Бизнес-план частной музыкальной школы ООО "Скрипичный ключ"
Таким образом, за первый год выручка составит 5826250 руб., во второй год – 7219930 руб., в третий, четвертый и пятый года – 8695340 руб. Игра на гитаре, комплексные услуги и услуги вокала является наиболее прибыльной услугой.
7. Финансовый план
Стратегия финансирования:
Первоначальные инвестиции составляют 1 564 400 руб.
Заемный капитал – 1 200 080 руб.
Собственный капитал – 564 320 руб. из него планируется оставить денежный запас на непредвиденные обстоятельства в размере 200000руб., остальные 364320руб. пойдут на развитие.
Для финансирования проекта планируется взять кредит («Набирай обороты») в размере 1 200 080 руб., на три года с выплатой основного долга равными частями ежемесячно, под 20% годовых в Камабанке.
В таблице 12 представлен график погашения кредита:
Таблица 16. График погашения кредита
| Месяц / год | Остаток основного долга, руб | Выплата основного долга, руб | Выплата процентов, руб | Итого выплаты в месяц, руб |
| 1 | 1200080,00 | 33335,56 | 20001,73 | 53337,29 |
| 2 | 1166744,44 | 33335,56 | 19446,13 | 52781,69 |
| 3 | 1133408,89 | 33335,56 | 18890,53 | 52226,08 |
| 4 | 1100073,33 | 33335,56 | 18334,92 | 51670,48 |
| 5 | 1066737,78 | 33335,56 | 17779,32 | 51114,87 |
| 6 | 1033402,22 | 33335,56 | 17223,71 | 50559,27 |
| 7 | 1000066,67 | 33335,56 | 16668,11 | 50003,67 |
| 8 | 966731,11 | 33335,56 | 16112,51 | 49448,06 |
| 9 | 933395,56 | 33335,56 | 15556,90 | 48892,46 |
| 10 | 900060,00 | 33335,56 | 15001,30 | 48336,86 |
| 11 | 866724,44 | 33335,56 | 14445,70 | 47781,25 |
| 12 | 833388,89 | 33335,56 | 13890,09 | 47225,65 |
| Итого за 1 год | 400 026,67 | 203 350,96 | 603 377,62 | |
| 1 | 800053,33 | 33335,56 | 13334,49 | 46670,04 |
| 2 | 766717,78 | 33335,56 | 12778,89 | 46114,44 |
| 3 | 733382,22 | 33335,56 | 12223,28 | 45558,84 |
| 4 | 700046,67 | 33335,56 | 11667,68 | 45003,23 |
| 5 | 666711,11 | 33335,56 | 11112,07 | 44447,63 |
| 6 | 633375,56 | 33335,56 | 10556,47 | 43892,03 |
| 7 | 600040,00 | 33335,56 | 10000,87 | 43336,42 |
| 8 | 566704,44 | 33335,56 | 9445,26 | 42780,82 |
| 9 | 533368,89 | 33335,56 | 8889,66 | 42225,21 |
| 10 | 500033,33 | 33335,56 | 8334,06 | 41669,61 |
| 11 | 466697,78 | 33335,56 | 7778,45 | 41114,01 |
| 12 | 433362,22 | 33335,56 | 7222,85 | 40558,40 |
| Итого за 2 год | 400 026,67 | 123 344,02 | 523 370,69 | |
| 1 | 400026,67 | 33335,56 | 6667,24 | 40002,80 |
| 2 | 366691,11 | 33335,56 | 6111,64 | 39447,20 |
| 3 | 333355,56 | 33335,56 | 5556,04 | 38891,59 |
| 4 | 300020,00 | 33335,56 | 5000,43 | 38335,99 |
| 5 | 266684,44 | 33335,56 | 4444,83 | 37780,39 |
| 6 | 233348,89 | 33335,56 | 3889,23 | 37224,78 |
| 7 | 200013,33 | 33335,56 | 3333,62 | 36669,18 |
| 8 | 166677,78 | 33335,56 | 2778,02 | 36113,57 |
| 9 | 133342,22 | 33335,56 | 2222,41 | 35557,97 |
| 10 | 100006,67 | 33335,56 | 1666,81 | 35002,37 |
| 11 | 66671,11 | 33335,56 | 1111,21 | 34446,76 |
| 12 | 33335,56 | 33335,56 | 555,60 | 33891,16 |
| Итого за 3 год | 400 026,67 | 43 337,09 | 443 363,76 |
Таким образом, выплаты по кредитам в первый год составят 603377,62 руб., во второй год – 523370,69 руб., в третий год – 443363,76 руб.
На основе расчетных данных составим отчет о прибылях и убытках
Таблица 17. Отчет о прибылях и убытках
| 1год | 2 год | 3 год | 4 год | 5 год | |
| Выручка | 5826250 | 7219930 | 8695340 | 8695340 | 8695340 |
| Затраты | |||||
| -постоянные затраты | 877200 | 877200 | 877200 | 877200 | 877200 |
| выплаты по кредиту | 603377,62 | 523370,69 | 443363,76 | 0 | 0 |
| -переменные затраты | 38400 | 48000 | 60000 | 60000 | 60000 |
| -зарплата упр. персонала | 1012236 | 1012236 | 1012236 | 1012236 | 1012236 |
| -зарплата преподавателей | 1637266 | 2029698 | 2370192 | 2370192 | 2370192 |
| Прибыль | 1657770,38 | 2729425,31 | 3932348,24 | 4375712 | 4375712 |
| Налог на прибыль 15,5% | 256954,41 | 423060,92 | 609513,98 | 678235,36 | 678235,36 |
| Чистая прибыль | 1400815,97 | 2306364,39 | 3322834,26 | 3697476,64 | 3697476,64 |
Чистая прибыль в первый год реализации проекта составит 1400815,97 руб., во второй год чистая прибыль составит 2306364,39 руб., в третьем году реализации проекта, чистая прибыль составит 3322834,26 руб. и начиная с четвертого – 3697476,64руб.
Далее необходимо составить отчет о движении денежных средств.
Таблица 18. Отчет о движении денежных средств
| 1 год | 2 год | 3 год | 4 год | 5 год | |
| притоки | 1400815,97 | 2306364,39 | 3322834,26 | 3697476,64 | 3697476,64 |
| оттоки | -1564400 | - | - | - | - |
| сальдо | -163584 | 2306364,39 | 3322834,26 | 3697476,64 | 3697476,64 |
Для оценки эффективности проекта необходимо определить ставку дисконтирования, используем для этого кумулятивный метод:
Обычно конкретная величина премии за каждый из видов риска (за исключением странового) определяется экспертным путем в диапазоне вероятного интервала от 0 до 5%.
Формула расчета ставки дисконтирования кумулятивным методом выглядит следующим образом:
R = Rf + R1 + ... + Rn, (1)
где R - ставка дисконтирования;
Rf - безрисковая ставка дохода;
R1 + ... + Rn - рисковые премии по различным факторам риска.
В качестве безрисковой ставки нужно брать доход по государственных ценным бумагам. Учитывая тот факт, что учетная ставка центробанка 11%, доходность бумаг обычно ниже на сайте bonds.finam/ отмечено, что она колеблется в районе 8-9% годовых.
Принято, что безрисковая ставка составит – 8%.
При расчете ставки дисконтирования к величине безрисковой ставки дохода добавляются премии за различные виды риска, связанные с конкретным инвестированием (страновой риск, риски, связанные с размером компании, с зависимостью от ключевой фигуры, с товарной/географической диверсификацией, с диверсификацией клиентуры, с финансовой структурой, и т.д.). Обычно конкретная величина премии за каждый из видов риска (за исключением странового) определяется экспертным путем в диапазоне вероятного интервала от 0 до 5%.
Определим наиболее существенные риски для частной музыкальной школы.
Размер компании
Данный фактор риска оценивается в пределах 0 – 3 %. Принимаем в размере 2 %, т.к. объект оценки можно позиционировать как средний бизнес областного масштаба.
Финансовая структура
Данный фактор риска оценивается в пределах 0 – 5 %. Данный показатель зависит от коэффициента концентрации собственного капитала и от показателя текущей ликвидности. Принимаем в размере 4 %
Производственная и территориальная диверсификация
Данный фактор риска оценивается в пределах 0 – 3 %. Компания имеет единственное направление деятельности – реализация железнодорожных билетов. Территориальная диверсификация присутствует в пределах Пермской области, что недостаточно для устойчивого ведения бизнеса. Принимаем в размере 2 %
Диверсификация клиентуры
Данный фактор риска оценивается в пределах 0 – 4 %. Риск потери клиентуры характерен для всех компаний. Однако потеря клиента в различной степени отражается на объемах сбыта разных предприятий. Чем меньше зависимость доходов компании от одного или нескольких крупнейших клиентов, тем при прочих равных условиях она стабильнее. Потребителями железнодорожных билетов являются потребители разного возраста, что позволяет оценить данный фактор риска как средний в размере 2 %.
Рентабельность предприятия и прогнозируемость его доходов.
Данный фактор риска оценивается в пределах 0 – 4 %. Рентабельность данного предприятия в первую очередь зависит от ценовой политики. Прогнозируемость и стабильность доходов в данном бизнесе недостаточно высокая, поэтому оцениваем данный фактор в 3 %
Качество управления
Качество управления отражается на всех сферах существования компании, т. е. текущее состояние компании и перспективы ее развития во многом предопределены качеством управления. Зачастую невозможно выявить те отдельные показатели, на которые управление оказало особенно сильное влияние. Поэтому данный фактор риска определяем как среднюю величину факторов, кроме факторов, зависящих от величины компании и прогнозируемости доходов. Величина фактора качества управления составляет 2 %
Прочие собственные риски
Данный фактор риска оценивается в пределах 0 – 5 % и учитывает вероятность влияния на получение прогнозируемых доходов других специфических рисков, присущих оцениваемой компании. Принимая во внимание специфику ведения бизнеса в России, необходимо предусмотреть в ставке дисконта величину данного фактора на уровне середины диапазона. Принимаем данный показатель 2,5 %.
С учетом безрисковой ставки получаем 25%.
Таблица 19. Расчет дисконтированного денежного потока:
| 1 год | 2 год | 3 год | 4 год | 5 год | |
| сальдо | -163584 | 2306364,39 | 3322834,26 | 3697476,64 | 3697476,64 |
| Дисконтированный денежный поток | -130867 | 1371379,4 | 1701291,14 | 1514486,43 | 1211589,15 |
|
Дисконтированный денежный поток нарастающим итогом |
-130867 | 1240512,2 | 2941803,37 | 4456289,8 | 5667878,95 |
NPV=-1564400+-163584/(1+0,25)1+2306364,39/(1+0,25)2+3322834,26/(1+0,25)3+ 3697476,64/(1+0,25)4+3697476,64/(1+0,25)5=5667878,95>0
Исходя из данной таблицы, можно сделать вывод, что ООО «Скрипичный ключ» начнет получать прибыль только со второго года.
Таким образом, можно сделать вывод, что проект является эффективным, поскольку чистый приведенный доход положителен (NPV >0).
Рассчитаем индекс доходности (PI):
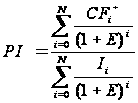
PI= 14613775/1564400=9,3
Так как значение показателя PI >1, данный проект считается прибыльным.
Рассчитаем период окупаемости проекта (PP):
Вложения в проект составляют 1 564 400 руб. Чистая прибыль во 2 год –2142780,4 руб. Срок окупаемости составит 1 год 2 месяца.
Рассчитаем показатели рентабельности:
Таблица 20. Показатели рентабельности
| Показатель | 1 год | 2 год | 3 год | 4 год | 5 год | Схема расчетов |
| Рентабельность продаж, % | 28,5% | 34,0% | 38,8% | 38,8% | 38,8% | Чистая прибыль / выручка Ч 100 |
| Рентабельность основных средств, % | 38,41% | 20,8% | 13,48% | 9,49% | 5,49% | Основные средства - амортизация/ выручка Ч 100 |
Согласно расчетов, рентабельность продаж увеличивается с первого года реализации проекта с 28% и в третьем году реализации проекта составляет38,8%. Это связано с увеличением чистой прибыли.
Рентабельность продаж = чистая прибыль / выручка Ч100
Исходя из результатов показателей рентабельности, можно сделать вывод, что проект является эффективным и рентабельным.
Показатель рентабельности продаж позволяет анализировать изменение рентабельности за счет изменения цены и объема реализации и изменения стоимости. Данный коэффициент показывает, что к началу третьего года реализации проекта примерно третью часть выручки, то есть 38%, будет занимать прибыль.
В целом, предприятие имеет положительную тенденцию в своем развитии. Текущая стоимость (NPV) проекта положительная, составляет 5667878,95руб. Реализация проекта является целесообразной.
8. Потенциальные риски
В своей деятельности предприятие сталкивается с высокой рыночной неопределенностью и разнообразными рисками, которые при определенных обстоятельствах могут отразиться на результатах его деятельности.
Наиболее существенные риски для ООО «Скрипичный ключ»:
Отраслевые риски.
В первую очередь, данный риск связан с молодостью отрасли и отсутствием в России четкого понимания преимуществ частного образования.
2. Страновые и региональные риски.
Данный риск выражается, прежде всего, в экономическом спаде, который наблюдается в современной России и в высокой степени неопределенности, которая присуща нашей стране.
3. Финансовые риски.
Прежде всего, выражается в росте инфляции и снижении платежеспособного спроса.
Компания сталкивается с инфляционными рисками, которые могут оказать негативное влияние на результаты ее операций. Ускорение темпов инфляции оказывает негативный эффект на финансовые результаты предприятия.
4. Правовые риски.
Правовые риски связаны с недостаточной проработанностью законодательной базы для осуществления частного образования.
5.Рыночные риски, связанные с вероятностью не привлечения клиентов.
В таблице 20 представлена карта сортировки рисков. Данная сортировка риска приводится по степени их вероятности и воздействия.
Таблица 21. Карта сортировки рисков
В Е Р О Я Т Н О С Т Ь |
10 | ||||||||||
| 9 | |||||||||||
| 8 | |||||||||||
| 7 | Финансовые риски | ||||||||||
| 6 | Рыночные риски | ||||||||||
| 5 | |||||||||||
| 4 | Отраслевые риски | ||||||||||
| 3 | Правовые риски | ||||||||||
| 2 | Страновые и региональные риски | ||||||||||
| 1 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Степень воздействия | |||||||||||
На основе данной таблица можно сделать вывод, что наибольшую степень воздействия оказывают рыночные и финансовые риски.
Далее представлена оценка рисков, их ранжирование (таблица 22):
Таблица 22. Оценка рисков, их ранжирование
| Риск | Вероятность возникновения | Степень воздействия | Ранжирование риска | Схема расчета |
| Страновые и региональные риски | 2 | 5 | 10 | Вероятность возникновения Ч степень воздействия, т.е. 2 Ч 5 = 10 |
| Правовые риски | 3 | 7 | 21 | 3 Ч 7 = 21 |
| Отраслевые риски | 4 | 8 | 32 | 4 Ч 8 = 32 |
| Финансовые риски | 7 | 10 | 70 | 7 Ч 10 = 70 |
| Рыночные риски | 6 | 9 | 54 | 6 Ч 9 = 54 |
Таким образом, наиболее опасными для школы ООО «Скрипичный ключ» являются финансовые риски и рыночные риски.
Оценка риска
Точка безубыточности — минимальный объем производства и реализации продукции, при котором расходы будут компенсированы доходами, а при производстве и реализации каждой последующей единицы продукции предприятие начинает получать прибыль. Точку безубыточности можно определить в единицах продукции, в денежном выражении или с учётом ожидаемого размера прибыли.
Точка безубыточности позволяет определить, после какого уровня продаж обеспечивается их рентабельность.
Определение точки безубыточности с использованием маржинального дохода представляет собой альтернативу математическому методу. Маржинальный метод основывается на определении разности между выручкой от реализации и переменными затратами. Следовательно, в состав маржинального дохода входят прибыль и постоянные затраты. Точка безубыточности будет достигнута в том случае, когда предприятие получит доход, достаточный для покрытия постоянных затрат.
Маржинальный доход = цена единицы продукции - переменные затраты
Переменные затраты на единицу продукции при полной загруженности школы составят – 61158/600 = 101,93 руб., где 600 –количество учеников в школе с 2013 г.
Средняя цена единицы продукции составит 220руб.
Маржинальный доход на единицу продукции = 220 – 101,93 = 118,07 руб., Формула точки безубыточности:
Точка безубыточности = суммарные постоянные затраты/ маржинальный доход на единицу продукции.
Точка безубыточности = 1889236/118,07 = 16000 занятий
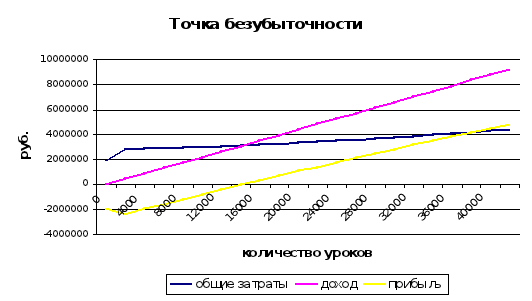
Рисунок 1 График безубыточности
Таким образом, в школе нужно проводить в месяц 1334 урока по средней цене реализации услуги равной 220 руб., чтобы частная музыкальная школа не имела ни прибыли, ни убытка. Увеличивая объем уроков на второй и третий год на 20%.
В приложении представлены агрегированный прогнозный баланс и бюджет движения денежных средств.
Анализ чувствительности
Задача количественного анализа состоит в численном измерении влияния изменений рискованных факторов на эффективность проекта.
Анализ чувствительности происходит при «последовательно – единичном» изменении каждой переменной: только одна из переменныз меняет свое значение, на основе чего пересчитывается новая величина используемого критерия (например, NPV).
В качестве варьируемых исходных переменных принимаем:
объем инвестиций
объем количества услуг
цена
зарплата
В качестве результирующих показателей проекта могут выступать:
показатели эффективности (чистый дисконтированный доход, внутренняя норма рентабельности, срок окупаемости, рентабельность инвестиций)
ежегодные показатели проекта (балансовая прибыль, сальдо накопленных реальных денег).
Начальное NPV = 5667878,95 руб.
Увеличим объем инвестиций за счет увеличения заемных средств на 5% и подсчитаем NPV. Расчет проведем в Excel.
Полученные данные сведем в таблицу.
Таблица 23. Анализ чувствительности проекта
| Отклонение от базового уровня, % | NPV при изменении | |||
| Количество услуг | Цена услуг | зарплата | Объем инвестиций | |
| -10 | 4031517,276 | 3540608,474 | 6422702,111 | 5785101,687 |
| -5 | 4849698,113 | 4522425,329 | 6045290,531 | 5726490,319 |
| 0 | 5667878,95 | 5667878,95 | 5667878,95 | 5667878,95 |
| +5 | 6486059,787 | 6158787,752 | 5409684,257 | 5609267,581 |
| +10 | 7304240,624 | 7290659,451 | 4913055,789 | 5550656,213 |
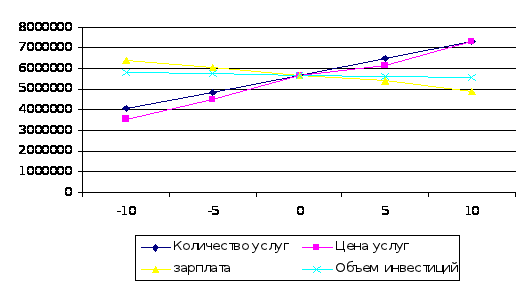
Рис. 2 Анализ чувствительности проекта
На основе полученных данных построим график чувствительности от проекта от перечисленных факторов.
Наиболее чувствителен данный проект к изменению количества услуг, при этом колебания NPV - наибольшее.
При изменении цены также наблюдается изменении NPV.
Таким образом, наиболее высокую чувствительность проект имеет к изменению следующих переменных: количество услуг и цена услуг.
Проект имеет среднюю чувствительность к изменению такого показателя как зарплата и менее чувствителен к изменению объема инвестиций (за счет увеличения заемных средств).
Для снижения возможных рисков, необходимо регулярно проводить анализ по количеству предоставляемых услуг, определять точное количество учащихся. Для регулярного притока учащихся в музыкальную школу необходимо проводить регулярно рекламную кампанию.
Заключение
Бизнес-план – краткое, точное, доступное описание предполагаемого бизнеса. По своему содержанию и назначению представляет собой плановый документ, имеющий многоцелевой характер:
• разрабатывается для обоснования нового дела (в нем даются все основные аспекты будущей деятельности, анализируются проблемы, с которыми придется столкнуться, определяются способы их решения);
• может служить формальным юридическим документом, с помощью которого начинается формирование уставного капитала и финансовых активов будущего предприятия;
• используется как средство получения необходимых инвестиций;
• является рекламой предполагаемого бизнеса.
В данной работе были проведены исследования и получены выводы по соответствующим задачам, поставленным в начале работы.
Целью работы является разработка бизнес-плана частной музыкальной школы.
В первой главе определено понятие, сущность, структура бизнес-плана, его место в системе планирования; изучены современные методики и стандарты разработки бизнес-планов в России. Кроме того, были рассмотрены основные подходы и методы оценки эффективности и рисков проекта.
Во второй главе разработан бизнес-план создания частной музыкальной школы ООО «Скрипичный ключ».
Цель проекта – организация частной музыкальной школы, которая будет оказывать следующие услуги: обучение игре на фортепиано, скрипке, ксилофоне, гитаре, уроки вокала, сольфеджио и музыкальной литературы.
Особенностью ООО «Скрипичный ключ» является то, что школа предлагает уроки музыки как для детей (с 5 лет), так и для взрослых, гарантирует индивидуальный подход каждому. В рамках школы будут проводиться музыкально-образовательные занятия, цель которых - развитие творческого начала, самостоятельности, способности быть деятельным, активным, устремленным, эмоционально развитым, цельным и гармоничным.
Для реализации проекта будет снято помещение, общей площадью 283кв.м.
Конкурентные преимущества ООО «Скрипичный ключ»:
- частная музыкальная школа «Скрипичный ключ» представляет услуги самого высокого уровня, качество которых обеспечивается опытом, знанием и культурой преподавателей;
- организация учебного процесса с использованием уникальной современной концепции и методики обучения музыке Н.А. Бергер;
- ООО «Скрипичный ключ» расположен в центре г. Перми;
- детям и взрослым во время пребывания в школе обеспечивается надежный уровень безопасности;
Проведенный анализ показал, что основным конкурентом вновь организуемого предприятия является уже давно существующая на рынке частная музыкальная школа «Цветы у ручья».
Первоначальные инвестиции составляют 1 564 400 руб., по итогам реализации проекта чистый дисконтированный доход составит 5 667 878,95 руб., индекс доходности 9,3%, период окупаемости – 14 месяцев.
Проведенный анализ чувствительности проекта показал, что наиболее чувствителен данный проект к изменению количества услуг.
Анализируя деятельность городских музыкальных школ можно сделать вывод, что музыкальное обучение, как правило, включает обязательный минимум – это два урока специальности (обучение игре на выбранном инструменте), обязательно урок сольфеджио и музыкальной литературы. По желанию возможно и дополнительное обучение игре на синтезаторе, на других музыкальных инструментах, занятия вокалом. Изюминка данной школы заключается в том, что ученику будет предоставлен выбор в наборе музыкальных предметов. Таким образом, один ученик в среднем будет посещать 5 занятий в неделю или 20 занятий в месяц.
Общая стоимость приобретаемого оборудования ООО «Скрипичный ключ» составит 1 546 600 рублей.
В первоначальные единовременные затраты необходимо включить затраты на регистрацию и лицензирование частного учебного заведения. В данные затраты необходимо включить затраты на разрешительные документы, затраты на лицензирование, затраты на закупку оборудования включаю в себя и транспортные затраты. Первоначальные затраты на открытие частной музыкальной школы составят 1 564 400 руб.
Анализируя Интернет-источники , объявления в газетах цены будут приняты на уровне среднерыночных:
- игра на инструментах – 200 руб.
- уроки вокала – 250 руб.
- комплексные услуги – 270 руб.
На основе данных рассчитаны план продаж, составлен отчет о прибылях и убытках. В данной работе проведен расчет эффективности предлагаемого проекта и проведен анализ чувствительности проекта.
Наиболее высокую чувствительность проект имеет к изменению следующих переменных: количество услуг и цена услуг.
Проект имеет среднюю чувствительность к изменению такого показателя как зарплата и менее чувствителен к изменению объема инвестиций (за счет увеличения заемных средств).
Для снижения возможных рисков, необходимо регулярно проводить анализ по количеству предоставляемых услуг, определять точное количество учащихся. Для регулярного притока учащихся в музыкальную школу необходимо проводить регулярно рекламную кампанию.
Список литературы
Нормативно-инструктивные документы
Федеральный закон «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений».– Одобрено Советом Федерации. – 25.12. 99. – № 39-ФЗ.
Монографическая литература
Виленский П.Л. Оценка эффективности инвестиционных проектов/ П.Л. Виленский. – М., 2002. – 888 с.
Дамодаран А. Инвестиционная оценка. Инструменты и методы оценки любых активов / А. Дамодаран. – М., 2004. – 775 с.
Балдин К.В., Воробьев С.Н. Риск-менеджмент: Учебное пособие. — М.: Гардарики, 2005. - 285 с.
Баринов В.А. Бизнес-планирование: учебное пособие. – 2-изд., испр. и доп. – М.: ФОРУМ: ИНФРА-М, 2007. – 256с. – (Профессиональное образование).
Грибалев Н.П., Игнатьева И.Г. Бизнес-план: практическое руководство по составлению. – СПб.:Питер, 2005. – 342 с.
Колесников Н.А. Бизнес-план. – М.:Финансы и статистика,2005. – 256 с.
Лудольф Ф., Лихтенберг С. Бизнес-план. Профессиональное составление и презентация. — М.: ОЛМАПРЕСС, 2004. – 251 с.
Любимова Т.П., Мясоедова Л.В., Грамотенко ТА., Олейникова Ю.А.Бизнес-план: Учебно-практическое пособие.- М.: «Книга сервис», 2004. - 96 с.
Орлова Е.Р. Бизнес-план: основные проблемы и ошибки, возникающие при его написании. – М.:Омега-Л,2005. – 435 с.
Пелих А.С. Бизнес-план или как организовать собственный бизнес. - 2-е изд.,перераб. и доп. - М.: «Ось-89», 2003. – 362 с.
Савчук В.П. Оценка эффективности инвестиционных проектов/ В.П. Савчук. – М., 2002. – 200 с.
Описание электронных ресурсов
Альфа радио: [Электронный ресурс]. – Электрон. дан. – Режим доступа: alfafm/advertising/.
Билет через Интернет в Перми: [Электронный ресурс]. – Электрон. ст. – Б.м., 02.04.2010 – Режим доступа: playdance/news.php?detail=3410.
Дубль-Гис: [Электронный ресурс]. – Электрон. дан. – Режим доступа: perm.2gis.
Дьяконова И.А. Оценка инвестиционных потоков с использованием дисконтирования денежных потоков: [Электронный ресурс] /И.А.Дьяконова. – Электрон. ст. – Б.м., Б.г. – Режим доступа: gradient-alpha/press/publication/1067.
Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования: [Электронный ресурс]. – Электрон. дан. – М., 1994. – Режим доступа:
innovbusiness/pravo/DocumShow_DocumID_46843.html.
Информационное агентство REGNUM. В 2008 г. пассажиры Куйбышевской Железной Дороги оформили порядка 11 тыс. билетов через Интернет: [Электронный ресурс]– Электрон. ст. – Б.м., 27.01.2009. – Режим доступа: press.rzd/isvp/public/popup
ОАО КБ «СКБ-банк»: [Электронный ресурс]. – Электрон. дан. – Б.м., 2010. – Режим доступа: skbbank/corporate/kmsb/nabirai/.
ОАО «Российские железные дороги»- пассажирские перевозки: [Электронный ресурс]. – Электрон. дан. – Режим доступа: ticket.rzd/wps/portal/.
Пермь-Википедия: [Электронный ресурс]– Электрон. ст. – Б.м., Б.г. – Режим доступа: ru./wiki
Полюх А.В. Прогноз темпов инфляции в России. Прогнозы Кудрина: [Электронный ресурс] /А.В.Полюх. – Электрон. ст. – Б.м., Б.г. – Режим доступа: ap7/prognozy/prognoz_tempov_infljatsii_v_rossii_na_gg..html.
Сайт компании «Челны-маркет»: [Электронный ресурс]. – Электрон. дан. – Режим доступа:
savin76.intwaystore/product_info.
Сайт ОАО «Российские железные дороги»: [Электронный ресурс]. – Электрон. дан. – Режим доступа: rzd.
Сайт студии веб-дизайна «Жанр» - Разработка и создание сайтов в Перми: [Электронный ресурс]. – Электрон. дан. – Режим доступа: janr.perm/price.
Сайт территориального органа федеральной службы государственной статистики по Пермскому краю: [Электронный ресурс]. – Электрон. дан. – Б.м., 2009. – Режим доступа: permstat.gks
Создание и продвижение сайтов в Перми: [Электронный ресурс]. – Электрон. дан. – Режим доступа: www.NewDigit/sozdanie-saita-perm.html.
Транспорт в России 2009. Статистический сборник: [Электронный ресурс]. – Электрон. дан. – М., 2009. – Режим доступа: gks/wps/.
Цена на железнодорожные билеты в Перми: [Электронный ресурс]. – Электрон. ст. – Пермь, Б.г. – Режим доступа: teron/index.php?
Погосбеков Д.Д. Каков порядок отражения в учете затрат на создание и продвижение сайта: [Электронный ресурс]. – Электрон. ст. – М., 2008. – Режим доступа: delo-press/magazines/taxes/advice/3526/.
Расчет ставки дисконтирования в ходе оценки объектов интеллектуальной собственности и нематериальных активов: [Электронный ресурс]. – Электрон. ст. – М., 2009. – Режим доступа: delo-press/magazines/taxes/advice/3526/.
Сайт rent: [Электронный ресурс]. – Электрон. дан. – Пермь, 2009. – Режим доступа: rent/.
Подключение Интернета в офис. Иннор – современная связь для бизнеса: [Электронный ресурс]. – Электрон. дан. – Б.м., Б.г. – Режим доступа: innor/internet/69.
Волков А. Инвестиционные проекты: от моделирования до реализации / А. Волков. – М., 2005. – 256 с.
Материалы сайта: www.bizzplan
Материалы сайта:www.biz.kr/info/articles/business_plan.html
Материала сайта: www.busplans
Материалы сайта: www.smsr-senclub
aup/articles/investment/3.htm - Методы количественной оценки рисков инвестиционного проекта
cfin/finanalysis/flow_of_funds_analysis.shtml // Анализ денежного потока
Приложение
Прогнозный агрегированный баланс
| 1 год | 2 год | 3 год | 4 год | 5 год | ||
| Активы | ||||||
| Постоянные активы | 200000 | 200000 | 200000 | 200000 | 200000 | |
| Нематериальные активы | ||||||
| Основные средства | ||||||
| Незавершенные капитальные вложения | ||||||
| Долгосрочные финансовые вложения | ||||||
| Прочие постоянные активы | 200000 | 200000 | 200000 | 200000 | 200000 | |
| Текущие активы | 5876250 | 7269930 | 8745340 | 8745340 | 8745340 | |
| Запасы | ||||||
| Незавершенное производство | ||||||
| Готовая продукция и товары | ||||||
| Дебиторская задолженность покупателей, в т.ч. | 5826250 | 7219930 | 8695340 | 8695340 | 8695340 | |
| Авансы выданные | ||||||
| Краткосрочные финансовые вложения | ||||||
| Денежные средства | 50000 | 50000 | 50000 | 50000 | 50000 | |
| Прочие текущие активы | ||||||
| Итого активы | 6076250 | 7469930 | 8945340 | 8945340 | 8945340 | |
| Пассивы | ||||||
| Капитал | 364320 | 724053,85 | 1027732,2 | 1186380,6 | 1186381 | |
| Уставный капитал | 364320 | 364320 | 364320 | 364320 | 364320 | |
| Добавочный капитал и резервы | ||||||
| Нераспределенная прибыль | 359733,85 | 663412,2 | 822060,6 | 822061 | ||
| Долгосрочные обязательства | 0 | 0 | 0 | 0 | 0 | |
| Кредиты и займы | 0 | |||||
| Прочие долгосрочные обязательства | ||||||
| Текущие обязательства | 3 509 834,03 | 3 988 365,61 | 4 435 305,74 | 4 060 663,36 | 4 060 663,36 | |
| Кредиты и займы | 603 377,62 | 523 370,69 | 443 363,76 | 0 | 0 | |
| Задолженность поставщикам | ||||||
| Авансы полученные | ||||||
| Задолженность по зарплате | 2649502 | 3041934 | 3382428 | 3382428 | 3382428 | |
| Задолженность по налогам и сборам | 256954,41 | 423060,92 | 609513,98 | 678235,36 | 678235,36 | |
| Прочие текущие обязательства | ||||||
| Итого пассивы | 3 874 154,03 | 4 712 419,46 | 5 463 037,94 | 5 247 043,96 | 5 247 044,36 | |
Бюджет движения денежных средств
| Наименование статей | 1 год | 2 год | 3 год | 4 год | 5 год |
| ТЕКУЩАЯ ДЕЯТЕЛЬНОСТЬ | 5826250 | 7219930 | 8695340 | 8695340 | 8695340 |
| ПРИХОД | 5826250 | 7219930 | 8695340 | 8695340 | 8695340 |
| Поступления от покупателей продукции (работ, услуг) | |||||
| Итого поступления от текущей деятельности: | 2649502 | 3041934 | 3382428 | 3382428 | 3382428 |
| РАСХОД | 256954,41 | 423060,92 | 609513,98 | 678235,36 | 678235,36 |
| Расчеты с персоналом по оплате труда и сопутствующие налоги | 877200 | 877200 | 877200 | 877200 | 877200 |
| Текущие налоги | |||||
| Оплата за энергетику и коммунальные услуги, аренда | |||||
| Погашение обязательств по финансовой аренде | |||||
| Другие расчеты с поставщиками и персоналом | |||||
| Непроизводственные и социальные расходы | 3783656,41 | 4342194,92 | 4869141,98 | 4937863,36 | 4937863,36 |
| Прочие расходы и платежи | 2042593,59 | 2877735,08 | 3826198,02 | 3757476,64 | 3757476,64 |
| Итого расходы на текущую деятельность: | |||||
| Чистый поток от текущей деятельности | |||||
| ИНВЕСТИЦИОННАЯ ДЕЯТЕЛЬНОСТЬ | |||||
| ПРИХОД | |||||
| Продажа основных средств | |||||
| Итого приход по инвестиционной деятельности | -1564400 | ||||
| РАСХОД | |||||
| Расходы на покупку основных средств | -1564400 | 0 | 0 | 0 | |
| Прочие расходы капитального характера | -1564400 | 0 | 0 | 0 | |
| Итого расход по инвестиционной деятельности | 5826250 | 7219930 | 8695340 | 8695340 | 8695340 |
| Чистый поток от инвестиционной деятельности | 5826250 | 7219930 | 8695340 | 8695340 | 8695340 |
| ФИНАНСОВАЯ ДЕЯТЕЛЬНОСТЬ | |||||
| ПРИХОД | |||||
| Привлечение краткосрочных банковских кредитов | |||||
| ДВИЖЕНИЕ ДЕНЕЖНЫХ ФОНДОВ | |||||
| ПРИХОД | |||||
| От операций векселями третьих лиц | 0 | 0 | 0 | 0 | 0 |
| Возврат предоставленных займов | 603 377,62 | 523 370,69 | 443 363,76 | 0 | 0 |
| Возврат прочих размещенных средств | 0 | 0 | 0 | 0 | |
| Итого приход по денежным фондам | 603 377,62 | 523370,69 | 443363,76 | 0 | |
| РАСХОД | |||||
| От операций векселями третьих лиц | 0 | 0 | 0 | 0 | |
| Размещение в банковские депозиты | 0 | 0 | 0 | 0 | |
| Предоставление займа | 0 | 0 | 0 | 0 | |
| Итого расход по денежным фондам | 0 | 0 | 0 | 0 | |
| Итого чистый денежный поток | -125184,03 | 2354364,39 | 3382834,26 | 3757476,64 | 3757476,64 |
Размещено на
1 ru./wiki