Проектирование производственной инфраструктуры МУПБО "Бодрость"
2.3. Анализ основных ТЭП деятельности МУПБО «Бодрость»
При изучении хозяйственных процессов необходимо выявить факторы, которые влияют на ход и конечные результаты работы предприятия; определить направления, характер и величину влияния каждого фактора; найти текущие и перспективные резервы повышения эффективности работы МУПБО «Бодрость». Исходные данные, необходимые для проведения анализа, представлены в Приложении 1.
2.3.1. Анализ производства и реализации услуг
Главная задача предприятий сферы сервиса состоит в удовлетворении потребностей населения в услугах с высокими потребительскими свойствами при эффективном использовании производственных ресурсов. Поэтому анализ хозяйственной деятельности предприятий начинают с изучения объема производства и реализации услуг.
Основная цель данного анализа – дать объективную оценку развития исследуемого предприятия МУПБО «Бодрость», определить темпы и характер изменения объема реализации услуг за ряд лет, определить факторы, влияющие на объем производства и реализации услуг.
Для этого определим темпы роста и прироста показателей, абсолютную и относительную величину изменения объема услуг, значение одного процента прироста объема по годам.
Прежде чем приступить к анализу, необходимо учесть влияние инфляционных процессов на фактические величины основных показателей деятельности МУПБО «Бодрость». В связи с этим скорректируем величины показателей производственной деятельности на повышающий коэффициент, изменяющийся под действием инфляции.
Наибольшую долю в общем объеме производства составляют услуги бани. В 1996 и в 1997 годах цена на эти услуги сохранялась на одном уровне (25 руб. –стоимость одной помывки в бане). А в 1998 году цена повысилась и составила 30 руб.
Для приведения фактических показателей деятельности исследуемого предприятия к сопоставимым данным определим коэффициент перерасчета:
К = Ц98/ Ц97 = 30 / 25 = 1,2
Теперь рассчитаем основные показатели деятельности МУПБО «Бодрость» в сопоставимых ценах:
1996 год:
Объем реализации: V 1,2 * 815000 = 978000 (руб).
Полная себестоимость: С = 1,2 * 690000 = 828000 (руб).
Анализ динамики объема реализации услуг на МУПБО «Бодрость» проведем с помощью таблицы 2.3.1.
Таблица 2.3.1.
Динамика объема реализации услуг МУПБО «Бодрость» за 1996-1998 годы».
|
Годы |
V р.у., руб. |
Абс. прирост р.у. |
Темп роста V, % |
Темп прироста v, % |
Знач.1 % прироста |
||||
| пред. | баз. | пред. | баз. | пред. | баз. | пред. | баз. | ||
|
1996 |
978000,0 | - | - | - | - | - | - | - | - |
|
1997 |
1172353,2 | +194353,2 | +194353,2 | 119,9 | 119,9 | +19,9 | +19,9 | 9766,5 | 9766,5 |
|
1998 |
1009695,0 | -162658,2 | +31695,0 | 86,1 | 103,2 | -13,9 | +3,2 | 11702,0 | 9904,7 |
Из таблицы 2.3.1. можно видеть, что первые два года на МУПБО «Бодрость» происходило стабильное развитие. Об этом свидетельствует значительный рост объема реализации услуг в 1997 году по сравнению с 1996 годом (он составил 194353,2 руб.), который связан с внедрением новых видов услуг. В 1997 году на МУПБО «Бодрость» при парикмахерской был открыт салон красоты «Каприз».
За все три года наблюдается повышение абсолютного значения одного процента прироста объема. Если в 1997 году значение 1% прироста составило 9766,5 руб., то в 1998 году – 11702 руб., то есть возросло на 1935,5 руб.
Величина абсолютного прироста объема реализации услуг в 1998 году по сравнению с 1997 годом составила 162658,2 руб., то есть объем реализации уменьшился на 13,9%. Хотя эта величина по сравнению с 1996 годом увеличилась на 3,2% и составила 31695 руб. Уменьшение объема реализации услуг в 1998 году связано с ростом цен на основные виды деятельности, а также с экономическим кризисом и снижением общего уровня жизни.
Важной особенностью предприятий бытового обслуживания населения является сезонный характер поступления заказов. Сущность этой особенности заключается в том, что в различные периоды года наблюдается неравномерное поступление заказов, что приводит к нерациональному использованию оборудования. в периоды сезонных спадов часть оборудования простаивает, а в периоды максимальной загрузки порой не проводятся профилактические осмотры, что приводит к преждевременному износу оборудования.
Проанализируем данные сезонных колебаний спроса на МУПБО «Бодрость» на основе данных таблицы 2.3.2.
Для этого используем показатели:
1. Коэффициент сезонности:
_
К сез. = Оi / О, где (2.3.1.)
Оi – объем услуг за месяц;
О - среднемесячный объем услуг.
2. Размах вариации:
Rv = К сез.max – К сез. мin; (2.3.2.)
3. Среднее линейное (абсолютное) отклонение:
q = Абсолютная сумма отклонений / 12; (2.3.3.)
4. Среднее квадратическое отклонение:
 ________________
 t
= (К сез. – К
сез)2 , где
(2.3.4)
12
К сез – среднемесячный коэффициент сезонности, равный единице.
5. Коэффициент вариации:
К v = t * 100 (2.3.5)
К сез
Определим эти показатели по каждому из рассматриваемых периодов:
1996 год:
Rv = 1,78 – 0,54 =1,24;
q = 3,41 / 12 = 0,28;
_________
t = Ц1,3943 / 12 = 0,34;
Кv = 0,17 * 100 = 34%.
1997 год:
Rv = 1,43 – 0,47 = 0,93;
q = 3,46 / 12 = 0,29;
_________
t = Ц1,2174 / 12 = 0,32;
Кv = 0,32 * 100 = 32%.
1998 год:
Rv = 1,7 – 0,45 =1,25;
= 4,42 / 12 = 0,37;
__________
t = Ц2,021 / 12 = 0,41; Кv = 0,26 * 100 = 41%.
Таблица 2.3.2.
Динамика сезонных колебаний спроса на услуги
|
Мес |
V реал.услуг, т.р. |
К сезонности |
Абс. отклон. от ср. |
Квадрат абс. откл. |
||||||||
|
1996 |
1997 |
1998 |
1996 |
1997 |
1998 |
1996 |
1997 |
1998 |
1996 |
1997 |
1998 |
|
| 1 | 88 639,6 | 120 483,0 | 111 488,0 | 1,14 | 1,31 | 1,33 | -0,14 | -0,31 | -0,33 | 0,0183 | 0,0955 | 0,1056 |
| 2 | 80 545,2 | 103 606,5 | 116 748,0 | 1,03 | 1,13 | 1,39 | 0,03 | -0,13 | -0,39 | 0,0010 | 0,0158 | 0,1502 |
| 3 | 68 557,2 | 123 816,8 | 96 555,0 | 0,88 | 1,35 | 1,15 | -0,12 | 0,35 | 0,15 | 0,0149 | 0,1192 | 0,0218 |
| 4 | 92 816,4 | 104 771,0 | 85 771,0 | 1,19 | 1,14 | 1,02 | 0,19 | 0,14 | -0,02 | 0,0356 | 0,0191 | 0,0004 |
| 5 | 57 973,7 | 49 727,7 | 50 786,0 | 0,74 | 0,54 | 0,60 | -0,26 | -0,46 | 0,40 | 0,0664 | 0,2113 | 0,1571 |
| 6 | 42 406,3 | 42 908,0 | 37 645,0 | 0,54 | 0,47 | 0,45 | 0,46 | -0,53 | -0,55 | 0,2088 | 0,2850 | 0,3054 |
| 7 | 49 214,5 | 64 354,5 | 40 552,0 | 0,63 | 0,70 | 0,48 | 0,37 | 0,30 | -0,52 | 0,1367 | 0,0905 | 0,2684 |
| 8 | 52 945,7 | 66 807,0 | 49 887,0 | 0,68 | 0,73 | 0,59 | 0,32 | 0,27 | 0,41 | 0,1037 | 0,0752 | 0,1657 |
| 9 | 64 406,0 | 77 233,0 | 56 027,0 | 0,82 | 0,84 | 0,67 | 0,18 | 0,16 | 0,33 | 0,0307 | 0,0259 | 0,1116 |
| 10 | 95 441,0 | 99 698,0 | 97 459,0 | 1,22 | 1,08 | 1,16 | -0,22 | -0,08 | -0,16 | 0,0494 | 0,0069 | 0,0251 |
| 11 | 104 841,0 | 131 492,1 | 123 279,0 | 1,34 | 1,43 | 1,46 | 0,34 | -0,43 | 0,46 | 0,1174 | 0,1837 | 0,2116 |
| 12 | 139 288,0 | 119 585,0 | 143 498,0 | 1,78 | 1,30 | 1,70 | 0,78 | 0,30 | 0,70 | 0,6142 | 0,0896 | 0,4900 |
|
Сумма |
937 074,6 |
1 104 482,6 |
3,41 |
3,46 |
4,42 |
1,3969 |
1,2176 |
2,0129 |
||||
|
Среднее |
78 089,6 |
92 040,2 |
84 141,3 |
|||||||||
Из расчетов следует, что сезонность на предприятии существует, так как средняя величина Rv = 1,14, и в 1997 году она на 2% снизилась по сравнению с 1996 годом, но в 1998 году – увеличилась на 9% и составила 41%.
При этом существует определенная тенденция: спад спроса на услуги происходит с мая по сентябрь, а увеличение объема производства приходится на октябрь-январь (см. Рисунок 2.1.).
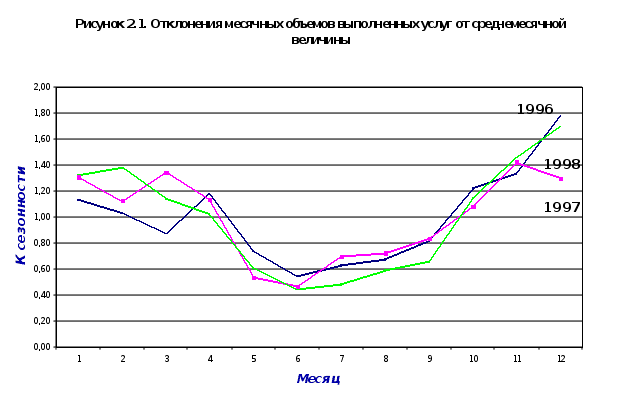
Таким образом, на МУПБО «Бодрость» необходимо проводить мероприятия по сглаживанию сезонных колебаний. Например, таких:
внедрение новых форм обслуживания населения;
организация рекламы услуг, предлагаемых предприятием;
внедрение сезонных цен на услуги.
Вследствие этого возможно повышение эффективности производства услуг.
2.3.2. Анализ заработной платы
Затраты на оплату труда занимают значительный удельный вес в издержках предприятий бытового обслуживания населения. Поэтому анализу затрат на оплату труда принадлежит немалая роль в поиске резервов снижения себестоимости услуг.
Для анализа заработной платы на МУПБО «Бодрость» используем данные, приведенные в таблице 2.3.3.
Таблица 2.3.3.
Средства на оплату труда по категориям персонала
|
Категории |
Фонд оплаты труда, т.р. |
Числ. перс., чел. |
Средняя зар/плата, т.р. |
||||||
|
персонала |
1997 г |
1998 г |
откл. |
1997 г |
1998 г |
откл. |
1997 г |
1998 г |
откл. |
| Рабочие | 197 900,0 | 214 128,0 | 16 228,0 | 22 | 20 | -2 | 749,6 | 892,2 | +142,6 |
| Служащие | 88 800,0 | 91 100,0 | 2 300,0 | 3 | 6 | 3 | 2 466,7 | 1 265,3 | -1 201,4 |
|
Итого: |
286 700,0 |
305 228,0 |
18 528,0 |
25 |
26 |
1 | 955,7 | 978,3 | +22,6 |
Как следует из данных таблицы, фонд оплаты труда рабочих увеличился на 16228 руб., а служащих – на 2300 руб.
Расчет отклонений по фонду оплаты труда под влиянием изменения средней заработной платы одного работника представим в виде:
Влияние средней заработной платы
рабочие +142,6 * 20 = 2 852 руб.
служащие -1201,4 * 6 = -7 208,4 руб.
Итого: +22,6 * 26 = 587,6 руб.
Таблица 2.3.4.
Анализ соотношения темпов роста производительности труда и средней заработной платы
|
Показатели |
1997 год |
1998 год |
Отклонение |
в % к 1997 г. |
| 1. Объем реализации услуг, руб. | 1 172 353,2 | 1 009 695,0 | -162 658,2 | 86,1 |
| 2. Фонд оплаты труда, т.р | 286 700,0 | 305 228,0 | 18 528,0 | 106,5 |
| 3. Среднесписочная численность, чел. | 25 | 26 | 1 | 104,0 |
| 4. Средняя выработка 1 работника, т.р. | 46 894,1 | 38 834,4 | -8 059,7 | 82,8 |
| 5. Средняя заработная плата одного работника, т.р. | 955,0 | 978,3 | 23,3 | 102,4 |
| 6. Коэффициент опережения | - | - | - | - |
| 7. Затраты заработной платы на 1 руб. услуг, руб. | 0,24 | 0,30 | 0,06 | 125,0 |
Увеличение фонда оплаты труда всего персонала связано с ростом средней заработной платы рабочих предприятия.
Анализ затрат на оплату труда тесно связан с анализом соотношения между ростом производительности труда и его оплаты. Для него исследуем данные таблицы 2.3.4.
Как видно из этой таблицы, производительность труда снизилась и составила 82,8%, а заработная плата наоборот выросла и составила 102,4%. Таким образом, наблюдается превышение темпов роста средней заработной платы над темпами роста производительности труда. Коэффициент опережения составил 0,81.
В ходе проведенного анализа было выявлено:
увеличение фонда оплаты труда всего персонала связано с ростом средней заработной платы работников;
выросли затраты заработной платы на рубль услуг, что связано с инфляционными процессами и ростом себестоимости услуг;
не соблюдается принцип опережения темпов роста производительности труда над темпами роста средней заработной платы одного работника. Это вызвано инфляционными процессами в стране, что влечет за собой повышение себестоимости услуг и рост цен на них. Вследствие чего спрос на услуги МУПБО «Бодрость» снизился, а значит, снизился и объем реализации услуг.
2.3.3. Анализ численности работающих
Задача анализа состоит в изучении численности работников предприятия по категориям, выявлении возможной экономии труда за счет рациональной расстановки кадров, повышения их квалификации, сокращения текучести и закрепления работников на предприятии.
Данные для анализа численности по группам персонала представим в таблице 2.3.5.
Таблица 2.3.5.
Численность работников по группам персонала
|
Показатели |
1996 год |
1997 год |
1998 год |
Темп роста |
Темп роста |
|||
|
чел. |
% к ит. |
чел. |
% к ит. |
чел. |
% к ит. |
к 1997 г. |
к 1996 г. |
|
| Рабочие, в т.ч.: | 17 | 73,9 | 19 | 76,0 | 20 | 76,9 | 105,3 | 117,6 |
| основные | 14 | 60,9 | 16 | 64,0 | 17 | 65,4 | 106,3 | 121,4 |
| вспомогательные | 3 | 13,0 | 3 | 12,0 | 3 | 11,5 | 100,0 | 100,0 |
| Служащие, всего: | 3 | 13,0 | 3 | 12,0 | 3 | 11,5 | 100,0 | 100,0 |
| руководители | 1 | 4,3 | 1 | 4,0 | 1 | 3,8 | 100,0 | 100,0 |
| специалисты | 2 | 8,7 | 2 | 8,0 | 2 | 7,7 | 100,0 | 100,0 |
| Мл. обсл-щий персонал | 3 | 13 | 3 | 12,0 | 3 | 11,5 | 100,0 | 100,0 |
|
ВСЕГО: |
23 |
100 |
25 |
100 |
26 |
100 |
104,0 |
113,0 |
Увеличение численности в 1998 году по сравнению с 1997 годом произошло за счет приема на работу одного основного рабочего, а по сравнению с 1996 годом также за счет приема двух основных рабочих. Увеличение численности основных рабочих было вызвано открытием при парикмахерской косметического салона «Каприз», то есть оказанием дополнительных услуг.
Численность руководителей и специалистов, а также младшего обслуживающего персонала в 1998 году по сравнению с двумя прошлыми годами не изменилась. В течение 1996-1998 годов оставалась неизменной численность вспомогательных рабочих. Удельный вес основных рабочих в их общей численности выше, чем вспомогательных, и с каждым годом он увеличивается. Так, при неизменной численности других категорий работников, удельный вес основных рабочих составил:
61% - в 1996 году,
64% - в 1997 году,
65% - в 1998 году.
Данные таблицы 2.3.5. свидетельствуют о прогрессивных сдвигах в структуре кадров. В 1998 году по сравнению с 1996-1997 годами, связанных с увеличением удельного веса рабочих при уменьшении доли служащих.
2.3.4. Анализ производительности труда
Одним из направлений интенсификации производства и роста его эффективности является повышение производительности труда на основе требований в технике и технологии, мобилизации всех технических, организационных, экономических и социальных факторов. Важная роль в решении этой задачи принадлежит анализу производительности труда, при котором изучается достигнутый предприятием уровень производительности, сопоставляются полученные показатели с показателями предыдущих периодов, вскрываются резервы роста производительности труда.
Для анализа используем данные формы № 2, № 5, данные оперативного учета, представленные в таблице 2.3.6.
Таблица 2.3.6.
Анализ динамики производительности труда
|
Показатели |
1996 г. |
1997 г. |
1998 г. |
Темп роста |
|
|
к 97 г,% |
к 96 г, %. |
||||
| 1. Объем реал. услуг, руб. | 978 000 | 1172353,2 | 1009695 | 86,1 | 103,2 |
| 2. Среднесписочная численность работников, чел | 23 | 25 | 26 | 104,0 | 113,0 |
| 3. Среднесписочная численность рабочих, чел | 17 | 19 | 20 | 105,3 | 117,6 |
| 4. Общее число отработанных человеко-дней | 3 690,7 | 4191,.4 | 4 416,0 | 105,4 | 119,7 |
| 5. Общее число отработанных человеко-часов | 29525,6 | 33531,2 | 35 328,0 | 105,4 | 119,7 |
| 6. Среднегодовая выработка 1 работника, .р. | 42521,7 | 46894,1 | 38 834,4 | 82,8 | 91,3 |
| 7. Среднегодовая выработка 1 рабочего, .р. | 57529,4 | 61702,8 | 50 484,8 | 81,8 | 87,8 |
| 8. Удельный вес рабочих в численности персонала, % | 73,9 | 76,0 | 76,9 | 101,2 | 104,1 |
| 9. Среднее число дней, отработанных 1 рабочим за год | 217,1 | 220,6 | 220,8 | 100,1 | 101,7 |
| 10. Средняя продолжительность рабочего дня, час. | 8,00 | 8,00 | 8,00 | 100,0 | 100,0 |
| 11. Среднедневная выработка, руб. | 265,0 | 279,7 | 228,6 | 81,7 | 86,3 |
| 12. Среднечасовая выработка, руб. | 33,1 | 35,0 | 28,6 | 81,7 | 86,3 |
Как следует из таблицы, снижение производительности труда в 1998 году по сравнению с 1997 годом составило 82,8%, средняя выработка одного рабочего – 81,8%.
Снижение производительности труда к предыдущему 1997 году связано со снижением среднечасовой выработки на 19,3%. Небольшое увеличение среднего числа отработанных одним рабочим за год человеко-дней на 0,1% не оказало влияния на рост производительности труда.
О характере влияния основных факторов на изменение производительности труда можно судить по соотношению темпов роста объема услуг, численности работников и числа отработанных человеко-дней и человеко-часов.
Увеличение числа отработанных одним рабочим человеко-дней (105,4%) соответствует увеличению человеко-часов, что означает полное использование внутрисменного фонда рабочего времени и сокращение его потерь. Эта тенденция прослеживается как в 1998 году, так и в предыдущие годы.
О характере изменения среднедневной выработки можно судить по соотношению между темпами роста объема услуг и числа отработанных человеко-дней. О ее снижении в 1998 году по сравнению с 1997 годом на 18,3% свидетельствует уменьшение объема реализации услуг (86,1%) и увеличение отработанного времени в человеко-днях (105,4%).
Таким образом, на МУПБО «Бодрость» наблюдается снижение производительности труда за последний 1998 год деятельности.
2.3.5. Анализ использования рабочего времени
Цель анализа состоит в изыскании резервов роста производительности труда в результате рационального использования рабочего времени, ликвидации или снижения потерь времени и его нерациональных затрат.
Для анализа используем баланс рабочего времени, данные о потерях рабочего времени.
Использование рабочего времени характеризуется показателями, приведенными в таблице 2.3.7.
Таблица 2.3.7.
Использование рабочего времени
|
Показатели |
1996 г. |
По балансу рабочего времени |
По отчету 97 г. |
Отклонение |
|||
|
абс. величина |
в % к итог |
абс. величина |
в % к ит |
абс. величина |
в % к ит |
||
| 1) Табельный фонд рабочего времени, дней | 251 | 251 | 100 | 251 | 100 |
- |
- |
| 2) Неявки на работу, дней, в т.ч.: | 30,4 | 29,5 | 11,8 | 30,2 | 12,0 | 0,7 | 0,26 |
| - очередные отпуска (учебные) | 24,0 | 24,0 | 9,6 | 24,0 | 9,6 | 0 | 0,00 |
| - отпуска в связи с родами | - | - | - | - | - | - | - |
| - по болезни | 3,76 | 5,53 | 2,20 | 2,39 | 0,95 | -3,14 | -1,25 |
| - выполнение гос. обязанностей | - | - | - | - | - | - | |
| - неявки с разрешения администрации | 2,3 | х | х | 3,8 | 1,5 | 3,8 | - |
| - прогулы | 0,3 | х | х | - | - | - | - |
| 3) Явочный фонд рабочего времени, дни | 220,6 | 221,5 | 88,2 | 220,8 | 88,0 | -0,66 | -0,26 |
| 4) Полезный фонд раб. времени, час | 1764,8 | 1771,8 | х | 1766,5 | х | -5,28 | х |
| 5) Средняя продолжительность раб. дня, час. | 8,00 | 8,00 | х | 8,00 | х | - | х |
Как следует из таблицы, табельный фонд рабочего времени использован на 87,97% вместо 88,24% по плану при увеличении неявок на работу на 0,67 дня. Рост неявок связан с увеличением потерь рабочего времени из-за невыходов с разрешения администрации, и это несмотря на уменьшение неявок по болезни. По этим причинам недоиспользовано 0,27% табельного фонда рабочего времени.
Определим общую величину потерь рабочего времени:
Необоснованные отпуска с разрешения администрации: дни – 3,8 * 8 = 30,4 часов.
По сравнению с 1997 годом явочный фонд рабочего времени увеличился на 0,2 дня (220,8 – 220,6), хотя по сравнению с планом он уменьшился. По этому виду резервов улучшения использования рабочего времени по сравнению с 1997 годом наметились положительные изменения. Это объясняется тем, что уменьшились потери рабочего времени по болезни на 1,37 дня (3,76 – 2,39), были ликвидированы прогулы, что прибавило 0,3 дня.
Расширена практика предоставления необоснованных административных отпусков. Так как эти потери в 1997 году возросли по сравнению с балансом рабочего времени на 2,33 дня, а в 1998 году по сравнению с 1997 годом на 1,47 дня (3,8 – 2,33), в результате чего эти потери по сравнению с балансом увеличились на 3,8 дня. Непредвиденная экономия рабочего времени по сравнению с планом на потерях по болезни на 3,14 дня не смогла существенно изменить положения с использованием рабочего времени.
2.3.6. Анализ финансовых результатов деятельности МУПБО «Бодрость»
Задачами анализа являются: выявление тенденций изменения себестоимости, прибыли и рентабельности за три года; определение факторов, влияющих на эти показатели и нахождение резервов снижения себестоимости и роста прибыли и рентабельности производства.
Для анализа используем данные, приведенные в таблице 2.3.8.
Таблица 2.3.8.
Анализ изменения себестоимости, прибыли, рентабельности за 1996-1998 годы.
|
Показатели |
1996 г. |
1997г. |
1998 г. |
Темп роста 98/ 97 |
Темп роста 98/ 96. |
||
|
абс.вел |
% |
абс.вел |
% |
||||
| 1. Объем реализации услуг, .руб. | 978 000 | 1 172 353,2 | 1 009 695 | -162 658,2 | 86,1 | 31 695,0 | 103,2 |
| 2. Полная себестоимость, руб. | 828 000 | 1 042 200 | 914 000 | -128 200,0 | 87,7 | 86 000,0 | 110,4 |
| 3. Затраты на рубль реализации, коп | 84,66 | 88,90 | 90,52 | 1,6 | 101,8 | 5,9 | 106,9 |
| 4. Прибыль, руб. | 150 000,0 | 130 153,2 | 95 695,0 | -34 458,2 | 73,5 | -54 305,0 | 63,8 |
| 5. Прибыль на руб. реализации, коп | 15,3 | 11,1 | 9,5 | -1,6 | 85,6 | -5,9 | 61,8 |
| 6. Рентабельность, % | 18,1 | 12,5 | 10,5 | -2,0 | 84,0 | -7,6 | 58,0 |
Исходя из данных таблицы, следует, что полная себестоимость услуг на МУПБО «Бодрость» в 1998 году снизилась по сравнению с 1997 годом на 12,3%, а по сравнению с 1996 годом – возросла на 10,4% и составила 914 000 руб. Но так как в 1998 году снизился и объем реализации услуг, то затраты на рубль реализации выросли по сравнению с 1997 годом на 1,8%, а по сравнению с 1996 годом – на 6,9%.
Снижение полной себестоимости услуг в 1998 году произошло потому, что с уменьшением объема реализации услуг уменьшились и затраты: на сырье, воду и электроэнергию, на содержание оборудования, на оплату труда работников.
Прибыль на МУПБО «Бодрость» в 1998 году по сравнению с 1997 годом снизилась на 26,5% и составила 95 695 руб., а по сравнению с 1996 годом – на 36,2%. Показатель прибыли на рубль реализации также уменьшился на 14,4% по сравнению с 1997 годом и на 37,9% по сравнению с 1996 годом.
Уровень рентабельности на предприятии снизился с 18,1% в 1996 году до 12,5% в 1997 году (на 5,6%) и еще до 10,5% в 1998 году (на 2,0%). Таким образом, в целом за три года он уменьшился на 7,6% (5,6 + 2,0).
2.3.7. Сравнительная таблица показателей производственной деятельности МУПБО «Бодрость»
Таблица 2.3.9.
Основные технико-экономические показатели деятельности МУПБО «Бодрость» за 1996-1998 годы.
|
Показатели |
1996 г. |
1997 г. |
1998 г. |
Отклонения |
|
|
к 1996 г. |
к 1997 г. |
||||
| 1. Объем реализации услуг, руб. | 978000 | 1172353,2 | 1009695 | 103,2 | 86,1 |
|
2. Среднесписочная численность - работающих |
23 | 25 | 26 | 113 | 104 |
| - рабочих, чел | 17 | 19 | 20 | 117,6 | 105,3 |
|
3. ФОТ, руб - работающих |
196000 | 286700 | 305228 | 129,8 | 88,7 |
| - рабочих | 135240 | 197900 | 214128 | 158,3 | 108,2 |
|
4. Выработка - работника |
42521,7 | 46894,1 | 38834,4 | 91,3 | 82,8 |
| - рабочего, руб. | 57529,4 | 61702,8 | 50484,8 | 87,8 | 81,8 |
|
5. Средняя ЗП, руб. - работника |
8521,7 | 11468 | 11739,5 | 137,8 | 102,4 |
| - рабочего | 7955,3 | 10415,8 | 10705,4 | 158,3 | 119 |
| 6. Полная себестоимость, руб. | 828000 | 1042200 | 914000 | 110,4 | 87,7 |
| 7. Затраты на рубль реализации, коп. | 84,7 | 88,9 | 90,5 | 106,9 | 101,8 |
| 8. Прибыль, руб. | 150000 | 130153,2 | 95695 | 63,8 | 73,5 |
| 9. Уровень рентабельности, % | 18,01 | 12,5 | 10,5 | 58,0 | 84,0 |
2.4. Характеристика производственной инфраструктуры МУПБО «Бодрость»
Результаты деятельности предприятий в значительной мере зависят от организации работы вспомогательных и обслуживающих хозяйств и служб.
Эти звенья предприятия обеспечивают своевременный ремонт оборудования, бесперебойное снабжение основных производственных участков всеми необходимыми видами энергии, организуют рациональное использование транспортных средств и перемещение обрабатываемых изделий в процессе производства и за его пределами, правильное хранение материалов. Успешная работа этих участков создает необходимые условия для совершенной организации основного производства.
Производственная структура МУПБО «Бодрость» была представлена в главе 2.1. обслуживающий и вспомогательный участок на предприятии представлены в виде участка материально-технического снабжения и аварийно-диспетчерской службы. Далее рассмотрим более подробно все элементы производственной инфраструктуры МУПБО «Бодрость».
Проведем анализ организации вспомогательного производства. Как известно, оно включает в себя ремонтное, инструментальное и энергетическое хозяйства. На МУПБО «Бодрость» вспомогательное производство представлено аварийно-диспетчерской службой. Основное ее назначение заключается в восстановлении эксплуатационных качеств оборудования и его своевременном ремонте, в поддержании работоспособного состояния в течение всего периода его эксплуатации, в обеспечении постоянного контроля за его техническим состоянием. Кроме своей основной функции аварийно-диспетчерская служба осуществляет некоторые функции инструментального и энергетического хозяйств. Например, ремонт инструмента и оснастки, контроль состояния энергетических систем и их ремонт.
Руководит службой начальник, в подчинении которого находятся трое рабочих: слесарь-сантехник, электрик и механик.
Основная часть оборудования МУПБО «Бодрость» сосредоточена в прачечной. Поэтому в дальнейшем мы будем рассматривать ее как главный объект ремонтных работ. Характеристика технологического оборудования прачечной МУПБО «Бодрость» представлена в таблице 2.4.1.
Таблица 2.4.1.
Характеристика технологического оборудования прачечной МУПБО «Бодрость»
|
Наименование оборудования |
Количество, шт. |
Загрузочная масса, кг |
Производительность, кг/час |
Время обработки 1 кг белья, час |
Назначение |
| 1. Механическая стиральная машина СМ-10А | 1 | 10 | 12 | 0,8 | Для стирки и полоскания белья в механизированных прачечных |
| 2. Автоматическая стиральная машина КП_122А | 4 | 5 | 6,3 | 0,16 | Для стирки, полоскания, отжима белья в механизированных прачечных |
| 3. Центрифуга КП-211 | 2 | 5 | 37 | 0,03 | Для отжима влаги из белья после его обработки в стиральных машинах |
| 4. Центрифуга КП-217А | 1 | 10 | 60 | 0,02 | Для отжима влаги из белья после его обработки в стиральных машинах |
| 5. Барабан сушильный КП-307А | 3 | 5 | 20 | 0,06 | Для растряски и сушки белья |
| 6. Гладильная машина КЗ 1628-11 | 2 | - | 25 | 0,04 | Для глажения сухого белья |
|
Итого: |
13 |
На предприятии практикуется профилактический ремонт оборудования. аварийно-диспетчерская служба проводит периодические осмотры оборудования, промывки и другие профилактические операции. Два раза в месяц выполняется малый ремонт электрооборудования и один раз в год – средний ремонт продолжительностью 6 часов. В общей сложности, время нахождения оборудования прачечной в ремонте в 1998 году составило: 1008 час. по плану и 292 часа на аварийный ремонт. Рассчитаем коэффициент ремонтного обслуживания (К = 0,78).
Из вышесказанного можно сделать вывод, что существующая на МУПБО «Бодрость» система предупредительного ремонта не соответствует нормативам, регламентирующим очередность и сроки выполнения ремонтных работ. Не составляется график планово-предупредительного ремонта. Для сравнения, в Приложении представим требуемую структуру ремонтного цикла и другие нормативы