Диагностика банкротства по моделям Давыдовой-Беликова
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ПРОГНОЗИРОВАНИЯ ВЕРОЯТНОСТИ БАНКРОТСТВА
1.1 Понятие, виды и причины банкротства предприятий
1.2 Отечественные и зарубежные модели экспресс-прогнозирования вероятности наступления банкротства
1.3 Характеристика моделей Давыдовой-Беликова и Сайфулина-Кадыкова
2. РАСЧЕТ МЕТОДИК ПРОГНОЗИРОВАНИЯ БАНКРОТСТВА
2.1 Расчет вероятности банкротства по модели Сайфулина–Кадыкова
2.2 Расчет вероятности банкротства по модели Давыдовой–Беликова
2.3 Анализ финансового состояния ПУ «Гулливер»
3. ПРЕДЛОЖЕНИЯ ПО УЛУЧШЕНИЮ ФИНАНСОВОГО СОСТОЯНИЯ ПУ «ГУЛЛИВЕР»
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ
ВВЕДЕНИЕ
Банкротство - сложный процесс, который может быть охарактеризован с различных сторон: юридической, управленческой, организационной, финансовой, учетно-аналитической и др. Собственно процедура банкротства представляет лишь завершающую стадию неудачного функционирования предприятия, которой обычно предшествуют стадии нормальной ритмичной работы и финансовых затруднений. С этой точки зрения возможное наступление банкротства является кризисным состоянием предприятия, т.е. оно неспособно осуществлять финансовое обеспечение своей производственной деятельности. В рыночной экономике сформировалась система методов предварительной диагностики и защиты предприятия от банкротства - «Система антикризисного управления», задача которой состоит в диагностике предполагаемого банкротства на ранних стадиях возникновения, что позволяет своевременно отреагировать на проблему и воспользоваться механизмом защиты или обосновать необходимость применения последовательных процедур по реорганизации предприятия. Если эти меры не выводят предприятие из кризиса, не способствуют его финансовому оздоровлению, то оно в добровольном или принудительном порядке прекращает деятельность, начиная ликвидационные процедуры.
Цель антикризисного управления - возобновление платежеспособности и восстановление финансовой устойчивости предприятии Сообразно цели разрабатывается специальная политика антикризисного управления. Как часть общей стратегии предприятия, антикризисное управление заключается в разработке и использовании системы методов предварительной диагностики банкротства и механизмов оздоровления предприятия.
Современная экономическая наука имеет в своем арсенале большое количество разнообразных приемов и методов прогнозирования финансовых показателей, в том числе в плане оценки возможного банкротства. В данной выпускной квалификационной работе рассмотрены три основных подхода к прогнозированию финансового состояния с позиции возможного банкротства предприятия: а) расчет индекса кредитоспособности; б) использование системы формализованных и неформализованных критериев; в) оценка и прогнозирование показателей удовлетворительности структуры баланса.
Актуальность выбранной темы не вызывает сомнений, поэтому цель работы – диагностика вероятности банкротства предприятия ПУ «Гулливер» на основе исследования его финансового состояния предприятия и разработка рекомендаций по финансовому оздоровлению.
Объект исследования – производственно-экономическая деятельность предприятия ПУ «Гулливер». Предмет исследования – процесс диагностирования вероятности банкротства предприятия.
В соответствии с поставленной целью в работе поставлены задачи:
1. Анализ теоретических и прикладных источников по диагностике вероятности банкротства субъектов хозяйствования и антикризисного управления предприятиями.
2. Диагностика банкротства по моделям Сайфулина–Кодекова и Давыдовой–Беликова.
3. Исследование результатов финансово-хозяйственной деятельности и разработка перспективных направлений оптимизации финансовой деятельности предприятия ПУ «Гулливер».
Методы и методики исследования: структурно-динамический анализ баланса; метод коэффициентов; методы прогнозирования возможного банкротства предприятия.
При написании работы использовались учебные пособия и учебники по финансовому менеджменту, антикризисному управлению, экономическому анализу, теории управления, монографии и научные статьи в периодических изданиях. Также использовались нормативно-правовые акты РФ. Для решения вышеперечисленных задач использовалась годовая бухгалтерская отчетность ПУ «Гулливер» за 2004 - 2006 г.г.
1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ПРОГНОЗИРОВАНИЯ ВЕРОЯТНОСТИ БАНКРОТСТВА
1.1 Понятие, виды и причины банкротства предприятий
Переход страны к рыночной экономике обусловил появление в сферах политики и экономики новых формирований и понятий. А если учесть, что переход от одной формы общественного развития и управления государства к другой, даже более прогрессивной, всегда болезнен и отличается нестабильностью прежде всего в экономике, где появляется хаос становления новых организационных форм и таких понятий, как рынок и борьба за него, конкуренция, выживание в сфере бизнеса, естественно появляется угроза банкротства предприятий и вероятность их ликвидации.
Банкротство (финансовый крах, разорение) - это признанная арбитражным судом неспособность должника в полном объеме удовлетворять требования кредиторов по денежным обязательствам и (или) исполнять обязанность по уплате других обязательных платежей. Основным признаком банкротства является неспособность предприятия обеспечить выполнение требований кредиторов в течение трех месяцев со дня наступления сроков платежей. По истечении этого срока кредиторы получают право на обращение в арбитражный суд о признании предприятия-должника банкротом. Банкротство предопределено самой сущностью рыночных отношений, которые сопряжены с неопределенностью достижения конечных результатов и риском потерь [1. С. 198 - 204].
Основным документом, регулирующим юридические аспекты процедуры банкротства, является федеральный закон «О несостоятельности (банкротстве)», первая редакция которого появилась в 1992 г.; в настоящее время закон действует в редакции от 1997 г. Согласно закону под несостоятельностью (банкротством) понимается признанная арбитражным судом или объявленная должником неспособность его в полном объеме удовлетворить требования кредиторов по денежным обязательствам и/или исполнить обязанность по уплате обязательных платежей.
Законом предусмотрены следующие основные процедуры банкротства: наблюдение, внешнее управление, конкурсное производство, мировое соглашение.
Несостоятельность субъекта хозяйствования может быть:
- «несчастной», не по собственной вине, а вследствие непредвиденных обстоятельств (стихийные бедствия, военные действия, политическая нестабильность общества, кризис в стране, общий спад производства, банкротство должников и другие внешние факторы);
- «ложной» (корыстной) в результате умышленного сокрытия собственного имущества с целью избежания уплаты долгов кредиторам;
- «неосторожной» вследствие неэффективной работы, осуществления рискованных операций.
В первом случае государство должно оказывать помощь предприятиям по выходу из кризисной ситуации. Злоумышленное банкротство уголовно наказуемо. Наиболее распространенным является третий вид банкротства. «Неосторожное» банкротство наступает, как правило, постепенно. Для того чтобы вовремя предугадать и предотвратить его, необходимо систематически проводить анализ финансового состояния, который позволит обнаружить «болевые» точки и принять конкретные меры по финансовому оздоровлению экономики предприятия. Предпосылки банкротства многообразны - это результат взаимодействия многочисленных факторов как внешнего, так и внутреннего характера. Банкротство является, как правило, следствием их совместного действия. По данным стран с устойчивой экономической и политической системой, разорение субъектов хозяйствования на 1/3 связано с внешними факторами, на 2/3 - с внутренними.
Внешние факторы.
1. Экономические: кризисное состояние экономики страны, общий спад производства, инфляция, нестабильность финансовой системы, рост цен на ресурсы, изменение конъюнктуры рынка, неплатежеспособность и банкротство партнеров. Одной из причин несостоятельности субъектов хозяйствования может быть неправильная фискальная политика государства или высокий уровень налогообложения.
2. Политические: политическая нестабильность общества, внешнеэкономическая политика государства, разрыв экономических связей, потеря рынков сбыта, изменение условий экспорта и импорта, несовершенство законодательства в области хозяйственного права, антимонопольной политики, предпринимательской деятельности и прочих проявлений регулирующей функции государства.
3. Демографические: численность, состав народонаселения, уровень благосостояния народа, культурный уклад общества, определяющие размер и структуру потребностей и платежеспособный спрос населения.
4. Усиление международной конкуренции в связи с развитием НТП.
Внутренние факторы.
1. Дефицит собственного оборотного капитала как следствие неэффективной основной деятельности или неэффективной инвестиционной политики.
2. Низкий уровень техники, технологии и организации производства.
3. Снижение эффективности использования производственных ресурсов предприятия, его производственной мощности и как результат высокий уровень себестоимости, убытки, «проедание» собственного капитала.
4. Создание сверхнормативных остатков незавершенного строительства, незавершенного производства, производственных запасов, готовой продукции, в связи с чем происходит затоваривание, замедляется оборачиваемость капитала и образуется его дефицит. Это заставляет предприятие залезать в долги и может быть причиной его банкротства.
5. Плохая клиентура предприятия, которая платит с опозданием или не платит вовсе по причине банкротства, что вынуждает предприятие самому залезать в долги. Так зарождается цепное банкротство.
6. Отсутствие сбыта из-за низкого уровня организации маркетинговой деятельности по изучению рынков сбыта продукции, формированию портфеля заказов, повышению качества и конкурентоспособности продукции, выработке ценовой политики.
7. Привлечение заемных средств в оборот предприятия на невыгодных условиях, что ведет к увеличению финансовых расходов, снижению рентабельности хозяйственной деятельности и самофинансирования.
8. Быстрое и неконтролируемое расширение хозяйственной деятельности, в результате чего запасы, затраты и дебиторская задолженность растут быстрее объема продаж. Отсюда появляется потребность в привлечении краткосрочных заемных средств, которые могут превысить чистые оборотные активы (собственный оборотный капитал). В результате предприятие попадает под контроль банков и других кредиторов и может подвергнуться угрозе банкротства [5. С. 116 - 137].
Диагностика банкротства – это прежде всего выявление объекта исследования. В первую очередь, это показатели текущего и перспективного потоков платежей и показатели формирования чистого денежного потока по производственной, инвестиционной и финансовой деятельности предприятия. Не всегда отклонение от формально предписанных значений коэффициентов свидетельствует о необходимости объявления предприятия банкротом. Нередко ликвидация должника-банкрота невыгодна ни кредиторам, ни государству. С этой целью законом предусмотрена процедура восстановления платежеспособности предприятия.
Существует несколько методов оценки и диагностики банкротства предприятия. Ни один из этих методов диагностирования нельзя считать совершенным, но тем не менее они дают возможность оценить степень вероятности банкротства, которая классифицируется как очень высокая, высокая, возможная, очень низкая. С учетом принадлежности результата к одной из этих характеристик переходят ко 2-му этапу диагностики - к определению масштабов кризисного состояния организации, используя 3 его характеристики: легкий кризис, тяжелый кризис, катастрофа. В зависимости от масштабов кризисного состояния организации разрабатывается антикризисный механизм. Заключительный этап диагностики банкротства - изучение основных факторов, обусловливающих кризисное развитие организации. Исследуются только те факторы, входящие в их состав, которые оказывают негативное воздействие на деятельность организации. Степень этого воздействия может быть определена посредством одно- или многофакторных корреляционных моделей. Завершается этап составлением прогноза наиболее колеблющихся и чувствительных негативных факторов, способных вызвать банкротство организации в перспективе. По итогам факторного анализа разрабатывается антикризисный механизм банкротства.
Основная задача диагностики состоит в том, чтобы своевременно распознать и обеспечить принятие таких управленческих решений, которые будут способствовать снижению влияния негативных процессов на состояние объекта. Пусть не для полного предотвращения кризиса, а хотя бы частичной локализации наиболее существенных его проявлений. Содержание и результаты диагностических исследований позволят сделать вывод, что они являются одним из наиболее универсальных средств получения достоверной информации о состоянии и отклонениях в развитии исследуемого объекта.
Они особенно важны в социально-экономических системах, поскольку могут заранее, до момента проявления отрицательных тенденций в каких-либо внутренних или внешних процессах, охватывающих их деятельность, выявить моменты, порождающие подобные тенденции, импульсы и принять соответствующие меры по их ликвидации или снижению степени негативных воздействий. Наибольший эффект от проведения диагностических исследований достигается в том случае, если они носят комплексный поступательный характер [8. С. 19 - 24].
1.2 Отечественные и зарубежные модели экспресс-прогнозирования вероятности наступления банкротства
Одной из первых попыток использовать аналитические коэффициенты для прогнозирования банкротства считается работа У. Бивера, который проанализировал 30 коэффициентов за пятилетний период по группе компаний, половина из которых обанкротилась.
Все коэффициенты были сгруппированы им в шесть групп, при этом исследование показало, что наибольшую значимость для прогнозирования имел показатель, характеризовавший соотношение притока денежных средств и заемного капитала.
В настоящее время для диагностики вероятности банкротства используется несколько подходов, основанных на применении:
а) анализа обширной системы критериев и признаков;
б) ограниченного круга показателей;
в) интегральных показателей.
Все модели условно делятся на две группы:
Зарубежные:
1. Модель Альтмана:
- двухфакторная модель
Z= -0,3877 - 1,0736*КТЛ + 0,579*ЗК/П, (1)
где КТЛ - коэффициент текущей ликвидности;
ЗК - заемный капитал;
П – пассивы.
Если Z>0, то вероятность банкротства высокая, если Z<0, то низкая. Точность этой модели не высокая - 65%.
- пятифакторная модель рассчитывается для ОАО чьи акции котируются на рынке:
Z=1,2*х1 + 1,4*х2 + 3,3*х3 + 0,6*х4 + 1,0*х5, (2)
где х1 – ОА/А;
х2 -НПр/А;
х3 – Пр бал/А;
х4 - УК/КО;
х5 - Вр/А.
Нормативы для Z:
Z 2,99
– вероятность
банкротства
до 10%;
2,99<Z<2,77 – вероятность банкротства не велика от 15 до 20%;
2,77Z<1,81
средняя вероятность
от 35 до 50%;
Z<1,81 – высокая вероятность банкротства от 80 до 100%.
- пятифакторная модель ЗАО или предприятий чьи акции не котируются на рынке:
Z = 0,7*х1 + 0,8*х2 + 3,1*х3 + 0,4*х4 + 1,0*х5, (3)
где х1 – ОА/А;
х2 - НПр/А;
х3 – ПР бал/А;
х4 - СК/КО;
х5 - Вр/А.
Нормативы для Z:
Z
< 1,23 высокая степень
банкротства,
1,23< Z
< 2,89 средняя, Z
 2,89 низкая степень.
Модель Альтмана может быть использована для диагностики риска банкротства и на более продолжительный срок чем 1 год, но точность в этом случае будет снижаться.
2. Модель Бивера:
Таблица 1 – Сравнение расчетных данных с нормативными
| Коэффициенты | Благоприятные | Банкроты за 5 лет | Банкроты на момент |
| группа К1 | 3,3-3,5 | 2,4 | 2 |
| К2 | 0,45 | 0,15 | -0,15 |
| К3 | 0,1 | 0,05 | -0,2 |
| К4 | 0,37-0,40 | 0,5 | 0,8 |
| К5 | 0,40-0,42 | 0,3 | 0,06 |
Группа 1 - движение наличности, группа 2 - коэффициент чистого дохода, группа 3 - коэффициент обязательств к суммарным активам, группа 4 - коэффициент ликвидных активов к суммарным активам, группа 5 - коэффициент ликвидных активов к текущей задолженности.
Составляется расчетная таблица, которая заполняется по результатам сравнения факторных с нормативными.
3. Модель Ж. Конана и М. Голдер:
Q=-0,16*y1 - 0,222*y2 + 0,87*y3 + 0,10*y4 – 0,24*y5 (4)
Q - рассчитываемое значение позволяет определить вероятность задержек платежей фирмы.
y1 - ДС + ДЗ/сумма активов;
y2 - СК + ДО/пассив;
y3 - проценты по оплате кредита/Вр;
y4 - расходы на персонал/ЧПр;
y5 - прибыль до налогообложения/ЗК.
В зависимости от значения Q (от 0,164-0,210) определяется вероятность неплатежеспособности.
4. Модель надзора над ссудами – Чессера, она прогнозирует в случае невыполнения клиентом условий договора о кредите.
Р=1/(1+е ),
где е = 2,718,
Y=- 2,04 - 5,24*х1 +0,005*х2 - 6,65*х3 + 4,4*х4 + 0,079*х5 + 0,102*х6, (5)
р
0,5 - заемщик относится
к группе которая
не выполняет
условия договора,
р < 0,5 - заемщик относится к группе надежных клиентов.
Однако кроме этого расчета при выдаче кредита учитывается множество других факторов.
где х1 – ДС+КФВ/сумма активов;
х2 – Вр/ДС+КФВ;
х3 – Пр бал/сумма активов;
х4 – КО+ДО/сумма актива;
х5 - СК/ сумма активов;
х6 - ОбА/ Вр.
5. Модель Лисса.
Z = 0,063*х1 + 0,092*х2 + 0,057*х3 + 0,001*х4, (6)
где х1 – ОбА/сумма активов;
х2 –Пр бал/сумма актива;
х3 – НПр /сумма активов;
х4 – СК/КО+ДО.
Z
0,037 - нет угрозы
банкротства,
Z<
0,037 - наоборот.
6. Модель Тафлера.
Z = 0,53*х1 + 0,13*х2 + 0,18*х3 + 0,16*х4, (7)
где х1 – Пр бал/КО;
х2 – ОбА/КО+ДО;
х3 – КО/сумма активов;
х4 – Вр/сумма актива.
Z
0,2 - высокая, 0,2 < Z
< 0,3 - средняя, Z
> 0,3 - низкая.
7. Модель Аргенти - эта модель учитывает не только экономические, но и социальные причины банкротства. Исследование в рамках подхода начинается с предложений:
- идет процесс, ведущий к банкротству,
- процесс этот для своего завершения требует нескольких лет,
- процесс может быть разделен на три стадии: недостатки, ошибки, симптомы.
При расчете А-счета конкретной компании необходимо ставить либо количество баллов согласно Аргенти, либо 0 - промежуточные значения не допускаются. Каждому фактору каждой стадии присваивают определенное количество баллов и рассчитывают агрегированный показатель-А-счет.
Отечественные модели.
Начали появляться в 90-х годах, но в них не было необходимости т.к. частная собственность отсутствовала. Модели Давыдова и Беликова, Сайфулина и Кадыкова рассмотрим в п. 2.3. настоящей работы.
1. Модель О.П. Зайцева.
К = 0,25*х1 + 0,1*х2 + 0,2*х3 + 0,25*х4 + 0,1*х5 + 0,1*х6 (8)
где х1 – Уб/СК;
х2 – КЗ/ДЗ;
х3 – КО/ОбА;
х4 – Уб/Вр;
х5 – КО+ДО/СК;
х6 – сумма актива/Вр.
Если Уб нет, то ставится 0.
Рассчитывается х1 - х6 и сравниваются с нормативными значениями. Нормативные значение: х1 =0; х2 =1; х3 =7; х4 =0; х5 =0,7; х6 = х6 в прошлом периоде. Расчетное значение К надо сравнить с К нормативным. Если Кф>Кн вероятность банкротства высокая и наоборот.
2. Модель Казанского государственного технического университета. Эта модель базируется на разработанной ранее официальной методике 498 (1998г.) – утратила свою официальную силу в 2003г. и носит рекомендательный характер.
Методика 498:
- коэффициент текущей ликвидности
КТЛ = ОбА/КО
2;
- обеспеченности собственными оборотными средствами
КСОС =
СОС/Зап
0,1
СОС = 3 + 4 - 1 (СК+ДО-ВА);
- восстановление или утрата платежеспособности
К=[Кт.л.
нач.г.+
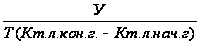 ]/21
(9)
Если рассчитывается восстановление платежеспособности, то У = 6 мес., если рассчитывается утрата платежеспособности , то У = 3 мес. и Т - это продолжительность отчетного периода. По итогам расчета коэффициентов составляется вывод по платежеспособности или неплатежеспособности предприятия. КГТУ предложил свои значения КТЛ с учетом отраслей принадлежности предприятия и их кредитоспособности:
Таблица 2 – Отраслевая дифференциация КТЛ
| Отрасль | КТЛ по кредитоспособности | ||
| 1 класс | 2 класс | 3 класс | |
| 1. промышленность (машиностроение) | >2,0 | 1,0-2,0 | <1,0 |
| 2. торговля | >1,0 | 0,7-1,0 | <0,7 |
| 3. строительство | >0,7 | 0,5-0,7 | <0,5 |
| 4. проектная организация | >0,8 | 0,3-0,8 | <0,3 |
| 5. наука и наукообслуживание | >0,9 | 0,6-0,9 | <0,6 |
Классы кредитоспособности:
- предприятия, имеющие хорошее финансовое состояние (финансовые показатели выше среднеотраслевых, риск не возврата минимален).
- предприятие имеющее удовлетворительное финансовое состояние (финансовые показатели на уровне средних, риск не возврата средний).
- неудовлетворительное финансовое состояние (финансовое показатели ниже среднеотраслевых, высокий риск не возврата кредита).
1.3 Характеристика моделей Давыдовой–Беликова и Сайфулина-Кадыкова
1. Модель диагностики банкротства Давыдовой – Беликова имеет вид:
Z = 8,38*х1 + 1,0*х2 + 0,054*х3 + 0,63*х4,
где х1 =
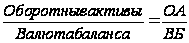 - показывает
долю мобильных
активов в общей
величине имущества
предприятия;
х2 =
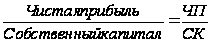 - показывает
удельный вес
прибыли в общей
сумме собственных
источников
финансирования;
х3 –
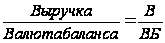 - отношение
выручки, полученной
предприятием
к среднегодовой
величине его
имущества;
х4 –
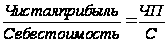 - доля чистой
прибыли в
себестоимости
реализованных
товаров, работ,
услуг предприятия.
Полученные
значения Z-счета
сравниваются
со следующими
критериями:
Z0
– max
степень банкротства
90-100%;
0<Z<0,18 – высокая степень банкротства 60-80%;
0,18<Z<0,32 – средняя степень банкротства 35-50%;
0,32<Z<0,42 – низкая степень банкротства 15-20%;
Z > 0,42 min степень банкротства 10%.
2. Модель диагностики банкротства Сайфулина-Кадыкова имеет вид:
R = 2*х1 + 0,1*х2 + 0,08*х3 + 0,45*х4 + 1,0*х5
где х1 – СОС/МПЗ >0,1;
х2 –ОА/КО;
х3 – Вр/ВБ;
х4 – Чпр/Вр;
х5 – Чпр/СК.
Если R<1,
то предприятие
имеет неудовлетворительное
финансовое
состояние; R
1 - финансовое
состояние
удовлетворительное.
2. РАСЧЕТ МЕТОДИК ПРОГНОЗИРОВАНИЯ БАНКРОТСТВА
2.1 Расчет вероятности банкротства по модели Сайфулина–Кадыкова
Предварительно рассчитаем величину собственных оборотных средств предприятия заполним таблицу исходных данных № 3.
Таблица 3 – Исходные балансовые данные, руб.
| Показатель | 01,01,04 | 01,01,05 | 01,01,06 | 01,01,07 |
| СК | 16064712 | 16044849 | 16044849 | 16044849 |
| ДО | 0 | 0 | 0 | 0 |
| ВОА | 16112957 | 15964573 | 15479188 | 19132233 |
| СОС=СК+ДО-ВОА | -48245 | 80276 | 565661 | -3087384 |
| МПЗ | 1337561 | 1353583 | 1259822 | 2405900 |
| ОА | 5402761 | 5096296 | 4760878 | 4465650 |
| КО | 5451006 | 5016020 | 4195217 | 7553034 |
| ВБ | 21515718 | 21060869 | 20240066 | 23597883 |
Рассчитаем среднегодовые показатели, представленные в таблице 3 и заполним таблицу 4, добавив необходимые для расчетов показатели прибыли и выручки за 2004-2006 гг.
Таблица 4 – Расчетные данные, руб.
| Показатели среднегодовые | 2004 | 2005 | 2006 | динамика |
| СОС | 16015,5 | 322968,5 | -1260862 | -1276877 |
| МПЗ | 1345572 | 1306703 | 1832861 | 487289 |
| ОА | 5249529 | 4928587 | 4613264 | -636265 |
| КО | 5233513 | 4605619 | 5874126 | 640612,5 |
| ВБ | 21288294 | 20650468 | 21918975 | 630681 |
| ЧП | -772101 | 118189 | -1341280 | -569179 |
| Выручка | 27523075 | 27930688 | 20339533 | -7183542 |
| СК | 16054781 | 16044849 | 16044849 | -9931,5 |
На основании таблиц 3 и 4 можно сформулировать следующие выводы:
- величина собственного капитала ПУ «Гулливер» в течение исследуемого периода уменьшилась на 9931,5 руб.;
- общая величина имущества (ВБ – валюта баланса) выросла на 630681 руб.;
- сумма запасов предприятия также увеличилась на 487289 руб.;
- в целом сумма оборотных активов предприятия уменьшилась на 636265 руб., увеличение общей суммы активов предприятия произошло за счет роста суммы внеоборотных активов на 3019276 руб.;
- сумма краткосрочных обязательств предприятия выросла к 2006 г. по сравнению с 2004 г. на 640612,5 руб.;
- в 2006 г. произошло резкое уменьшение суммы выручки, полученной предприятием, по сравнению с 2004 г. это уменьшение составило 7183542 руб.;
- только в 2005 г. предприятие получило прибыль, результатом деятельности предприятия в 2004 и 2006 гг. были убытки.
Рассчитаем значения х1 – х5 и R, представив данные в виде таблицы 5.
Таблица 5 – Расчет вероятности банкротства ПУ «Гулливер» по модели Сайфулина–Кодекова
| диагностика банкротства | 2004 | 2005 | 2006 | динамика |
| СОС/МПЗ | 0,0119 | 0,2472 | -0,6879 | -0,6998 |
| ОА/КО | 1,0031 | 1,0701 | 0,7854 | -0,2177 |
| Выручка/ВБ | 1,2929 | 1,3525 | 0,9279 | -0,3649 |
| ЧП/Выручка | -0,0281 | 0,0042 | -0,0659 | -0,0379 |
| ЧП/СК | -0,0481 | 0,0074 | -0,0836 | -0,0355 |
| R = 2*х1+0,1*х2+0,08*х3+0,45*х4+1,0*х5 | 0,1668 | 0,7188 | -1,3363 | -1,5032 |
Значение R-критерия вероятности банкротства меньше 1 на протяжении всего исследуемого периода:
R2004 = 0,1668 < 1
R2005 = 0,7188 < 1
R2006 = -1,3363 < 1
И если в 2005 г. наблюдалось увеличение показателя (скорее всего объясняется полученной чистой прибылью), то в 2006 г. значение R-критерия становится отрицательным. Таким образом, на основании расчетов согласно модели Сайфулина–Кодекова можно утверждать, что в течение всего исследуемого периода 2004-2006 гг. у предприятия ПУ «Гулливер» было неудовлетворительное финансовое состояние.
Ухудшения прогноза банкротства в случае ПУ «Гулливер» произошло в результате:
- снижения доли собственных источников в формировании имущества предприятия – уменьшения значения СОС;
- больший темп прироста краткосрочных обязательств предприятия по сравнению с приростом оборотных активов;
- уменьшение выручки;
- наличие убытков, как результатов финансово-хозяйственной деятельности ПУ «Гулливер» в 2004 и 2006 гг.
Улучшение ситуации произошло в результате:
- отсутствия у предприятия ПУ «Гулливер» долгосрочных обязательств;
- рост общей величины имущества предприятия;
- стабильное значение собственного капитала, незначительная доля заемных источников финансирования.
Предприятию ПУ «Гулливер» необходимо улучшить значение показателя СОС, отрицательная величина которого сложилась в результате превышения суммы внеоборотных активов над суммой собственного капитала. Для увеличения показателя СОС предприятию можно порекомендовать реализовать часть устаревшего или неиспользуемого оборудования, а полученные в результате средства несомненно повлияют на конечный финансовый результат деятельности предприятия.
2.2 Расчет вероятности банкротства по модели Давыдовой–Беликова
Для расчета вероятности банкротства ПУ «Гулливер» по модели диагностики банкротства Давыдовой – Беликова заполним таблицу предварительных расчетов 6.
Таблица 6 – Исходные данные1
| Показатели | 2004 | 2005 | 2006 | динамика |
| ОА | 5249529 | 4928587 | 4613264 | -636265 |
| ВБ | 21288294 | 20650468 | 21918975 | 630681 |
| ЧП | -772101 | 118189 | -1341280 | -569179 |
| СК | 16054781 | 16044849 | 16044849 | -9931,5 |
| Выручка | 27523075 | 27930688 | 20339533 | -7183542 |
| Себестоимость | 27470280 | 26878349 | 20015374 | -7454906 |
Рассчитаем значения х1 – х4 и Z-счета, для этого составим таблицу 7.
Таблица 7 – Диагностика вероятности банкротства ПУ «Гулливер» по модели Давыдовой-Беликова
| диагностика банкротства | 2004 | 2005 | 2006 | динамика |
| ОА/ВБ | 0,2466 | 0,2387 | 0,2105 | -0,0361 |
| ЧП/СК | -0,0481 | 0,0074 | -0,0836 | -0,0355 |
| Выручка/ВБ | 1,2929 | 1,3525 | 0,9279 | -0,3649 |
| ЧП/Себестоимость | -0,0281 | 0,0044 | -0,0670 | -0,0389 |
| Z = 8,38*х1+1,0*х2+0,054*х3+0,63*х4 | 2,0705 | 2,0832 | 1,6880 | -0,3824 |
Сравним полученные значения Z-счета со следующими критериями:
Z0
– max
степень банкротства
90-100%;
0<Z<0,18 – высокая степень банкротства 60-80%;
0,18<Z<0,32 – средняя степень банкротства 35-50%;
0,32<Z<0,42 – низкая степень банкротства 15-20%;
Z > 0,42 min степень банкротства 10%.
В случае ПУ «Гулливер» соотношения для всех исследуемых периодов больше нормативного значения Z-критерия 0,42.
Таким образом вероятность банкротства предприятия по данной методике минимальна – менее 10% на протяжении 2004-2006 гг.
Отрицательным моментом является тенденция к снижению критериального показателя в 2006 г., т.е. повышение вероятности банкротства к 2007 г.
Согласно полученных данных, можно сделать вывод, что по результатам работы за последние 3 года предприятие ПУ «Гулливер» ухудшило свое финансовое состояние, скачки и уменьшения значений отдельных коэффициентов следует отнести к отрицательной работе предприятия. Увеличение величины запасов, повлекшее рост кредиторской задолженности говорит о неэффективности финансовой политики предприятия. Как результат такого ведения хозяйственной деятельности - потеря текущей платежеспособности требует принятия немедленных мер по финансовому оздоровлению предприятия.
Если наметившиеся в 2006 г. тенденции будут сохраняться, то можно утверждать, что предприятие не сможет эффективно функционировать, т.е. наступит реальная угроза банкротства, что противоречит самой цели создания ПУ «Гулливер».
2.3 Анализ финансового состояния ПУ «Гулливер»
2.3.1 Горизонтальный и вертикальный анализ баланса
Проанализируем структуру активов и пассивов предприятия, для этого составим следующие таблицы:
Таблица 8 – Структура активов ПУ «Гулливер»
| Вид актива | 2004 г. | 2005 г. | 2006 г. | Отклонение 2006 к 2004 | ||||
| руб. | % | руб. | % | руб. | % | руб. | % | |
| Основные средства | 15795110 | 74,997 | 15418450 | 76,178 | 16000357 | 67,804 | 205247 | -7,19 |
| в т.ч. здания, машины, оборудование | 1647938 | 7,8246 | 1623925 | 8,0233 | 2837459 | 12,024 | 1189521 | 4,19 |
| Незавершенное стр-во | 169463 | 0,8046 | 60738 | 0,3001 | 3131876 | 13,272 | 2962413 | 12,46 |
| Внеоборотные активы | 15964573 | 75,802 | 15479188 | 76,478 | 19132233 | 81,076 | 3167660 | 5,27 |
| Запасы | 1353583 | 6,427 | 1259822 | 6,2244 | 2405900 | 10,195 | 1052317 | 3,76 |
| в т.ч. сырье. материалы | 740677 | 3,5168 | 696770 | 3,4425 | 1488871 | 6,3093 | 748194 | 2,79 |
| затраты в НП | 0 | 0 | 0 | 0 | 3994 | 0,0169 | 3994 | 0,016 |
| гот. продукция | 593593 | 2,8185 | 510325 | 2,5214 | 761273 | 3,226 | 167680 | 0,407 |
| расходы буд. периодов | 19313 | 0,0917 | 52727 | 0,2605 | 151762 | 0,6431 | 132449 | 0,551 |
| НДС | 82453 | 0,3915 | 36996 | 0,1828 | 272440 | 1,1545 | 189987 | 0,763 |
| Дебиторская задол-ть | 2959702 | 14,053 | 3285992 | 16,235 | 1715285 | 7,2688 | -1244417 | -6,78 |
| в т.ч. покупатели | 2925690 | 13,892 | 3115940 | 15,395 | 1565890 | 6,6357 | -1359800 | -7,25 |
| расчеты с бюджетом | 18360 | 0,0872 | 18360 | 0,0907 | 0 | 0 | -18360 | -0,09 |
| прочие дебиторы | 15652 | 0,0743 | 151692 | 0,7495 | 149395 | 0,6331 | 133743 | 0,559 |
| Денежные средства | 700558 | 3,3263 | 178068 | 0,8798 | 72025 | 0,3052 | -628533 | -3,02 |
| в т.ч. касса | 2444 | 0,0116 | 3525 | 0,0174 | 1829 | 0,0078 | -615 | -0,01 |
| расчетные счета | 693114 | 3,291 | 169543 | 0,8377 | 70196 | 0,2975 | -622918 | -2,99 |
| прочие ден. средства | 5000 | 0,0237 | 5000 | 0,0247 | 0 | 0 | -5000 | -0,02 |
| Оборотные активы | 5096296 | 24,198 | 4760878 | 23,522 | 4465650 | 18,924 | -630646 | -5,27 |
| ИТОГО АКТИВЫ | 21060869 | 100 | 20240066 | 100 | 23597883 | 100 | 2537014 | 0 |
Как видно из таблицы 8, на исследуемом предприятии сложилась не вполне удовлетворительная структура активов: слишком большая доля внеоборотных и ее продолжающийся рост, хотя оптимальное соотношение между ВОА и ОА составляет 50:50.
Но есть и положительные моменты – снижение доли дебиторской задолженности (как в абсолютном, так и в относительном выражении) наряду с ростом запасов.
Несомненно у предприятия недостаточно средств в обороте, особенно высоколиквидных.
Также настораживает рост незавершенного строительства, несомненно это недостаток инвестиционной политики предприятия.
Таблица 9 – Структура пассивов ПУ «Гулливер»
| Вид пассива | 2004 г. | 2005 г. | 2006 г. | Отклонение | ||||
| руб. | % | руб. | % | руб. | % | руб. | % | |
| Добавочный капитал | 16044849 | 76,18 | 16044849 | 79,27 | 16044849 | 67,99 | 0 | -8,19 |
| Целевое финансирование | 19863 | 0,094 | 0 | 0 | 0 | 0 | -19863 | -0,09 |
| Собственный капитал | 16064712 | 76,28 | 16044849 | 79,27 | 16044849 | 67,99 | -19863 | -8,28 |
| Кредиторская задолженность | 2737331 | 13 | 1872988 | 9,254 | 1753043 | 7,429 | -984288 | -5,56 |
| - поставщикам | 2527517 | 12 | 331679 | 1,639 | 176479 | 0,748 | -2351038 | -11,25 |
| - персоналу | 83185 | 0,395 | 93599 | 0,462 | 351721 | 1,49 | 268536 | 1,095 |
| - внебюджетным фондам | 65443 | 0,311 | 22886 | 0,113 | 213683 | 0,906 | 148240 | 0,594 |
| - бюджету | 61186 | 0,291 | 183394 | 0,906 | 194658 | 0,825 | 133472 | 0,534 |
| Прочие кредиторы | 0 | 0 | 1241430 | 6,134 | 816502 | 3,46 | 816502 | 3,46 |
| Доходы буд. периодов | 0 | 0 | 0 | 0 | 57963 | 0,246 | 57963 | 0,246 |
| Прочие обязательства | 2713675 | 12,88 | 3143032 | 15,53 | 2384211 | 10,1 | -329464 | -2,78 |
| Заемный капитал | 5451006 | 25,88 | 5016020 | 24,78 | 4195217 | 17,78 | -1255789 | -8,10 |
| ИТОГО ПАССИВЫ | 21060869 | 100 | 20240066 | 100 | 23597883 | 100 | 2537014 | 0 |
В целом соотношение между собственным и заемным капиталом можно считать удовлетворительным. Хотя соотношение 50:50 позволяет использовать заемные средства более полно, главное при этом следить за их своевременным возвратом, чтобы избежать уплаты штрафов и пеней.
2.3.2 Анализ финансовых результатов
Анализ доходов и расходов предприятия проведем с помощью анализа денежных потоков предприятия ПУ «Гулливер». Основная цель анализа денежных потоков: выявить уровень достаточности денежных средств, необходимых для нормального функционирования предприятия; определить эффективность и интенсивность их использования в процессе операционной, инвестиционной и финансовой деятельности; и изучить факторы и спрогнозировать сбалансированность и синхронизацию притока и оттока денежных средств по объему и времени для обеспечения текущей и перспективной платежеспособности предприятия. Для обеспечения эффективного управления денежными потоками целесообразно осуществлять их классификацию по различным признакам, методический подход к которой наиболее подробно освещен в работах И.А.Бланка:
1. По направленности движения денежных средств выделяют следующие виды денежных потоков:
- положительный денежный поток (приток денежных средств);
- отрицательный денежный поток (отток денежных средств).
2. По методу исчисления объема:
- валовой денежный поток - это все поступления или вся сумма расходования денежных средств в анализируемом периоде времени;
- чистый денежный поток (ЧДП), который представляет собой разность между положительным (ПДП) и отрицательным (ОДП) потоками денежных средств в анализируемом периоде времени: ЧДП = ПДП - ОДП. ЧДП может быть как положительной, так и отрицательной величиной.
3. По видам деятельности: денежный поток от операционной деятельности (отражает поступление денежных средств от покупателей и выплаты денег поставщикам, зарплаты персоналу, налоговых платежей, отчислений органам соцстраха и т.д.); денежный поток от инвестиционной деятельности - это поступления и расходования денежных средств, связанные с процессом реального и финансового инвестирования; денежный поток от финансовой деятельности - это