Банкротство и санация предприятия
2.3 Меры по восстановлению платежеспособности организации
Для восстановления платежеспособности должника могут приниматься следующие меры:
ликвидация дебиторской задолженности;
исполнение обязательств должника собственником имущества должника - унитарного предприятия или третьим лицом (третьими лицами);
предоставление должнику финансовой помощи из специализированного фонда при органе государственного управления по делам о банкротстве;
перепрофилирование производства;
закрытие нерентабельных производств;
продажа части имущества должника;
уступка требования должника;
предоставление должнику в установленном порядке дотаций, субсидий, субвенций;
продажа предприятия должника (далее - предприятие);
применение иных способов.
Рассмотрим процедуру продажи предприятия.
Продажа предприятия может быть предусмотрена планом санации, если она позволяет наиболее эффективно по сравнению с другими мерами по восстановлению платежеспособности должника достигнуть целей санации и не противоречит государственным или общественным интересам. Решение о включении в план санации положения о возможности продажи предприятия принимается после проведения назначенной хозяйственным судом экспертизы, определившей финансовое состояние должника и возможные последствия продажи предприятия, за исключением случаев, если стоимость проведения соответствующей экспертизы составляет более одной десятой стоимости имущества должника, удостоверенной специалистом по оценке имущества, или рыночной стоимости этого имущества и если иное не предусмотрено законодательными актами.
При продаже предприятия отчуждается единый имущественный комплекс, включающий все виды имущества, предназначенного для осуществления предпринимательской деятельности должника, в том числе здания, сооружения, оборудование, инвентарь, сырье, продукцию, права требования, а также права на обозначения, индивидуализирующие должника, его продукцию, работы и услуги (фирменное наименование, товарные знаки, знаки обслуживания), иные исключительные права, принадлежащие должнику, за исключением прав и обязанностей, которые не могут быть переданы другим лицам, а также земельные участки в соответствии с земельным законодательством.
При продаже предприятия, осуществляемой в соответствии с настоящей статьей, платежные обязательства должника, существующие на дату принятия хозяйственным судом заявления о банкротстве должника, не включаются в состав предприятия.
Сумма, вырученная от продажи предприятия, включается в состав имущества должника.
Продажа предприятия производится путем проведения открытых торгов (далее - торги).
Управляющий выступает как организатор торгов или привлекает в установленном законодательством порядке по решению хозяйственного суда для этой цели специализированную организацию, оплата услуг которой производится за счет имущества должника в размере, определяемом хозяйственным судом. Специализированная организация, проводящая торги, не может быть заинтересованным лицом в отношении должника, кредитора или управляющего.
Объявление о продаже предприятия на торгах передается управляющим для опубликования в печатном органе Высшего Хозяйственного Суда Республики Беларусь, печатном органе органа государственного управления по делам о банкротстве или иных средствах массовой информации не менее чем за тридцать дней до даты проведения торгов.
Предприятие, не проданное на первых торгах, может быть выставлено на повторные торги. При этом начальная цена предприятия, выставляемого на повторные торги, может быть снижена по ходатайству собрания кредиторов или комитета кредиторов хозяйственным судом в порядке, установленном законодательством.
При наличии согласия собрания кредиторов или комитета кредиторов предприятие может быть продано без проведения повторных торгов. Торги проводятся в форме аукциона, за исключением случаев, предусмотренных настоящим Законом.
Если вырученная от продажи предприятия сумма недостаточна для удовлетворения требований кредиторов в полном объеме, управляющий предлагает кредиторам заключить мировое соглашение, о чем уведомляет прокурора и (или) специально уполномоченный орган.
Одним из способов восстановления является так же продажа части имущества должника
После принятия хозяйственным судом решения о санации управляющий вправе в соответствии с планом санации приступить к продаже части имущества должника на торгах в соответствии с законодательством. Торги проводятся в форме аукциона.
Ограниченно оборотоспособное имущество должника может быть продано только на закрытых торгах.
В закрытых торгах принимают участие лица, которые в соответствии с законодательными актами могут иметь на праве собственности или ином вещном праве соответствующее ограниченно оборотоспособное имущество.
Управляющий может выступать как организатор торгов или в установленном законодательством порядке по решению хозяйственного суда поручить их проведение специализированной организации на основании договора. Специализированная организация, проводящая торги, не может быть заинтересованным лицом в отношении должника, кредитора или управляющего.
Начальная цена части имущества должника, выставляемой на торги, устанавливается по ходатайству управляющего хозяйственным судом.
Лицо, являющееся победителем торгов, обязано оплатить приобретенную часть (части) имущества должника в срок, предусмотренный протоколом или договором купли-продажи, заключенным по итогам торгов, но не позднее одного месяца со дня проведения торгов.
Часть имущества должника, не проданная на первых торгах, выставляется на повторные торги, если иное не предусмотрено планом санации. При этом начальная цена указанного имущества может быть снижена по ходатайству управляющего хозяйственным судом:
не более чем на десять процентов - без согласия собрания кредиторов или комитета кредиторов;
более чем на десять процентов - с согласия собрания кредиторов или комитета кредиторов.
При наличии согласия собрания кредиторов или комитета кредиторов часть имущества должника, не проданная на повторных торгах, может быть реализована управляющим без проведения торгов на основании заключенного договора купли-продажи, если иное не предусмотрено законодательством.
3 ПРИЗНАНИЕ ОРГАНИЗАЦИИ БАНКОТОМ И ЕЁ ЛИКВИДАЦИЯ
3.1 Основание признания предприятия банкротом
Производство по делу о банкротстве возбуждается хозяйственным судом на основании заявления о банкротстве должника.
Заявление о банкротстве должника в связи с неисполнением им обязанности по уплате обязательных платежей может быть подано в хозяйственный суд органом государственного управления по делам о банкротстве, а также налоговым или иным уполномоченным органом.
Дела о банкротстве юридических лиц и индивидуальных предпринимателей рассматриваются хозяйственным судом в порядке, установленном Хозяйственным процессуальным кодексом Республики Беларусь, с учетом особенностей, предусмотренных законом «Об экономической несостоятельности (банкротстве)» и иными законодательными актами о банкротстве.
Дела о банкротстве юридических лиц и индивидуальных предпринимателей рассматриваются хозяйственным судом в соответствии с правилами подсудности, установленными Хозяйственным процессуальным кодексом Республики Беларусь.
В соответствии с Законом «Об экономической несостоятельности (банкротстве)» право обратиться в хозяйственный суд с указанным заявлением имеют конкурсные кредиторы:
должник;
управляющий (временный управляющий);
конкурсные кредиторы;
налоговые и иные уполномоченные органы;
местный исполнительный и распорядительный орган по месту нахождения должника - юридического лица;
прокурор в случае рассмотрения дела о банкротстве по его заявлению и в иных случаях, предусмотренных законодательством;
орган государственного управления по делам о банкротстве в случаях, предусмотренных законом;
иные лица в случаях, предусмотренных законом.
Перечисленные лица имеют право направить в хозяйственный суд заявление об отзыве у организации лицензии, если могут подтвердить, что у организации обнаружены признаки банкротства, указанные в Законе. Это значит, что к заявлению следует приложить документы, доказывающие, с одной стороны, наличие денежных обязательств организации перед заявителем, с другой — что их размер соответствует критериям банкрота.
Когда в хозяйственный суд поступает заявление о признании банкротом организацию, судья, прежде всего (до возбуждения производства по делу о банкротстве) предлагает представить либо заключение о целесообразности отзыва у организации лицензии, либо, если лицензия уже отозвана, копию соответствующего приказа.
Помимо документов, прилагаемых к исковому заявлению в соответствии с Хозяйственным процессуальным кодексом Республики Беларусь, к заявлению кредитора прилагаются документы, подтверждающие:
обязательства должника перед кредитором, а также наличие и размер задолженности по указанным обязательствам;
основания для подачи заявления кредитора;
иные обстоятельства, на которых основывается заявление кредитора.
Если заявление кредитора подписано представителем кредитора, то к заявлению прилагаются доверенность или иной документ, удостоверяющие полномочия на подачу такого заявления.
К заявлению кредитора также прилагаются (при их наличии) решения общего и (или) хозяйственного судов, рассматривавших требования кредитора к должнику, а также исполнительные документы.
Заявление о банкротстве должника, подаваемое налоговым или иным уполномоченным органом, выступающим от имени кредиторов - Республики Беларусь, административно-территориальной единицы Республики Беларусь, по обязательным платежам, должно отвечать требованиям, предусмотренным для заявления кредитора.
К заявлению о банкротстве должника - юридического лица, подаваемому налоговым или иным уполномоченным органом, прилагаются документы, содержащие доказательства принятия мер по взысканию в установленном законодательством порядке задолженности по обязательным платежам.
С момента принятия заявления о банкротстве должника в целях проверки наличия оснований для возбуждения конкурсного производства и обеспечения сохранности имущества должника хозяйственным судом устанавливается защитный период, продолжительность которого не может превышать трех месяцев.
При введении защитного периода в определении хозяйственного суда о возбуждении производства по делу о банкротстве должника указывается о назначении временного управляющего, а также указывается дата рассмотрения хозяйственным судом заявления для решения вопроса о возбуждении в отношении должника конкурсного производства и подготовке дела к судебному разбирательству. В определении могут быть также указаны меры по обеспечению требований кредиторов.
Если при принятии заявления о банкротстве должника невозможно определить кандидатуру временного управляющего, хозяйственный суд выносит определение о назначении временного управляющего не позднее трех дней со дня принятия указанного заявления.
Кроме того, необходимо принять во внимание, что при рассмотрении дела о банкротстве должника — юридического лица применяются следующие процедуры банкротства:
- наблюдение — процедура обеспечения сохранности имущества должника и проведения анализа финансового состояния должника (предполагает назначение временного управляющего);
- внешнее управление (судебная санация) — процедура, имеющая целью восстановление платежеспособности должника (предполагает передачу прав управления должником внешнему управляющему);
- конкурсное производство — процедура, имеющая целью соразмерное удовлетворение требований кредиторов ликвидируемого должника (предполагает назначение хозяйственного управляющего, ликвидатора);
- мировое соглашение — утверждаемое арбитражным судом соглашение между комитетом кредиторов' и должником, содержащее положения о размерах, порядке и сроках исполнения обязательств должника и/или прекращении таких обязательств тем или иным законным способом, а также иные условия, которое может быть заключено между сторонами на любой стадии рассмотрения дела о банкротстве (но только после погашения долгов кредиторам 1-й и 2-й очередей) и тем самым становится основанием для прекращения производства по делу о банкротстве на этапах наблюдения или внешнего управления, а на этапе конкурсного производства — основанием для того, чтобы решение о признании должника банкротом и об открытии конкурсного производства не исполнялось.
3.2 Процедуры ликвидации организации (временное управление,
конкурсное производство)
Хозяйственный суд, принявший заявление о признании организации банкротом, в своем определении по этому вопросу указывает ввести в организации процедуру наблюдения и назначить лицо, которому будет поручено наблюдение, — временного управляющего
Последствия введения наблюдения
1. Введение наблюдения не является основанием для обязательного отстранения руководителя и иных органов управления должника. Они могут продолжать выполнять свои полномочия, но с ограничениями, указанными ниже.
2. Органы управления должника с согласия временного управляющего могут совершать только такие сделки, которые связаны с:
передачей недвижимого имущества в аренду, залог, внесением названного имущества в качестве вклада в уставные капиталы хозяйственных обществ и товариществ или распоряжением таким имуществом иным образом;
распоряжением иным имуществом должника, балансовая стоимость которого составляет более 10% активов должника;
получением и выдачей займов (кредитов), выдачей поручительств и гарантий, уступкой прав требований, переводом долга, а также учреждением доверительного управления имуществом должника.
3. Органы управления должника не вправе принимать решения о: его реорганизации и ликвидации; создании юридических лиц или об участии в иных юридических лицах; создании филиалов и представительств; выплате дивидендов; размещении облигаций и иных эмиссионных ценных бумаг; выходе из состава участников должника — юридического лица; приобретении у акционеров ранее выпущенных акций.
4. Хозяйственный суд вправе отстранить руководителя должника от должности, в случае если тот не принимает необходимых мер к сохранению имущества должника, чинит препятствия работе временного управляющего, допускает иные нарушения требований законодательства. В этом случае исполнение обязанностей руководителя должника возлагается на временного управляющего.
5. С момента введения наблюдения арест имущества и иные ограничения должника по распоряжению принадлежащим ему имуществом могут быть наложены исключительно в рамках процесса о банкротстве.
Временный управляющий назначается хозяйственным судом из числа кандидатур, предложенных кредиторами, а при их отсутствии — из числа лиц, зарегистрированных в хозяйственном суде в качестве хозяйственных управляющих, и действует либо до введения внешнего управления и назначения внешнего управляющего, либо до признания должника банкротом и принятия решения об открытии конкурсного производства и назначении конкурсного управляющего, либо до утверждения мирового соглашения, либо до принятия решения об отказе в признании должника банкротом.
Временный управляющий имеет право:
предъявлять в хозяйственный суд от своего имени требования о признании недействительными сделок, а также о применении последствий недействительности ничтожных сделок, заключенных или исполненных должником с нарушением требований, установленных Законом;
обращаться в хозяйственный суд с ходатайством принять дополнительные меры к обеспечению сохранности имущества должника;
обращаться в хозяйственный суд с ходатайством об отстранении руководителя должника от должности;
получать любую информацию и документы, касающиеся деятельности должника.
Временный управляющий обязан:
принимать меры к обеспечению сохранности имущества должника;
анализировать финансовое состояние должника;
определять наличие признаков фиктивного и/или преднамеренного банкротства должника;
устанавливать кредиторов должника и определять размеры их требований,
уведомлять кредиторов о возбуждении дела о банкротстве;
созвать первое собрание кредиторов.
По окончании наблюдения временный управляющий представляет в хозяйственный суд отчет о своей деятельности, сведения о финансовом состоянии должника и предложения о возможности/невозможности восстановления его платежеспособности.
Окончание наблюдения
1. Хозяйственный суд на основании решения первого собрания кредиторов, если иное не вытекает из существа дела, принимает решение признать должника банкротом и открыть конкурсное производство, или выносит определение о введении внешнего управления, или утверждает мировое соглашение.
2. Если первое собрание кредиторов не приняло решения о введении внешнего управления или о заключении мирового соглашения либо ни одно из таких решений не представлено в хозяйственный суд в установленный срок, то хозяйственный суд, убедившись в наличии признаков банкротства, принимает решение об этом и соответственно об открытии конкурсного производства.
3. Даже если первое собрание кредиторов приняло решение обратиться с ходатайством о признании должника банкротом и об открытии конкурсного производства либо если ни одно решение собрания не представлено в хозяйственный суд, то последний вправе вынести определение о введении внешнего управления в случаях: когда имеются основания полагать, что решение собрания принято в ущерб большинству кредиторов и установлена реальная возможность восстановления платежеспособности должника; когда после проведения собрания появились обстоятельства, дающие основания полагать, что платежеспособность должника может быть восстановлена; в иных случаях, предусмотренных Законом.
4. Наблюдение прекращается с момента признания хозяйственным судом должника банкротом и открытия конкурсного производства или введения внешнего управления, или утверждения мирового соглашения. Временный управляющий продолжает исполнять свои обязанности до момента назначения внешнего управляющего или конкурсного управляющего.
Решение хозяйственного суда о признании должника банкротом означает решение открыть в отношении данного должника конкурсное производство. Срок конкурсного производства, как правило, не превышает 1 года. Впрочем, хозяйственный суд вправе продлить его на 6 и больше месяцев.
С момента принятия хозяйственным судом решения о признании должника банкротом и об открытии конкурсного производства:
• срок исполнения всех денежных обязательств, а также отсроченных обязательных платежей должника считается наступившим;
• прекращается начисление неустоек (штрафов, пени), процентов и иных финансовых санкций по всем видам задолженности должника;
• сведения о финансовом состоянии должника перестают относиться к сведениям, носящим конфиденциальный характер либо являющимся коммерческой тайной;
• снимаются ранее наложенные на имущество должника аресты и иные ограничения на распоряжение указанным имуществом. Наложение новых арестов на данное имущество и введение иных ограничений в этой части не допускается;
• все требования к должнику могут быть предъявлены только в рамках конкурсного производства.
С этого момента органы управления должника отстраняются от управления и распоряжения имуществом (если они не были отстранены ранее).
Конкурсный управляющий — лицо, назначаемое хозяйственным судом для проведения конкурсного производства и выполнения связанных с этим иных полномочий. По ходатайству конкурсного управляющего, если оно одобрено собранием или комитетом кредиторов, хозяйственный суд может назначить несколько таких управляющих.
Конкурсный управляющий действует до завершения конкурсного производства.
С момента назначения конкурсного управляющего к нему переходят все полномочия по управлению делами должника, в том числе по распоряжению его имуществом.
Если решение о признании должника банкротом принято по окончании наблюдения, то с момента назначения конкурсного управляющего полномочия органов управления должника прекращаются. Последние в течение 3 дней с момента назначения конкурсного управляющего передают ему бухгалтерскую и иную документацию, печати и штампы, материальные и иные ценности должника.
Конкурсный управляющий, в частности:
принимает имущество должника, проводит его инвентаризацию и оценку (привлекая оценщиков и иных специалистов с оплатой их услуг за счет имущества должника, если иное не установлено собранием или комитетом кредиторов) и принимает меры к обеспечению его сохранности;
анализирует финансовое состояние должника;
предъявляет к третьим лицам, имеющим задолженность перед должником, требования о взыскании;
уведомляет работников должника о предстоящем увольнении;
заявляет возражения по предъявленным к должнику требованиям кредиторов;
отказывается от исполнения договоров должника;
принимает меры, направленные на поиск, выявление и возврат имущества должника, находящегося у третьих лиц;
передает на хранение документы должника, подлежащие обязательному хранению.
Все имущество должника, имеющееся на момент открытия конкурсного производства и выявленное после его начала, составляет конкурсную массу. Из имущества, составляющего конкурсную массу, исключается имущество, изъятое из оборота, имущественные права, связанные с личностью должника, а также иное имущество, предусмотренное Законом.
Конкурсный управляющий обязан использовать в своей деятельности только 1 счет должника в банке или иной кредитной организации (основной счет должника). Другие счета должника подлежат закрытию по мере их обнаружения. Остатки средств с них должны быть перечислены на основной счет должника. На этот счет зачисляются и деньги, поступающие в ходе конкурсного производства.
С основного счета должника ведутся выплаты кредиторам и оплачиваются расходы в следующей очередности.
1. Вне очереди покрываются судебные расходы, расходы, связанные с выплатой вознаграждения хозяйственным управляющим, текущие коммунальные и эксплуатационные платежи должника, а также удовлетворяются требования кредиторов по обязательствам должника, возникшим в ходе наблюдения, внешнего управления и конкурсного производства.
2. Требования кредиторов удовлетворяются в такой очередности:„
1-я очередь — требования граждан, перед которыми должник несет ответственность за причинение вреда жизни и здоровью;
2-я очередь — оплата труда и выплата выходных пособий лицам, работающим по трудовым договорам (контрактам), выплата вознаграждений по авторским договорам;
3-я очередь — требования кредиторов по обязательствам, обеспеченным залогом имущества должника;
4-я очередь — обязательные платежи в бюджет и во внебюджетные фонды;
5-я очередь — требования других кредиторов. С данного счета:
выплачивается вознаграждение конкурсному управляющему;
оплачиваются текущие коммунальные и эксплуатационные платежи;
оплачиваются публикации-сообщения о признании должника банкротом, а также уведомление кредиторов должника;
производятся иные расходы на ведение конкурсного производства.
Конкурсный управляющий в любое время представляет собранию и комитету кредиторов по их требованию отчет об использовании средств должника.
Хозяйственный суд, рассмотрев отчет конкурсного управляющего о результатах проделанной работы, выносит определение о завершении конкурсного производства. Конкурсный управляющий в течение 10 дней с момента вынесения указанного определения должен представить его в орган государственной регистрации юридических лиц. Данное определение является основанием для внесения в государственный реестр юридических лиц записи о ликвидации должника. С момента, когда такая запись сделана, полномочия конкурсного управляющего прекращаются, конкурсное производство считается завершенным, а должник — ликвидированным.
Также существуют другие методы реорганизации предприятий, такие как, слияние и присоединение.
Слияние двух или более юридических лиц представляет собой такой процесс взаимоотношений между ними, в результате которого права и обязанности каждого из них переходят к вновь возникшему юридическому лицу. Это будет означать появление нового предприятия вместо двух или более ранее зарегистрированных и лицензированных, лицензии которых в ходе слияния аннулируются. Новая организация должна пройти государственную регистрацию и лицензирование.
В отличие от этого присоединение одного или нескольких юридических лиц (присоединяемого, присоединяемых) к другому юридическому (присоединяющему) означает: с правовой точки зрения – переход прав и обязанностей первого (первых) к этому другому юридическому лицу; аннулирование лицензии присоединяемого предприятия и его ликвидация как самостоятельного юридического лица и одновременно сохранение присоединившего предприятия с его перерегистрацией ( в его устав вносятся необходимые изменения и дополнения) и оформлением ему новой лицензии или сохранением прежней лицензии.
3.3 Актуальные проблемы и перспективы из практики ликвидации
предприятий
Решение об отзыве или аннулировании лицензии — лишь начало ликвидации предприятия. В Республике Беларусь превосходно освоена техника лишения предприятий лицензий, однако все, что должно следовать вслед за этим, либо вовсе не следует, либо ведется настолько медленно, что ликвидация каждой организации, если указанный процесс вообще удается довести до конца, занимает много лет и сопряжена с большими издержками.
Начало ликвидационных процедур затягивается по многим причинам:
отсутствие у кредиторов заинтересованности подавать в хозяйственный суд иски о несостоятельности организаций, а у самих участников организаций — желания заниматься ликвидацией;
отсутствие у судебных органов практики ведения подобных дел при общей их перегруженности;
затягивание судебных процедур в связи с отсутствием четких методик определения несостоятельности организаций;
отсутствие средств для поддержания функционирования предприятия с момента отзыва лицензии до создания ликвидационной комиссии.
По-прежнему остро стоит проблема с документацией. Она зачастую отсутствует полностью или частично, а то, что удается обнаружить, находится в бессистемном виде. Затрудняет обработку имеющейся информации и отсутствие в организации на начало работы ликвидационной комиссии (ликвидатора, конкурсного управляющего) программы «операционный день» на электронных носителях. При подобном положении дел восстановить более или менее ясную картину работы предприятия практически невозможно.
Немало проблем преподносят ликвидаторам правоохранительные органы, на общение с которыми уходит много времени (подборка документов по запросам органов, подчас не имеющих никакого отношения ни к конкурсному производству, ни к самому данному банку, и др.).
Одна из важнейших задач ликвидаторов — прием и учет требований кредиторов. Оказалось, сделать это совсем не просто. Например, при составлении промежуточного баланса первое, с чем повсеместно сталкиваются, полная или частичная утрата архива первичных документов и отсутствие работающего «операционного дня». Даже там, где архив первичных документов сохранился, он обычно представляет собой нечто такое, что разобрать в разумный срок невозможно. Тем не менее, законы и комитеты кредиторов устанавливают жесткие сроки окончания ликвидационных процедур.
В настоящее время в Республике Беларусь хозяйственным судом принимается большое количество решение о банкротстве с ликвидацией должника. На рисунке 1 и в Приложении А представлены данные за 3 месяца 2007 года. Так по городу Минску суд признал банкротами около 115 организаций с ликвидацией должника.
Как видно из рисунка 1 наибольший удельный вес обанкротившихся предприятий по Республике Беларусь в городе Минске – 46%, наименьший удельный вес занимает Могилёвская область – 5%.
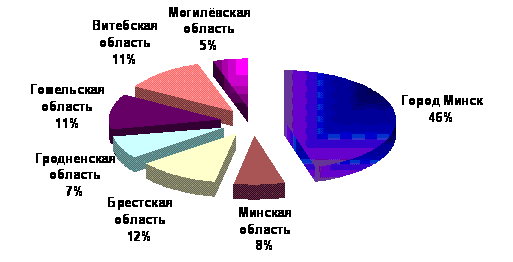
Рисунок 1. Удельный вес обанкротившихся предприятий с ликвидацией должника по Республике Беларусь за 3 месяца 2007 г.
П р и м е ч а н и е. Источник: Собственная разработка.
По сути процедура ликвидации предприятий в Республике Беларусь превратилась в своеобразную форму «предпринимательской» деятельности. Оказалось, дело это достаточно прибыльное, особенно когда ликвидируется организация с реальными активами.
Главным показателем работы ликвидатора можно, видимо, считать его умение прирастить конкурсную массу, подлежащую распределению между кредиторами и вкладчиками. Практика показывает, что в подавляющем большинстве случаев все ограничивается средствами фондов и суммами на корреспондентских счетах, а этого хватает в лучшем случае на платежи 1-й и 2-й очередности. До 5-й очереди непосредственной кредиторской задолженности организации перед юридическими лицами — дело доходит в исключительных случаях. Ликвидаторам пока очень редко удается увеличить конкурсную массу; совсем немного специалистов, способных реально добиться возврата дебиторской задолженности.
4 Диагностика экономической несостоятельности (банкротства) ООО «Камертон»
4.1 Экспресс анализ финансового состояния предприятия
Осуществляя производственную, коммерческую и финансовую деятельность любое предприятие заинтересовано в положительных результатах. Для их достижения руководители должны своевременно выявить и устранить недостатки в финансовой деятельности, являющейся составной частью функционирования всего предприятия в целом. Другими словами, оценивая финансовое состояние предприятия, руководитель выясняет его способность к финансированию своей деятельности. Такая оценка сопровождается использованием финансового анализа. Белорусским предприятиям рекомендуется проводить оценку финансового положения в соответствии с Инструкцией по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности, утвержденной постановлениями Министерства финансов, Министерства экономики и Министерства статистики Республики Беларусь от 14.05.2004 года за № 81/128/65 (далее Инструкция). Основным источником информации для финансового анализа служит Бухгалтерский баланс и приложения к нему. Его значение так велико, что нередко анализ финансового состояния называют анализом баланса.
Проведем экспресс анализ финансового состояния ООО «Камертон». Для расчетов воспользуемся данными Бухгалтерского баланса (Приложения). Анализ финансового состояния рекомендуется в соответствии с инструкцией проводить в следующей последовательности.
Этап 1. Анализ текущей ликвидности и обеспеченности собственными оборотными средствами.
1). Рассчитаем коэффициент текущей ликвидности (К1), который характеризует общую обеспеченность организации собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств организации. Он определяется как:
К1= стр.290/(стр.790 – стр.720).
2). Коэффициент обеспеченности собственными оборотными средствами (К2) характеризует наличие у организации собственных оборотных средств, необходимых для ее финансовой устойчивости. Он определяется как:
К2= (стр.590 + стр. 690 – стр. 190)/стр. 290.
Такая методика расчета показателей ликвидности существует с 2004 года после смены некоторых форм отчетности, в частности бухгалтерский баланс (Ф-1).
Рассмотрим методику расчета показателей до 2003 года.
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы предприятия разделяются на следующие группы.
А1. Наиболее ликвидные активы – к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения (ценные бумаги). Данная группа рассчитывается следующим образом: А1 = стр.250 + стр.260
А2. Быстрореализуемые активы – активы, для обращения которых в наличные средства требуется определенное время. Сюда включают дебиторскую задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты.
А2 = стр.240
А3. Медленнореализуемые активы – наименее ликвидные активы – запасы, НДС, дебиторская задолженность (платежи, по которой ожидаются более, чем через 12 месяцев после отчетной даты) и прочие оборотные активы.
А3 = стр.210 + стр.220 + стр.230 + стр.270
А4. Труднореализуемые активы – активы, которые предназначены для использования в хозяйственной деятельности в течение относительно продолжительного периода времени. В эту группу включают внеоборотные активы.
А4 = стр.190
Первые три группы активов (наиболее ликвидные активы, быстрореализуемые и медленнореализуемые активы) в течение текущего хозяйственного периода могут постоянно меняться и относятся к текущим активам фирмы. Текущие активы более ликвидные, чем остальное имущество фирмы.
Пассивы баланса группируются по степени срочности их оплаты.
П1. Наиболее срочные обязательства – к ним относится кредиторская задолженность. П1 = стр.620
П2. Краткосрочные пассивы – это краткосрочные заемные средства, прочие краткосрочные пассивы, расчеты по дивидендам.
П2 = стр.610 + стр.630 + стр.660
П3. Долгосрочные пассивы – долгосрочные заемные кредиты банков и прочие долгосрочные пассивы. П3 = стр.590
П4. Постоянные пассивы – статьи 3 раздела баланса «Капитал и резервы» за минусом статей убытков (если они есть) и отдельные статьи 5 раздела баланса, не вошедшие в предыдущие группы: «Доходы будущих периодов», «Фонды потребления» и «Резервы предстоящих расходов и платежей».[18, стр.64]
П4 = стр.490 [-стр.465 – стр.475] + стр.640 + стр.650
Краткосрочные и долгосрочные обязательства, вместе взятые, называют внешними обязательствами.
Фирма считается ликвидной, если ее текущие активы превышают ее краткосрочные обязательства. Фирма может быть ликвидной в большей или меньшей степени. Для определения ликвидности баланса следует сопоставить итоги по каждой группе активов и пассивов. Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А1>=П1; А1>=П2; А3>=П3; А4<=П4
Если выполняются первые три неравенства, то есть текущие активы превышают внешние обязательства, то обязательно выполняется последнее неравенство, которое имеет глубокий экономический смысл: наличие у фирмы собственных оборотных средств; соблюдается минимальное условие финансовой устойчивости.
Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Сопоставление ликвидных средств и обязательств позволяет вычислить:
текущую ликвидность, которая свидетельствует о платежеспособности (+) или неплатежеспособности (-) организации на ближайший к рассматриваемому моменту промежуток времени:
ТЛ = (А1 + А2) – (П1 + П2);
перспективную ликвидность – это прогноз платежеспособности на основе сравнения будущих поступлений и платежей: ПЛ = А3 – П3.
[А1<П1; А2<П2; А3>П3; А4<П4]
Сопоставление итогов 1 группы по активу и пассиву, то есть А1 и П1 (сроки до 3- месяцев), отражает соотношение текущих платежей и поступлений. Сравнение итогов 2 группы по активу и пассиву, то есть А2 и П3 (сроки от 3-х до 6-ти месяцев), показывает тенденцию увеличения или уменьшения текущей ликвидности в недалеком будущем. Сопоставление итогов по активу и пассиву для 3 и 4 групп отражает соотношение платежей и поступлений в относительно отдаленном будущем. Анализ, проводимый по данной схеме, достаточно полно представляет финансовое состояние с точки зрения возможностей своевременного осуществления расчетов.
Однако следует отметить, что перспективная ликвидность, которую показывает третье неравенство, отражает некоторый платежный излишек.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов.
Расчет и оценка коэффициентов платежеспособности.
Коэффициенты платежеспособности анализируются по сравнению с нормативами, указанными в Таблице 4.1.
Таблица 4.1. Нормативные финансовые коэффициенты. [8 стр.40]
| Наименование показателя | Способ расчета | Нормальное ограничение |
| 1 Общий показатель платежеспособности | L1=(A1+0,5*A2+0,3*A3)/(П1+0,5*П2+0,3*П3) | L1>=1 |
| 2 К-т абсолютной ликвидности | L2 = А1/(П1+П2) | L2> 0,1-0,7 |
| 3 Коэффициент "критической" оценки | L3 = (А1+А2)/(П1+П2) | Допустимо 0,7-0,8 желательно L3~1 |
| 4 Коэффициент текущей ликвидности | L4 = (А1+А2+А3)/(П1+П2) | Необходимое 1; оптимальное L4~1,5-2 |
Примечание. Источник: собственная разработка.
Коэффициент абсолютной ликвидности(L2) показывает, какую часть краткосрочной задолженности организация может погасить в ближайшее время за счет денежных средств. Коэффициент «критической» оценки(L3) показывает, какая часть краткосрочных обязательств организации может быть немедленно погашена за счет средств на различных счетах и поступлений по расчетам. Коэффициент текущей ликвидности(L4) показывает, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства.
Результаты вычислений занесем в таблицу 4.2.
Таблица 421. Анализ текущей ликвидности и обеспеченности собственными оборотными средствами
| Нормативное значение |
На 01.01. 2003г |
На 01.01. 2004г |
На 01.01. 2005г |
На 01.01. 2006г |
||
| коэффициент текущей ликвидности | К1 | 1,7 | 0,95 | 0,7 | 0,48 | 0,51 |
| Коэффициент обеспеченности собственными оборотными средствами | К2 | 0,3 | -0,09 | -0,5 | -1,2 | -1,04 |
Примечание. Источник: собственная разработка.
По результатам вычислений можно сделать следующий вывод :
- у предприятия практически полностью отсутствуют собственные оборотные средства и деятельность поддерживается только за счет привлеченных оборотных средств (как правило кредитов банка);
- как следствие, в случае необходимости предприятие не сможет погасить срочные обязательства за счет собственных средств.
Как видно из таблицы, оба коэффициента имеют значение гораздо ниже нормативного, что позволяет, в соответствии с главой 3 Инструкции признать структуру баланса неудовлетворительной.
Этап 2. Организация считается устойчиво неплатежеспособной в том случае, когда имеется неудовлетворительная структура баланса в течении последних 4 кварталов, а также наличие на дату составления последнего баланса значение коэффициента обеспеченности финансовых обязательств активами (К3), превышающего значение 0,85 ( то есть величина обязательств организации не должна