Анализ хозяйственной деятельности
При углублении анализа м. рассчитать влияние 2-х основных факторов на сумму относ-го высвоб-ия ОА:
1. увеличение выручки от продаж в отчетном году по сравнению с предыдущим ΔОА (Iв) =СО0-СО0хIв;
2. абсолютное изменение суммы ОА ΔОА (абс) =СО1-СО0.
Частные показатели обор-ти
Показатели обор-ти отдельных компонентов активов: запасов, дебиторской задолженности, краткосрочных финансовых вложений, денежных средств, прочих ОА. Формулы расчета те же что и у общих показателей. Разница состоит в том что в расчет принимаются конкретные показатели. Расчет частных показателей обор-ти позволяет увидеть за счет чего сложилась продолжительность одного оборота в днях по всем активам.
Пути ускорения обор-ти ОА
В управлении ОА различают операционный и финансовый цикл. Операц-й цикл хар-ет общее время, в течении которого финансовые ресурсы находятся в запасах и дебит-й задолж-ти: tо. ц. =tз + tд. з. (сред. продолж-ть операц. цикла в днях; сред. время обор-ти запасов; сред. время обор-ти дебит. задолж-ти. Финансовый цикл меньше операц-го на время обращения кредиторской задолж-ти. Основные этапы фин. цикла: этап снабжения, производства, сбыта, расчетов. Ускорение обор-ти ОА-это сокращение продолжительности финансового цикла. Пути ускорения обор-ти непосредственно связаны с сокращением названных этапов. Сокращение операц. цикла м. б. достигнуто за счет ускорения процессов снабжения, пр-ва, сбыта за счет ускорения обор-ти дебит. задолж-ти. Фин-й цикл м. б. сокращен как за счет названных факторов, так и за счет некоторого некритического замедления обор-ти кредит. задолж-ти.
Операционный и финансовый леверидж
Операционный леверидж количественно характеризуется соотношением между постоянными и переменными расходами в общей их сумме и вариабельностью показателя "Прибыль до вычета процентов и налогов". Именно этот показатель прибыли позволяет выделить и оценить влияние изменчивости операционного левериджа на финансовые результаты деятельности фирмы.
Уровень левериджа рассчитывается как
 .
Вместе с этим показателем при анализе финансово-хозяйственной деятельности предприятия используют величину эффекта производственного левериджа, обратную величине порога безопасности:
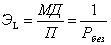 .
Если доля постоянных расходов велика, говорят, что компания имеет высокий уровень производственного левериджа. Для такой компании иногда даже незначительное изменение объемов производства может привести к существенному изменению прибыли, поскольку постоянные расходы компания вынуждена нести в любом случае, производится продукция или нет. Вариабельность прибыли при изменении объемов производства в модели безубыточности выражается через величину производной:
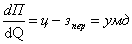
Чем выше леверидж, тем сильнее изменится величина порога безопасности при изменении объемов выпуска.
Финансовый леверидж
Сравнив между собой формулы определения операционной прибыли и чистой прибыли до налогообложения, можно сделать вывод, что дополнительным фактором риска в случае финансового левериджа выступает общая сумма процентов за кредит:
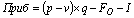
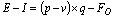 ,
где
Приб - операционная прибыль;
E-I - чистая прибыль до уплаты налога на прибыль;
p - цена 1 изделия;
v - переменные издержки на 1 изделие;
q - объем продаж;
FО - фиксированные расходы, связанные только с операционной деятельностью (без процентов за кредит);
I - сумма процентов за кредит.
Очевидно, что сумма процентных платежей увеличивается по мере роста удельного веса заемного капитала в общей структуре источников финансирования предприятия. Следовательно, финансовый леверидж отражает степень зависимости предприятия от кредиторов, то есть величину риска потери платежеспособности. Чем выше финансовый леверидж, тем выше риск во-первых неполучения чистой прибыли, а во-вторых - банкротства предприятия. С другой стороны, финансовый леверидж способствует повышению рентабельности собственного капитала: не вкладывая в предприятие дополнительный собственный капитал (он замещается заемными средствами), владельцы получают большую сумму чистой прибыли, “заработанную" заемным капиталом. Кроме этого предприятие получает возможность воспользоваться “налоговым щитом", так как в отличие от дивидендов по акциям сумма процентов за кредит вычитается из общей величины прибыли, подлежащей налогообложению. Однако, чтобы воспользоваться преимуществами финансового левериджа, предприятию необходимо выполнить обязательное условие - заработать операционную прибыль, достаточную как минимум для покрытия процентных платежей по заемным средствам.
Количественное влияние эффекта финансового рычага принято измерять отношением суммы операционной прибыли к величине чистой прибыли до налогообложения:
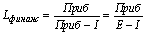
Прогнозирование потенциального банкротства
Для изучения и разработки возможных путей развития предприятия в условиях рыночной экономики возникает необходимость в финансовом прогнозировании.
В настоящее время в мировой практике для прогнозирования финансовой устойчивости предприятия, выбора его финансовой стратегии, а также определения риска банкротства используются различные экономико-математические модели.
Наиболее простой моделью прогнозирования вероятности банкротства считается двухфакторная.
Для прогнозирования вероятности банкротства предприятий в развитых капиталистических странах широко используются экономико-математические модели известных западных экономистов Альтмана, Лиса, Таффлера, Тишоу и др., разработанные с помощью многомерного дискриминантного анализа.
Модель Э. Альтмана имеет следующий вид:
Z-счет = 1,2 • х, + 1,4 • х2 + 3,3 • х3 + 0,6 • х4 + 0,999 • х5,
где показатели х,, х2, х3, х4, х5 рассчитываются следующим образом:
Х1=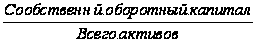
Х2=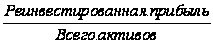
х3=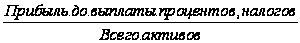
Х4=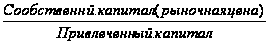
Х5=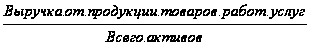
Если полученный результат меньше 1,8, это свидетельствует о том, что вероятность банкротства предприятия очень высока;
если Z-счет находится в пределах от 1,9 до 2,7, - вероятность банкротства средняя;
если Z-счет находится в пределах от 2,8 до 2,9, - вероятность банкротства невелика;
если Z-счет выше 3,0, - вероятность банкротства ничтожно мала.
Факторы, принятые во внимание в рассмотренных моделях Z-счета Э. Альтмана, влияют на определение степени вероятности банкротства
российских предприятий. Поэтому использование этих моделей в отечественной практике вполне правомерно. Однако в силу того, что влияние
внешних факторов в российской практике намного выше, количественные значения Z-счета, определяющие вероятность банкротства, могут отличаться от западных.
Практика применения этой модели при анализе российских предприятий подтвердила правильность полученных значений и необходимость ее использования.
Однако следует отметить, что использование этой модели в РФ требует больших предосторожностей. Она не совсем подходит для оценки риска банкротства наших субъектов хозяйствования, так как предложенные весовые коэффициенты в зарубежных моделях Z-счета могут не соответствовать внешним и внутренним условиям хозяйствования российских предприятий.