Исследование и обоснование направлений увеличения прибыли "УП Витебсклифт"
В величине и темпах роста прибыли недостаточно полно отражается изменение объема и эффективности использования основных фондов и оборотных средств.
Таким образом, для качественного отражения финансового результата деятельности предприятия требуется применять относительные показатели, которые связаны с понятием эффективность.
Эффективность — сложная экономическая категория и для измерения ее уровня обычно используют обширный перечень разнообразных индикаторов. По своему экономическому содержанию все показатели эффективности представляют собой отношение результата к затратам или к ресурсам. [5]
В зависимости от того, что принимают в качестве эффекта функционирования предприятия — объем производства (реализации) продукции или финансовый результат, — различают показатели производственной эффективности и показатели финансовой эффективности.
В условиях плановой системы экономики приоритет отдавался показателям производственной эффективности (производительности труда, фондоотдаче основных средств, материалоотдаче и др.). Однако, данные показатели характеризуют не эффективность, а интенсивность использования ресурсов. Если производится неконкурентоспособная, убыточная продукция и предприятие «работает на склад», то повышение интенсивности использования основных средств, трудовых, материальных и финансовых ресурсов способствует быстрейшему разорению предприятия.
С переходом к рыночной экономике изменяется трактовка и иерархия критериев эффективности, их содержание. Поскольку основной целью предпринимательской деятельности в условиях рыночных отношений является прибыль, то в качестве критерия экономической эффективности выступает максимизация прибыли на единицу затрат капитала (ресурсов) при высоком уровне качества труда и обеспечении конкурентоспособности продукции.
Для оценки уровня эффективности функционирования предприятия чаще всего используют относительные показатели — показатели рентабельности (доходности, прибыльности).
Рентабельность — это степень доходности, выгодности, прибыльности бизнеса. Она измеряется с помощью целой системы относительных показателей, характеризующих эффективность работы предприятия в целом, доходность различных направлений деятельности (производственной, коммерческой, инвестиционной и т.д.), выгодность производства отдельных видов продукции и услуг. Показатели рентабельности более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина отражает соотношение эффекта с вложенным капиталом или потребленными ресурсами Их используют для оценки эффективности деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании. [38, с. 310]
В экономической литературе дается множество определений понятия «рентабельность».
Одно из определений звучит следующим образом: рентабельность (от нем. rentabel – доходный, прибыльный) представляет собой показатель экономической эффективности производства на предприятиях, который комплексно отражает использование материальных, трудовых и денежных ресурсов. [17, с. 99].
По мнению других авторов, рентабельность – показатель, представляющий собой отношение прибыли к сумме затрат на производство, денежным вложениям в организацию коммерческих операций или сумме имущества организации. [19, 359]
Так или иначе, рентабельность представляет собой соотношение дохода и капитала, вложенного в создание этого дохода. Увязывая прибыль с вложенным капиталом, рентабельность позволяет сравнить уровень доходности предприятия с альтернативным использованием капитала или доходностью, полученной предприятием при сходных условиях риска. Более рискованные инвестиции требуют более высокой прибыли, чтобы они стали выгодными. Так как капитал всегда приносит прибыль, для измерения уровня доходности прибыль, как вознаграждение за риск, сопоставляется с размером капитала, который был необходим для образования этой прибыли. Рентабельность является показателем, комплексно характеризующим эффективность деятельности предприятия. При его помощи можно оценить эффективность управления предприятием, так как получение высокой прибыли и достаточного уровня доходности во многом зависит от правильности и рациональности принимаемых управленческих решений. Поэтому рентабельность можно рассматривать как один из критериев качества управления. [11, с. 157]
По значению уровня рентабельности можно оценить долгосрочное благополучие предприятия, т.е. способность предприятия получать достаточную прибыль на инвестиции. Для долгосрочных кредиторов инвесторов, вкладывающих деньги в собственный капитал предприятия, данный показатель является более надежным индикатором, чем показатели финансовой устойчивости и ликвидности, определяющиеся на основе соотношения отдельных статей баланса.
Устанавливая связь между суммой прибыли и величиной вложенного капитала, показатель рентабельности можно использовать в процессе прогнозирования прибыли. В процессе прогнозирования с фактическими и ожидаемыми инвестициями сопоставляется прибыль, которую предполагается получить на эти инвестиции. Оценка предполагаемой прибыли базируется на уровне доходности за предшествующие периоды с учетом прогнозируемых изменений. Кроме того, большое значение рентабельность имеет для принятия решений в области инвестирования, планирования, при составлении смет, координировании, оценке и контроле деятельности предприятия и ее результатов.
Показатели рентабельности являются важными характеристиками факторной среды формирования прибыли предприятий. Поэтому они обязательны при проведении сравнительного анализа и оценке финансового состояния предприятия.
Для удобства анализа, а также его системности объединим показатели рентабельности в несколько групп:
- первая группа- показатели рентабельности продукции;
- вторая группа - показатели рентабельности капитала (активов);
Первая группа показателей формируется на основе расчета уровня рентабельности (доходности) по показателям прибыли (дохода), отражаемым в отчетности предприятия. Возможные варианты расчета показателей:
1. Рентабельность продаж, %:
Р1.1 =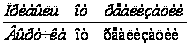 Ч100; (1.1)
2. Отношение прибыли отчетного периода к объему реализации, %
Р1.2=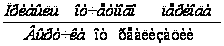 Ч100;
(1.2)
3. Отношение чистой прибыли к объему реализации, %:
Р1.4=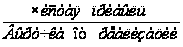 Ч100;
(1.3)
4. Рентабельность реализованной продукции, %:
Р1.5=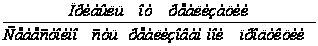 Ч100;
(1.4)
На основе данных показателей рассчитывается прибыльность базисного и отчетного периода.
Вторая группа показателей рентабельности формируется на основе расчета уровней рентабельности в зависимости от изменения размера и характера авансированных средств: все активы предприятия, инвестиционный капитал (собственные средства плюс долгосрочные обязательства); акционерный (собственный) капитал, а также средства предприятия, непосредственно задействованные в производстве.
Возможные варианты расчета показателей:
1. Чистая рентабельность активов, %:
Р2.1=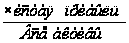 ;
(1.5)
2. Чистая рентабельность инвестиций, %:
Р2.2=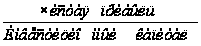 (1.6)
3. Рентабельность собственного капитала, %:
Р2.3=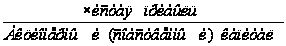 Ч100
(1.7)
Р2.4=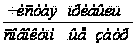 (1.8)
Р2.5=
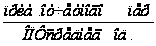 (1.9)
Р2.6=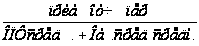 (1.10)
Несовпадение уровней рентабельности по этим показателям говорит о степени использования предприятием финансовых рычагов для повышения доходности; долгосрочных кредитов и других заемных средств.
Данные показатели практичны, они отвечают интересам участников бизнеса. Например, администрацию предприятия интересует отдача (доходность) всех активов (всего) капитала; потенциальных инвесторов и кредиторов - отдача на инвестируемый капитал; собственников и учредителей - доходность акций и т. д.
Таким образом, показатели рентабельности являются важными характеристиками факторной среды формирования прибыли предприятий.
1.6 Направления повышения прибыли организации в современных условиях
Белорусским предприятиям в рыночных условиях приходится прилагать значительные усилия, чтобы устоять в конкурентной борьбе и обеспечить нормальные условия хозяйствования. По статистике, в 2006 г., 24 % всех предприятий были убыточны, 33 % имели рентабельность до 5 %, т. е. являлись потенциально убыточными, а средняя рентабельность всего белорусского промышленного производства составила 13 % [25].
В данной ситуации решающее значение имеет повышение уровня финансового менеджмента, умение управленческого персонала предприятий мобилизовать все возможные факторы роста прибыли.
Практика хозяйствования предприятий подтверждает, что основной объем прибыли формируется за счет доходов от реализации продукции. Для увеличения прибыли от реализации товаров (работ, услуг) требуется решение двух основных задач: обеспечить рост выручки от их продажи и добиться снижения их себестоимости.
В распоряжении финансового менеджера имеется целый ряд форм и методов воздействия на факторы, влияющие на объем прибыли от реализации продукции. Их можно условно разделить на три группы. Первая из них влияет на рост (уменьшение) поступлений от реализации, вторая - на объем затрат, третья - на изменение уровня рентабельности реализованной продукции (рис. 1.2).
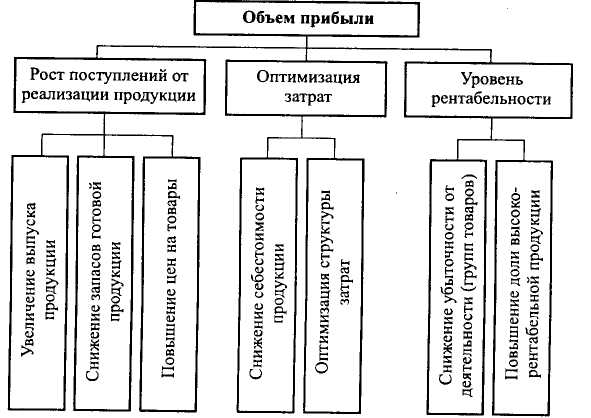
Рис. 1.2- Основные факторы, влияющие на прибыль от реализации продукции
Эти факторы тесно связаны между собой. Их положительное воздействие достигается лишь при принятии и реализации обоснованных решений с учетом ре-ильных экономических условий. Так, стимулирование роста производства продукции целесообразно осуществлять только при наличии возможности продажи них товаров. Изучение конъюнктуры рынка, соотношения спроса и предложения может подсказать, в каком количестве и ассортименте выпускать эти изделия, какой должна быть кредитная и ценовая политика предприятия.
На увеличение спроса влияет не только потребность и приобретении и использовании конкретных ценностей, но и цены, ставки косвенных налогов, активность рекламы, общая экономическая ситуация в стране, материальный и культурный уровень населения. Продажа товаров в рассрочку, предоставление коммерческих кредитов, скидок за увеличение объема покупок товаров позволяет предприятию увеличить поступления выручки от реализации продукции.
В условиях либерализации цен первостепенное значение приобретает оптимизация размера цен на конкретные товары, работы, услуги, чтобы реализовать их с предельной выгодой. От этого, во многом зависит их конкурентоспособность, спрос на них, объем денежных поступлений, возмещение затрат, а значит, прибыль и финансовое благополучие предприятия.
Эти задачи вступают в известное противоречие, поскольку рост поступлений от реализации продукции предполагает увеличение затрат на расширение производства, сырье, материалы, рекламу и т. п., связанные с реализацией продукции. И здесь необходимо учитывать специфику затрат по степени их связи с объемом производства и реализации продукции.
Существуют определенные типичные ситуации и правила, которые необходимо учитывать при формировании оптимальной структуры затрат на производство и реализацию продукции.
Первое правило - обеспечить рациональное соотношение между переменными и постоянными затратами, не нарушая нормального функционирования предприятия. Одновременно следует обеспечить рациональное увеличение обеих групп затрат, имея в виду, что нехватка помещений, оборудования может привести к остановке производственного процесса, но и основные фонды работают непроизводительно и при отсутствии необходимых запасов сырья, материалов и т.п.
Второе правило - учитывать требования закона убывающей предельной полезности и предельной производительности факторов производства. Решая проблему уровня и структуры затрат, необходимо помнить, что увеличение переменных затрат влияет на рост выпуска продукции лишь до определенного предела, за которым дополнительный эффект начинает снижаться.
Механизм управления прибылью строится с учетом тесной взаимосвязи этого показателя с показателями реализации продукции, доходов и издержек предприятия. Система такой взаимосвязи позволяет выделить роль отдельных факторов в формировании прибыли и обеспечить эффективное управление этим процессом на предприятии.
Таким образом, прибыль в деятельности предприятий является особым синтетическим показателем, в котором отражаются все факторы производства и сбыта продукции. Их учет и оценка играют решающую роль в достижении коммерческого эффекта, поэтому анализ и прогнозирование изменений внутренних и внешних условий развития бизнеса является наиболее ответственной и самой сложной задачей менеджмента, требующей высокого уровня квалификации финансового и управленческого персонала.
В современных высоко конкурентных условиях все указанные внутрипроизводственные факторы зависят от предпринимательской инициативы. Их мобилизация и трансформация в прибыль требуют инноваций и высокой степени оперативности в управлении бизнесом.
Инновации определяют финансовый успех любого бизнес-проекта, так как позволяют опередить конкурентов, завоевать и расширить рынки сбыта продукции, заработать максимальную прибыль.
Основными направлениями инновационной деятельности предприятий, обеспечивающими рост прибыли, могут быть:
- производственный вектор: разработка и производство нового товара или товара, отличающегося повышенным качеством;
- коммерческий вектор: освоение нового рынка товаров, нахождение новых покупателей на товар, прорыв на иностранный рынок. Следует при этом иметь в виду, что при завоевании новых рынков норма прибыли обычно не увеличивается, даже может сокращаться из-за конкуренции цен, но потери компенсируются ростом объемов продаж;
- технологический вектор: внедрение ресурсосберегающих технологий, повышение производительности тру да, новые виды и источники сырья, снижение себестоимости продукции;
- организационно управленческий вектор: внедрение прогрессивных управленческих технологий, организация полной сопряженности производственного процесса, научная организация труда.
Большое, а подчас определяющее, влияние на прибыль предприятия оказывают внешние факторы рыночной конкурентной среды. К ним относятся:
- конъюнктура рынка (ей менее подвержены крупные компании, которые сами создают конъюнктуру);
- инфляция, которая искажает реальную прибыль, не позволяет составлять бизнес- прогнозы на перспективный период;
- непредсказуемая налоговая, ценовая, валютная, таможенная политика государства в условиях экономического кризиса.
Из изложенного можно заключить, что получение прибыли требует большого профессионализма в управлении производством и реализацией продукции и в то же время, связано со значительной степенью предпринимательского риска. Задачей в управлении прибылью является расчет и минимизация рисков путем реального планирования и прогнозирования результатов деятельности предприятия с учетом факторов, на них влияющих.
2 Анализ формирования и распределения прибыли УП «Витебсклифт»
2.1 Краткая характеристика организации и анализ основных экономических показателей деятельности за 2005-2006 года
Предприятие УП «Витебсклифт» образовано 1 сентября 1967 года. С момента образования предприятие неоднократно изменяло свое наименование.
15 августа 2001г. АП «Витебскспецлифт» преобразовано в производственное республиканское ремонтно-монтажное дочернее унитарное предприятие «Витебсклифт».
РУП ДП «Витебсклифт» специализированное предприятие по техническому обслуживанию и ремонту всех типов пассажирских, грузопассажирских, грузовых и больничных лифтов.
Производственное республиканское ремонтно-монтажное дочернее унитарное предприятие «Витебсклифт», основано на праве хозяйственного ведения, создано в соответствии с приказом производственного республиканского унитарного предприятия «Беллифт» от 1 июня 2001 года №2 и является право приемником арендного предприятия «Витебсклифт».
Дочернее предприятие осуществляет свою деятельность в соответствии с законодательством решением уполномоченного органа, учредителя и Уставом предприятия.
Предприятие самостоятельно планирует свою деятельность и определяет перспективы развития исходя из объема выполненных работ (услуг), необходимости производственного развития и повышения личных доходов работников предприятия. Отношения предприятия с Заказчиком и другими предприятиями, организациями во всех сферах деятельности строятся на основании взаимовыгодных договоров.
Целью деятельности предприятия является получение максимальной прибыли и удовлетворение притязаний кредиторов, государства, инвесторов, персонала на часть полученного дохода, что предполагает поддержание сбалансированности активов и пассивов предприятия на уровне, позволяющем в срок и в полном объеме расплачиваться по своим обязательствам.
Предметом деятельности предприятия является техническое обслуживание и ремонт лифтов, монтаж, наладка лифтов и другого такелажного оборудования жилищного фонда и других объектов, в общем объеме выполненных работ указанный вид деятельности составляет 87% объема выполненных работ, подсобным производством составляет 13%.
РУП ДП «Витебсклифт» выполняет следующее производство продукции (оказание услуг):
-техническое обслуживание и ремонт лифтов;
-монтаж лифтов;
-пусконаладочные работы на лифтах;
-строительство и техническое обслуживание сетей диспетчерской связи, телеметрии;
-эксплуатация сети сухопутной подвижной радиосвязи, предназначенной для обеспечения собственной внутрипроизводственной деятельности на территории г.Витебска и г.Орши;
-строительство и эксплуатация сети диспетчерской связи и телеметрии;
-производство продукции промышленного назначения;
-отделочные работы на строительной части лифтов;
-аренда.
Основными потребителями оказываемых предприятием услуг является население, проживающее в ведомственных домах, домах местных Советов, ТС, ЖСК, МЖСК Витебской области.
Производственное республиканское ремонтно-монтажное дочернее унитарное предприятие «Витебсклифт» (УП «Витебсклифт») является коммерческой организацией, имеет статус юридического лица, зарегистрировано решением Витебского областного исполнительного комитета 06.08.2001 года за №480 в Едином государственном реестре юридических лиц и индивидуальных предпринимателей за №300003157 (см. Приложение А. Свидетельство о государственной регистрации коммерческой организации).
Учредителем и органом управления УП «Витебсклифт» является производственное республиканское унитарное предприятие «Беллифт».
Ведомственная подчиненность: Министерство жилищно-коммунального хозяйства Республики Беларусь.
Орган, уполномоченный управлять государственным имуществом: Министерство жилищно-коммунального хозяйства Республики Беларусь.
Организационно-правовая форма: дочернее унитарное предприятие.
Имущество предприятия находится в собственности Республики Беларусь и принадлежит предприятию на праве хозяйственного ведения.
Предприятие имеет в хозяйственном ведении обособленное имущество, самостоятельный баланс, расчетный счет и другие счета в учреждениях банка, гербовую печать, штампы со своими наименованиями, бланки, фирменное наименование и др. реквизиты.
В своей деятельности предприятие руководствуется законодательством Республики Беларусь и Уставом предприятия.
Исходя из представленных предприятию прав, как субъекту хозяйствования, в основу взаимоотношений с Заказчиками положены договорные обязательства регулируемые гражданским, хозяйственно-процессуальным, трудовым, административным и др. законодательством РБ, а также нормативными правовыми актами министерств и ведомств относящихся к производственно-хозяйственной деятельности предприятия.
Площадь территории предприятия - 1,06га, общая площадь: административных зданий – 1564 м кв., гаражей - 554 м кв., производственных и складских помещений - 1637 м кв.
Административное здание, гаражи и вспомогательные помещения оборудованы всеми необходимыми видами коммуникаций, водопроводом, канализацией, телефонной связью, электросетями.
Предприятие оказывает свои услуги в соответствии с «Прейскурантом на техническое обслуживание лифтов и средств диспетчерской связи» утвержденным приказом Министерства ЖКХ от 15.02.2006г. №25.
На УП «Витебсклифт» возложено проведение на территории Витебской области работ по техническому обслуживанию и надзору за лифтами в зданиях предприятий, объединений, организаций МЖКХ, с которыми заключены договора подряда.
Задачи и функции по организации технического обслуживания и надзора за исправным состоянием регламентируются «Положением по организации обслуживания и надзора за лифтами в Республике Беларусь», утвержденных приказом Министерством жилищно-коммунального хозяйства Республики Беларусь №34 от 4 марта 1996 года.
В соответствии с вышеназванным Положением на предприятии внедрена система технического надзора и ремонта лифтов.
Система планово-предупредительного ремонта (ППР) представляет собой комплекс организационно-технических мероприятий, проводимых периодически в плановом порядке и направленных на содержание лифтов в работоспособном состоянии.
Наличие в структуре предприятия лаборатории позволяет оперативно производить испытания и измерения, расширить перечень оказываемых видов работ и снизить издержки предприятия, т.е. не привлекать сторонние организации.
По состоянию на 1 января 2007 года предприятием осуществляется обслуживание 2165 лифтов различной модификации, заводов-изготовителей, грузоподъемности, сроков эксплуатации, назначения.
УП «Витебсклифт» осуществляет обслуживание парка лифтов части районов Витебской области.
Анализ основных показателей финансово-хозяйственной деятельности организации представлен в таблице 2.1.
Таблица 2.1 - Основные технико-экономические показатели УП «Витебсклифт» за 2005-2006 годы
| Показатели | Ед. измерения | 2005г. | 2006г. | Абс. изменен, +/- | Темп роста, % |
| Выручка от реализации продукции | млн. руб. | 5312 | 6147 | 835 | 115,72 |
| Налоги, включаемые в выручку от реализации | млн. руб. | 288 | 247 | -41 | 85,76 |
| Выручка (нетто) от реализации продукции, работ, услуг | млн. руб. | 5024 | 5900 | 876 | 117,44 |
| Себестоимость реализованной продукции | млн. руб. | 4032 | 4893 | 861 | 121,35 |
| Затраты на рубль реализованной продукции | руб. | 0,80 | 0,83 | 0,03 | 103,34 |
| Прибыль от реализации продукции | млн. руб. | 992 | 1007 | 15 | 101,51 |
| Прибыль отчетного периода | млн. руб. | 899 | 910 | 11 | 101,22 |
| Чистая прибыль | млн. руб. | 477 | 621 | 144 | 130,19 |
| Среднесписочная численность работников | чел | 355 | 354 | -1 | 99,72 |
| Годовой фонд заработной платы | млн. руб. | 174 | 220 | 46,2 | 126,58 |
| Среднемесячная заработная плата одного работника | тыс. руб. | 490 | 622 | 132 | 126,94 |
| Выработка на одного работника за год | млн. руб. | 14,15 | 16,67 | 2,51 | 117,77 |
| Рентабельность продукции | % | 24,60 | 20,58 | -4,02 | 83,65 |
| Рентабельность продаж | % | 19,75 | 17,07 | -2,68 | 86,44 |
| Величина совокупных активов на конец года | млн. руб. | 3666 | 4175 | 509 | 113,88 |
| Рентабельность совокупных активов по балансу (по отношению к чистой прибыли) | % | 13,01 | 14,87 | 1,86 | 114,32 |
Источник: собственная разработка на основе данных предприятия, представленного в Приложении А
Из таблицы 1.1 следует, что выручка от реализации продукции в 2005 году составляла 5312 млн. руб., в 2006 году – 6147 млн. руб., то есть, выручка возросла на 835 млн. руб. или на 115,72%. Рост выручки от реализации связан, прежде всего, с ростом производства и реализации продукции услуг в натуральном выражении. Несмотря на рост выручки от реализации продукции, работ, услуг, налоги, уплачиваемые из выручки, снизились в 2006 году на 41 млн. руб. или на 14,24%, что является следствием целенаправленной работы сотрудников предприятия по оптимизации налогообложения.
Выручка (нетто) от реализации продукции, работ, услуг формировалась под воздействием динамики выручки от реализации продукции и налогов из нее уплачиваемых. Рост выручки (нетто) в 2006 году составил 117,44%.
Себестоимость реализованной продукции в 2005 году составляла 4032 млн. руб., в 2006 году – 4893 млн. руб., то есть рост себестоимости реализованной продукции составил 21,35%. Однако, чтобы получить полную картину, при анализе себестоимости реализованной продукции, следует рассмотреть показатели затрат на рубль реализованной продукции. В 2006 году данный показатель возрос на 0,03 рубля по сравнению с 2005 годом, или на 3,34%, что говорит о снижении эффективности деятельности предприятия в области управления затратами.
Прибыль от реализации продукции возросла с 992 млн. руб. в 2005 году до 1007 млн. руб. в 2006 году, то есть, более на 1,51%, что является следствием роста выручки от реализации продукции.
Прибыль отчетного периода в 2005 году составляла 899 млн. руб., в 2006 году – 910 млн. руб., то есть, за анализируемый период прибыль отчетного периода возросла на 1,22% под воздействием динамики прибыли от реализации, прочих финансовых реализационных и внереализационных результатов.
Чистая прибыль предприятия – конечный финансовый результат деятельности УП «Витебсклифт», в 2006 году возрос более чем на 30%, составив 621 млн. руб.
Несмотря на рост показателей финансовых результатов в абсолютном выражении, отмечается некоторое снижение относительных показателей финансовых результатов, таких как рентабельность продукции и рентабельность продаж. Так, в 2006 году рентабельность продукции снизилась на 4,02 п.п. и составляла 20,58%; рентабельность продаж снизилась на 2,68 п.п. и составляла 17,07%. Однако, некоторое снижение описанных показателей рентабельности является следствием активизации сбытовых усилий и рост объемов реализации продукции, работ, услуг, поэтому, данный факт не следует воспринимать как ухудшение результатов хозяйственной деятельности. Результирующий показатель эффективности предприятия, рентабельность совокупных активов, в 2006 году возросла на 1,86 п.п., что свидетельствует о поступательном развитии организации в целом.
Среднесписочная численность работников за два исследуемых периода уменьшилась с 355 до 354 человек, т.е. на 1 человека или на 0,28%. При этом, среднемесячная зарплата возросла со 490 тыс. руб. до 622 тыс. руб., то есть, более чем на 26,94%. Таким образом, как динамика заработной платы, так и ее уровень соответствует среднереспубликанским показателям (средний уровень зарплаты по отрасли – 275$).
Проанализируем эффективность использования фонда оплаты труда. Выработка на одного работника (производительность труда) в 2006 году возросла на 17,77%, а рост фонда оплаты труда составил 26,94%, то есть, существует некоторое опережение оплаты труда над ростом его производительности, что является показателем не полного использования фонда оплаты труда в целях улучшения деятельности организации.
Для уточнения характеристики хозяйственной деятельности УП «Витебсклифт» рассмотрим показатели финансового состояния организации на основе Инструкция по анализу и контролю за финансовым состоянием и платежеспособностью субъектов предпринимательской деятельности, которая была утверждена Министерством финансов Республики Беларусь, Министерством экономики Республики Беларусь и Министерством статистики и анализа Республики 14 мая 2005 г. под № 81/128/65.
Основной целью проведения анализа финансового состояния организаций на основе настоящей Инструкции является обоснование решения о признании структуры бухгалтерского баланса неудовлетворительной, а организаций - неплатежеспособными.
В качестве системы критериев для оценки финансового состояния организации используются следующие показатели:
1) коэффициент текущей ликвидности;
2) коэффициент обеспеченности собственными оборотными средствами;
3) коэффициент обеспеченности финансовых обязательств активами.
Проведем экспресс-анализ УП «Витебсклифт» по данным бухгалтерского баланса (Приложение А) в таблице 2.2.
Таблица 2.2
Анализ финансового состояния предприятия за 2005-2006 года
| Наименование показателя | 2005 год | 2006 год | Изменение | Норматив коэффициента |
|
Коэффициент текущей ликвидности К1 = стр.290/(стр.790-стр.720) |
2,880 | 5,145 | 2,265 | К1 >= 1,1 |
|
Коэффициент обеспеченности собственными оборотными средствами К2 = (стр.590+стр.690-стр.190) / стр.290 |
0,653 | 0,806 | 0,153 | К2 >= 0,1 |
|
Коэффициент обеспеченности финансовых обязательств активами К3 = стр.790 / стр.390 |
0,218 | 0,119 | -0,099 | К3 <= 0,85 |
Источник: собственная разработка на основе данных предприятия, представленного в Приложении А
По данным проведенного экспресс-анализа предприятие, как в 2005 году, так и в 2006 году имеет удовлетворительную структуру баланса и является платежеспособным, так как все коэффициенты находятся в пределах нормы. При этом, следует отметить улучшение финансового состояния УП «Витебсклифт» в 2006 году.
Таким образом, подводя итог анализа основных финансовых результатов деятельности организации, можно сделать следующий вывод: для предприятия такого размера как УП «Витебсклифт» поступательное развитие и год от года улучшение финансовых показателей от реализации продукции, работ, услуг и от прочей деятельности является положительным результатом и характеризует деятельность руководства предприятия как успешную.
2.2 Анализ динамики и структуры выручки от реализации продукции
Анализ прибыли начнем с анализа формирования, состава, динамики и структуры выручки от реализации продукции.
УП «Витебсклифт», как уже было отмечено, получает доход по следующим направлениям:
-техническое обслуживание и ремонт лифтов;
-монтаж лифтов;
-пусконаладочные работы на лифтах;
-строительство и техническое обслуживание сетей диспетчерской связи, телеметрии;
-эксплуатация сети сухопутной подвижной радиосвязи, предназначенной для обеспечения собственной внутрипроизводственной деятельности на территории г. Витебска и г. Орши;
-строительство и эксплуатация сети диспетчерской связи и телеметрии;
-производство продукции промышленного назначения;
-отделочные работы на строительной части лифтов;
-аренда.
Все эти виды деятельности можно объединить в рамках следующей группировки:
-техническое обслуживание лифтов;
-строительно монтажные работы;
-ремонт электроплит;
-подсобное производство;
-аренда.
Проведем анализ состава и динамики выручки от реализации продукции, работ, услуг по представленной группировке в таблице 2.3.
Таблица 2.3 – Анализ состава и динамики выручки от реализации продукции, работ, услуг
| Показатели | 2005 год | 2006 год | Абсолютное изменение, +/- | Темп роста, % |
| Выручка (нетто) от реализации товаров, продукции, услуг, млн. руб. в том числе: | 5024 | 5900 | 876 | 117,44 |
| Техническое обслуживание лифтов | 2577 | 3048 | 471 | 118,26 |
| Строительно-монтажные работы | 1668 | 2054 | 386 | 123,14 |
| Ремонт электроплит | 2 | 2 | 0 | 132,70 |
| Подсобное производство | 775 | 789 | 14 | 101,85 |
| Аренда | 3 | 7 | 4 | 278,66 |
Источник: собственная разработка на основе данных предприятия
Как видно из таблицы 2.3, выручка (нетто) от реализации товаров, продукции, услуг в 2006 году возросла на 17,44% и составила 5024 млн. руб. При этом, наиболее динамично на УП «Витебсклифт» развивались следующие виды деятельности:
-аренда (темп роста 278,66%);
- ремонт электроплит (132,7%);
- строительно-монтажные работы (123,14%).
Однако, из анализа динамики и состава не ясно, какие виды деятельности оказывают наиболее существенное влияние на работу УП «Витебсклифт». В таблице 2.4 приведен анализ структуры выручки в 2005, 2006 годах.
Таблица 2.4 – Анализ структуры выручки от реализации продукции, работ, услуг в 2005-2006 годах
| Показатели | 2005 год Удельный вес, % | 2006 год Удельный вес ,% | Абсолютное изменение, п.п., +/- |
| Выручка (нетто) от реализации товаров, продукции, услуг, в том числе: | 100 | 100 | 0 |
| Техническое обслуживание лифтов | 51,3 | 51,66 | 0,36 |
| Строительно монтажные работы | 33,2 | 34,81 | 1,61 |
| Ремонт электроплит | 0,03 | 0,03 | - |
| Подсобное производство | 15,42 | 13,37 | -2,05 |
| Аренда | 0,05 | 0,12 | 0,07 |
Источник: собственная разработка на основе данных предприятия, представленного в Приложении А
Как видно из представленного анализа таблицы 2.4, наибольший удельный вес в выручке предприятия, как в 2005 году, так и в 2006 году занимает выручка от реализации услуг по техническое обслуживание лифтов, которая в 2006 году увеличила свой удельный вес на 0,36 п.п. и составляла 51,66%. На втором месте находится выручка от реализации строительно-монтажных работ (33,2% в 2005 году; 34,81% в 2006 году; изменение – 1,61 п.п.). То есть, наиболее значительные для предприятия виды деятельности усиливают свое влияние на общий результат от реализации продукции. С одной стороны, этот факт можно оценить как положительный, так как предприятие является монополистом на региональном рынке, кроме того, имеет мощный технический, организационный и финансовый потенциал, позволяющий и в дальнейшем удерживать и развивать свои позиции на занимаемом рынке; однако, с другой стороны, при общем спаде конъюктуры рынка, снижению совокупного спроса, предприятие становиться заложником данной ситуации и будет терпеть значительные убытки. Поэтому, кроме развития приоритетных (профильных) для предприятия видов деятельности, ему необходимо также дифференцировать производство продукции и услуг для сохранения стабильности в долгосрочном периоде, и эту работу необходимо реализовывать уже сейчас.
2.3 Анализ формирования, состава и динамики прибыли отчетного периода
Анализ формирования и динамика показателей прибыли отчетного периода начнем с оценки динамики показателей прибыли за исследуемый период. При этом, сравним основные финансовые показатели за два периода, рассчитаем отклонения от базовой величины показателей и выясним, какие показатели оказали наибольшее влияние на прибыль отчетного периода (составляем таблицу 2.5, в которой используются данные бухгалтерской отчетности организации (Приложение Б. Отчет о прибылях и убытках за 2006 год)
Таблица 2.5 - Формирование и динамика прибыли отчетного периода УП «Витебсклифт»
| Показатели | 2005 год | 2006 год | Абс. измен., +/- | Темп роста, % |
| Выручка (нетто) от реализации товаров, продукции, услуг, млн. руб. | 5024 | 5900 | 876 | 117,44 |
| Себестоимость реализации товаров, работ, услуг, млн. руб. | 4032 | 4893 | 861 | 121,35 |
| Прибыль (убыток) от реализации, млн. руб. | 992 | 1007 | 15 | 101,51 |
| Операционные доходы, млн. руб. | 196 | 127 | -69 | 64,80 |
| Операционные расходы, млн. руб. | 184 | 119 | -65 | 64,67 |
| Прибыль (убыток) от операционных доходов и расходов, млн. руб. | 12 | 8 | -4 | 66,67 |
| Внереализационные доходы, млн. руб. | 14 | 18 | 4 | 128,57 |
| Внереализационные расходы, млн. р. | 119 | 123 | 4 | 103,36 |
| Прибыль (убыток) от внереализационных доходов и расходов, млн. руб. | -105 | -105 | 0 | 100,00 |
| Прибыль (убыток) отчетного периода, млн. руб. | 477 | 621 | 144 | 130,19 |
Источник: собственная разработка на основе данных предприятия, представленного в Приложении Б
Финансовый результат - прибыль отчетного периода предприятия в 2005 году составляла 477 млн. руб., а в 2006 году – прибыль отчетного периода составляла 621 млн. руб., то есть наблюдается положительная динамика исследуемых показателей. Рассмотрим динамику составляющих прибыли отчетного периода: прибыли от реализации продукции, работ, услуг, прибыли от внереализационных доходов и расходов и прибыли от операционных доходов и расходов.
Прибыль от реализации продукции, работ услуг, (которая составляла в 2005 году 992 млн. руб., а в 2006 году - 1007. руб.) увеличилась в 2006 году на 1,51%.
Прибыль от операционных доходов и расходов в 2005 году составляла 12 млн. руб., а в 2006 году – 8 млн. руб., то есть, данный показатель снизился на 43,33%. Данный факт объясняется снижением коммерческих усилий по реализации невостребованных в хозяйственных нуждах объектов основных средств, которые являлись основным источником доходов по данному виду операций.
Убыток от внереализационных доходов и расходов как в 2005 году, так и в 2006 году составлял 150 млн. руб., то есть, его величина «стабилизировалась», что объясняется значительным перевесом внереализационных расходов над доходами.
Рассмотрим состав и динамику составляющих внереализационных доходов и расходов в таблице 2.6, на основе данных Приложений В и Г.
Таблица 2.6 – Состав и динамика внереализационных доходов и расходов
| Показатели | 2005 год | 2006 год | Абсолютное изменение, +/- | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| Внереализационные доходы, в том числе | 16 | 18 | 2 | 112,5 |
| 1 | 2 | 3 | 4 | 5 |
| Штрафы, пени, неустойки, полученные | 18 | 7 | -11 | 38,89 |
| Излишки,
выявленные
при
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |