Анализ финансовых результатов деятельности предприятия
Прирост стоимостного объема продаж за счет повышения цен,
тыс. руб.
Уровень себестоимости оценивается по доле себестоимости продукции в объеме продаж. Этот показатель свидетельствует о положительной динамике - доля себестоимости продукции снизилась с 80,8 % до 75,6%, что обусловило рост валовой прибыли на 5,2 копеек на каждый рубль объема продаж.
Распределив управленческие и коммерческие расходы по видам деятельности пропорционально объему продаж, можно проанализировать прибыль от продаж по видам деятельности. В таблице 7 проведем анализ прибыль от продаж по видам основной деятельности ОАО "Молоко".
Таблица 7.
Прибыль от продаж по видам основной деятельности (в тыс. руб.)
|
Показатели |
Предыдущий год | Отчетный год | ||||
| Собственная продукция | Работы, услуги | Товарооборот | Собственная продукция | Работы, услуги | Товарооборот | |
| Валовая прибыль | 836494 | 1759 | 15871 | 1695831 | 5400 | 31694 |
| Коммерческие расходы | 79936 | 85 | 10694 | 243861 | 557 | 38984 |
| Управленческие расходы | 302277 | 323 | 40441 | 688869 | 1573 | 110123 |
| Прибыль от продажи | 481282 | 1351 | -35264 | 763101 | 3271 | -117413 |
| Итого прибыль от продажи | 447369 | 648959 | ||||
Условность такого расчета очевидна. Но так можно показать, что определенные виды деятельности, отнесенные к обычным, не приносят или почти не приносят прибыли. Убыточность или низкая доходность этих видов деятельности компенсируется доходами от основной продукции, что служит обоснованием управленческих решений о повышении цен и тарифов на основную продукцию. Такая ситуация пока характерна для многих предприятий, включающих в состав доходов и расходов по обычным видам деятельности непрофильные доходы и расходы.
2.3 Анализ рентабельности
Анализ формирования финансовых результатов дополняется оценкой показателей рентабельности, рассчитываемых по данным отчета о прибылях и убытках. Кроме рентабельности текущей деятельности и рентабельности продукции (по прибыли от продаж) определяется показатель рентабельности продаж, рассчитываемый по чистой прибыли (чистая прибыль/выручка от продажи).
Расчетные значения коэффициентов доходности и рентабельности представлены в таблице 8.
Таблица 8.
Коэффициенты доходности и рентабельностиОАО "Молоко"
| Показатели | Алгоритм расчета | 2008г. | 2009г. |
| Коэффициент валовой прибыли | валовая прибыль/выручка от продажи | 19,2 | 24,4 |
| Рентабельность основной деятельности | прибыль от продажи/полная себестоимость проданной продукции | 10,8 | 10,0 |
| Рентабельность продаж по прибыли от продажи | прибыль от продажи/выручка от продажи | 9,7 | 9,1 |
| Общая рентабельность | прибыль до налогообложения/выручка от продажи | 8,5 |
10,3 |
| Рентабельность продаж по чистой прибыли | чистая прибыль/выручка от продажи | 7,5 | 8,6 |
Величина коэффициента валовой прибыли зависит от метода определения себестоимости реализованной продукции (товаров, работ, услуг), структуры ассортимента, ценовой политики. Поэтому его оценка зависит от доступности информации об учетной, маркетинговой и ценовой политики организации. Для внешнего пользователя бухгалтерской информации возможности проведения детального анализа абсолютной и относительной величины валовой прибыли ограниченны.
Коэффициент валовой прибыли можно использовать для оценки доходности тех видов деятельности (см. табл.6), которые отнесены к обычным:
производство и продажа собственной продукции;
выполнение работ и услуг;
продажа товаров.
В таблице 9 проведем анализ динамики коэффициентов валовой прибыли ОАО "Молоко" за два года.
Таблица 9.
Динамика коэффициентов валовой прибыли ОАО "Молоко"
Показатели |
В тыс. руб. | При-рост, % | Коэффициент валовой прибыли, % | Структура валовой прибыли, % | ||||
| 2008г. | 2009г. | 2008г. | 2009г. | Откл. | 2008г. | 2009г. | ||
| Валовая прибыль, всего | 881124 | 1732925 | 96,7 | 19,2 | 24,4 | 5,2 | 100,0 | 100,0 |
| в том числе: | ||||||||
| продажа собственной продукции | 863494 | 1695831 | 96,4 | 18,8 | 23,9 | 5,1 | 98,0 | 97,9 |
| выполнение работ (услуг) | 1759 | 5400 | 207,0 | 0,038 | 0,076 | 0,038 | 0,2 | 0,3 |
| товарооборот | 15871 | 31694 | 99,7 | 0,345 | 0,446 | 0,101 | 1,8 | 1,8 |
Прирост валовой прибыли составил 96,7 %, или 851801 тысяч рублей. Используя формулы 7 и 8 можно оценить влияние факторов коэффициента валовой прибыли и объема продаж на прирост (уменьшение) валовой прибыли (ΔВП):
за счет изменения коэффициента валовой прибыли:
ΔВП= (0,244 - 0, 192) х7106689 = 369547 тыс. руб.;
за счет изменения объема продаж:
ΔВП= (7106689 - 4594656) х 0, 192 = 481734 тыс. руб.
Преобладающий вклад в формирование валовой прибыли вносит производство и продажа основной продукции - доля валовой прибыли составляет здесь 98 %. Коэффициент валовой прибыли по этому виду деятельности увеличился с 19,2 % до 24,4 %. Валовая прибыль по остальным видам деятельности незначительна, хотя темпы ее роста являются существенными. В то же время обращают на себя внимание очень низкие коэффициенты валовой прибыли по реализации работ (услуг), товарообороту (менее 1 %).
Уровень рентабельности продаж, исчисленный в целом по предприятию, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
В таблице 10 представлены исходные данные для факторного анализа рентабельности продаж.
Расчет влияния факторов первого порядка на изменение уровня рентабельности продажи в целом по предприятию выполним способом цепных подстановок.
1.
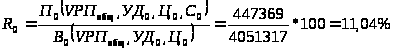 ;
2.
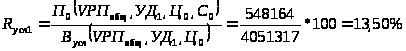 ;
3.
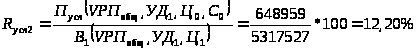 ;
4.
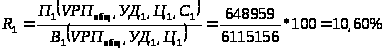 .
Таблица 10.
Исходные данные для факторного анализа рентабельности продаж, в тыс. руб.
| Показатель | 2008 г. | Условный показатель, рассчитанный в ценах 2008 г. на объем 2009 г. | 2009 г. |
|
Выручка от реализации продукции за вычетом НДС, акцизов и других отчислений от выручки, (ВР) |
4051317 | 5317527 | 6115156 |
| Полная себестоимость реализованной продукции, (С) | 3603948 | 4769363 | 5466197 |
| Прибыль от реализации продукции, (П) | 447369 | 548164 | 648959 |
Полученные результаты показывают, что увеличение уровня рентабельности продаж в анализируемом периоде произошло вследствие положительного влияния всех факторов. Наследующем этапе анализа определим, какой вид продукции на предприятии является более доходным. Для этого проведем факторный анализ рентабельности производственной деятельности (окупаемости затрат) по каждому виду продукции.
В таблице 11 проведем факторный анализ рентабельности отдельных видов продукции.
Расчет влияния факторов на изменение уровня рентабельности (творог):
1.
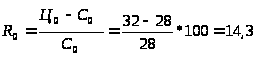 ;
2.
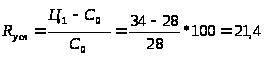 ;
3.
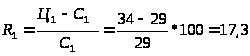 .
Таблица 11.
Факторный анализ рентабельности отдельных видов продукции ОАО "Молоко" в 2008 и 2009гг.
Продукция |
Средняя цена реализации, руб. | Себестоимость единицы продукции, руб. | Рентабельность, % | Отклонение, % (+,-) | ||||||
| 2008 | 2009 | 2008 | 2009 | 2008 | усл. | 2009 | общее | за счет | ||
| Ц | С | |||||||||
| Творог | 32 | 34 | 28 | 29 | 14,3 | 21,4 | 17,3 | +3 | 7,1 | -4,1 |
| Сметана | 33 | 35 | 30 | 31 | 10,0 | 16,7 | 13,0 | + 3 | 6,4 | -3,4 |
На основании этих данных определим, как изменился уровень рентабельности (творог) за счет:
1) цены реализации:
ΔRц=Rусл - R0= 21,4 - 14,3 = 7,1%;
2) себестоимости реализованной продукции:
ΔRс= R1 - Rусл = 17,3 - 21,4 = - 4,1 %;
Повышение себестоимости единицы продукции отрицательно влияет на конечный финансовый результат.
3. Пути улучшения финансовых результатов деятельности предприятия
В условиях рыночной экономики управление финансовыми результатами занимает центральное место в деловой жизни хозяйствующих субъектов. Финансовое состояние характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования, целесообразным их размещением и эффективным использованием. Назначение управления финансовыми результатами - своевременно выявлять и устранять недостатки в развитии организации, находить резервы для улучшения финансового состояния организации и обеспечения финансовой устойчивости ее деятельности.
В частности, следует уделить внимание поиску резервов увеличения суммы прибыли на предприятии. Резервы роста прибыли - это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения внереализационных убытков, совершенствования структуры производимой продукции. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации. Выделяют три этапа этой работы: аналитический, организационный и функциональный.
На первом этапе выделяют и количественно оценивают резервы; на втором - разрабатывают комплекс инженерно-технических, организационных, экономических и социальных мероприятий, обеспечивающих использование выявленных резервов; на третьем этапе практически реализуют мероприятия и ведут контроль за их выполнением. При подсчете резервов роста прибыли за счет возможного увеличения объема реализации используются результаты анализа выпуска и реализации продукции.
Важное направление поиска резервов роста прибыли - снижение затрат на производство и реализацию продукции. Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения. В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный, достигнутый на передовых предприятиях; базовый фактически достигнутый средний уровень в целом по отрасли; фактически достигнутый на передовых предприятиях зарубежных стран.
Методической базой экономической оценки резервов снижения затрат овеществленного труда является система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей, удельных капитальных вложений, норм и нормативов в оборудовании и др. Основными источниками резервов повышения уровня рентабельности продукции является увеличение суммы прибыли от реализации продукции и снижение себестоимости товарной продукции.
На основе проведенного анализа предлагаются следующие мероприятия по улучшению финансовых результатов деятельности ОАО "Молоко", которые возможно применить как в краткосрочном и среднесрочном, так и в долгосрочном периодах:
выделить в составе структурных подразделений и структурных единиц предприятия центры затрат и центры ответственности;
внедрить системы управленческого учета затрат в разрезе центров ответственности, центров затрат и отдельных групп товарной продукции;
разработать эффективную и гибкую ценовую политику, дифференцированную по отношению к отдельным категориям покупателей;
усовершенствовать рекламную деятельность, повысить эффективность отдельных рекламных мероприятий;
осуществлять систематический контроль за работой оборудования и производить своевременную его наладку с целью недопущения снижения качества и выпуска бракованной продукции;
при вводе в эксплуатацию нового оборудования уделять достаточно внимания обучению и подготовке кадров, повышению их квалификации для эффективного использования оборудования и недопущения его поломки из-за низкой квалификации обслуживающего персонала;
осуществлять повышение квалификации работников, сопровождающееся ростом производительности труда;
разработать и ввести эффективную систему материального стимулирования персонала, тесно увязанную с основными результатами хозяйственной деятельности предприятия и экономией ресурсов;
использовать системы депремирования работников при нарушении или трудовой или технологической дисциплины;
осуществлять постоянный контроль за условиями хранения и транспортировки сырья и готовой продукции.
Кроме того, следует иметь в виду, что размер прибыли во многом зависит и от учетной политики, применяемой на анализируемом предприятии. Закон о бухгалтерском учете и нормативные документы предоставляют право субъекта хозяйствования самостоятельно выбирать некоторые методы учета, способные существенно повлиять на формирование финансовых результатов. Поэтому в процессе анализа необходимо установить соответствие принятой учетной политики организации действующим нормативным положениям по ведению бухгалтерского учета и определить влияние изменении в учетной политике на сумму прибыли до налогообложения и чистой прибыли, а также на размер налогов и сумму выплаченных дивидендов акционерам.
Действующие нормативные акты допускают следующие методы регулирования прибыли субъектом хозяйствования.
Изменение стоимостных границ отнесения имущества к основным средствам или к оборотным активам, что влечет за собой изменение суммы текущих затрат и прибыли в связи с различными способами отнесения их на затраты.
Изменение метода переоценки основных средств: индексации первоначальной стоимости с использованием среднестатистических коэффициентов пересчета или прямым пересчетом первоначальной стоимости в цены, сложившиеся на дату переоценки на соответствующие виды основных средств. От выбранного метода переоценки основных средств зависят фонд переоценки имущества, сумма амортизационных отчислений и как результат - величина прибыли и собственного капитала предприятия.
Использование метода ускоренной амортизации по активной части основных средств также приводит к увеличению себестоимости продукции и уменьшению суммы прибыли, а следовательно, и налогов на прибыль.
Применение различных методов оценки нематериальных активов и способов начисления амортизации по ним.
Выбор метода оценки потребленных производственных запасов (FIFO, LIFO).
Изменение порядка списания затрат по ремонту основных средств на себестоимость продукции (по фактическим или равномерными частями за счет созданного ремонтного фонда).
Изменение сроков погашения расходов будущих периодов, сокращение которых ведет к росту себестоимости продукции отчетного периода.
Изменение метода определения прибыли от реализации продукции (по моменту отгрузки продукции или моменту ее оплаты).
Необходимо отразить уровень финансовых показателей до и после изменения каждого метода учетной политики субъекта хозяйствования. В таблице 12 проведем анализ финансовых показателей при различных вариантах учетной политики организации.
Таким образом, учетная политика, формируемая администрацией, открывает большой простор для выбора методологических приемов, способных радикально менять всю картину финансовых результатов и финансового состояния предприятия.
В действительности анализ учетной политики сделать достаточно сложно. Практически всегда необходимая информация в отчетах отсутствует, несмотря на сформулированное правило "раскрытия (придания гласности) учетной политики организаций". Кроме того, этот документ распространяется в части раскрытия учетной политики только на организации, публикующие бухгалтерскую отчетность (полностью или частично) согласно законодательству РФ, учредительным документам либо по собственной инициативе.
Таблица 12.
Показатели финансовых результатов и рентабельности при изменении учетной политики ОАО "Молоко"
| Показатели | 1 вариант учетной политики | 2 вариант учетной политики | Абсолютное отклонение | Отклонение, % |
| 1. Выручка от продажи, тыс. руб. | 7106689 | 7106689 | X | X |
| 2. Себестоимость проданной продукции, тыс. руб. | 5373764 | 6102692 | X | X |
| 3. Валовая прибыль, тыс. руб. | 1732925 | X | X | X |
| 4. Коммерческие расходы, тыс. руб. | 283401 | 279424 | X | X |
| 5. Управленческие расходы, тыс. руб. | 800565 | - | X | X |
| 6. Прибыль от продаж, тыс. руб. | 648959 | 724573 | 75614 | 11,7 |
| 7. Полные затраты, тыс. руб. (п.2+п.4+п.5) | 6457730 | 6382116 | -75614 | -1,2 |
Известно, что при формировании учетной политики организация самостоятельно выбирает один из нескольких способов, допускаемых законодательством и нормативными актами по бухгалтерскому учету. Если же по конкретному вопросу не установлены способы ведения бухгалтерского учета, то главным бухгалтером организации при создании учетной политики разрабатывается способ ведения учета в соответствии с бухгалтерскими стандартами.
Последнее обстоятельство, с одной стороны, делает учетную политику инструментом управления и создает основу для многовариантности величины финансовых результатов. С другой стороны, повышается роль субъективных факторов в формировании будущих финансовых результатов, таких как уровень профессиональных суждений главного бухгалтера, его опыт и квалификация, понимание взаимосвязи между учетной политикой и величиной многих финансовых показателей.
При изучении динамики прибыли также следует учитывать инфляционные факторы изменения ее суммы.
Инфляция есть обесценение денег, которое приводит к росту цен на реализуемую продукцию, закупаемое сырье, топливо и материалы; увеличивается заработная плата и размер амортизационных отчислений и, как следствие этих ресурсов, повышается себестоимость продукции, а следовательно, снижается прибыль.
Заключение
Анализ хозяйственной деятельности любой коммерческой организации проводится прежде всего с целью оценки динамики и структуры выпуска продукции, оказания услуг, выполнения различных работ для получения прибыли, являющейся финансовым ресурсом дальнейшего развития любого экономического субъекта, действующего (работающего) в рыночной системе хозяйствования.
Анализ финансовых результатов является одним из важнейших аспектов исследования хозяйственной деятельности предприятия. Изучение состава и структуры прибыли (убытка), проведение факторного анализа результата от продажи необходимы для оценки финансовых показателей и экономического прогнозирования.
Анализ финансовых результатов деятельности предприятия основан на анализе прибыли (убытка), так как она характеризует абсолютную эффективность его работы. В ходе анализа прибыли (убытка) выявляются факторы, вызывающие уменьшение или увеличение финансовых результатов, то есть снижение или повышение прибыли. Рост прибыли определяет рост потенциальных возможностей предприятия, повышает степень его деловой активности.
Анализ финансовых результатов деятельности является одним из самых эффективно действующих инструментов в осуществлении управленческой деятельности организации, направленных на:
анализ и оценку эффективности управления производством;
разработку бизнес-плана;
всеобъемлющий контроль за выполнением плана;
выявление комплексной величины резервов;
разработку обоснованных управленческих решений, направленных на повышение результативности и эффективности хозяйственной деятельности как организации в целом, так и каждого структурного подразделения в отдельности.
По результатам анализа финансовых результатов деятельности организации можно оценить качество прибыли. Качество прибыли от основной деятельности признается высоким, если ее увеличение обусловлено ростом объема продаж, снижением себестоимости продукции. Низкое качество прибыли характеризуется ростом цен на продукцию без увеличения физического объема продаж и снижения затрат на рубль продукции.
Для повышения уровня финансовых результатов необходимо пересмотреть взгляды на многие важные проблемы. Например, на взаимоотношения сельского хозяйства с перерабатывающей промышленностью и торговлей с помощью дальнейшего регулирующего государственного воздействия. Важной задачей является также выравнивание условий функционирования на российском рынке зарубежных и российских товаропроизводителей.
Таким образом, анализ рентабельности и финансовых результатов в целом имеет существенное значение для определения стратегии развития организации, критериев повышения эффективности деятельности и окупаемости вложений в активы. Эффективная система управления финансовыми результатами - это один из факторов, определяющих перспективы развития организации, ее будущую инвестиционную привлекательность, кредитоспособность и в конечном счете рыночную стоимость.
Качественная система управления финансовыми результатами является фундаментальной основой для обеспечения устойчивого роста хозяйствующего субъекта. В условиях современного развития России для эффективного управления хозяйственной деятельностью предприятия возрастает роль информационной базы, имеющейся у руководителя, важную часть которой занимают сведения, полученные в ходе анализа финансовых результатов деятельности организации.
Анализ финансовых результатов помогает руководителям различного звена в принятии управленческих решений как стратегического, так и тактического характера.
Список использованной литературы
Нормативно-правовые материалы:
1. Налоговый кодекс Российской Федерации, часть первая от 31 июля 1998 г. № 146-ФЗ; часть вторая от 5 августа 2000 г. № 117-ФЗ.
2. План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкция по его применению, утвержден приказом Министерства финансов Российской Федерации от 31.10.2000 № 94н.
4. Приказ Министерства финансов Российской Федерации "О внесении дополнений и изменений в План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкцию по его применению" № 38н от 07.05.2003.
5. Федеральный закон "О бухгалтерском учете" от 21.11.1996 № 129-ФЗ.
6. Положение по бухгалтерскому учету "Доходы организации" (ПБУ 9/99).
7. Положение по бухгалтерскому учету "Расходы организации" (ПБУ 10/99).
Специальная литература:
8. Бабаев Ю.А. [и др.] Бухгалтерский учет: Учебник. - 2-е издание, переработанное и дополненное. - М.: Издательство Проспект, 2009. - 384 с.
9. Ефимова О.В. Финансовый анализ: современный инструментарий для принятия экономических решений: учебник. - 2-е изд., стер. - М.: Издательство "Омега", 2010. - 350 с.
10. Жминько А.Е. Сущность и экономическое содержание прибыли. // Финансовый анализ. - 2008. - №7. - С.60-64.
11. Когденко В.Г. Экономический анализ: Учеб. пособие для студентов вузов - М.: ЮНИТИ-ДАНА, 2006. - 390 с.
12. Кондраков Н.П. Бухгалтерский учет: Учебник - 2-е изд., перераб. и доп. - М.: ИНФРА-М, 2008. - 720 с.
13. Курс экономической теории: Учебник/Под ред. проф. М.Н. Чепурина, проф. Е.А. Киселевой. - 6-е изд., перераб. и доп. - Киров: "АСА", 2009. - 848 с.
14. Липчиу Н.В., Ю.С. Шевченко. Проблемы формирования конечных финансовых результатов деятельности организации. // Финансовый анализ. - 2007. - №7. - С.13-15.
15. Лысенко Д.В. Комплексный экономический анализ хозяйственной деятельности: Учебник для вузов - М.: ИНФРА-М, 2009. - 320 с.
16. Толпегина О.А. Показатели прибыли: экономическая сущность и содержание. // Финансовый анализ. - 2008. - №20. - С.10-14.
17. Хайруллин А.Г. Управление финансовыми результатами деятельности организации. // Финансовый анализ. - 2006. - №10. - С.35-41.
Размещено на