Военно-промышленный комплекс США в 90-е годы
Недофинансирование в 1995-1996 гг. и без того урезанного оборонного заказа приводит к тому, что российские производители отказались от запуска в серию такой перспективной техники, как авиационные комплексы пятого поколения, ударные самолеты ДА,
-27-
многоцелевые фронтовые истребители (МФИ), военно-транспортные самолеты ИЛ-106, вертолеты Ка-50 и Ка-52. Приостановлены работы по модернизации самолетов МИГ-29, Су-27М и ряда ракет, которые приносят обороне валютную прибыль.
Конкурировать с западными производителями вооружения на новом этапе военно-технического прогресса (электронизации и информатизации систем вооружений) и оставаться вне международных военно-технических связей – значит, гарантировано обрекать себя на поражение. Не нужно повторять ошибки советской промышленности 70-х годов, “прозевавшей” очередной этап НТР и массовой промышленной модернизации на Западе (энергосберегающие и информационные технологии), что привело к экономической стагнации середины 80-х и развалу СССР в начале 90-х годов.
Россия обречена на интенсификацию международных военно-технических связей, и анализ существующего состояния дел в этой области позволяет говорить о двух возможных вариантах интеграции отечественной оборонной промышленности в мировую индустрию.
Первый вариант связан с продолжением нынешней политики либерализации внешнеэкономических связей оборонного комплекса при отсутствии сколько-нибудь устойчивой долгосрочной промышленной стратегии, связанной со структурной реорганизацией военной промышленности, финансированием приоритетных программ вооружений и двойных технологий. Оставшись без финансовой поддержки из-за отсутствия надежных финансово-промышленных связей, а также без административной поддержки со стороны государственных органов, российские оборонные предприятия выступают на международной арене в качестве неравноправных партнеров западных военно-промышленных компаний. Заключая соглашения о совместных
-28-
научно-технических и производственных проектах, отечественные предприятия выступают в качестве поставщиков-подрядчиков далеко не первого уровня в технологической цепочке той или иной программы. Тем самым культивируется технологическая зависимость и одностороннее развитие таких научно-производственных комплексов, которые строились в советский период как технологически замкнутые центры по созданию систем вооружений. В этом заключается первая угроза технологической безопасности оборонной промышленности России.
Вторая угроза, возникающая в результате вовлечения отечественной “обороны” в мирохозяйственные связи, состоит в чрезмерной зависимости развития новейших вооружений от иностранных заказчиков и вытекающей отсюда опасности диспропорционального развития национальной оборонно-промышленной базы в целом. Те отдельные предприятия, которые производят сегодня конкурентоспособную военную продукцию, реализуют ее на зарубежных рынках и уже получат заказы на совершенствование данного оружия от иностранных заказчиков, оказываются в привилегированном положении по сравнению с предприятиями, не сумевшими реализовать на внешнем рынке свою продукцию. Чудовищное сокращение закупок оружия российским Министерством обороны делает вывод на внешние рынки фактором резкой дифференциации финансового состояния и перспектив технологического развития всех оборонных предприятий страны. Уже известны возможные варианты исключительно внешнего финансирования новейших образцов оружия.
Продолжение такой практики означает разделение всей национальной оборонно-промышленной базы на два сектора: стагнирующий, ориентированный на внутренний спрос, и развивающихся, вовлеченный во внешнеэкономические поставки.
-29-
Поляризация этих секторов угрожает разрывом технологических научно-производственных связей между предприятиями российского ВПК как единого целого, соответственно, утратой потенциала для производства сложных комплексных систем вооружений.
Отсюда не следует, разумеется, что российскому ВПК вредны международные производственные проекты, но опасно диспропорциональное несбалансированное развитие его отдельных отраслей, наметившееся в последние годы в связи с либерализацией внешнеэкономических связей.
Второй вариант интернациональной интеграции отечественной оборонной промышленности более адекватно отражает интересы технологической безопасности страны. Он связан с подключением российских оборонных компаний к международным проектам в качестве ведущих подрядчиков, сосредоточивающих у себя разработку ключевых технологий передовых систем вооружений, выступающих в роли головных контакторов интернациональных “команд” - исполнителей.
Для успешной внешнеэкономической интеграции отечественного ВПК, чтобы эффективнее реализовать продуктивные тенденции международного сотрудничества, необходимо выполнение двух важных условий. Во-первых, пора наконец-то не на словах, а на деле сформировать промышленную стратегию, основой которой должно стать образование крупных диверсифицированных оборонных компаний-концернов на основе межотраслевой интеграции военного производства. Существующие ФПГ в оборонной промышленности на сегодняшний день не соответствуют организационным структурам ведущих западных военных компаний. Без сосредоточения финансовых и технологических ресурсов в руках крупного разработчика-производителя равноправная конкуренция с ведущими западными концернами невозможна.
-30-
Во-вторых, крайне важно осуществлять грамотную государственную политику в области координации международных военно-технических связей. Конкретнее, соответствующим государственным структурам нужно активизировать работу по лоббированию интересов отечественных оборонных компаний на мировой арене в качестве головных исполнителей на базе имеющегося передового задела в некоторых отраслях военной промышленности (прежде всего – ракетная техника, авиационно-космические системы, бронетанковое оружие). При этом следует иметь в виду, что наиболее предпочтительными партнерами здесь выступают на американские, а европейские и азиатские фирмы. Амбициозность американских компаний, основанная на военно-технологическом лидерстве, изначально обрекает на неудачу попытки добиться хотя бы равноправных условий совместных проектов для российских “оборонщиков”. Поэтому, решая неотложную проблему выбора партнеров по интеграции, следует обратить внимание на технологически развитые европейские концерны (вставшие на путь беспрецедентных слияний и бросающие вызов американскому доминированию) и на быстрорастущие азиатские фирмы.
В оборонной промышленности РФ в настоящее время сложилась крайне тяжелая, близкая к критической ситуация. В целом уровень производства для военных нужд составляет менее 5% от уровня 1990г. Такое резкое падение не может не вызывать тревоги. Спад промышленности. За период 1990-1995 гг. реальные расходы на закупки ВВТ сократились в 16 раз (в долларовом эквиваленте со 130 млрд. До 8 млрд. долл.), на НИОКР – в 12 раз (мс 60 млрд. до 5 млрд. долл.) [9,6]. Для сравнения – США в нынешнем году тратят на закупки техники 42 млрд. долл., на НИОКР – 35 млрд. долл.[9,7].
-31-
За спадом промышленного производства стоят простои производственных мощностей, их низкая загрузка и, как следствие, отток кадров из “обороны”. Снижение численности работников идет в основном за счет высококвалифицированных и молодых кадров, не довольных низким уровнем оплаты труда. Сегодня более половины персонала оборонных предприятий составляют пенсионеры и работники предпенсионного возраста.
Среднемесячная заработная плата одного работника в сфере ВПК составляет около 65% от средней по России, и менее 60% от средней по промышленности [3,113].
Продолжение политики минимального государственного финансирования оборонных предприятий, подталкивающей их к вынужденному переходу на выпуск народнохозяйственной продукции, может привести к неконтролируемому даже со стороны руководства предприятий распаду наиболее важных для страны разработок, технологий и производств. Этот процесс фактически уже начался и продолжает набирать силу.
Существует понятие критического потенциала национальных НИОКР, который оценивается долей расходов на НИОКР в ВВП государства, не меньшей 2,5-3,0%. На протяжении ряда лет этот показатель, по реально выделенным ассигнованиям, снижался и составлял (%); в 1991г. – 1,03; 1992 – 0,5; 1993 – 0,52; 1994 – 0,47; 1995г. – 0,41 [8,81].
Следует учесть, что серьезный удар по ВПК страны нанес, конечно, распад СССР. Значительная часть конструкторских бюро и заводов оказалась за пределами России. Достаточно упомянуть только сферу разработок и изготовления ракетной техники и систем управления ею, важнейшие предприятия которой остались в Украине (Днепропетровск, Киев, Харьков), Белоруссии, Казахстане, Прибалтике,
-32-
других странах СНГ. Восстановить в полной мере требуемую кооперацию за счет своих сил и средств России пока не удалось.
Предлагавшиеся в последнее время меры по выходу из сложившегося положения следует признать малоэффективными. Основные из них две: финансирование предприятий “оборонки” за счет экспорта вооружений; выделение приоритетных работ с полномасштабным финансированием занятых в них предприятий.
Первая из указанных мер недостаточно эффективна потому, что в условиях продолжающейся в стране политической и экономической нестабильности трудно ожидать серьезных международных сделок на поставки нашего вооружения, которое должно обслуживаться нами в течение всего жизненного цикла, исчисляемого 10-20 годами. Наиболее выгодные рынки сбыта вооружений уже заполнены в основном нашими конкурентами. Хотя экспорт оружия способен создать временное облегчение для отдельных ОКБ и предприятий, в целом это вряд ли обеспечит должную поддержку обороной промышленности и не может рассматриваться как основной источник ее финансирования.
Что касается политики приоритетов, то при сегодняшней системе управления, лоббирования видов ВС и промышленности, отсутствия ясной военной доктрины и финансовой предсказуемости не предоставляется возможным выдерживать в течение всего запланированного времени и в полной мере финансовую поддержку выделяемых предприятий и разработок. Препятствиями являются и сложность достижения в Министерстве обороны и ВПК единых взглядов на приоритеты, и объективные трудности по поддержанию остальных (неприоритетных) предприятий на минимально необходимом уровне социально-экономических условий их существования, и другие факторы.
-33-
Таким образом, для вывода российской обороной промышленности из тяжелейшего кризиса требуются более решительные
и глубокие меры.
-34-
Заключение
Для России все актуальнее становится развитие военно-экономических связей со странами дальнего зарубежья. Однако в последнее время изменяется, причем не в лучшую сторону, характер военно-экономических отношений с западными странами, особенно с США. Если для периода холодной войны было характерно открытое и интенсивное противоборство двух блоков, то после ее окончания стали намечаться новые формы военно-экономического сотрудничества между ними, включая оказание финансовой помощи со стороны США в осуществлении конверсии и разоружения.
Однако опыт показывает, что США при этом достаточно откровенно проводят целенаправленную политику, ориентированную, с одной стороны, на всестороннее ограничения военно-экономических возможностей России, а с другой – на всемирное укрепление собственного военно-экономического потенциала. Об этом убедительно свидетельствуют военно-экономические аспекты расширения НАТО, различные меры по вытеснению России с мировых рынков оружия, введение под надуманными предлогами санкций против российских предприятий и организаций, использование совместных проектов для выкачивания научно-технических и производственных секторов и т.д. Все это требует от России выработки и проведения в жизнь четкой и твердой политики с сфере внешних военно-экономических отношений.
В первые десятилетия 21 в. главная задача, стоящая перед военной экономикой во всех странах, будет по-прежнему заключаться в обеспечении вооруженных сил новейшими вооружениями и военной техникой. Однако одновременно все более масштабной, особенно для
-35-
стран, накопивших огромные военные арсеналы, будет становиться задача уничтожения и утилизации вооружений, а также устранения или,
по крайней мере, смягчения экологических последствий военной и военно-экономической деятельности. Первая задача сопряжена с соперничеством между странами, в то время как вторая все настоятельнее требует их сотрудничества. В этих условиях, все более важное значение для всех стран, будет приобретать выбор разумной, адекватной новым условиям военно-экономической стратегии и политики.
-36-
Приложение.
Таблица 1
Динамика объемов поставок основных видов обычных вооружений за период 1986-1996гг. (млн. долларов США в ценах 1990 года).
| Год | Объем поставок обычных видов оружия (млн.долларов) |
1987 1988 1989 1990 1991 1992 1993 1994 1995 1996 |
44185 38055 37360 30899 26494 24840 26444 21820 23189 22980 |
[5,99]
-37-
Таблица 2
Валовая стоимость сделок по слияниям и поглощением в аэрокосмической промышленности США.
| Годы |
Валовая стоимость сделок (млрд. долларов) |
1989 1990 1991 1992 1993 1994 1995 1996 |
3,6 2,6 1,0 1,7 5,9 8,5 16,1 13,1 |
[14,93]
-38-
Таблица 3
Экспорт оружия
(млн . долларов в ценах 1990 года)
| Страны | Годы | ||||
| 1988 | 1989 | 1990 | 1991 | 1992 | |
США СССР/Россия Франция Великобритания Германия Нидерланды Швеция Италия Испания |
12204 14658 2403 1704 1241 626 606 693 235 |
11848 14310 2846 2710 814 525 375 237 608 |
10822 9724 2129 1456 1677 226 221 185 83 |
11666 4448 820 801 2530 365 101 163 50 |
8429 2043 1151 952 1928 305 113 335 37 |
| Всего | 40034 | 38133 | 29972 | 24470 | 18405 |
[12,27]
-39-
Таблица 4
Ведущие поставщики основных видов обычных вооружений.
(млн. долларов в постоянных ценах 1990 года)
| Страны | Годы | ||||||
| 1990 | 1991 | 1992 | 1993 | 1994 | 1995 | 1996 | |
Всего 30 ведущих экспортеров В том числе США СССР/Россия Германия Великобритания Франция КНР Нидерланды Италия |
30891 10648 10459 1656 1509 2220 1245 267 287 |
25819 12568 4657 2520 1143 1071 1104 453 360 |
24840 14187 2918 1527 1315 1302 883 333 434 |
26444 14270 3773 1727 1300 1308 1234 395 447 |
21820 12029 763 2448 1346 971 718 581 330 |
23189 10972 3505 1549 1568 785 949 430 337 |
22980 10228 4512 1464 1773 2101 573 450 158 |
[15,61]
-40-
Таблица 5
Оборонные расходы развитых стран мира на 1997 год.
| Страны | Россия | США | ФРГ | Франция | Великобритания | Италия |
Объем ВНП,млрд.долл. |
446 |
7140 |
2140 |
1400 |
1133 |
1100 |
Гос.бюджет,млрд.долл. |
91 |
1612 |
300 |
268 |
374 |
406 |
Оборонныерасходы,млрд долл. |
16,7 |
268 |
36 |
43 |
34 |
21 |
Оборонные расходы на душу нас-ления млрд.долл |
113 |
1054 |
430 |
739 |
575 |
351 |
Расходы на НИОКР и закупки ВВТ,млрд.долл. |
3,5 |
90 |
5,8 |
15,2 |
13,0 |
2,8 |
Доля оборонных расходов ВНП,-% |
3,5 |
3,9 |
1,8 |
3,2 |
3,2 |
1,9 |
Доля оборонных расходов в гос.бюджете,-% |
18,3 |
18,0 |
12,2 |
16,7 |
9,4 |
5,0 |
Доля расходов на НИОКР и закупки ВВТ в гос.бюджете,-% |
21 |
34 |
16,3 |
35 |
38 |
13,3 |
[13,2]
-41-
Таблица 6
Финансирование гражданских коммерческих программ в некоторых странах мира (млрд . долларов).
Годы |
Страны |
||||||
| США (финансирование НАСА но без затрат на аэронавтику) | Россия | Франция | Япония | Германия | Китай | Индия | |
1989 1990 1991 1992 1993 1994 1995 1996 |
10,10 12,14 13,00 13,20 13,10 13,00 12,50 12,40 |
3,28 2,50 0,02 0,05 0,18 0,38 0,32 0,65 |
1,15 1,65 1,74 2,00 1,84 2,12 2,10 - |
1,20 1,11 1,26 1,47 2,05 2,10 2,10 - |
0,48 0,91 0,92 1,30 1,33 1,00 0,97 - |
1,50 1,40 1,20 1,30 1,35 1,50 1,50 - |
0,24 0,17 0,20 0,20 0,23 0,25 0,28 0,33 |
[13,4]
-42-
Таблица 7
Мировое производство коммерческих спутников связи для запуска на низкие орбиты.(оценка и прогноз).
Годы |
1995 |
1996 |
1997 |
1999 |
2000 |
2005 |
| Колличество произведенных спутников,шт. | 80 |
140 |
130 |
60 |
62 |
105 |
[13,4]
-43-
Таблица 8
Мировой космический рынок в 1990-1996 годах.
| Коммерческий рынок (заказные спутники связи и стоимость их запуска), млрд. долларов текущих ценах | Госзаказы (военные и гражданские спутники), млрд. долл. в текущих ценах | |
США (включая Канаду) Страны Западной Европы Страны АТР(включая Индию) Латинская Америка Ближний Восток Международные операторы спутников (“Интелсат”, “Инмарсат” “Пансат” и “Орион”). |
2,5 1,5 4,3 1,1 1,0 2,95 |
85 20 6,7 0,6 0,1 |
*- Включает закупки космических аппаратов, ракет-носителей и оплату услуг потребителям, но без наземного оборудования. ( Не включены данные по КНР, СССР/России).
**-По данным правительства США, не 85, а 110 млрд. долларов (с учетом 35 млрд. долларов контрактов и оплаты услуг по космической станции “Альфа” и проекту “Шаттл”).
[13,2]
-44-
Таблица 9
Финансирование космических программ некоторыми странами мира.
-
Страны
Всего на космические программы, млн. долл. Доля затрат на гражданскую космическую деятельность в общем объеме финансирования США
Япония*
Франция
Китай
Германия*
Италия
Великобритания
Канада
Индия
29900
2500
2300
1950
916
580
500
430
290
52
-
72
50
-
91
50
82
66
*- Япония и Германия не выделяют в общем объёме финансирования долю средств на гражданскую космическую деятельность. В этих странах оба вида деятельности не разделены.
[13,3]
-45-
Таблица 10
Объём продаж 100 ведущих производителей военной продукции
(млрд. долларов, в текущих ценах; В скобках –доля от суммарных продаж, %)
Страны |
Годы | ||||
| 1991 | 1992 | 1993 | 1994 | 1995 | |
100 компаний США Западноевропейские страны ОЭСР В том числе Франция Великобритания Германия Италия Другие страны* |
178,8(100,0) 108,9(60,9) 58,6(32,8) 21,4(11,9) 18,4(10,3) 8,7(4,9) 5,6(3,1) 11.3(6.3) |
167,7(100,0) 99,9(56,6) 56,6(30,6) 22,0(13,1) 16,6(9,8) 8,4(5,0) 5,3(3,2) 11,2(6,7) |
151,1(100,0) 97,4(62,4) 47,8(33,7) 18,8(12,0) 14,3(9,2) 8,1(5,2) 2,8(1,8) 12,3(8,3) |
148,1(100,0) 89,3(60,2) 46,6(31,5) 16,7(11,3) 15,6(10,5) 7,4(5,0) 2,7(1,8) 12,3(8,3) |
154,4(100,0) 87,7(57,0) 53,0(34,4) 20,4(13,2) 17,7(11,5) 7,8(5,1) 3,3(2,1) 13,3(8,6) |
*- Сюда включены Япония (ОЭСР),Канада (ОЭСР), Израиль, Индия И ЮАР. В Данные 1995 года включена также Турция (ОЭСР).
[15,57]
-46-
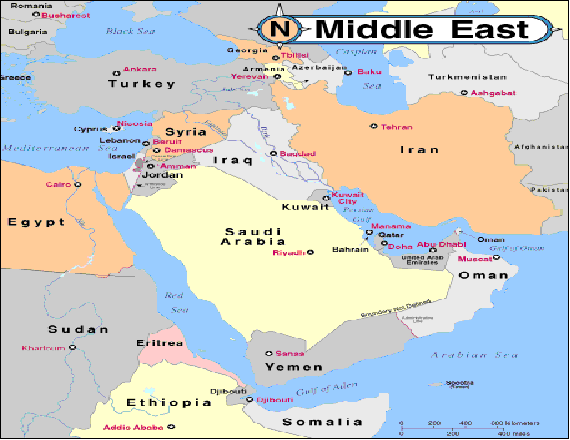
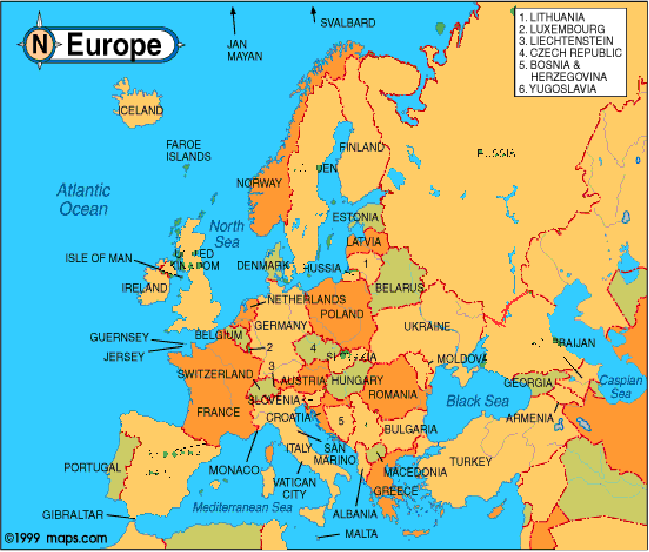
Несколько
стран импортеров
военной техники
США.
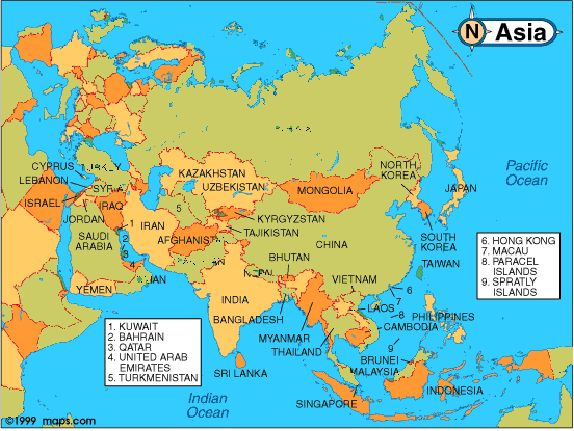
*Подчеркнутые полосами страны, являются странами-импортерами.
-47-
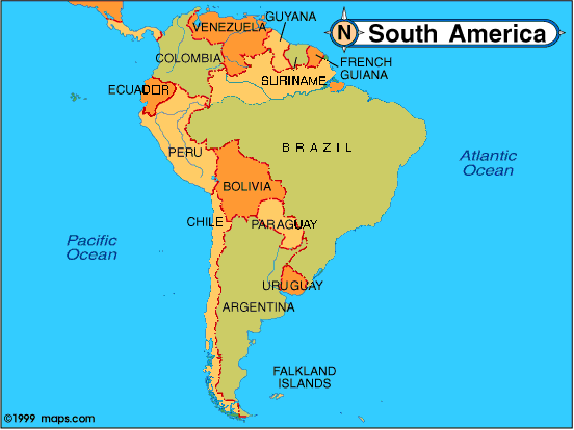
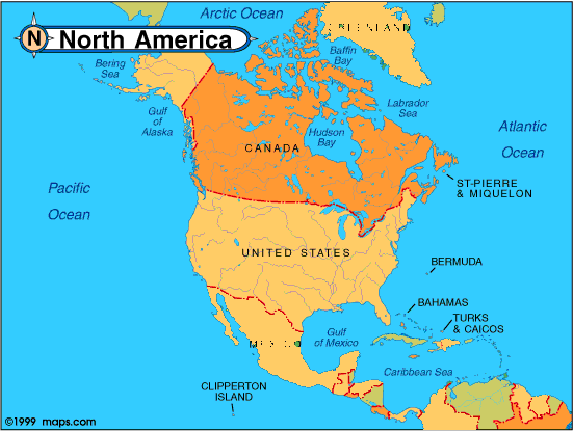
*Подчеркнутые
полосами
страны, являются
странами-импортерами
-48-
*Подчеркнутые страны, страны-импортеры.
Список стран импортеров военной техники США.
Бельгия Лаос
Бразилия Люксембург
Великобритания Мексика
Венесуэла Непал
Германия Нидерланды
Греция Норвегия
Дания Перу
Иран Португалия
Исландия США
Испания Турция
Италия Франция
Камбоджа Южная Корея
Канада Колумбия
Кипр
Жирным выделены страны НАТО!
-49-
Список используемой литературы
Борисов В., Фарамазян Р., “Военная экономика: реструктуризация продолжается”. // ж. Мировая экономика и международные отношения. – 1999г. - №8. стр.68.
Грешнев М., “Реструктуризация ВПК стран НАТО на пороге XXI в.”. // ж. Мировая экономика и международные отношения. – 1999г. - №6. стр.16.
Толкачев С., Лазинцев Ю., “Международная интеграция российского ВПК”. // ж. Мировая экономика и международные отношения. – 1997г. - №3. стр.111.
“Концепция принципов военной реформы Российской Федерации”. // ж. Мировая экономика и международные отношения. – 1997г. - №10. стр.47.
Баранов С., “Мировая торговля вооружениями и военной техникой”. // ж. Мировая экономика и международные отношения. – 1998г. - №4.
Терехов В.Ф., Корнеева М.А., “Реорганизация военно-промышленных комплексов”. // ж. США: экономика, политика, идеология. – 1998г. - №7. – стр.43.
Толкачев С.А., “Российские и западные оборонные компании на рынках высокотехнологичной продукции”. // ж. США: экономика, политика, идеология. – 1998г. - №9. – стр.117.
Проэктор Д., “Военная реформа для человека?”. / ж. Мировая экономика и международные отношения. – 1998г. - №7. стр.80.
-50-
Арбатов А., “Военная реформа: доктрина, войска, финансы”. // ж. Мировая экономика и международные отношения. – 1997г. - №4. стр.5.
Борисов В., Фарамазян Р., “Военная экономика в 90-е годы”. // ж. Мировая экономика и международные отношения. – 1998г. - №8. стр.55.
Жинкина И.Ю., “Оценка угроз в американской стратегии национальной безопасности”. // ж. США: экономика, политика, идеология. – 1998г. - №10. – стр.52.
Горностаев Г. Западный рынок вооружений Россия. // ж. Мировая экономика и международные отношения. –1994г.-№6.
Ракетно-космическия промышленность России и мировой космический рынок. // БИКИ. 23.01.1997.
Толкачев С.А Промышленные стратегии консолидации оборонных компаний США И Западной Европы. // ж. Мировая экономика и международные отношения. – 1994г. - №4.
Фарамзян Р., Борисов М. Военная экономика в 90-е годы. // ж. Мировая экономика и международные отношения. – 1998г. - №8.