Анализ инвестиционной привлекательности предприятия
-443336
(-34,4%)
-39243
(-0,5%)
Себестоимость произведенной продукции
-118158
(-14%)
+4429
(+0,6%)
х
х
-0,21
(-15,6%)
-0,14
(-12,3%)
-0,06
(-6,3%)
Уменьшение операционных затрат за 12 месяцев 2002 года вдвое превышает темп спада производства. При уменьшении объемов производства на 211 671тыс.грн, (17%) операционные затраты уменьшенные на 443 336тыс.грн. (34,4%), вместе с тем себестоимость произведенной продукции уменьшена лишь на 118 158тыс.грн. или на 14%. Себестоимость единицы произведенной продукции увеличена с 0,88% до 0,97%, что при общем спаде производства оказывало содействие удержанию ущерба по предприятию в сумме 123 129тыс.грн. (за 2001год финансовый результат к налогообложению предприятия составлял +21 772 тыс. грн.)
За 2003р по предприятию удалось удержать спад производства, (объемы производства в действующих ценах составляют 108,1% соответствующего периода в прошлом году), и уменьшить себестоимость единицы произведенной продукции с 0,97 до 0,91грн. Как следствие, хотя по бухгалтерскому учету полученный отрицательный финансовый результат (-25 477 тыс. грн.), ущерб уменьшен в сравнении с прошлым годом на 76,3%.
В структуре затрат на 2003р частица материальных затрат составляет 76%, затраты на оплату труда с отчислениями 14,5%, амортизационные затраты 5,3%. В составе материальных затрат наибольший удельный вес занимает сырье. Процент потерь от недостатка в себестоимости продукции в 2003 г. составляет 1,43% (в 2002р - 3,33%).
Себестоимость единицы произведенной продукции за 2003 год уменьшена в сравнении с 2002 годом на 0,06 пункта.
Анализ прибыли ОАО «ХХХ»
Чистая прибыль является важнейшим показателем для оценивания производственной и финансовой деятельности предприятия, поскольку отображает степень его активности и финансового благополучия, а также эффективность управления. Увеличение чистой прибыли является источником финансирования развития производства, выплаты дивидендов, создание резервных фондов, удовлетворение социальных и материальных нужд работников предприятия.
Данные приведенной ниже таблицы свидетельствуют об ухудшении финансовых результатов в 2002 году против 2001 года, - полученные убытки на сумму 107 854 тыс.грн.
Образованию убытков по предприятию оказывало содействие:
уменьшение на 17,7% в сравнении с прошлым годом выручки от реализации продукции
увеличение удельного веса затрат в выручке с 88,8% до 98,9%.
2.2. Анализ финансового состояния ОАО «ХХХ»
Различают такие направления анализа:
1. изменения показателей за рассматриваемый период (горизонтальный);
2. структуры показателей и их изменений (вертикальный анализ).
Анализ финансовых результатов ОАО «ХХХ» с исходными данными, взятыми из приложения 2 и 4, приведенный в табл. 2
Данные табл. 2 свидетельствуют об увеличении в 2003г. по сравнения с 2001г. чистой прибыли на 89 %. Этому оказывало содействие увеличение прибыли от операционной деятельности на 26,5 % за счет уменьшения административных затрат и затрат на реализацию продукции. Если же сравнивать с 2002г. финансовое положение предприятия значительно ухудшилось. В 2003г. чистая прибыль уменьшилась на 89,1%. Главным фактором, который вызвал это изменение, был спад объемов реализации.
В 2003г. на 1 грн. чистого дохода от реализации продукции предприятие тратило:
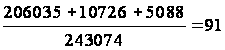 коп.
Таблица 2 - Анализ финансовых результатов ОАО «ХХХ».
| № | Показатель | Период | Отклонения от 2003г. | |||||
| 2001 | 2002 | 2003 |
2001 (т.грн) |
2002 (т.грн) | 2001 (%) | 2002 (%) | ||
| 1 | Чистый доход от реализации продукции | 473626 | 965675 | 243074 | -230552 | -722601 | -48,7 | -74,8 |
| 2 | Себестоимость реализованной продукции | 395380 | 763534 | 206035 | -189345 | -557499 | -47,9 | -73,0 |
| 3 | Валовая прибыль от реализации (с.1-с.2) | 78246 | 202141 | 37039 | -41207 | -165102 | -52,7 | -81,7 |
| 4 | Административные затраты | 19761 | 28472 | 10726 | -9035 | -17746 | -45,7 | -62,3 |
| 5 | Затраты на сбыт | 13598 | 24863 | 5088 | -8510 | -19775 | -62,6 | -79,5 |
| 6 | Себестоимость реализованной продукции с учетом админ. затрат и затрат на сбыт (с. 2 + с. 4 + с. 5) | 428739 | 816869 | 221849 | -206890 | -595020 | -48,3 | -72,8 |
| 7 | Прибыль от реализации (с.1-с.6) | 44887 | 148806 | 21225 | -23662 | -127581 | -52,7 | -85,7 |
| 8 | Другие операционные доходы | 286609 | 376811 | 86548 | -200061 | -290263 | -69,8 | -77,0 |
| 9 | Другие операционные затраты | 316849 | 393179 | 89248 | -227601 | -303931 | -71,8 | -77,3 |
| 10 | Прибыль от операционной деятельности (с.7 + с.8 – с.9) | 14647 | 132438 | 18525 | 3878 | -113913 | 26,5 | -86,0 |
| 11 | Другие финансовые доходы | 8094 | 13590 | 875 | -7219 | -12715 | -89,2 | -93,6 |
| 12 | Другие доходы | 1268 | 5540 | 949 | -319 | -4591 | -25,2 | -82,9 |
| 13 | Финансовые затраты | 12219 | 19355 | 4887 | -7332 | -14468 | -60,0 | -74,8 |
| 14 | Другие затраты | 1392 | 9234 | 279 | -1113 | -8955 | -80,0 | -97,0 |
| 15 | Прибыль от обычной деятельности (с.10 + с.11 + с.12 – с.13 – с.14) | 10398 | 122979 | 15183 | 4785 | -107796 | 46,0 | -87,7 |
| 16 | Налог на прибыль | 3946 | 11068 | 2991 | -955 | -8077 | -24,2 | -73,0 |
| 17 | Чистая прибыль (с.14-с.16) | 6452 | 111911 | 12192 | 5740 | -99719 | 89,0 | -89,1 |
| 18 | Денежный поток (с.17 +амортизация) | 505593 | 639132 | 558876 | 53283 | -80256 | 10,5 | -12,6 |
В 2001г.:
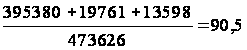 коп.
В 2002г.:
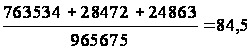 коп
Наблюдается отрицательная тенденция связанная с увеличением административных затрат и затрат на сбыт на 1 грн. чистого дохода от реализации продукции с 5,5 коп. в 2002г. до 6,5 коп в 2003г., уменьшение других финансовых доходов (дивиденды, проценты и прочие доходы, полученные от финансовых инвестиций). В 2003г. положительным есть увеличение денежного потока
на 10,5 % по сравнению с 2001г., но по сравнению с 2002г. происходит снижение на 12,6 %.
2.3. Анализ рентабельности капитала (активов) ОАО «ХХХ»
Рентабельность капитала (активов), или экономическая рентабельность, определяется по формуле:
 ,
где PQ - прибыль от реализации продукции; А - активы (валюта баланса).
В нашем случае рентабельность реализованной продукции
в 2001г.
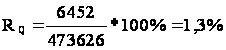 ;
в 2002г.
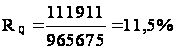 ;
в 2003г.
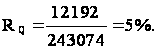
Коэффициент трансформации
в 2001г.:
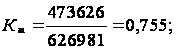
в 2002г.
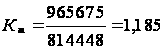 ;
в 2003г.
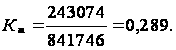
Таким образом, рентабельность активов
в 2001г составит:
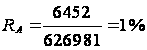 ;
в 2002г.
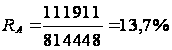 ;
в 2003г.
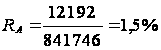
или
в 2001г RA= RQ*KT = 0,13*0,755=1%;
в 2002г. RA = 0,115*1,185=13,7%; в 2003г. RA = 0,05*0,289 = 1,5%.
2.4. Анализ ликвидности ОАО «ХХХ»
1. Коэффициент ликвидности текущей (коэффициент покрытия).
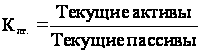
В 2001г. Кл.т.
=
 1,39;
в 2002г. Кл.т.
=
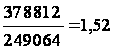 ;
в 2003г. Кл.т. =
 = 1,43.
2. Коэффициент мгновенной ликвидности.
Кл.м. =
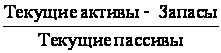
В 2001г. Кл.м.
=
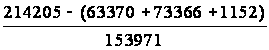 =0,5;
в 2002г. Кл.м .=
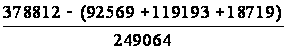 =0,6;
в 2003г. Кл.м.=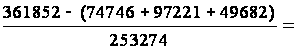 0,55.
3. Коэффициент ликвидности абсолютной
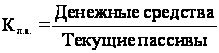
В 2001г. Кл.а.
=
 = 0,02;
в 2002г. Кл.а.
=
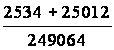 =0,11;
в 2003г. Кл.а. =
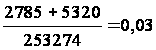 .
У предприятия не хватает денежных средств на покрытие неотложных обязательств. На протяжении 2002 года показатель абсолютной ликвидности увеличился в 5,5 раз, но тем не менее находится за пределами допустимого (критического) уровня, в 2003г. наблюдается снижение абсолютной ликвидности до 0,03.
4. Соотношение краткосрочной дебиторской и кредиторской задолженности.
В 2001г. Кд.к =
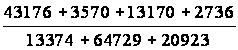 = 0,63;
в 2002г. Кд.к =
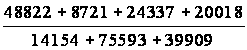 = 1,03;
в 2003г. Кд.к. =
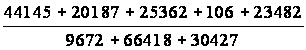 = 1,06.
Оценим ликвидность ОАО «ХХХ» (табл. 3).
Из таблицы можно сделать вывод, что в ликвидности предприятия произошли важные изменения.
В 2003г. по сравнению с 2001г. наблюдается общая тенденция роста показателей ликвидности. Тем не менее в 2003г. коэффициент абсолютной ликвидности ниже, чем рекомендуемое значение.
Таблица 3 – Основные показатели ликвидности ОАО «ХХХ»
| № |
Показатели |
2001г | 2002г |
|
2001г 2002г 2003г Отклонение от 2003г |
|
в 2002г. |
| 1 | Коэффициент абсолютной ликвидности | 0,02 | 0,11 | 0,03 | 0,01 | -0,08 |
| 2 | Коэффициент текущей ликвидности | 1,39 | 1,52 | 1,43 | 0,04 | -0,09 |
| 3 | Коэффициент быстрой ликвидности | 0,5 | 0,6 | 0,55 | 0,05 | -0,05 |
| 4 | Соотношение краткосрочной дебиторской и кредиторской задолженности | 0,63 | 1,03 | 1,06 | 0,43 | 0,03 |
2.5. Анализ финансовой устойчивости ОАО «ХХХ»
Одной из важнейших характеристик финансового состояния предприятия есть финансовая устойчивость.
Для определения типа финансовой стойкости ОАО «ХХХ» по данным баланса (см. прил. 1 и 3) составляют агрегированный баланс, позиции актива и пассива которого по степени агрегации отвечают цели анализа (табл. 3).
Таблица 4 - Агрегированный баланс ОАО «ХХХ»
| Актив | 2001г. | 2002г. | 2003г. |
| Необоротные активы (НА) | 412596 | 435557 | 474477 |
| Запасы (З) | 137888 | 230481 | 221649 |
| Средства, расчеты и другие активы (К) | 76497 | 148410 | 145620 |
| Баланс | 626981 | 814448 | 841746 |
| Пассив | 2001г. | 2002г. | 2003г. |
| Собственный капитал (СК) | 455072 | 562092 | 582605 |
|
Долгосрочные обязательства (КД) |
17938 | 3292 | 5867 |
|
Краткосрочные обязательства(КК) В том числе: Краткосрочные кредиты и услуги |
153971 | 249064 | 253274 |
| БАЛАНС | 626981 | 814448 | 841746 |
В табл. 4 приведен пример анализа финансовой стойкости предприятия по данным агрегированного баланса. На протяжении 3-х лет наблюдается общая тенденция увеличения недостатка собственных оборотных средств для покрытия запасов, т. к. происходит рост запасов предприятия. В 2002г. увеличиваются необоротные активы предприятия, но несмотря на это наблюдается увеличение собственных оборотных средств так как собственный капитал увеличивается в большей степени (на 23%), чем необоротные активы (на 5%).
Таблица 5 - Анализ финансовой устойчивости ОАО «ХХХ»
| № п/п | Показатель | 2001г. | 2002г. | 2003г. |
| 1 | Собственный капитал | 454844 | 561491 | 582084 |
| 2 | Необоротные активы | 412596 | 435557 | 474477 |
| 3 | Собственные оборотные средства (с.1-с.2) | 42248 | 125934 | 107607 |
| 4 | Долгосрочные обязательства | 17938 | 3292 | 5867 |
| 5 | Наличие собственных и долгосрочных источников покрытия запасов (с.3+ с.4) | 60186 | 129226 | 113474 |
| 6 | Краткосрочные кредиты | 101086 | 159449 | 184874 |
| 7 | Общий размер основных источников покрытия запасов (с.5+с.6) | 161272 | 288675 | 298348 |
| 8 | Запасы | 137888 | 230481 | 221649 |
| 9 | Излишек (+) или недостаток (-) собственных оборотных средств (с.3-с.8) | -95640 | -104547 | -114042 |
| 10 | Излишек (+) или недостаток (-) собственных средств и долгосрочных кредитов (с.5-с.8) | -77702 | -101255 | -108175 |
| 11 | Излишек (+) или недостаток (-) основных источников покрытия запасов (с.7-с.8) | 23384 | 58194 | 76699 |
| 12 | Тип финансовой устойчивости | Нестойкий | Нестойкий | Нестойкий |
| 13 |
Запас
устойчивости
финансового
состояния,
дней
|
17,8 | 21,7 | 113,6 |
| 14 | Излишек (+) или недостаток (-) средств на 1 грн. запасов (с.11:с.8) | 0,17 | 0,06 | 0,32 |
 ,
V
– чистая выручка
от реализации
продукции
В 2003г. происходит рост собственного капитала предприятия на 3%, а необоротные активы растут на 9%, что в результате приводит к уменьшению собственных оборотных средств по сравнению с 2002г. Хотя в 2002г. происходит рост собственных оборотных средств предприятия, это не приводит к такому размеру этих средств, который необходим для покрытия запасов, т. к. наблюдается рост запасов в большей степени, чем собственных оборотных средств. В 2003г. наблюдается снижение запасов на 4%, но несмотря на это недостаток собственных оборотных средств растет, что происходит из-за их снижения на 17% по сравнению с 2002г.
В течение всего рассматриваемого периода наблюдается увеличение недостатка собственных средств и долгосрочных обязательств для покрытия запасов. Прежде всего, это происходит из-за уменьшения долгосрочных обязательств в 2002г почти в 6 раз по сравнению с 2001г., хотя в 2003г. происходит их увеличение и составляет 78% по сравнению с 2002г., но этого недостаточно для покрытия имеющихся запасов. Если сравнивать с 2001г. то в 2003г. долгосрочные обязательства уменьшились на 67%.
За эти годы происходит рост излишка основных источников покрытия запасов за счет роста краткосрочных кредитов. Из проведенного анализа можно охарактеризовать финансовое состояние предприятия как нестабильное, нарушена платежеспособность предприятия, но существует возможность ее восстановить.
В мировой и отечественной практике используют совокупность показателей для анализа финансовой стойкости предприятия с точки зрения структуры источников финансирование.
1. Коэффициент автономии (независимости), или коэффициент концентрации собственного капитала,
Кавт =
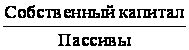
В 2001г. Кавт
=
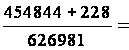 0,73;
в 2002г. Кавт
=
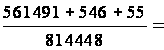 0,69;
в 2003г. Кавт =
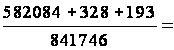 0,69
Итак, коэффициент Кавт за 2002г. снизился, но все же превышает минимально допустимое значение Кавт, В 2003г. Кавт остался на уровне 2002г. Это свидетельствует о том, что все обязательства предприятия могут быть покрыты за счет собственных средств.
2. Коэффициент финансовой зависимости.
Кф.з. =
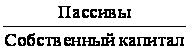
В 2001г. Кф.з.
=
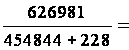 1,38;
в 2002г. Кф.з.
=
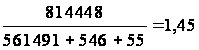 ;
в 2003г. Кф.з. =
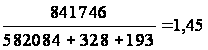
Таким образом, в 2002г. финансовая независимость предприятия снизилась: на 1 грн собственного совокупного капитала приходится на 7 коп. больше заемных средств. В 2003г. показатель финансовой зависимости остался неизменным по сравнению с 2002г. Такие изменения свидетельствуют об увеличении доли заемных средств в финансировании предприятия.
3. Коэффициент соотношения привлеченных и собственных средств рассчитывается по формуле:
Кз/с =
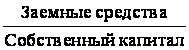
В 2001г. Кз/с =
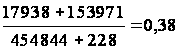 ;
в 2002г. Кз/с =
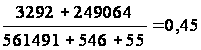 ;
в 2003г. Кз/с =
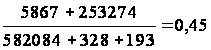
Коэффициент соотношения заемных и собственных средств на протяжении исследуемого периода ниже рекомендуемого. Это говорит о том, что на предприятии доля собственного капитала превышает долю заемного капитала.
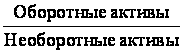
4. Коэффициент мобильности.
Ко/н =
В 2001г. Ко/н =
 0,52;
в 2002г. Ко/н =
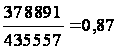 ;
в 2003г. Ко/н =
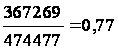
5. Коэффициент маневренности собственного капитала
Км =
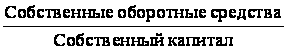
В 2001г. Км =
 0,09;
в 2002г. Км =
 0,22;
в 2003г. Км =
 0,18
Итак, в 2002г. наблюдаются перемены к лучшему; у предприятия появилось больше свободы маневрировать мобильными средствами, а в2003г. по сравнению с 2002г. Км уменьшается, что характеризует снижение доли собственного капитала используемого для финансирования текущей деятельности предприятия.
6. Коэффициент обеспечения собственными оборотными средствами запасов
Кзап =
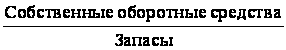
В 2001г. Кзап
=
 0,31;
в 2002г. Кзап
=
 =
0,55; в 2003г. Кзап =
 0,49
Таким образом, в 2002г. обеспечения запасов собственным оборотным средством увеличилось на 0,24 по сравнению с 2001г., а в 2003г. уменьшилось на 0,06. В рассматриваемом периоде Кзап оставался ниже нормативного
7. Коэффициент производственных фондов.
Кп.ф. =
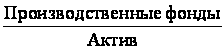
В 2001г. Кп.ф.
=
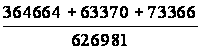 = 0,8;
в 2002г. Кп.ф.
=
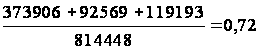 ;
в 2003г. Кп.ф.
=
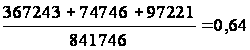
На протяжении исследуемого периода Кп.ф. имеет нормальный уровень, несмотря на его уменьшение в 2002г. на 0,08 по сравнению с 2001г., и на столько же в 2003г. по сравнению с 2002г.
8. Коэффициент долгосрочного привлечения заемных средств:
Кд.о. =
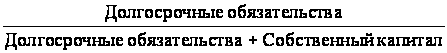
В 2001г. Кд.о.
=
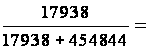 0,04;
за 2002г. Кд.о.
=
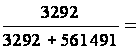 0,01;
в 2003г. Кд.о. =
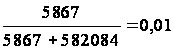
На протяжении рассматриваемого периода наблюдается общая тенденция снижения Кд.о. Таким образом, можно сделать вывод о том, что уменьшается зависимость предприятия от внешних инвесторов.
9. Коэффициент структуры долгосрочных вложений
Кс.д.в. =
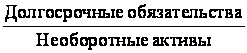
В 2001г. Кс.д.в.
=
 0,04;
в 2002г. Кс.д.в.
=
 0,008;
в 2003г. Кс.д.в. =
 0,01
Таким образом, частица долгосрочных займов в 2002г. уменьшилась, что свидетельствует об укреплении финансовой стойкости предприятия. В 2003г. Кс.д.в. по сравнению с 2002г. увеличился, из чего следует уменьшение финансовой стойкости предприятия.
10. Коэффициент краткосрочной задолженности
Кк.з. =
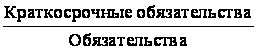
В 2001г. Кк.з.
=
 = 0,9;
в 2002г. Кк.з.
=
 = 0,99; в2003г. Кк.з. =
 = 0,98
Итак, увеличение частицы срочных обязательств в 2002г. свидетельствует о некоторой потере финансовой стойкости. В 2003г. произошло увеличение Кк.з. по сравнению с 2001г., что привело к ухудшению финансовой стойкости. Если же сравнивать с 2002г., то в 2003г. Кк.з. уменьшилось и улучшилось финансовое состояние предприятия.
11. Коэффициент автономии источников формирование запасов
Ка.з. =
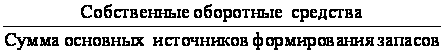
В 2001г. Ка.з.
=
 0,26;
в 2002г. Ка.з.
=
 0,44;
в 2003г. Ка.з. =
 0,36
По сравнению с 2001г. доля основных источников формирования запасов в 2002г. и в 2003г. увеличилась, то есть финансовая стойкость повысилась. Если же сравнивать с 2002г. в 2003г. их доля уменьшилась. Из проведенного анализа можно сделать вывод, что в 2002г. предприятие имело наиболее высокий уровень финансовой устойчивости.
12. Коэффициент кредиторской задолженности
Ккр.з. =
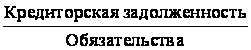
В 2001г. Ккр.з.
=
 = 0,58;
в 2002г. Ккр.з.
=
 0,58; в 2003г. Ккр.з.
=
 = 0,44
13. Соотношение между дебиторской и кредиторской задолженностью
Кд/к =
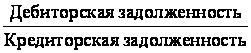
В 2001г. Кд.к =
= 0,63;
в 2002г. Кд.к =
= 1,03;
в 2003г. Кд.к. =
= 1,06
За исследуемый период значения показателя увеличилось; желательно уменьшить абсолютные размеры как дебиторской, так и кредиторской задолженности.
Из приведенного примера можно сделать вывод: за исследуемый период финансовая стойкость предприятия не изменилась.
В таблице 6 представлены основные показатели финансовой стойкости предприятия. Из таблицы видно, что за соответствующий период финансовая стойкость предприятия не улучшилась. Так, если в 2001г. значение коэффициента автономии составляло 0,73, то в 2002г. и в 2003г. оно уменьшилось до 0,69.
Таблица 6 – Динамика основных показателей финансовой стойкости ОАО «ХХХ».
| № | Показатель | 2001г. | 2002г. | 2003г. | Отклонение 2003г. от | |
| 2001г. | 2002г. | |||||
| 1. | Коэффициент автономии | 0,73 | 0,69 | 0,69 | -0,04 | 0 |
| 2. | Коэффициент соотношения привлеченных и собственных средств | 0,38 | 0,45 | 0,45 | 0,07 | 0 |
| 3. | Коэффициент маневренности собственного капитала | 0,09 | 0,22 | 0,18 | 0,09 | -0,04 |
| 4. | Коэффициент долгосрочного привлечения заемных средств | 0,04 | 0,01 | 0,01 | -0,03 | 0 |
По сравнению с 2001г в 2003г. увеличился коэффициент маневренности собственного средства. Это следует рассматривать как положительную тенденцию, поскольку такое увеличение сопровождалось опережающим возрастанием собственных средств относительно одолженных. Если