в члены Visa International, начал эмиссию карточек VISA в России. Затем программы по выпуску карточек VISA в России начали осуществлять “Мост-банк”, “Инкомбанк” и “Мосбизнесбанк”. А обслуживал платежи процессинговый центр "Интуркредиткард" (39% акций которого принадлежали “Кредобанку”). Через некоторое время “Кредобанк”, “Мост-банк” и “Диалог-банк” (первые три банка, ставшие членами как Visa International, так и Европейинтернешнл) учредили другой процессинговый центр - “Кардцентр”. Однако вскоре, “Кредобанк” отделился от “Кардцентра” и учредил АО United Card Service с русским вариантом названия “КОКК - Компания объединенных кредитных карточек”. В апреле 1992 года на российском рынке появилось АО "СТБ КАРД", учрежденное банком "Столичный", которое в январе 1993 года выпустило первую отечественную пластиковую карточку STB CARD. Одной из коммерческих структур, активно занимающихся развитием услуг, связанных с внедрением электронных платежей, является “Мост-банк”. В июне 1992 года им были выпущены первые карточки "Еврокард-Мастеркард". В январе 1993 года была эмитирована карточка VISA. Затем появилась дебетовая карточка самого "Моста". Затем "Мост-банк" стал акционером “КОКК” (49% акций). А в феврале 1995 года группа “Мост ввела” в строй процес-синговый центр "Мультикарта", который сертифицирован сразу двумя системами - "Визой" и "Еврокард-Мастеркард", и занимается как выпуском пластиковых карт, так и их обслуживанием. Третьим расчетным центром, обслуживающим в основном карточки American Express, стала компания “American Express (Russia) LTD”. Среди российских карточек, следует отметить прежде всего Union Card (эмитенты "Автобанк", "Инкомбанк") и СТБ-кард (банк "Столичный"). Сильные стороны карточной технологии давно успешно используются западными банками и компаниями для создания новых продуктов, приносящих прибыль, и именно это является целью любого бизнеса. У нас в России это тенденция едва намечается, но именно она станет двигателем всего последующего развития карточного дела. Но вместе с изменениями количественными на российском рынке пластиковых карточек происходят на наших глазах и качественные перемены. Обращает на себя необычное, на первый взгляд, явление: стремление некоторых российских эмитентов организованно “перескочить” через этап повсеместной магнитизации карточек, чтобы сразу же развивать наиболее перспективные технологические схемы. Речь идет о проектах внедрения на внутрироссийском рынке “SMART-карт”. Первые российские публикации, посвященный SMART-картам, как платежному средству, стали появляться в 1992 году. Этой проблеме и поиску путей совместного решения сложнейшей и в техническом, и в организационном, и в финансовом плане проблемы была, в частности, посвящена собиравшаяся в первой половине 1995 г. в Москве представительная конференция “Смарт-карты: будущее пластиковых карт” ..Кризис заставил пересмотреть многие привычные статьи расходов и отказаться от ряда атрибутов, которые, как представлялось, прочно вошли в нашу жизнь до известных всем событий. Одной из таких "жертв" стал сотовый телефон. Большинство соотечественников, участвуя в различных социологических опросах, говорят, что в ходе кризиса в первую очередь отказались от мобильной связи, которая стала для многих дорогим удовольствием.Между тем аналогичные опросы, которые проводятся в европейских странах, например в Италии, обычно дают совершенно противоположный результат. В случае форс-мажорных обстоятельств львиная доля респондентов если и собирается отказаться от сотовой трубки, то чуть ли не в самую последнюю очередь, предпочитая лучше остаться без автомобиля или каких-либо предметов роскоши.Дело здесь даже не столько в разнице тарифов на: сотовую связь в России и европейских странах, которые за последнее время практически сравнялись, сколько в более удобной системе оплаты разговоров, практикуемой, скажем, в той же Италии. Эти тарифные планы, с общим названием prepaid (дословно "предоплата"), позволяют абонентам оплачивать свое эфирное время с помощью специальных дебетовых карточек. В Москве впервые такой тарифный пакет предложила компания "ВымпелКом", причем в обеих своих сотовых сетях - "БИ ЛАЙН 800" (стандарт DAMPS) и двухчастотной сети "БИ ЛАЙН 900/1800" (стандарт GSM).Данная
система оплаты, действительно, предельно
проста. Вы приходите в офис продаж сотовой компаний, покупаете подключенный к ее сети телефон и карточку с нужным вам номиналом (например, в 50 долларов). Этот номинал соответствует определенному времени, в течение которого вы можете пользоваться связью. При этом, что особенно важно, не надо платить ни абонентской платы, ни каких-либо страховых депозитов или авансовых платежей. Все
ваши расходы на связь ограничиваются покупкой карточек. Таким образом, полная минимальная стоимость контракта по тарифному плану "ВИ ПЛЮС" составит всего 99 долларов. Для сети "БИ ЛАЙН 900/1800" это цена телефона Siemens S6 а для сети "БИ ЛАЙН 800" — за аппарат Ericsson DH- 618. Цены приведены без учета НДС.Почему использование "БИ ПЛЮС" так удобно? Хотя бы потому, что вы можете звонить именно тогда, когда Связь действительно необходима.
Отсутствие абонентской платы дает возможность платить только за сами телефонные разговоры.Уникальность данной услуги состоит также в том что она дает абоненту
возможность контролировать свое оплаченное время. Позвонив куда-либо, вы затем всегда можете узнать, сколько денег осталось на карте и, соответственно/распланировать свою дальнейшую "эфирную активность". Например, всегда можно отказаться от части не очень важных звонков. Еще одни несомненное преимущество "БИ ПЛЮС" состоит в том, что абоненту
не надо ежемесячно оплачивать банковские счета, его текущий счет - на его карте. Наконец, с помощью "БИ ПЛЮС" легко взять под контроль и "чужое" эфирное время. Попробуйте купить сотовый телефон жене (вариант: детям, подчиненным, сотрудникам), подключив его по обычному тарифному плану.. Не исключено, что в конце месяца размер счета вас неприятно
удивит. Напротив, с карточкой семейному или корпоративному бюджету ничего не угрожает. Если есть лимит, допустим, в 50 долларов, то выйти за него вашей супруге (подчиненному) все равно не удастся.Сколько это стоит? Абоненты, выбравшие тарифный план prepaid "БИ ПЛЮС", могут пользоваться телефоном, оплачивая эфирное время с помощью карточек номиналом в 20,50 и 100 долларов (с учетом НДС). Соответственно абонент оплачивает стоимость 43, 109 или 219 минут местного эфирного времени соответственно, если его телефон имеет "федеральный" номер (через код 901). Это время увеличивается, если часть телефонных разговоров приходится на льготные часы. В сети GSM абонентам сейчас предлагаются две карточки номиналом 30 и 60 долларов, которые дают возможность разговаривать в течение 65 и 130 минут, соответственно.Как активировать телефон с помощью карточки? Очень просто:на каждой карте расположен под защитным слоем секретный персональный код который вводится с клавиатуры телефонного аппарата при пополнении "электронного" счета. После этого абонент может пользоваться услугами связи до истечения оплаченного эфир него времени или в течение периода действия карты (30 дней с момента активации карты — для карты номинала 20 долларов, 60 дней — для карты номинала 50 долларов и 120 дней — для карты номинала 100 долларов).Остается добавить, что тарифный план "БИ ПЛЮС" дает возможность пользоваться также и другими преимуществами сети "БИ ЛАЙН". Абоненту, выбравшему вид оплаты с помощью карточек, доступна бесплатная услуга голосовой почты, услуга приема коротких сообщений (SMS), а также междугородняя и международная связь.
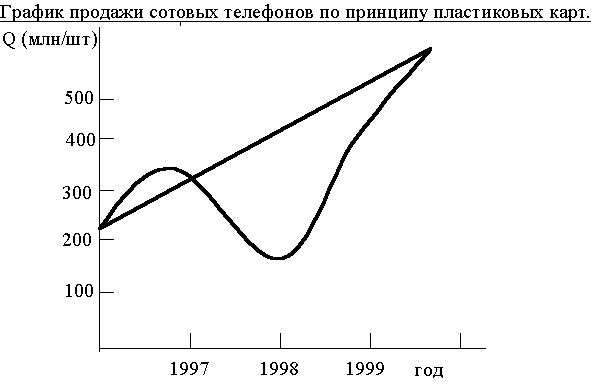
Q – суммарная реализация пластиковых карточек в РФ.
Благодаря своей простоте и дешевизне тарифные планы prepaid снискали по всему миру целую армию приверженцев. Достаточно сказать, что с 1996 года, когда они только стали предлагаться сотовыми компаниями, число абонентов prepaid в одной только Западной Европе достигло 23 миллионов. Рекордсменом по общему их числу стала Италия - здесь карточками пользуется около 7 млн. абонентов сотовой связи. А абсолютный рекорд по процентному соотношению таких абонентов за Португалией—в этой стране приверженцы prepaid составляют 73% всей сотовой клиентуры.В России данная услуга только начинает внедряться, но уже успела благодаря своей простоте и дешевизне произвести настоящую революцию на рынке сотовой связи. Активное наступление все большего числа эмитентов на рынке пластиковых карточек действительно способствует установлению цивилизованных норм рыночных отношений в России. С одной стороны, значительно упрощается деятельность, да и обыденная жизнь самих участников экономических процессов (и удобно, и безопасно пользоваться не бумажными деньгами, а пластиковыми). С другой стороны, названные процессы стимулируют развитие современной инфраструктуры нашей экономики. Не только банки, но и магазины, фирмы, оказывающие различного рода услуги оказываются просто вынуждены идти и в ногу с современными требованиями, и даже опережать мировые темпы освоения новых технологий.
Показатели развития расчетов с использованием пластиковых карт в Р.Ф.
| Показатель |
По состоянию на |
| |
1.01.97 |
1.01.98 |
1.01.99 |
| Система расчетов с использованием пластиковых карт |
5 |
8 |
7 |
| Кредитные организации работающие с пластиковыми картами |
38 |
75 |
63 |
| Всего карт в обращении |
469571 |
1374090 |
1034002 |
| Точки обеспечения торговли и сервиса |
570 |
1357 |
935 |
| Объем безналичных расчетов с использованием пластиковых карт нарастающим итогом (млн. руб.) |
157 |
238 |
211 |
| Удельный вес в общем объеме розничного товарооборота и платных услуг (%) |
2 |
11 |
10,37 |
Заключение Выполненный анализ использования пластиковых карт в качестве современного платежного инструмента позволяет сделать следующие выводы: На международных рынках достигнуты впечатляющие успехи в реализации технологии применения различных видов платежных карт и соответствующих платежных систем эмитентов и эквайеров. В России пластиковые карты как платежный инструмент переживают период стремительного развития. Отчетливые тенденции развития пластиковых карточек является их интеллектуализацией на базе современных достижений микропроцессорной техники и электронных коммуникаций. Наиболее перспективным направлением развития пластиковых карточек в крупных городах России является создание локальных систем мелких платежей. Одновременно следует ожидать широкого освоения технологии интеллектуальных карточек и стандартов их применения.
Список литературы:
1. Банковское дело. Учебник. /под ред. В.И.Колесникова, Л.П.Кроливецкой/ - 2-е изд. - М., 1996
2. Василенко В. Пластиковые деньги.// Хозяйство и право - 1995, № 10
3. Голубович А.Д., Муримская О.М. "Кредитные и другие банковские карточки в системе автоматизированных денежных расчетов" //М., 1991
4. Крутяков А. Смарт-карты в безналичных расчетах // Открытые системы сегодня - 1994, № 2.
5. Калашнов Ю. Тысяча лет денег // Деньги – 1999. № 50 .
6.Пластиковые карточки в России. /Сост. А.А.Андреев, А.Г.Морозов и др./ - М., 1995
7.Политаенко А. и др. Внедрение перспективных технологий с использованием пластиковых гибридных карт.// Банковское дело - 1995, № 4
8. Сотовая связь по карточкам // Деньги –1999, № 12
9. "Статистический ежегодник", 1997,1998,1999, //Госкомстат РФ.
10.Третьяк В. Безопасность системы обслуживания пластиковых карточек.// Банковские системы и оборудование - 1994, № 4
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.