Экономическая система Украины
Промышленный капитал в процессе кругооборота постоянно существует в трех формах - денежной, производительной и товарной. Каждая из них выполняет свою функцию и существует возможность их отделения. Обособляясь от промышленного капитала, товарный капитал дает начало самостоятельному движению торгового капитала. Торговый капитал становится агентом промышленного, осуществляет его торговое обслуживание. Вступление торгового капитала в процесс реализации товаров служит основанием для участия его в дележе общей массы прибавочной стоимости и получении торговой прибыли. Торговля становится самостоятельной отраслью экономики. Это ведет к росту нормы прибыли. С одной стороны усиливается роль промышленного капитала - сервис, обслуживание, без них сбыт усложняется. С другой стороны, торговые компании открывают свои промышленные предприятия. Происходит встречное движение промышленного и торгового капиталов. При формировании рыночной экономики торговый капитал приобретает еще более важное значение, поскольку рыночная экономика - прежде всего товарное производство, а оно подразумевает такую организацию хозяйства, когда продукты производятся для продажи, то есть люди обмениваются результатами своей деятельности на основе купли-продажи.
Банки и банковская система страны. Формирование банковской системы Украины.Банковская система играет исключительно важную роль в хоз. деятельности страны. Через неё проходит большой объем денежных расчетов и платежей предприятий, организаций и населения. Она мобилизирует и превращает в активно действующий капитал временно свободные денежные средства, сбережения и доходы населения, выполняет различные кредитные, посреднические и инвестиционные операции. Банк. система орг-ет и обслуживает движение глав. атрибута рынка - капитала, обеспечивает его изъятие, аккумуляцию и перелив в те сферы общ. производства, где возникает дефицит капитала.
Банковские операции: пассивные (с помощью которых мобилизуются временно свободные средства и создаются ресурсы с помощью вкладов, срочных и депозитных) и активные (размещение сконцентрированного денеж. капитала: учет векселей, предоставление ссуд, движение ценных бумаг). Банковская прибыль: разница между суммой процентов по кредитам и процентов вкладчиков: доходы от биржевых операций.
Виды банков: коммерческие (аккумулируют денежные средства в виде взносов, за счет выпуска собственных ценных бумаг), эмиссионные банки (выпуск банкнот, сохранение золотого и валютного запаса государства, кредиты коммерческим банкам и государству), ипотечные банки (кредит под залог недвижимости).
Переход к рынку предпологает ведение двухуровневой банковской системы, что закреплено законом Украины “Про банки и банковскую деятельность”. Согласно этому закону создаются Нас. банк Украины и ком. банки.
НБУ - центральный банк государства, его эмиссионным центром, осуществляет единую гос. политику в сфере денежного обращения, кредита, организует меж банковские расчеты, координирует деятельность банк. системы в целом, определяет курс денежной единицы относительно валют других стран. Уставной фонд НБУ создается за счет государства.
Ком. банки учреждения, которые создаются для привлечения денежных средств и размещение их от своего имени на условиях возвратности оплаты и срочности. Крупнейшие ком. банки Украины сегодня
Налоговая система. Виды налогов и принципы налогообложения. Реформирование налоговой системы Украины.Налоги- экономические отношения, возникающие между государством и юридическими лицами по поводу принудительного отчуждения им части новосозданной стоимлсти в денежной форме, ее изъятия и перераспределения для финансирования государственных расходов.Налоги, сборы, другие обязательные платежи - это обязательные взносы и платежи которые осуществляются плательщиками в установленном законодательством порядке. Совокупность выше-перечисленных элементов составляет систему налогообложения. В Украине удерживаются:
общегосударственные налоги ( акциз, ндс,на прибыль, различные гос. пошлины,плата за землю, пенсионный,содействия занятости, чернобыля и др.) местные налоги ( рыночный, гостиничный, парковочный сборы, налог на рекламу, коммунальный налог и др.)Акцизный сбор- косвенный налог на высокорентабельные и монопольные товары, который включается в цену продукции.
Акции, облигации, их значение. Дивиденд. Курс акций.Акция- ЦБ, свидетельствующая о внесении известного пая в к-л АО и дающая её владельцу право на получение дохода в виде дивидендов. Размер, которых зависит от прибыли предприятия и от части этой прибыли, подлежащей распределению между держателями акций. ОБЫКНОВ. АКЦ.-дивиденд. выплач. от прибыли; владельцы обыкновенных акций участвуют в разделе имущества. ПРИВИЛЕГ. АКЦ.- фиксиров.% распростр. среди учредит., если год неудачный, то на II месте после кредитов. выплаты привелег.; не участвуют в разделе имущества. Они не превышают 10% уставного фонда. Акции выплачиваются в пределах УФ. Решение о выпуске принимает собрание акционеров. Дополнительный выпуск при полной оплате ранее выпущеных.
ДИВИДЕНД - часть прибыли на коллектив АО, который ежегедно выплачивается акциенерам в виде % от номинальной стоимости. Дивиденды выплачиваются по итогам года в порядке предусмотренном уставом АО за счёт прибыли, оставшейся после уплаты догов. КУРС АКЦ - рыночная цена. Определяется на бирже после котировки.
Для пополнения акц. к-ла АО выпускают ОБЛИГАЦИИ ( заёмный к-л ), который даёт право на получение фиксированного дохода в виде твёрдого %. Через установленое время средства эти должны быть возвращены владельцам облигаций вместе с %. АО могут выпускать облигации на сумму не более 25% от размера уставного фонда и только лишь при полной оплате всех выпущенных акций. Запрещается выпускать облигации и акции для покрытия хозяйственных. расходов
Государственный бюджет: суть и структура. Дефицит бюджета и пути его преодоления в УкраинеБюджет - соотношение государственных расходов и доходов, активное или пассивное сальдо бюджета, которые складываются при функциоировании экономики в течении года.
Концепции регулирования бюджета :
Бюджет, балансируемый на ежегодной основе Циклически балансируемый бюджет Функциональное финансированиеОсновная проблема бюджета, балансируемого на ежегодной основе - он имеет скорее проциклический, чем антициклический характер. Аналогично, может быть весьма сложно сбалансировать бюджет по итогам цикла, если подъемы и спады не имеют приблизительно одинакового размаха. Финансирование - концепция, в соответствии с которой основной целью федеральных финансов является стабилизация экономики, а проблемы, порожденные последовательными излишками или дефицитами, имеют второстепенное значение.Бюджетный дефицит - сумма превышения расходов федерального правительства над его доходами в каждый даннный год.Государственный долг - общая накопленная сумма всех положиттельных сальдо бюджетов правительства за вычетом всех дефицитов, которые имели место в стране.
Платежный баланс: суть и структура. Проблемы платежного баланса УкраиныВ платежном балансе отражается движение по МЭО (экспорт и импорт). Он включает в себя след. статьи:
1.текущие операции (экс., имп., торговый баланс, кредит, частные односторонние переводы);
2.прямые инвестиции;
3.краткосрочный капитал;
4.ошибки и пропуски (то, что не учтено выше);
5.компенсирующие статьи (переоценка золотого запаса и валютных резервов)
6. чрезвычайное финансирование
7.обязательства в составе валютных резервов иностранных госуд. организаций.
Итого (итоговый баланс): все вышеперечисленные статьи в +
8.итоговые изменения резервов (монетарное золото ¾ госуд. золотой запас, резервная позиция ВМФ, валютные активы).
Основные статьи 1 и 2.
Основная проблема в Украине ¾ превышение
Система страхования в УкраинеСтраховой рынок ¾ это система экономических отношений между сторонами по поводу купли-продажи товара (страховая услуга, страх. защита, страх. покрытие).
На Украине в качестве покупателей выступают страхователи, а в качестве страховщика может выступать только юридич. лицо в формах:
АО; общества с полной ответственностью; командитного товарищества.Общества с ограниченной ответственностью не могут являться страховщиками. Сейчас в Украине зарегистрировано более 700 страховых компаний, 90% ¾ АО закрытого типа.
Чтобы стать страховщиком в форме страх. компании нужно соблюдать условия:
разработать стратегию (изучить рынок); минимальный стартовый уставной капитал ¾ 5000 долларов.В составе учредителей страх. компании допускаются иностранные инвесторы, при условии, что удельный вес их капитала не превышает 20% уставного капитала.
Страховщик имеет право взять на себя ответственность в размере 30- кратной суммы его уставного фонда (страхование имущества).
Однако уровень ответственности по каждому договору не должен превышать 10% суммы страхового и уставного фонда.
Проблемы страхования на Украине:
1.инфляция, которая мешает долгосрочным видам страхования;
2.отсутствие достаточной законодательной базы;
3.недостаток квалифицированных кадров (особенный дефицит актуариев);
4.отсутствие достаточной информации;
5.недостаточное понимание руководством страны роли страх. обеспечения.
На Украине страховщики подразделяются:
1.страховщик, который сам заключает договор;
2.перестрахование;
3.страховые пулы (объединения страховщиков). Их основная функция ¾ расширение возможностей страхования;
4.объединения страховщиков на общественных началах (лига страховщиков). Основная функция ¾ защита интересов страховых компаний на уровне правительства.
Бухгалтерский учет: суть, принципы. Система бух. учета Украины.Хозяйственный учет ¾ система наблюдения, инженерия, количественного отражения и качественной оценки хоз. процессов и явлений с целью контроля и управления ими.
Один из видов хоз. учета ¾ бухгалтерский.
БУ ¾ это документально обоснованный, сплошной и непрерывный контроль за всей хоз. деятельностью предприятия, регистрации и обобщения хоз. процессов в денеж. выражении.
Предмет БУ ¾ хоз. деятельность предприятия с целью получения прибыли, или ¾ получение информации о хоз. деятельности с целью анализа и принятия решения.
Потребление, накопление и их факторы.В согласии с кейнсианской теорией уровень нац. производства зависит от величины совокупных затрат, основным компонентом которых есть пот-кие затраты ( потребление ). Чтобы влиять на производство через потребление мы должны определить от чего зависит величина потребления. Существует много факторов, кот. влияют на величину потребления. Но основным фактором есть использованый доход, т.е. соб. доход за минусом собственных податков: ВД = ОД - ОП. Т.к. ВД = ОД - ОП. Т.к. сбережения с той частицей прибыли, кот. не потребляется, то использованный доход есть также и основным фактором, кот. определяет личные сбережения. Зависимость потребления и сбережения от дохода можна показать при помощи двух графиков. Левый график показывает зависимость потребления от дохода. На этом графике биссектриса - это такая линия потребления, когда весь доход направляется только на потребительские расходы. Но в действительности потребление, как правило, меньше а иногда больше прибыли. Это отображает линия П. Пересечение линии П с биссектрисой показывает различные соотношения между доходом и потреблением.
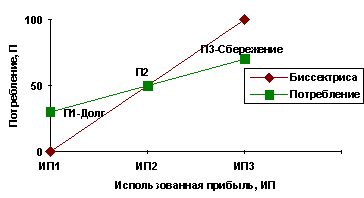
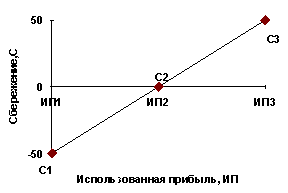
Так, в точке П1 потребление превышает прибыль. Это означает,что определённая часть поточного потребления происходит за счёт долга (предыдущие сбережения или кредит ). В точке П2 потребление равно прибыли. В точке П3 потребление меньше прибыли и поэтому определённая его часть направлена на сбережения. Правый график показывает зависимость сбережений от прибыли. На этом графике линия С - это линия сбережений. С ростом прибыли сбережения вырастают. Но при различных уровнях прибыли его соотношения со сбережением различное. При прибыли ИП1 поточных сбережений нет, но появляется долг, а именно сбережения с минусом. При прибыли ИП2 поточные