Методологические предпосылки микро- и макроэкономического анализа
Эффект Веблена назван по имени американского экономиста и социолога, внесшего большой вклад в исследование этой проблемы. Ввел в экономическую теорию понятие престижного или демонстрационного потребления. Престижное потребление означает, что вещь используется не по своему прямому назначению, а с целью произвести впечатление на окружающих. Покупатель ориентируется на приобретение таких товаров, которые свидетельствовали бы о его высоком статусе. Графически система предпочтений потребителя изображается с помощью кривых безразличия.
|
Qy |
|
||||||
|
6 |
|||||||
|
5 |
|||||||
|
4 |
|||||||
|
3 |
|||||||
|
2 |
|||||||
|
1 |
|||||||
|
0 |
1 |
2 |
3 |
4 |
5 |
6 |
Qx |
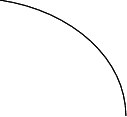
Рис. 5. Кривая безразличия
Кривая безразличия – геометрическое место точек, каждая из которых представляет такую комбинацию видов товаров, что потребителю безразлично, какую ему выбрать, т. к. он реализует одинаковую совокупную полезность при любой их комбинации. Показывает альтернативные наборы товаров, обеспечивающие одинаковый уровень полезности. Впервые применена английским экономистом Ф. Эджуортом в 1881 г.
Кривая безразличия графически отражает набор потребительских корзин, между которыми потребитель не делает различия.
Потребительская рыночная корзина – совокупность товаров для недельного (или дневного, месячного, годового) потребления.
Свойства кривых безразличия вытекают из аксиом, на которых базируется порядковый подход:
через любую точку в графическом «пространстве товаров» может быть проведена соответствующая кривая безразличия, т.е. для любой комбинации товаров могут быть найдены другие комбинации, имеющие для потребителя такую же полезность;
наборы на кривых безразличия более удаленных от начала координат, обеспечивают потребителю большую полезность, а потому предпочтительнее, чем наборы на менее удаленных кривых;
кривые безразличия не пересекаются;
касательная, проведенная к любой точке кривой безразличия, имеет отрицательный угол наклона.
Карта безразличия – набор кривых безразличия для одного потребителя с одной парой благ. Описывает предпочтения потребителя по всем наборам продуктов питания и одежды, обеспечивает порядковое ранжирование наборов потребительских товаров, выражаемые более высокими кривыми безразличия, имеют для потребителя относительно более высокую полезность.
Карта кривых безразличия – метод описания предпочтений потребителя совокупностью его кривых безразличия.
Ранжирование – расстановка наборов по порядку: от наиболее до наименее предпочтительных, не указывает, насколько один набор предпочтительнее другого.
Для определения объема некоторого товара, которым потребитель готов пожертвовать ради другого, используется определенная мера – предельная норма замещения.
Предельная норма замещения (субституции) – MRS количество блага (х), которое должно быть сокращено при увеличении другого блага (у) на единицу так, чтобы уровень потребления не изменился, т.е. полезность каждой дополнительной единицы товара оценивается объемом другого товара, от которого потребитель готов отказаться.
Определяет форму кривой безразличия.
Форма кривой безразличия указывает на различные степени желательной замены одного товара другим; обусловлена отношениями взаимозаменяемости и взаимодополняемостей товаров с точки зрения потребителя. Особые случаи:
при совершенной взаимодополняемости кривая безразличия превращается в прямую линию, предельная норма замещения становится постоянной величиной;
при жесткой дополняемости каждому уровню удовлетворения потребителя соответствует одна комбинация товаров. Предельная норма замещения равна нулю;
при предельной норме субституции, равной нулю, кривая безразличия параллельна оси X и оси У.
Зона субституции – отрезок кривой безразличия, за пределами которого замена одного блага другим исключается. Умение определить эту зону крайне важно для изучения спроса и определения объема производства.
Выбор потребителя экономически ограничен его бюджетом; графически изображается бюджетной линией.
|
Qy |
|
||||||
|
6 |
|||||||
|
4 |
|||||||
|
2 |
|||||||
|
0 |
1 |
30 |
50 |
Qx |
|||
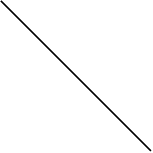
Рис. 6. Бюджетная линия
Бюджетная линия – геометрическое место точек, представляющих наборы благ, покупка которых требует одинаковых затрат: представляет собой прямую линию с отрицательным наклоном; характеризует реальную покупательную способность потребителя и соотношение цен приобретаемых товаров и, обусловленное ими, изменение в поведении потребителя.
Свойства бюджетных линий:
имеют отрицательный наклон, угол наклона зависит от отношения цен товаров; показывают от какого количества одного блага должен отказаться потребитель, чтобы приобрести определенное количество другого блага;
при изменении покупательной способности (дохода) бюджетная линия смещается в соответствующую сторону и занимает положение параллельное первоначальному;
изменение соотношения цен на товары приводит к изменению угла наклона бюджетной линии. Кривые безразличия и бюджетные линии используются для графической интерпретации потребительского равновесия.
Равновесие потребителя (consumer equilibrium) – ситуация, соответствующая такой комбинации покупаемых товаров, которая максимизирует полезность при наличном бюджетном ограничении. Графически соответствует точке потребительского оптимума, где бюджетная линия совпадает с касательной к наивысшей из доступных кривых безразличия.
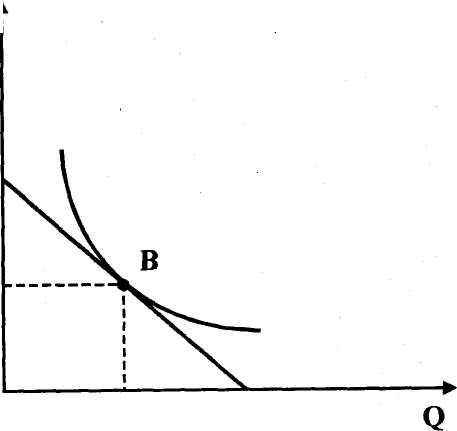
Рис. 7. Равновесие потребителя
Точка потребительского оптимума – точка касания бюджетной линии и кривой безразличия, в данной точке предельная норма замены двух благ равна обратному отношению цен этих благ.
Принцип равной полезности обобщает условия, требующиеся для достижения потребителем равновесия, и указывает на то, что потребитель в состоянии равновесия распределяет расходы на все товары и услуги так, что уравнивает предельную полезность расходов на них в расчете на единицу их стоимости.
Реакцию потребителя на изменение дохода характеризует линия «доход-потребление».
Линия «доход-потребление» – кривая, полученная путем соединения всех точек равновесия на карте безразличия, соответствующих различным величинам дохода; представляет множество всех оптимальных наборов при изменении дохода потребителя. Имеет положительный наклон, если оба товара супериорные; Отрицательный, если один из товаров инфериорный. На ее основе строится кривая Энгеля. Эрнест Энгель – немецкий статистик, исследовавший в конце XIX в. влияние дохода на характер потребления семьи.
Супериорный товар – товар, потребление которого увеличивается с ростом дохода
Инфериорный товар–товар, потребление которого снижается с ростом дохода.
Кривая Энгеля выражает зависимость между денежным доходом потребителя и количеством приобретаемого товара. Для супериорных товаров имеет положительный наклон, модифицируется в кривую расходов Энгеля.
Кривая расходов Энгеля характеризует расходы на ту или иную группу товаров в зависимости от уровня дохода покупателя.
Реакцию потребителя на изменения цены характеризует линия «цена-потребление».
Линия «иена-потребление» – линия, проходящая через все точки потребительского равновесия, связанные с изменением цены одного из товаров; на ее основе строится кривая индивидуального спроса, отражающая зависимость объема спроса от цены.
Общее изменение объема спроса на товар в связи с изменением его цены делится на эффект дохода и эффект замещения.
Эффект дохода – изменение спроса исключительно вследствие изменения реального дохода. При снижении цены потребитель может предъявить возросший спрос при прежней величине дохода.
Эффект дохода – изменения в потреблении товара в ответ на изменение в его цене, рассматриваемое только как результат изменения реального дохода потребителя (способности его приобрести больше или меньше данного товара) в связи с движением цены на товар.
Эффект замещения – изменение спроса на товар вследствие изменения относительной цены этого товара. Потребитель замещает подешевевшим товаром другие продукты. Изменения в потреблении товара иди услуги только в результате изменения его цены по отношению к другим товарам, изменения в объеме покупок товара (за период времени), которое наблюдалось бы, если бы реальный доход потребителя был откорректирован так, чтобы от изменения цены его благосостояние не ухудшилось и не улучшилось.
В связи с готовностью потребителя платить за благо определенную цену, соответствующую его субъективному представлению, возникает рента потребителя.
Рента потребителя – разница между ценой товара или услуги, которую согласен заплатить потребитель, и рыночной ценой. Рента потребителя есть его выигрыш.
Выигрыш потребителя – разница между максимальной ценой, которую готов заплатить потребитель за дополнительную единицу товара и его рыночной ценой.
Суммарный выигрыш потребителя (по отношению к определенному количеству товара) – разность между максимальной суммой денег, которую готов отдать потребитель за это количество, и действительными расходами на него, основывающимися на текущей рыночной цене на товар.
5. Производство: факторы и результаты
Теория производства – экономическая теория, характеризующая рыночные процессы с позиции производителя. Является центральной в экономическом управлении фирмой. С ее помощью могут быть решены различные проблемы: какова должна быть техническая оснащенность, в каких размерах следует привлечь трудовые ресурсы, как меняется выпуск продукции, когда изменяются производственные факторы, каковы должны быть масштабы деятельности фирмы и др.
Производитель – предприятие, организация, компания, лицо, производящее, изготовляющее продукцию, оказывающее услуги.
Производство – деятельность человека, направленная на создание полезности, изготовление благ и оказание услуг потребителям; осуществляется посредством использования определенных факторов; соединение капитала, труда, земли, предпринимательства с целью получения новых благ и услуг. Термин «производство» в микроэкономике понимается в широком смысле: относится к промышленности, торговле, сфере услуг, к любой деятельности по преобразованию ресурсов в необходимые потребителю товары.
Критерии отнесения процессов к производственным:
создание материалов, энергии, информации, направленное на изготовление такого продукта и изменение его качества;
создание ранее не имеющегося продукта или преобразование материалов, энергии, информации, направленное на его изготовление и изменение качества;
приложение трудовых усилий в целях получения необходимого продукта, участие труда людей в его создании.
Факторы производства – условия, необходимые для осуществления процесса производства; делятся на четыре группы. Каждый фактор обладает способностью приносить доход.
Природные ресурсы, земля. Доход, который приносит данный фактор производства, называется рентой.
Ресурсы человеческого труда. Объемы этих ресурсов определяются биологическими и социологическими процессами. Доход, который приносит этот фактор производства – зарплата (зарплата работников физического труда и жалованье, получаемое работниками умственного труда).
Предпринимательские способности. Они приносят предпринимательскую прибыль.
Капитальные блага (оборудование, инструменты, транспортные средства, здания, запасы сырья и т.д.) Доходом на капитал является процентная ставка. Капитал – это инвестиционный ресурс.
Технологическую зависимость между структурой факторов производства и максимально возможным выпуском продукции выражает производственная функция.
Производственная сетка – таблица, которая описывает производственную функцию, указывает на максимальный выпуск продукции, достижимый при данных сочетаниях производственных ресурсов.
Производственная функция – взаимосвязь максимального объема производимого продукта и затрат используемых факторов,
Q = f (К, L, М)
Q – максимальный объем продукта, который возможно произвести при заданной технологии и определенных факторах производства,
К – затраты капитала;
L – затраты труда;
М – затраты сырья, материалов.
Используется для определения минимального количества затрат, необходимых для производства любого данного объема товаров.
Производственная функция – отношение между производственными ресурсами и максимально возможным выпуском продукции, достижимом про любом сочетании ресурсов и данной технологии.
Для укрупненного анализа и прогнозирования используется производственная Функция Кобба – Дугласа.
Производственная функция Кобба – Дугласа разработана в США экономистом П. Дугласом совместно с математиком Ч. Коббом; показывает количественную зависимость объема выпуска продукции от капитала и труда, учитывает влияние технического прогресса.
Q = k*Kα*Lβ*Mφ
Q – максимальный объем продукта при заданных факторах.
К, L, М – соответственно затраты капитала, труда, материалов;
α + β + φ – коэффициенты эластичности объема производства соответственно по капиталу, труду, материалам или коэффициенты прироста Q, приходящиеся на 1% прироста соответствующего фактора;
к – коэффициент пропорциональности или масштабности;
α + β + φ = 1
Свойства производственной функции:
существует предел для увеличения объема производства, которое может быть достигнуто увеличением затрат одного ресурса при прочих равных условиях.
факторы производства являются взаимодополняющими, т.е. данный процесс производства возможен только при наборе определенных факторов;
возможна определенная взаимозаменяемость факторов: в процессе производства один фактор может быть заменен в определенной пропорции другим. Взаимозаменяемость не означает возможности полного исключения из производства какого-либо фактора.
Предельность – понятие, с помощью которого экономисты характеризуют объективную границу доходного увеличения объема производства.
Выпускаемый продукт характеризуется понятиями: общий продукт, средний продукт, предельный продукт.
Продукт экономический – результат человеческого труда, хозяйственной деятельности, представленный в материально-вещественной форме (материальный продукт) в духовной, информационной форме (интеллектуальный продукт), либо в виде выполненных работ и услуг.
Общий продукт – общее количество произведенного продукта, которое изменяется по мере увеличения использования переменного фактора, продукт, полученный от использования всего объема ресурсов.
Средний продукт – общий продукт, приходящийся на единицу используемого фактора, его величина является средней производительностью.
Предельный продукт – прирост общего продукта, полученный путем бесконечно малых приращений использованного количества переменного фактора, это дополнительный продукт, полученный в результате увеличения данного фактора на одну добавочную единицу при неизменной величине остальных факторов производства. Может выражаться в физических единицах (физический объем предельного продукта), либо в денежных единицах (доход от предельного продукта); его величина является предельной производительностью.
Теория предельной производительности. Основоположником является Ж.Б. Сэй, дальнейшее развитие получила в работах Дж.Б. Кларка. Основные положения:
новую стоимость создают все факторы производства: труд, капитал, земля;
каждый из трех факторов имеет определенные границы своего производительного эффекта – предельную производительность (величину создаваемого каждым фактором предельного продукта);
образование новой стоимости происходит в соответствии с законом убывающей производительности или убывающей отдачи, который характерен для производственной функции с одним переменным фактором
Теория предельного продукта определяет долю отдельных факторов производства в общем доходе: труда, земли, капитальных благ.
Закон убывающей производительности или убывающей отдачи играет в теории производства фундаментальную роль, лежит в основе объяснения поведения производителя, максимизирующего прибыль и определяет характер и функции предложения от цены, общую тенденцию к сокращению предельного продукта в процессе производства.
Суть закона: если один из факторов производства является переменным, а другие – постоянными, то начиная с некоторого момента предельная производительность каждой следующей единицы переменного фактора уменьшается, начиная с некоторого момента, каждая следующая используемая единица переменного фактора приносит меньшее приращение общего выпуска продукции, чем предыдущая.
Производственная функция может зависеть и от двух переменных факторов (труда и капитала). Максимальный объем выпуска продукции при соответствующем их сочетании характеризует изокванта.
Изокванта – кривая, на которой расположены все сочетания производственных факторов, использование которых обеспечивает одинаковый объем выпуска продукции. Показывает максимальную величину продукта, которую можно получить при различных комбинациях переменных факторов; является подобием кривой безразличия, обладает свойствами – близкими к ней.
Свойства изоквант:
имеют отрицательный наклон, поскольку увеличение использования одного фактора при определенном объеме выпуска продукта всегда будет сопровождаться уменьшением количества другого фактора;
изокванты, расположенные на разном расстоянии от начала координат, дают информацию о разных уровнях выхода продукции, более удаленные предпочтительнее;
наклон изоквант измеряет предельную норму технологической замены ресурсов.
Карта изоквант – набор изоквант, каждая из которых показывает максимальный выпуск продукции, достигаемый при использовании определенных сочетаний факторов, является альтернативным методом описания производственной функции. Каждая изокванта характеризует различный объем выпуска продукции, эти объемы возрастают по мере движения вверх и вправо.
Предельная норма технологического замещения (MPTS) выражает количество единиц данного ресурса, которое может быть замещено единицей другого ресурса при сохранении неизменным объема производства. Значение нормы технологического замещения уменьшается по мере движения сверху вниз по изокванте. МРТ5 указывает на возможность замещения одних факторов производства другими. Она различна для каждой производственной функции: от функции, в которой факторы идеально заменяемы до функции с фиксированной структурой их использования.
Изменение выпуска продукции, при пропорциональном возрастании используемых производственных факторов характеризует эффект масштаба.
Эффект масштаба – экономия, обусловленная ростом масштаба производства; проявляется в снижении долговременных средних издержек на единицу продукции. Играет важную роль для характеристики отраслевой структуры. Чем больше эффект масштаба, тем более крупные фирмы действуют в отрасли; производственные отрасли имеют больший эффект масштаба, чем отрасли сферы услуг.
Отрасль – группа конкурирующих фирм, продающих на рынке определенный продукт.
Различают три вида эффекта масштаба: возрастающую, положительную, убывающую, отрицательную и постоянную отдачу от масштаба.
Возрастающая отдача – увеличение предельного продукта одного из применяемых ресурсов по мере последовательного введения в производство его дополнительных единиц. Возрастающая отдача или положительный эффект имеет место, когда объем производства растет быстрее, чем затраты ресурсов. Рост объема связан с возможностями углубления специализации труда, в том числе управленческого, эффективным использованием капитала, утилизацией отходов. Возрастающая отдача от масштаба характерна для массового производства, где возможна автоматизация, применение поточных и конвейерных линий.
Убывающая отдача масштаба, отрицательный эффект масштаба – объем производства растет медленнее, чем затраты ресурсов (трудности управления, связанные со сложностями организации и проведения крупномасштабных операций могут привести к снижению капитало- и трудоотдачи.) При убывающей отдаче невыгодно создавать крупное производство.
Постоянная отдача от масштаба – объем производства растет в такой же степени как затраты ресурсов. При пропорциональном увеличении капитала и труда средняя и предельная производительность этих факторов остается неизменной, безразлично, будет ли работать одно крупное предприятие или вместо него будет создано два мелких. Постоянная отдача от масштаба объясняется однородностью переменных факторов.
Бюджетные ограничения производителя отражает изокоста.
Бюджетное ограничение указывает на то, что расходы не должны превышать доходы.
Совмещение карты изоквант с изокостой дает возможность определить равновесие производителя.
Изокоста – прямая, отражающая бюджетные возможности производителя; ее наклон зависит от соотношения цен на переменные факторы производства, графически выглядит так же как бюджетная линия потребителя. При неизменных ценах изокосты – параллельные линии с отрицательным углом наклона. Чем больше бюджетные возможности производителя, тем дальше от начала координат отстоит изокоста; дает все сочетания труда и капитала, обладающие одинаковой суммарной стоимостью.
Равновесие производителя. Изокванта, по отношению к которой изокоста займет положение касательной; определяет наибольший объем производства при заданных бюджетных возможностях. Точка касания изокванты изокостой – точка равновесия производителя, оптимальная точка, в которой производитель получает желаемый для себя результат.
Эффективность производства – выпуск оптимального набора продуктов, в наибольшей степени соответствует запросам потребителей наименее дорогостоящим способом.
6. Фирма и условия ее функционирования. издержки и доходы фирмы
Основной хозяйственной единицей современной экономики рыночного типа является фирма.
Фирма – сложное объединение материальных и людских ресурсов, соответствующим образом организованных в целях производства и реализации определенных благ. Как правило, фирма является предпринимательской.
Предпринимательская фирма – организация, учрежденная и функционирующая с целью извлечения прибыли для ее собственников посредством предложения на рынке товаров и услуг.
Это организация, действующая как посредник между поставщиком ресурсов и покупателем продуктов. Существует множество видов фирм, которые классифицируются по ряду признаков:
По виду хозяйственной деятельности и характеру совершаемых операций: промышленные, торговые, специализирующиеся в области транспорта и связи, страховые, инжиниринговые, банковские, финансово- инвестиционные, проводящие операции с недвижимым имуществом и ценными бумагами, научно-исследовательские, инновационные, оказывающие самые разнообразные услуги и т.д.
По отраслевой сфере их деятельности: моноотраслевые и диверсифицированные (многоотраслевые). Различают два типа диверсифицированных фирм: первый – при многообразии сфер деятельности сохраняется достаточно выраженное профилирующее производство (основная специализация), второй – конгломератные фирмы, у которых отсутствует доминирующее отраслевое ядро, профилирующее производство.
По территориально-национальным масштабам деятельности: национальные и транснациональные.
По качественному критерию: крупные, средние, малый бизнес. По формам собственности: фирмы с одним владельцем, партнерства, корпорации или акционерные общества.
Фирма с одним владельцем. Принадлежит одному собственнику, который единолично ею управляет, получает всю прибыль и лично отвечает по всем обязательствам; в большинстве случаев не требуется значительного первоначального капитала и оформления учредительских документов; необходимо получить разрешение и занести фирму в торговый реестр.
Основные объекты деятельности: магазины, ремонтные мастерские, предприятия бытового обслуживания.
Партнерства (товарищества) – объединение двух или более людей, ведущих дело как совладельцы, соединившие свои капиталы, и несущих неограниченную имущественную ответственность по обязательствам фирмы.
Различают полное товарищество, общество с ограниченной ответственностью, коммандитные и коммандитно-акционерные товарищества.
Полное товарищество – объединение двух или более капиталов с целью совместного ведения какой-либо хозяйственной деятельности. Его членами могут быть физические и юридические лица, само товарищество не является юридическим лицом. Имущество – совместная собственность его членов. Пайщики участвуют в обществе не только капиталом, но и своей деятельностью, выступая совладельцами и соуправляющими. Прибыль получают пропорционально доле участия в имуществе товарищества. Налоговый режим выгодно отличается от других организационно-правовых форм.
Общество с ограниченной ответственностью (limited partnership) – фирма, где предприниматели объединяют свои капиталы, а не деятельность, что позволяет определить заранее размеры предпринимательского риска и создает благоприятные возможности для привлечения к участию в объединениях большого числа лиц.
Коммандитное товарищество. Состоит из действительных членов и вкладчиков. Первые – по своим правам и обязанностям ничем не отличаются от участников полного товарищества и несут неограниченна ответственность всем своим имуществом. Ответственность вкладчиков определяется размерами их вклада. Неодинаковая ответственность сочетается с различиями в правах участников. Вкладчики права голоса не имеют и лишь получают процент от прибыли, исходя из величины вклада. Поскольку здесь существует смешанная ответственность, коммандитное товарищество признается юридическим лицом.
Коммандитно-акционерное товарищество состоит из действительных членов, осуществляющих руководство фирмой и несущих неограниченную солидарную ответственность по ее обязательствам и членов-вкладчиков, в роли которых выступают акционеры. Ответственность акционеров ограничивается номинальной стоимостью приобретенных ими акций. Широкого распространения не получили ввиду законодательных ограничений по привлечению заемных средств в форме выпуска облигационных займов.
Корпорация является доминирующей формой организации бизнеса для крупных предприятий. Это фирма, имеет статус юридически независимого субъекта, в которой собственность распределена на части, и ответственность каждого ограничена его вкладом в данное предприятие, действует в рамках существующего законодательства. Процесс образования сложен, требует услуг адвокатов, выплату гонораров и вознаграждений. Получаемая прибыль подвергается двойному налогообложению. Корпоративная форма позволяет привлекать значительные средства, осуществляя выпуск акций и облигаций, и наращивать таким образом, капитал, минимизируя издержки и риск мобилизации средств.
Корпорация – (от латинского corporatio – объединение) совокупность лиц, объединяющихся для достижения общих целей, осуществления совместной деятельности и образующих самостоятельный субъект права – юридическое лицо, чаще всего организуется в форме акционерного общества. В частной корпорации большинство акций принадлежит одному владельцу, семье, или узкой группе акционеров.
Управление производством и продажей продуктов фирмы осуществляет менеджер.
Менеджер – специалист по управлению производством и обращением товаров, наемный управляющий. Менеджеры организуют работу на фирме, руководят производственной деятельностью групп сотрудников фирмы. Производство фирм связано с издержками.
Издержки – сумма средств, направленных на оплату всех видов сырья, материалов, рабочей силы и услуг, затраченных на производство определенного товара.
Издержки производства – полные издержки, затраты, непосредственно связанные с производством продукции и обусловленные им.
Издержки сбыта – издержки, связанные с реализацией готовой продукции.
Издержки распределения – издержки, связанные с рекламой, поставкой товаров и услуг. Сложилось несколько подходов к определению издержек. Затраты могут рассматриваться с точки зрения всего общества и определенной фирмы: общественные и индивидуальные.
Индивидуальные затраты – затраты фирмы на производство с учетом внешних эффектов.
Внешние эффекты, затраты. Процессы производства и потребления некоторых видов товаров и услуг сопровождаются полезными или вредными эффектами, которые испытывают на себе люди, непосредственно не участвующие в этих процессах. Такие эффекты называются внешними затратами, если они имеют негативный характер, и внешними эффектами, если речь идет о позитивном воздействии. Это издержки или выгоды не отражаемые в ценах.
Общественные затраты – затраты предприятий и общества, направленные на преодоление негативных последствий производства, отрицательных внешних эффектов. Различают экономические и бухгалтерские затраты.
Экономические издержки связаны с концепцией «издержек упущенных возможностей».
Концепция «издержек упущенных возможностей» – использование какого-либо ресурса в производстве того или иного товара является результатом выбора между несколькими альтернативными вариантами затрат данного ресурса т.к. они ограничены и имеется несколько возможностей применения для всех (или почти для всех) ресурсов.
Издержки упущенных возможностей – непосредственно связаны с отказом от возможности производства альтернативных товаров и услуг, количественно равны его стоимости или ценности при наилучшем из всех возможных вариантов использования. Их называют неявными издержками.
Бухгалтерские издержки – фактические расходы на производство какой-либо продукции. Включают только явные затраты, которые отражаются в бухгалтерских счетах и используются для определения бухгалтерской прибыли.
Явные затраты – это денежные затраты предприятия на приобретение сырья, оплату наемного труда, амортизацию и другие фактические расходы, связанные с производством продукта.
Неявные затраты – стоимость факторов производства, находящихся в собственности владельца предприятия, затраты не входящие в явные.
Экономические издержки.
это сумма бухгалтерских и неявных издержек;
это те выплаты, которые фирма обязана осуществить, или те доходы, которые фирма обязана обеспечить поставщику ресурсов для того, чтобы отвлечь их от использования в альтернативных производствах. Их называют внешними издержками.
Экономические издержки могут быть внешними и внутренними.
Внешние издержки – плата за ресурсы поставщикам, не принадлежащим к числу владельцев данной фирмы.
Предельные внешние издержки – дополнительные затраты на производство каждой добавочной единицы товара, которые не несут производители, но которые возлагаются на третьих лиц.
Внутренние издержки – денежные платежи, которые могли бы быть получены за самостоятельно используемый ресурс при наилучшем из возможных способов его применения. Сюда включается и нормальная прибыль.
Нормальная прибыль – прибыль, необходимая для удержания ресурса в пределах данного направления деятельности.
Невозвратные издержки – ранее произведенные и невозместимые расходы. Из-за своей невозместимости не влияют на экономические решения фирмы. Их учитывают как потери.
Издержки скрытые – издержки фирмы, завуалированные в виде всевозможных пожертвований, финансовой помощи, безвозвратных ссуд, необходимых для обеспечения производства и сбыта продукции. Чаще всего они финансируются за счет «черных касс».
«Черная касса» – незаконное, неучтенное и необъявленное в налоговых органах хранение и использование денежных средств фирмы, существующих обычно в виде незарегистрированных и неоформленных бухгалтерией наличных денег, расходуемых неофициальным образом в интересах руководителей фирмы для «теневых сделок», подарков, взяток.
Различают экономическую и бухгалтерскую прибыль.
Бухгалтерская прибыль – это общая выручка за вычетом внешних издержек; определяется как разница между доходами фирмы и бухгалтерскими (явными) затратами (издержками).
Экономическая прибыль – это общая выручка за вычетом всех издержек (внешних и внутренних, включая в последние и нормальную прибыль предпринимателя); не входит в издержки, т.к. это доход, полученный сверх нормальной прибыли.
Издержки фирмы зависят и от фактора времени, в исследование рыночных отношений он был введен А. Маршаллом.
Различают мгновенный, краткосрочный и долговременный, длительный периоды.
Мгновенный период – период времени, в течение которого предложение ограничено запасом имеющегося товара, т.е. его количество фиксировано. Все факторы производства стабильные, все виды затрат остаются постоянными.
Краткосрочный период – период времени, в течение которого фирма не может изменить производственные мощности. Объем производства может быть увеличен или уменьшен за счет увеличения (уменьшения) количества живого труда, сырья и других ресурсов, интенсивного использования фиксированных производственных мощностей.
Долговременный период – период времени, в течение которого фирма может изменить количество всех занятых ресурсов, в том числе и производственных мощностей. В течение данного периода могут возникать новые фирмы, а старые – прекращать свое существование. В краткосрочном периоде выделяют: постоянные, переменные, общие, средние и предельные затраты.
Постоянные или фиксированные затраты (FC) – затраты, которые не зависят от объема выпуска продукции: арендная плата, расходы на рекламу, обслуживание банковских займов, оплата директора, управленческого персонала и т.д.
Безвозвратные издержки – издержки, осуществляемые фирмой разово, не требующие повторных затрат, не зависящие от объема производства, которые не могут быть возвращены фирмой (например стоимость вывески фирмы).
Переменные затраты(VC) – затраты, величина которых зависит от объема выпускаемой продукции: сырье, топливо, электроэнергия, оплата рабочей силы и т.д.
Общие (валовые) затраты(ТС) – это сумма постоянных и переменных затрат
ТС = FC + VC
Средние затраты – это издержки на единицу продукции. Планируя развитие, фирма всегда ориентируется на достижение минимальных средних затрат при каждом данном объеме выпуска. Различают средние постоянные – средние переменные и средние общие издержки.
Средние постоянные затратыAFC – постоянные затраты, приходящиеся на единицу продукции, определяются путем деления постоянных затрат на количество выпускаемой продукции.
Уменьшаются по мере увеличения объема выпуска.
Средние переменные затраты AVC – переменные затраты, приходящиеся на единицу продукции, получаются путем деления переменных затрат на объем выпускаемой продукции.
На динамику AVC влияет «закон убывающей производительности». Если есть хотя бы один постоянный ресурс, то при увеличении переменных издержек на прочие ресурсы средняя производительность переменных ресурсов сначала возрастает (средние переменные издержки падают) а затем, начиная с некоторого выпуска производительность снижается (средние переменные издержки растут).
Предельные (маржинальные затраты) (МС) отражают дополнительные затраты на дополнительную единицу продукции и определяются как изменение общих затрат при малом изменении объема выпуска.
МС показывают издержки, которые фирме придется понести в случае производства последней единицы продукции, и одновременно издержки, которые могут быть сэкономлены в случае сокращения объема производства на эту единицу.
Предельные индивидуальные издержки – дополнительные издержки, которые несет фирма при производстве еще одной единицы товара.
Предельные общественные издержки. Дополнительные затраты, которые несут фирмы и любые третьи лица по отношению к рыночным операциям, когда производится еще одна единица товара.
Значение краткосрочных издержек
используются при выборе фирмой объема производства;
особенно важны для фирм, действующих в условиях заметных колебаний спроса;
определяют поведение фирмы в различных типах рыночных структур.
Затраты фирмы в длительном периоде – все затраты становятся переменными величинами. Определяются характером эффекта масштаба производства: долгосрочные средние затраты падают по мере увеличения выпуска продукции (при возрастающей отдаче), не зависят от объема выпуска продукции (постоянная отдача), растут по мере увеличения объема выпуска (отрицательная или убывающая отдача).
Издержки в долгосрочном плане. Минимальные издержки производства любого данного объема выпуска продукции, когда все факторы производства переменны (могут быть изменены).
Анализ поведения фирмы в постоянно меняющихся рыночных условиях предполагает определение понятий: валовый доход, средний доход, предельный доход.
Валовый доход(общая выручка) TR полученная сумма средств от реализации всех произведенных единиц товара по рыночной цене:
TR = PQ,
где Q – количество произведенной и реализованной продукции, Р – цена проданных единиц продукции.
Если общий доход (TR) больше общих затрат (ТС), фирма получает прибыль, при превышении общими затратами валовой выручки фирма терпит убытки.
Валовая прибыль определяется как разница между валовым доходом и валовыми издержками.
Средний доход(АН) – доход, получаемый от реализации одной единицы продукции; определяется путем деления общего дохода на количество единиц проданного товара. В условиях совершенной конкуренции равен рыночной цене блага.
Предельный доходMR. Представляет приращение общего дохода при выпуске дополнительной единицы продукции, определяется путем деления увеличения общего дохода (ATR) на изменение выпуска продукции (AQ).
Сопоставление доходов и издержек фирмы позволяет определить объем производства, при котором фирма максимизирует прибыль или минимизирует убытки. Существует два принципа: сопоставление валового дохода с валовыми издержками и сопоставление предельного дохода с предельными издержками.
Принцип сопоставления валового дохода с валовыми издержками. Фирма будет максимизировать прибыли, производя объем продукции, при котором валовый доход превышает валовые издержки на наибольшую величину. Убытки будут минимизированы путем производства, при котором превышение валовых издержек над валовым доходом является минимальным и меньше, чем совокупные постоянные издержки; получит экономическую прибыль, если TR >ТС.
Принцип сопоставления предельного дохода с предельными издержками. Фирма будет максимизировать прибыль или минимизировать убытки, производя такой объем продукции, при котором цена или предельный доход равны предельным издержкам МС = MR = Р. Если цена понизится до минимума общих средних затрат (Р = min АТС = MR), то фирма будет работать на самоокупаемость, при падении рыночной цены ниже уровня средних переменных затрат, когда перестают возмещаться постоянные затраты, фирма вынуждена остановить производство. Принцип равенства MR(P) = МС дает возможность определить кривую краткосрочного предложения конкурентной фирмы.
Конкурентная фирма. Фирма, имеющая свою продукцию на конкурентном рынке, не может воздействовать на цену, выступает как принимающая цену.
Краткосрочное предложение конкурентной фирмы. Объем производства, который будет производить фирма при каждой возможной цене. Отражает издержки производства.
Краткосрочное рыночноепредложение отражает совокупное предложение всех фирм: образуется в результате сложения предельных затрат фирм при определенном уровне цены, которая выше минимальных средних переменных затрат этих фирм. Равновесная цена устанавливается на уровне, при котором