Анализ качества конкурентоспособности экспортной продукции
Автор Савицкая Г.В. предлагает следующую методику анализа качества продукции.
Качество продукции – понятие, которое характеризует параметрические, эксплуатационные, потребительские, технологические, дизайнерские свойства изделия, уровень его стандартизации и унификации, надежность и долговечность. Различают обобщающие, индивидуальные и косвенные показатели качества продукции.
Обобщающие показатели характеризуют качество всей продукции независимо от ее вида и назначения:
удельный вес новой продукции в общем ее выпуске;
удельный вес продукции высшей категории качества;
средневзвешенный балл продукции;
средний коэффициент сортности;
удельный вес аттестованной и неаттестованной продукции;
удельный вес сертифицированной продукции;
удельный вес продукции, соответствующей мировым стандартам;
удельный вес экспортируемой продукции, в том числе в высокоразвитые промышленные страны.
Индивидуальные (единичные) показатели качества продукции характеризуют одно из ее свойств:
а) полезность (жирность молока, зольность угля, содержание железа в руде, содержание белка в продуктах питания);
б) надежность (долговечность, безотказность в работе);
в) технологичность, т.е. эффективность конструкторских и технологических решений (трудоемкость, энергоемкость);
г) эстетичность изделий.
Косвенные показатели — это штрафы за некачественную продукцию, объем и удельный вес забракованной продукции, удельный вес зарекламированной продукции, потери от брака и др.
Косвенным показателем качества продукции является брак. Он делится на исправимый и неисправимый, внутренний (выявленный на предприятии) и внешний (выявленный потребителями). Выпуск брака ведет к повышению себестоимости продукции, уменьшению объема товарной и реализованной продукции, снижению прибыли и рентабельности.
В процессе анализа изучают динамику брака по абсолютной сумме и удельному весу в общем выпуске товарной продукции; определяют потери от брака.
Затем изучаются причины понижения качества и допущенного брака продукции по местам их возникновения и центрам ответственности и разрабатываются мероприятия по их устранению. Основными причинами понижения качества продукции являются плохое качество сырья, низкий уровень технологии, организации производства и квалификации рабочих, аритмичность производства и др. [16, с.216-239].
По мнению Ермолович Л.Л. анализ качества продукции производится по трем группам показателей: обобщающим, частным и эффективности повышения качества.
К обобщающим показателям, характеризующим качество продукции, относятся:
- показатели технического уровня продукции;
- показатели соответствия ГОСТов и технических условий мировым стандартам;
- освоение новых видов продукции;
- объем и номенклатура продукции, на которую получены сертификаты качества (удельный вес этой продукции в общем объёме ее выпуска и реализованной продукции);
- объем и номенклатура продукции на экспорт, ее удельный вес в общем объеме произведенной и реализованной продукции;
- объем и номенклатура продукции высшего сорта, ее удельный вес в общем объеме произведенной и реализованной продукции.
При оценке качества по сортности используются показатели высшего, первого, второго сорта: объем и номенклатура продукции по каждому сорту, удельный вес продукции каждого сорта в объёме произведенной и реализованной продукции, удельный ее продукции на экспорт в общем объеме произведенной и реализованной продукции, а также в объеме продукции каждого сорта.
К частным показателям качества относятся те, которые характеризуют потребительские свойства каждого изделия: надежность, долговечность, технологичность, производительность, эстетические свойства.
К показателям эффективности повышения качества относятся увеличение (уменьшение) стоимости выпускаемой по отношению к реализуемой продукции; увеличение прибыли; повышение рентабельности продукции [17, с.399-403].
Уровень качества продукции – это относительная характеристика ее качества, основанная на сравнении значений показателей качества оцениваемой продукции с базовыми значениями соответствующих показателей. За базовые могут приниматься значения показателей качества лучших отечественных и зарубежных образцов продукции, по которым имеются достоверные данные о качестве, а также достигнутые в некотором предыдущем периоде времени или найденные экспериментальным и теоретическим методами. Для оценки уровня качества продукции применяют дифференциальный, комплексный или смешанный методы.
Дифференциальный метод основан на использовании единичных показателей, чтобы определить, по каким из них достигнут уровень базового образца, и значения каких наиболее отличаются от базовых.
В результате расчетов улучшению качества может способствовать как увеличение, так и уменьшение относительного показателя, например, увеличение относительного показателя для единичной мощности либо его уменьшение для материалоемкости.
Если одни относительные показатели по результатам расчетов оказались лучше, а другие хуже, применяют комплексный или смешанный метод оценки. Уровень качества оцениваемой продукции, для которой существенно важно значение каждого показателя, считается ниже базового, если хотя бы один из относительных показателей хуже.
Комплексный метод основан на применении обобщенного показателя качества продукции, который представляет собой функцию от единичных (комплексных) показателей. Обобщенный показатель может быть выражен главным показателем, отражающим основное назначение продукции, интегральным или средним взвешенным.
Если имеется необходимая информация, определяют главный (определяющий) показатель и устанавливают функциональную зависимость его от исходных показателей.
Интегральный (обобщенный) показатель используется тогда, когда можно установить суммарный полезный эффект от эксплуатации или потребления продукции и суммарные затраты на создание и эксплуатацию продукции.
Средние взвешенные (арифметический, геометрический, квадратический, гармонический) показатели применяют, если нельзя установить функциональную зависимость главного показателя от исходных показателей качества, но возможно с достаточной степенью точности определить параметры весомости усредняемых показателей. В таблице 1.3.1 представлены комплексные показатели качества.
Исходя из наличия и возможности получения исходной информации параметры (коэффициенты) весомости могут определять методами стоимостных регрессивных зависимостей, предельных и номинальных значений, эквивалентных соотношений и экспертным методом.
Смешанный метод основан на одновременном использовании единичных и комплексных (обобщенных) показателей оценки качества продукции. Он применяется в случаях, когда: 1) совокупность единичных показателей является достаточно обширной и анализ значений каждого из них дифференцированным методом не позволяет получить обобщающих выводов; 2) обобщенный показатель при комплексном методе недостаточно полно отражает все существенные свойства продукции и не позволяет получить выводы о группах свойств. При смешанном методе необходимо часть единичных показателей объединить в группы и для каждой определить соответствующий комплексный показатель, при этом отдельные важные показатели можно не объединять, а применять как единичные. На основе полученной совокупности комплексных и единичных показателей можно оценивать уровень качества продукции уже дифференциальным методом.
Таблица 1.3.1 – Комплексные показатели качества
|
Комплексные показатели |
Формула расчета |
|
Среднее арифметическое |
|
|
Среднее геометрическое взвешенное |
|
|
Среднее квадратическое взвешенное |
|
|
Среднее гармоническое взвешенное где
|
|


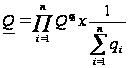
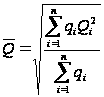
 –
число
единичных
показателей
качества;
 -
весовые коэффициенты
показателей
качества

Для оценки качества совокупности видов разнородной продукции используются индексы качества и дефектности.
Индекс
качества ( )
– это комплексный
показатель
качества разнородной
продукции,
который равен
среднему взвешенному
относительных
значений показателей
качества этой
продукции:
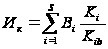 ,
(1.3.1)
где
 - коэффициент
весомости i-го
вида продукции;
 - комплексный
показатель
качества i-го
вида продукции;
 -
базовый комплексный
показатель
качества i-го
вида продукции;
 -
количество
видов продукции.
В
свою очередь,
коэффициент
весомости
определяется
как:
 ,
(1.3.2)
где
 -
стоимость
продукции i-го
вида в рассматриваемый
период.
Индекс
дефектности
( )
- это комплексный
показатель
качества разнородной
продукции
(выпущенной
за рассматриваемый
период), равный
среднему взвешенному
коэффициенту
дефектности
этой продукции.
Коэффициентом
дефектности
называется
среднее взвешенное
количество
дефектов,
приходящихся
на единицу
продукции.
Определяется
по формуле:
 ,
(1.3.3)
где
 -
относительный
коэффициент
дефектности
продукции i-го
вида, являющийся
показателем
качества изготовления
продукции.
Коэффициент
дефектности
( )
вычисляется
следующим
образом:
 ,
(1.3.4)
где
 -
значение коэффициента
дефектности
продукции,
произведенной
в рассматриваемом
периоде;
 -
базовое значение
коэффициента
дефектности
продукции,
произведенной
в базовом периоде.
Индексы качества и дефектности являются универсальными показателями, которыми можно оценить качество продукции предприятия в целом и проанализировать его изменения [21, с.45-48].
Рассмотрим методику анализа конкурентоспособности продукции.
Конкурентоспособность продукции – это комплексная многоаспектная характеристика продукции, отражающая ее способность быть по ценовым и неценовым параметрам более привлекательной для потребителей, чем товары-конкуренты. Конкурентоспособность определяется соотношением потребительских свойств (качества) товара и его цены, или потребительской ценности товара, к той цене, за которую он продается.
Для более объективной оценки конкурентоспособности продукции целесообразно использовать систему показателей, включающую:
уровень конкурентоспособности продукции:
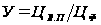 ;
(1.3.5)
реальный уровень конкурентоспособности производства продукции:
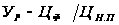 ;
(1.3.6)
потенциальный уровень конкурентоспособности производства продукции:
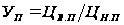 ,
(1.3.7)
где
 -
верхний предел
отпускной цены
товара;
 -
фактическая
отпускная цена
товара;
 -
нижний предел
цены товара.
Верхний предел цены отражает потребительскую ценность товара, т.е. максимальную цену, которую покупатель считает выгодным заплатить за данный товар. Нижний предел цены устанавливается исходя из интересов предприятия-изготовителя. Это минимальная цена товара, при которой целесообразно производство новой продукции, цена, которая обеспечивает уровень рентабельности производства продукции не ниже норматива (ставки платы за кредит) и того уровня, который предприятие уже имеет, выпуская освоенную продукцию. В общем случае нижний предел цены изделия можно определить следующим образом:
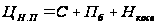 ,
(1.3.8)
где
 -
фактическая
себестоимость
единицы изделия;
 -
балансовая
прибыль по
изделию;
 -
косвенные
налоги и отчисления,
приходящиеся
на единицу
изделия
На основе анализа качества и цен конкурентов, учета других факторов на конкретных сегментах рынка, а также данных верхнего и нижнего предела цен устанавливается фактическая цена, которая должна находиться в определенном диапазоне, ограниченном верхним и нижним пределами цен:
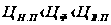 (1.3.9)
Если
 ,
 ,
то выпуск продукции
выгоден и потребителю
и производителю.
При этом цель
предприятия
можно выразить
следующим
образом:
 ,
 (1.3.10)
Таким образом, экономическая система оценки конкурентоспособность продукции позволит учитывать интересы, как потребителя, так и производителя, будет препятствовать производству неконкурентоспособных изделий, создаст предпосылки для разработки товаров, выпуск и применение которых были бы выгодны и потребителю, и производителю[22, с.301-306].
АНАЛИЗ КАЧЕСТВА И КОНКУРЕНТОСПОСОБНОСТИ ЭКСПОРТНОЙ ПРОДУКЦИИ НА СП ОАО “СПАРТАК”
Технико-экономическая характеристика организации
Совместное предприятие открытое акционерное общество “Спартак” является старейшим и крупнейшим в Беларуси производителем кондитерских изделий, лидером в своей отрасли. Продукция марки СП ОАО “Спартак” завоевала популярность не только в нашей республике, но и во многих странах мира.
СП ОАО “Спартак” – это многопрофильное предприятие, с замкнутым циклом производства, способное гибко реагировать на потребности рынка и специализирующееся на изготовлении карамели, печенья, вафель, конфет, глазированных шоколадом, шоколадных изделий.
На предприятии действует четыре основных цеха:
конфетно-шоколадный;
карамельный;
бисквитный;
вафельный.
Совместное Предприятие Открытое Акционерное Общество "Спартак" (далее - Общество) является коммерческой организацией с иностранными инвестициями.
Общество зарегистрировано Министерством внешних экономических связей Республики Беларусь 29 мая 1998 г. в реестре общереспубликанской регистрации за № 1994.
Общество было создано в процессе приватизации государственного имущества на основании Приказа Госкомимущества Республики Беларусь от 06.12.1993 г. № 197 и явилось правопреемником Государственного предприятия Гомельская кондитерская фабрика “Спартак”, прошло общереспубликанскую регистрацию в Гомельском областном исполнительном комитете 22.10.96 г., регистрационный № 26 – 049.
Общество является коммерческой организацией, имеет обособленное имущество, самостоятельный баланс, печать. Общество вправе иметь штампы, бланки со своим наименованием, собственную эмблему, товарный знак (знак обслуживания), открывать в установленном порядке текущий (расчетный) и иные счета в банках.
В собственности Общества находятся:
имущество, переданное учредителем(ями) (акционерами) Общества в его уставный фонд в виде вкладов;
имущество, приобретенное Обществом в процессе осуществления им предпринимательской деятельности;
поступления, полученные в результате использования имущества (плоды, продукция, доходы), если иное не предусмотрено законодательством или договором об использовании этого имущества;
имущество унитарных предприятий, учрежденных Обществом;
имущество, приобретенное Обществом по другим основаниям, допускаемым законодательством.
Обществу может быть передано в порядке, установленном законодательством, имущество во владение и пользование.
Уставный фонд Общества определен в размере 111 249 418 долларов США, что соответствует 3 727 968 000 рублей по курсу Национального банка Республики Беларусь на день принятия решения о реорганизации ОАО в СП ОАО “СПАРТАК”.
Уставный фонд разделен на 310 664 простых (обыкновенных) акций номинальной стоимостью 12 000 рублей каждая. Акции выпускаются в форме записей на счетах.
Уставный фонд Общества может быть увеличен путем выпуска дополнительных акций либо увеличения номинальной стоимости акций. Увеличение уставного фонда Общества путем выпуска дополнительных акций может осуществляться как за счет источников собственных средств Общества и (или) акционеров, так и за счет иных инвестиций. Увеличение уставного фонда Общества путем увеличения номинальной стоимости акций осуществляется за счет источников собственных средств Общества, а при условии единогласного принятия такого решения всеми акционерами – за счет средств его акционеров.
Общество может осуществлять приобретение выпущенных им акций по решению общего собрания акционеров, в случаях, предусмотренных законодательством.
Решением Общества о приобретении им акций Общества должны быть определены количество приобретаемых акций, цена их приобретения, форма и срок оплаты акций; срок, в течение которого осуществляется приобретение акций; порядок уведомления акционеров-владельцев акций, решение о приобретении которых было принято. Общество может осуществлять приобретение выпущенных им акций по решению общего собрания акционеров, в случаях, предусмотренных законодательством.
К компетенции общего собрания акционеров относятся:
изменение устава Общества;
изменение размера уставного фонда Общества;
решение о выпуске акций и утверждение решения о выпуске акций;
избрание членов наблюдательного совета и ревизионной комиссии Общества и досрочное прекращение их полномочий;
утверждение годовых отчетов, бухгалтерских балансов, счетов прибыли и убытков Общества и распределение прибыли и убытков Общества при наличии и с учетом заключения ревизионной комиссии и в установленных законодательством случаях - аудиторской организации (аудитора-индивидуального предпринимателя);
решение о реорганизации Общества и об утверждении передаточного акта или разделительного баланса;
решение о ликвидации Общества, создание ликвидационной комиссии, назначение ее председателя или ликвидатора и утверждение промежуточного ликвидационного и ликвидационного балансов, за исключением случаев, когда решение о ликвидации Общества принято регистрирующим органом или судом в соответствии с законодательными актами;
определение размера вознаграждений и компенсации расходов членам наблюдательного совета, ревизионной комиссии Общества за исполнение ими своих обязанностей;
решение о предоставлении безвозмездной (спонсорской) помощи в соответствии с законодательными актами;
предоставление иным органам управления Общества права принятия решений по отдельным вопросам, не отнесенным к исключительной компетенции общего собрания акционеров;
определение порядка ведения общего собрания акционеров в части, не урегулированной законодательством, настоящим уставом и локальными нормативными актами Общества;
решение о приобретении Обществом размещенных им акций;
решение иных вопросов, отнесенных законодательством к компетенции высшего органа управления Общества и предусмотренных настоящим уставом.
Общее собрание акционеров может проводиться в очной, заочной или смешанной формах.
Очная форма проведения общего собрания акционеров предусматривает совместное присутствие лиц, имеющих право на участие в этом собрании, при обсуждении вопросов повестки дня собрания и принятии решений по ним.
При проведении общего собрания акционеров в заочной форме мнение лиц, имеющих право на участие в этом собрании, по вопросам повестки дня собрания, поставленным на голосование, определяется путем их письменного опроса.
Смешанная форма проведения общего собрания акционеров предоставляет лицам, имеющим право на участие в этом собрании, право проголосовать по вопросам повестки дня собрания либо во время присутствия на собрании, либо путем письменного опроса.
Очередные общие собрания акционеров проводятся ежегодно не позднее 3 месяцев после окончания финансового года.
На годовом собрании утверждаются годовые отчеты, бухгалтерские балансы, счета прибыли и убытков и распределение прибыли и убытков Общества при наличии и с учетом заключения ревизионной комиссии, а в установленных законодательством случаях - заключения аудиторской организации (аудитора-индивидуального предпринимателя), а также рассматриваются вопросы избрания членов наблюдательного совета и ревизионной комиссии.
Голосование на общем собрании акционеров осуществляется по принципу “одна голосующая акция – один голос”, за исключением проведения кумулятивного голосования.
Для осуществления внутреннего контроля финансовой и хозяйственной деятельности Общества общее собрание акционеров ежегодно избирает ревизионную комиссию в составе 3 человек.
Члены ревизионной комиссии могут присутствовать на заседаниях наблюдательного совета с правом совещательного голоса. Обязанностями ревизионной комиссии является проведение:
ежегодной ревизии – по результатам финансовой и хозяйственной деятельности Общества за отчетный год. В этом случае ревизия должна быть завершена не позднее двух недель до проведения общего собрания акционеров, на которое выносится вопрос об утверждении годового отчета, бухгалтерского баланса, счета прибылей и убытков Общества и распределения его прибыли и убытков;
ревизии или проверки – по решению органов управления Общества в установленные ими сроки;
ревизии или проверки – по письменному требованию акционеров.
Общества, являющихся в совокупности владельцами 10 или более процентов акций, направленному ревизионной комиссии. В этом случае ревизия или проверка должны быть начаты не позднее 30 дней с даты поступления требования акционеров об их проведении.
Ревизионная комиссия вправе в любое время по собственной инициативе провести ревизию или проверку. Продолжительность ревизии или проверки не должна превышать 30 дней. Лица, деятельность которых проверяется, не вправе участвовать в проведении ревизий или проверок по соответствующим вопросам.
Реорганизация Общества может быть осуществлена по решению общего собрания акционеров, а в случаях и порядке, установленных законодательными актами, – по решению уполномоченных государственных органов, в том числе суда. Реорганизация Общества может быть осуществлена в форме слияния, присоединения, разделения, выделения, преобразования.
Общество может быть ликвидировано по решению общего собрания акционеров, а в случаях, установленных законодательными актами, - по решению суда или по решению регистрирующего органа. После принятия решения о ликвидации Общества состав его участников не может быть изменен иначе, как по решению суда.
На данный момент численность СП ОАО «Спартак» составляет 2217 человек. Среднесписочная численность работающих промышленно- производственного персонала составила 2 066 человек против 2 045 человека за аналогичный период 2005 года, т.е. на 21 человек больше.
Таблица 2.1.1 - Среднесписочная численность рабочих ОАО «Спартак» за 2005-2006 гг.
|
Показатель |
2005г. |
2006г. |
Темп роста, % |
|
1. Всего персонала,чел. |
2 199 |
2 217 |
100,8 |
|
в т.ч. ППП – чел |
2 045 |
2 066 |
101,0 |
|
уд. вес ППП, % |
93,0 |
93,2 |
* |
|
1.1 из него служащие: |
|||
|
человек |
237 |
277 |
116,9 |
|
уд. вес в ППП, % |
11,6 |
13,4 |
* |
|
2. Списочная численность на конец периода |
2 340 |
2 384 |
101,9 |
С 2006 года предприятие определило для себя приоритетным создание и развитие в каждой из областей Республики отделов прямых продаж в целях повышения эффективности функционирования товаропроводящей сети. На это затрачено уже не мало усилий - создано и развивается минское представительство, начал работу отдел прямых продаж в Минске, Могилеве и в Гомеле, в ближайших планах – город Гродно и Брест.
Об общем состоянии предприятия СП ОАО «Спартак» г. Гомеля свидетельствует таблица 2.1.2.
Таблица 2.1.2 - Технико-экономическая характеристика СП ОАО «Спартак»
|
Показатель |
Ед. изм. |
2005 г. |
2006 г. |
Темп роста, % |
|
Производство кондитерских изделий – всего |
тн. |
28 879 |
27 622 |
95,6 |
|
Продукция промышленности |
млн.руб |
125 045 |
125 908 |
100,7 |
|
Производство продукции в фактических ценах |
млн.руб |
112 464 |
131 581 |
117,0 |
|
Потребительские товары |
млн.руб |
130 211 |
131 224 |
100,8 |
|
Производительность труда на 1 чел. ППП |
тыс.руб. |
61 146,5 |
60 942,8 |
99,7 |
|
Среднесписочная численность работающих – всего |
чел. |
2 199 |
2 217 |
100,8 |
|
Среднесписочная численность ППП |
чел. |
2 045 |
2 066 |
101,0 |
|
Среднемесячная зарплата – всего |
тыс.руб. |
464,7 |
607,1 |
130,6 |
|
В т.ч. декабрь |
-//- |
579,5 |
775,4 |
133,8 |
|
Отгружено кондитерских – всего |
тн |
28 877 |
27 213 |
94.2 |
|
в т.ч. Республика Беларусь |
-//- |
20 493 |
19 682 |
96.0 |
|
Экспорт |
-//- |
8 384 |
7 528 |
89.8 |
|
Удельный вес экспорта |
% |
29,0 |
27,7 |
* |
|
Внешнеторговый баланс |
тыс. $ |
|||
|
Экспорт |
-//- |
8 618,8 |
8 631,7 |
100,1 |
| Импорт |
-//- |
16 059,1 |
15 271,96 |
95,1 |
|
Сальдо |
-//- |
-7 440,4 |
- 6 640,26 |
* |
|
Выручка от реализации продукции |
млн.руб |
117 046,0 |
141 732,7 |
121,1 |
|
Себестоимость реализованной продукции |
-//- |
95 450,2 |
109 273,9 |
114,5 |
|
Прибыль от реализации |
-//- |
4 558,8 |
12 900,2 |
283,0 |
|
Рентабельность реализованной продукции |
-//- |
4,8 |
11,8 |
* |
|
Выручка от реализации работ,услуг |
млн.руб |
118 125 |
142 599 |
120,7 |
|
Затраты от реализации работ,услуг |
-//- |
95 936 |
109 921 |
114,6 |
|
Прибыль от реализации работ,услуг |
-//- |
4 288 |
12 504 |
291,6 |
|
Рентабельность от реализации работ,услуг |
-//- |
4,5 |
11,4 |
* |
|
Бухгалтерская прибыль |
млн.руб |
1 600 |
6 976 |
436,0 |
|
На 01.01.06 |
На 01.01.07 |
|||
|
Дебиторская задолженность |
млн.руб |
31 573 |
27 038 |
85,6 |
|
Кредиторская задолженность |
млн.руб |
29 581 |
24 454 |
81,7 |
|
Остатки готовой продукции : конд.изделия |
тн |
2 342 |
2 774 |
118,4 |
|
В отпускных ценах |
млн.руб |
8 933 |
12 229 |
136,9 |
Анализируя данные, приведённые в таблице 2.1.2, можно утверждать о росте практически всех технико-экономических показателей, характеризующих эффективность производственной деятельности предприятия. В частности, по таким показателям, как выручка от реализации продукции, объём реализованной продукции, среднемесячная заработная плата, и т.д.
На основании вышеизложенного можно с полной уверенностью констатировать о стабильном и эффективном функционировании СП ОАО «Спартак» на протяжении 2006 г.
2.2 Анализ показателей качества
Проведем сравнительный анализ некоторых показателей качества одного из видов продукции СП ОАО “Спартак” – шоколада, согласно приложения А. Исходные данные для анализа приведены в таблице 2.2.1:
Таблица 2.2.1 – Сравнительная таблица параметров, характеризующих качество шоколада СП ОАО «Спартак» и других производителей
|
Республика Беларусь |
Россия |
Украина |
По директивам Евросоюза, международным и европейским стандартам |
|
А |
1 |
2 |
3 |
|
ТУ РБ 37602662.622-99 Шоколад. Технические условия СанПиН 11-63 “Гигиенические требования к качеству и безопасности продовольственного сырья и пищевых продуктов” СанПиН 13-10 РБ 2002 “Гигиенические требования к качеству и безопасности пищевых добавок и их применению” ГН 10-117-99 (РДУ-99) Рецептуры СТБ 1202-2000 “Шоколадная масса и шоколадная глазурь” ГОСТ 17481-72 |
ГОСТ 6534-89 “Шоколад”. Общие технические условия СанПиН 2.3.2.1078-01 “Гигиенические требования безопасности и пищевых продуктов” ГОСТ 17481-72 |
ДСТУ 3924-2000 “Шоколад. Общие технические условия” |
Директива Европейского Парламента и Совета 2000/36/ЕС от 23 июня 2000 года, касающаяся продуктов из какао и шоколада, предназначенных для потребления в пищу |
|
Массовая доля какао продуктов |
|||
|
- не менее 25% |
- не менее 25% |
- не менее 25% |
|
|
Содержание токсичных элементов, мг/кг, не более: |
|||
|
Свинца – 1,0 Мышьяка – 1,0 Кадмия – 0,5 Ртути – 0,01 |
Свинца – 1,0 Мышьяка – 1,0 Кадмия – 0,5 Ртути – 0,1 |
Свинца – 1,0 Мышьяка – 1,0 Кадмия – 0,5 Ртути – 0,1 Медь – 50,0 Цинк – 70,0 |
|
|
Содержание пестицидов, (по какао-бобам), не более: |
|||
|
Гексахлорциклогексана
( ДДТ и его метаболитов – 0,15 мг/кг |
Гексахлорциклогексана
( ДДТ и его метаболитов – 0,15 мг/кг |
||
|
Содержание микотоксинов, не более: |
|||
|
Афлотоксин
|
Афлотоксин
|
Афлотоксин
|
|
|
Содержание радионуклидов, Бк/кг |
|||
|
370 |
Цезия-137 – 140 Стронция 90 – 100 |
||
|
Микробиологические показатели: |
|||
|
Шоколад обыкновенный и десертный без добавлений |
|||
|
КМАФАнМ,
КОЕ/г, не более
– 1х Дрожжи, КОЕ/г, не более – 50,0 Плесени, КОЕ/г, не более – 50,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 50,0 |
КМАФАнМ,
КОЕ/г, не более
– 1х Дрожжи, КОЕ/г, не более – 50,0 Плесени, КОЕ/г, не более – 50,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
КМАФАнМ,
КОЕ/г, не более
– 1х Дрожжи, КОЕ/г, не допускаются Плесени, КОЕ/г, не более – 50,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
|
|
Шоколад обыкновенный и десертный с добавлениями (тертыми) |
|||
|
КМАФАнМ,
КОЕ/г, не более
– 5х Дрожжи, КОЕ/г, не более – 50,0 Плесени, КОЕ/г, не более – 100,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
КМАФАнМ,
КОЕ/г, не более
– 5х Дрожжи, КОЕ/г, не более – 50,0 Плесени, КОЕ/г, не более – 100,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
КМАФАнМ,
КОЕ/г, не более
– 5х Дрожжи, КОЕ/г, не допускаются Плесени, КОЕ/г, не более – 50,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
|
|
Шоколад обыкновенный и десертный с крупными добавками |
|||
|
КМАФАнМ,
КОЕ/г, не более
– 5х Дрожжи, КОЕ/г, не более – 50,0 Плесени, КОЕ/г, не более – 50,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
КМАФАнМ,
КОЕ/г, не более
– 5х Дрожжи, КОЕ/г, не более – 50,0 Плесени, КОЕ/г, не более – 100,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
КМАФАнМ,
КОЕ/г, не более
– 5х Дрожжи, КОЕ/г, не допускаются Плесени, КОЕ/г, не более – 50,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
|
 -изомеры)
– 0,5 мг/кг
 - 0,005 мг/кг

|
Шоколад с начинками |
|||
|
КМАФАнМ,
КОЕ/г, не более
– 5х Дрожжи, КОЕ/г, не более – 50,0 Плесени, КОЕ/г, не более – 400,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
КМАФАнМ,
КОЕ/г, не более
– 5х Дрожжи, КОЕ/г, не более – 50,0 Плесени, КОЕ/г, не более – 100,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
КМАФАнМ,
КОЕ/г, не более
– 5х Дрожжи, КОЕ/г, не более – 50,0 Плесени, КОЕ/г, не более – 50,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
|
|
Шоколад диабетический КМАФАнМ,
КОЕ/г, не более
– 5х Дрожжи, КОЕ/г, не более – 50,0 Плесени, КОЕ/г, не более – 50,0 Масса продукта, в которой не допускаются: - БГКП (КОЛИФОРМЫ) – 0,1 - Патогенные, в т.ч. сальмонеллы – 25,0 |
Шоколад диабетический КМАФАнМ,
КОЕ/г, не более
– 5х | ||