Основные организационно–правовые формы предприятий в Беларуси
2.1.2 Трудоемкость выполняемых работ по участкам
Таблица 2.1.2 Трудоемкость выполняемых работ по участкам и видам работ
| Виды работ | 1 | 2 | 3 | Годовая трудоемкость по виду работ, нормо-час | ||||||
|
% трудо- емкости |
Годовая трудо- емкость |
% трудо- емкости |
Годовая трудо- емкость |
% трудо- емкости |
Годовая трудо- емкость |
|||||
|
1 Наружная мойка |
0,2 | 265,68 | 1,0 | 500,49 | 0,4 | 193,596 | 959,766 | |||
| 2 Разборка | 10,5 | 13948,2 | 10,0 | 5004,9 | 10,0 | 4849,5798 | 23802,6798 | |||
| 3 Мойка деталей | 1,6 | 2125,44 | 4,5 | 2252,205 | 2,0 | 967,98 | 5345,625 | |||
| 4 Дефектовка | 1,5 | 1992,6 | 1,8 | 900,882 | 2,0 | 967,98 | 3861,462 | |||
| 5 Ремонт рам | 5,0 | 6642 | 2,0 | 1000,98 | 2,0 | 967,98 | 8610,96 | |||
| 6 Сборка двигателя | 44,6 | 59246,64 | 36,9 | 18468,081 | 38,7 | 18730,413 | 96445,134 | |||
| 7 Сборка агрегата | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 | 0,00 | |||
| 8 Сборка машин | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 | 0,00 | |||
| 9 Комплектовка | 1,4 | 1859,76 | 3,0 | 1501,47 | 2,0 | 967,98 | 4329,21 | |||
| 10Медницкие работы | 1,4 | 1859,76 | 2,0 | 1000,98 | 2,0 | 967,98 | 3828,72 | |||
| 11 Жестяницкие работы | 1,7 | 2258,28 | 2,0 | 1000,98 | 3,1 | 1500,369 | 4759,629 | |||
| 12 Обойные работы | 1,1 | 1461,24 | 2,0 | 1000,98 | 2,1 | 1016,379 | 3478,599 | |||
| 13 Малярные работы | 3,9 | 5180,76 | 2,6 | 1301,274 | 4,5 | 2177,955 | 8659,989 | |||
| 14 Деревоотделочные работы | 0,1 | 132,84 | 0,2 | 100,098 | 0,2 | 96,798 | 329,736 | |||
| 15 Ремонт электрооборудования | 1,4 | 1859,76 | 2,5 | 1251,225 | 2,4 | 1161,576 | 4272,561 | |||
| 16 Ремонт топл. об-ия | 0,4 | 531,36 | 3,0 | 1501,47 | 2,8 | 1355,172 | 3388,002 | |||
| 17 Шиномонтаж | 0,5 | 664,2 | 0 | 0,00 | 0,6 | 290,394 | 954,594 | |||
| 18 Испытание двигателя | 0,4 | 531,36 | 0,9 | 450,441 | 0,8 | 387,192 | 1368,993 | |||
| 19 Слесарные работы | 17,6 | 23379,84 | 18,3 | 9158,967 | 15,2 | 7356,648 | 39895,455 | |||
| 20 Кузнецкие работы | 1,9 | 2523,96 | 2,0 | 1000,98 | 3,2 | 1548,768 | 5073,708 | |||
| 21 Сварочные работы | 2,6 | 3453,84 | 2,0 | 1000,98 | 3,0 | 1451,97 | 5906,79 | |||
| 22 Металлизация | 0,1 | 132,84 | 0,1 | 50,049 | 0,1 | 48,399 | 231,288 | |||
| 23 Термические работы | 1,1 | 1461,24 | 1,2 | 600,588 | 1,6 | 774,384 | 2836,212 | |||
| 24 Гальванические работы | 1,0 | 1328,4 | 2,0 | 1000,98 | 1,3 | 629,187 | 2958,567 | |||
| ИТОГО | - | 132840 | - | 50049 | - | 48399 | 231288 | |||
Решение:
Годовая трудоемкость по видам работ:
1) 132840* 0,2 / 100 = 265,68 (н-ч);
2) 50049* 1,0 / 100 = 500,49 (н-ч);
3) 48399* 0,4 / 100 = 193,596 (н-ч).
Итого годовой трудоемкости:
1) 265,68 + 13948,2 + 2125,44 + 1992,6 + 6642 + 59246,64 + 0 + 0 + 1859,76 + 1859,76 + 2258,28 + 1461,24 + 5180,76 + 132,84 + 1859,76 + 531,36 + 664,2 + 531,36 + 23379,84 + 2523,96 + 3453,84 + 132,84 + 1461,24 + 1328,4 = 132840 (н-ч);
Итого годовой трудоемкости по видам работ:
959,766 + 23802,6798 + 5345,625 + 3861,462 + 8610,96 + 96445,134 + 0 + 0 + 4329,21 + 3828,72 + 4759,629 + 3478,599 + 8659,989 + 329,736 + 4272,561 + 3388,002 + 954,594 + 1368,993 + 39895,455 + 5073,708 + 5906,79 + 231,288 + 2836,212 + 2958,567 = 231288 (н-ч);
2.1.3 Режим работы предприятия и фонд времени
Действительный годовой фонд времени одного рабочего:
Ф =
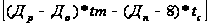 *К
 ,
(2.1.2)
где
Д
– число рабочих
дней;
Д – продолжительность отпуска;
Д
– число праздничных
дней (Д=13);
t – продолжительность
смены;
t – число часов,
на который
сокращен рабочий
день перед
праздником
(1 час);
8 – число праздничных дней, которым предшествуют еженедельные дни отдыха;
К
– потери рабочего
времени (К=0,96).
Таблица 2.1.3 Действительный годовой фонд времени рабочих
| Наименование профессии | Число рабочих дней | Продолжительность | Действительный годовой фонд рабочего времени, ч | Действительный годовой фонд времени работы оборудования, ч | |
| Отпуска, дни | Смены, дни | ||||
| Слесари | 253 | 24 | 8 | 1753.92 | 3796.72 |
| Электромонтеры | 250 | 24 | 8 | 1730.88 | 3750.6 |
| Кузнецы | 250 | 24 | 8 | 1730.88 | 3750.6 |
| Плавильщики | 250 | 24 | 7 | 1513.92 | 3748.72 |
| Маляры | 250 | 24 | 6 | 1296.96 | 3746.84 |
Действительный годовой фонд времени работы оборудования:
Ф =
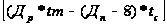 *К*n,
(2.1.3)
где
Д
– число рабочих
дней;
Д – продолжительность отпуска;
Д
– число праздничных
дней (Д=13);
t
– продолжительность
смены;
t
– число часов,
на который
сокращен рабочий
день перед
праздником
(1 час);
8 – число праздничных дней, которым предшествуют еженедельные дни отдыха;
К
– потери рабочего
времени (К=0,94);
n – число смен (n=2).
Решение:
Действительный годовой фонд рабочего времени:
Фр = ((253 – 24) * 8 – (13 – 8) * 1) * 0,96 = 1753.92 (ч);
Действительный годовой фонд времени работы оборудования:
Фоб = (253 * 8 – (13 – 8) * 1) *0,94 * 2 = 3796.72 (ч);
2.2 Расчет потребности в производственном персонале
2.2.1 Определение численности основных производственных рабочих
Чосн = Тpj / (Фpj * Кв), (2.2.1)
где Тpj – годовая трудоемкость ремонта по j виду ремонта, нормо-час;
Фpj – действительный фонд времени рабочего j ой профессии, ч;
Кв – коэффициент выполнения норм выработки (Кв = 1.1 – 1.2)
Таблица 2.2.1 Численность основных производственных рабочих по профессиям
| Вид работ | Профессия | Годовая трудоемкость по видам работ н-ч | Действительный годовой фонд времени рабочего, ч | Коэффициент выполнения норм выработки | Численность рабочих |
| Расчетная | Принятая | |||||
| 1 Наружная | Мойщик | 959.766 | 1753.92 | 1,2 | 0.55 | 1 |
| 2 Разборка | Слесарь | 23802.68 | 1753.92 | 1,2 | 13.57 | 11 |
| 3 Мойка деталей | Мойщик | 5345.62 | 1753.92 | 1,2 | 3.05 | 2 |
| 4 Дефектовка | Слесарь | 3861.46 | 1753.92 | 1,2 | 2.2 | 2 |
| 5 Ремон рам | Слесарь | 8610.96 | 1753.92 | 1,2 | 4.9 | 4 |
| 6 Сборка двигателя | Слесарь | 96445.13 | 1753.92 | 1,2 | 54.99 | 46 |
| 7 Комплектовка | Слесарь | 4329.21 | 1753.92 | 1,2 | 2.47 | 2 |
| 8 Медницкие работы | Медник | 3828.72 | 1513.92 | 1,2 | 2.53 | 2 |
| 9 Жестяницкие | Жестянщик | 4759.63 | 1513.92 | 1,2 | 3.14 | 3 |
| 10 Обойные работы | Обойщик | 3478.6 | 1753.92 | 1,2 | 1.98 | 2 |
|
11 Деревоотде лочные работы |
Столяр | 329.74 | 1753.92 | 1,2 | 0.19 | 1 |
| 12 Малярные работы | Маляр | 8659.98 | 1296.96 | 1,2 | 6.68 | 6 |
| 13 Ремонт электрооборудования | Электромонтер | 4272.56 | 1730.88 | 1,2 | 2.47 | 2 |
| 14 Ремонт топливн оборуд | Слесарь | 3388 | 1753.92 | 1,2 | 1.93 | 2 |
| 15 Шиномонтаж | Слесарь | 954.59 | 1,2 | 0.54 | 1 | |
| 16 Испытание двигателя | Испытатель | 1368.99 | 1753.92 | 1,2 | 0.78 | 1 |
| 17 Слесарные работы | Слесарь | 39895.45 | 1753.92 | 1,2 | 22.75 | 19 |
| 18 Кузнецкие работы | Кузнец | 5073.71 | 1753.92 | 1,2 | 2.93 | 2 |
| 19Сварочные | Сварщик | 5906.79 | 1513.92 | 1,2 | 3.9 | 3 |
| 20 Металлизация | Гальваник | 231.29 | 1513.92 | 1,2 | 0.15 | 1 |
| 21 Термические | Термист | 2836.21 | 1513.92 | 1,2 | 1.87 | 1 |
| 22Гальванические | Гальваник | 2958.57 | 1513.92 | 1,2 | 1.95 | 2 |
| ИТОГО | 231298 | 34952 | 1,2 | - | 116 |
Решение:
Расчетная численность рабочих:
Чосн = 959.766/ (1753.92* 1,2) = 0,54721;
Значит принятая = 1.
2.2.2 Определение численности вспомогательных рабочих
Чвсп = Чосн * Пв/100 (2.2.2)
где Чосн – численность основных рабочих, чел.;
Пв – процент вспомогательных рабочих от численности основных (Пв = 30%)
2.3 Расчет фонда оплаты труда промышленно-производственного персонала
2.3.1 Расчет фонда оплаты труда основных производственных рабочих
Расчет фонда оплаты труда основных производственных рабочих производится исходя из годовой трудоемкости, часовой тарифной ставки, размера премии и дополнительной заработной платы.
Фонд оплаты труда основных производственных рабочих рассчитывается по формуле:
ФОТ =
 Т
 * Т
 * К
 * К
 ,
(2.3.1)
где
Т
– часовая тарифная
ставка соответствующего
разряда, руб.;
Т
– годовая
трудоемкость,
н-ч;
К
– коэффициент
премирования
(К=0,5);
К
– коэффициент,
учитывающий
дополнительную
заработную
плату основных
производственных
рабочих (К=0,1)
Часовая тарифная ставка соответствующего разряда рассчитывается по формуле:
Т=
Т *
К
 , (2.3.2)
где
Т
– часовая тарифная
ставка первого
разряда, руб.;
К
– тарифный
коэффициент
соответствующего
разряда.
Часовая тарифная ставка первого разряда определяется путем деления минимальной месячной тарифной ставки первого разряда на утановленый месячный фонд рабочего времени и рассчитывается по формуле:
Т
= ЗП /
Ф
 , (2.3.3)
Где
ЗП
– минимальная
месячная заработная
плата первого
разряда, руб.;
Ф
– месячный фонд
рабочего времени,
ч.
Трудоемкость программы рассчитывается по формуле:
Т=(Т
/ Ч )
* n (2.3.4)
Где
Т
– годовая
трудоемкость,
н-ч;
Ч
– численность
основных
производственных
рабочих, чел.;
n – численность человек определенной профессии.
Заработная плата рассчитывается по формуле:
ЗП
= (Т
* Т)
/ 1000, (2.3.5)
Где
Т
– трудоемкость
программы, н-ч;
Т
– часовая тарифная
ставка соответствующего
разряда, руб.
Премия рассчитывается по формуле:
П
= ЗП*
К, (2.3.6)
Где
К
– коэффициент
премирования
(К=
0,2)
Фонд основной заработной платы:
ФЗП
 =
ЗПосн + П, (2.3.7)
Дополнительная заработная плата рассчитывается по формуле:
ЗП =
ФЗПосн * К,
(2.3.8)
Годовой фонд оплаты труда:
ФОТ=
ФЗП
+ ЗПдоп (2.3.9)
3.2 Расчет фонда оплаты труда промышленно – производственного персонала
Месячная тарифная ставка рассчитывается по формуле:
Т=
Т*
К,
(2.3.10)
Часовая тарифная ставка:
Т
= ЗП/
Ф
(2.3.11)
Таблица 2.3.1 Месячные и часовые тарифные ставки
| Разряд |
Тарифные коэффициенты, К |
Месячные тарифные ставки, руб., |
Тарифные ставки по разрядам, руб., ЗП |
Месячный
фонд рабочего
времени, ч Ф |
Часовая тарифная ставка, руб. |
| 1 | 1,0 | 91000 | 91000 | 1753.92 | 0.01927 |
| 2 | 1,16 | 91000 | 105560 | 1753.92 | 0.01661 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 3 | 1,35 | 91000 | 122850 | 1753.92 | 0.01428 |
| 4 | 1,57 | 91000 | 142870 | 1753.92 | 0.01228 |
| 5 | 1,73 | 91000 | 157430 | 1753.92 | 0.01114 |
| 6 | 1,9 | 91000 | 172900 | 1753.92 | 0.01014 |
| 7 | 2,03 | 91000 | 184730 | 1753.92 | 0.00949 |
| 8 | 2,17 | 91000 | 197470 | 1753.92 | 0.00888 |
| 9 | 2.32 | 91000 | 211120 | 1753.92 | 0.00831 |
| 10 | 2,48 | 91000 | 225680 | 1753.92 | 0.00777 |
| 11 | 2,65 | 91000 | 241150 | 1753.92 | 0.00727 |
| 12 | 2,84 | 91000 | 258440 | 1753.92 | 0.00679 |
| 13 | 3,04 | 91000 | 276640 | 1753.92 | 0.00634 |
| 14 | 3,25 | 91000 | 295750 | 1753.92 | 0.00593 |
| 15 | 3,48 | 91000 | 316680 | 1753.92 | 0.00554 |
| 16 | 3,72 | 91000 | 338520 | 1753.92 | 0.00518 |
| 17 | 3,98 | 91000 | 362180 | 1753.92 | 0.00484 |
| 18 | 4,26 | 91000 | 387660 | 1753.92 | 0.00452 |
| 19 | 4,56 | 91000 | 414960 | 1753.92 | 0.00423 |
| 20 | 4,88 | 91000 | 444080 | 1753.92 | 0.00395 |
| 21 | 5,22 | 91000 | 475020 | 1753.92 | 0.00369 |
| 22 | 5,59 | 91000 | 508690 | 1753.92 | 0.00345 |
| 23 | 5,98 | 91000 | 544180 | 1753.92 | 0.00322 |
| 24 | 6,4 | 91000 | 582400 | 1753.92 | 0.00301 |
| ИТОГО | - | - | 7057960 | - | - |
Решение:
Тарифные ставки по разрядам: 1,0 * 91000 = 91000 (руб.);
Итого тарифных ставок по разрядам: 91000 + 105560 + 122850 + 142870 + 157430 + 172900 + 184730 + 197470 + 211120 + 225680 + 241150 + 258440 + + 276640 + 295750 + 316680 + 338520 + 362180 + 387660 + 414960 + 444080 + + 475020+ 508690 + 544180 + 582400 = 7057960 (руб.).
2.4 Расчет стоимости основных производственных фондов и амортизации
2.4.1 Стоимость основных производственных фондов
В стоимость ОПФ включают стоимость всех зданий и сооружений, оборудования, транспортных средств, дорогостоящего инструмента и инвентаря и др.
Площадь производственных помещений рассчитывается по формуле:
S = Ч * Куд * К пр,
где Ч – число работающих в наибольшей смене, чел.;
Куд – удельная площадь, м;
Кпр – коэффициент проходов (см. таблицу).
Таблица 2.4.1 Расчет площади завода основного производства
| Вид работ | Численность | Численность рабочих в наибольшей смене, чел. | Удельная площадь, кв. м |
Коэффициент проходов, Кпр |
Общая площадь, кв. м |
| 1 Наружная | 1 | 1 | 35 | 0,5 | 17,5 |
| 2 Разборка | 11 | 5 | 30 | 1,0 | 150 |
| 3 Мойка деталей | 2 | 1 | 25 | 1,0 | 25 |
| 4 Дефектовка | 2 | 1 | 15 | 0,53 | 7,95 |
| 5 Ремонт рам | 4 | 2 | 20 | 0,75 | 30 |
| 6 Сборка двигателя | 46 | 22 | 15 | 1,0 | 330 |
| 7 Комплектовка | 2 | 1 | 15 | 0,53 | 7,95 |
| 8 Медницкие работы | 2 | 1 | 15 | 0,53 | 7,95 |
| 9 Жестяницкие | 3 | 1 | 15 | 1,0 | 15 |
| 10 Обойные работы | 2 | 1 | 12 | 0,5 | 6 |
| 11 Деревообделочные работы | 1 | 1 | 20 | 0,5 | 10 |
| 12 Малярные работы | 6 | 3 | 40 | 0,83 | 99,6 |
| 13 Ремонт электрооборудования | 2 | 1 | 12 | 0,5 | 6 |
| 14 Ремонт топливного оборудования | 2 | 1 | 12 | 0,5 | 6 |
| 15 Шиномонтаж | 1 | 0 | 20 | - | - |
| 16 Испытание двигателя | 1 | 0 | 30 | - | - |
| 17 Слесарные работы | 19 | 9 | 12 | 1,0 | 108 |
| 18 Кузнецкие работы | 2 | 1 | 25 | 1,0 | 25 |
| 19Сварочные | 3 | 1 | 15 | 1,0 | 15 |
| 20 Металлизация | 1 | 1 | 20 | 0,5 | 10 |
| 21 Термические | 2 | 1 | 15 | 0,53 | 7,95 |
| 22Гальванические | 2 | 1 | 40 | 0,5 | 20 |
| ИТОГО | 117 | 56 | 458 | 14,2 | 904,9 |
Площадь вспомогательных производств и помещений составляет 25% от производственных площадей основного производства.
Площадь административно-бытовых помещений составляет 15% от производственных площадей основного производства.
Расчет стоимости зданий:
Об = Пл * В,
Стоимость здания = Объем * стоимость 1 куб. м
Таблица 2.4.2 Расчет стоимости зданий
| Группа помещений |
Площадь, кв. м |
Высота, м | Объем, куб. м |
Стоимость 1 куб. м |
Стоимость зданий, млн. руб. |
| 1. Производственные | 952.9 | 8,5 | 8099.65 | 20 | 161993 |
| 2. Вспомогательные | 238.225 | 4 | 952.9 | 140 | 133406 |
| 3. Административные | 142.935 | 3,3 | 471.685 | 200 | 94337.1 |
| ИТОГО | 1334.06 | - | 9524.235 | - | 389736.1 |
Таблица 2.4.3 Стоимость технологического оборудования
Наименование объекта |
Коли-чество шт. |
Мощность, кВт |
Отпускная цена тыс. руб. | Затраты на монтаж и транспортировку, тыс. руб. | Стоимость оборудования тыс. руб. | |||
| Одного станка | всего | Одного станка | всего | 15% | Сумма, тыс. руб. | |||
| Токарно-винзорезный1К62 | 2 | 10 | 20 | 15160 | 30320 | 15% | 4548 | 34868 |
| Токарно-винзорезный МК6031 | 1 | 14 | 14 | 25930 | 25930 | 15% | 3889,5 | 29819,5 |
| Токарно-винзорезный 2А135 | 2 | 4,5 | 9 | 22740 | 45480 | 15% | 6822 | 11302 |
| Вертикально-сверлильный 2А1357 | 1 | 4,5 | 4,5 | 28790 | 28790 | 15% | 4318,5 | 33108,5 |
| Радиально-сверлильный 1С132 | 1 | 7 | 7 | 15160 | 15160 | 15% | 2274 | 17434 |
| Плоскошлифовальный 2Е756 | 1 | 4,5 | 4,5 | 8030 | 8030 | 15% | 1204,5 | 9234,5 |
| Кругло шлифовальный 3175М | 1 | 2,8 | 2,8 | 6750 | 6750 | 15% | 1012,5 | 14512,5 |
| Станок заточный | 1 | 2,8 | 2,8 | 23950 | 23950 | 15% | 3592,5 | 27542,5 |
| Зубо-фрейзорный 33А ТОКМ | 2 | 4,5 | 9 | 29430 | 58860 | 15% | 8829 | 67689 |
| Пресс гидравлический П63 | 1 | 1,7 | 1,7 | 13630 | 13630 | 15% | 2044,5 | 15674,5 |
| Токарно-револьверный 1341 | 1 | 4,5 | 4,5 | 23950 | 23950 | 15% | 3592,5 | 27542,5 |
| Долбежный станок 7А420 | 2 | 3 | 6 | 20160 | 40320 | 15% | 6048 | 46368 |
| Универсально фрезерный6П80 | 1 | 2,8 | 2,8 | 31850 | 31850 | 15% | 4777,5 | 36627,5 |
| Токарно-винзорезный М63ДФ101 | 1 | 2,8 | 2,8 | 29430 | 29430 | 15% | 4414,5 | 33844,5 |
| Горизонтально фрезерный ЗП80 | 1 | 2,8 | 2,8 | 19470 | 19470 | 15% | 2920,5 | 22390,5 |
| Шпоночно-фрезерный6П10 | 2 | 2,8 | 2,8 | 47140 | 94280 | 15% | 14142 | 108422 |
| Кругло шлифовальный 31А2 | 1 | 2,8 | 2,8 | 31850 | 31850 | 15% | 4777,5 | 36627,5 |
| ИТОГО | - | 22 | - | 496200 | - | 744,3 | 573007,5 | |
Стоимость прочего оборудования составляет 30% от стоимости технологического оборудования.
Стоимость производственного инвентаря составляет 12% от технологического.
Стоимость производственного инвентаря составляет 3% от стоимости технологического оборудования.
Стоимость хозяйственного инвентаря составляет 5% от стоимости технологического оборудования.
Полученные элементы стоимости отдельных элементов основных фондов приведены в таблице 2.4.4
Таблица 2.4.4 Стоимость основных фондов и их амортизация
| Группа основных средств | Стоимость фондов, тыс. руб. |
Норма амортизации, % |
Сумма амортизационных отчислений, тыс. руб. |
| 1 Здания и сооружения | 295399 | 1,2 | 3544,788 |
| 2 Административные здания | 94337,1 | 1,2 | 1132,0452 |
| 3 Технологические здания | 573007,5 | 5,0 | 28650,375 |
| 4 Транспортные средства | 57300,75 | 8,0 | 4584,06 |
| 5 Оборудование силовое | 171902,25 | 7,0 | 12033,1575 |
| 6 Инструмент | 68760,9 | 20,0 | 13752,18 |
| 7 Производственный инвентарь | 17190,225 | 10,0 | 1719,0225 |
| 8 Хозяйственный инвентарь | 28650,375 | 10,0 | 2865,0375 |
| ИТОГО |
1306548,1 |
- |
68280,6657 |
Заключение
В условиях рыночной системы хозяйствования в отличие от плановой, предприятие стремится производить те товары и оказывать те услуги, которые приносят ему наибольшую прибыль. Последнее зависит, с одной стороны, от правильности установления спроса на те товары, которые может производить предприятие, а с другой – от его производительности в целом, НТП, уровня организации производства и труда, степени конкуренции и т.д. На практике это означает, что каждое предприятие в силу объективных и субъективных причин должно искать свой путь развития, свою организацию и свои формы хозяйствования. А это во многом зависит от организационных сторон владения и распоряжения производственными факторами. Ведь именно с последними связано присвоение результатов производства, характер которого определяется формами собственности на средства производства, т.е. возможностью распоряжаться ими по собственному усмотрению. Как показывает практика, здесь возможны следующие варианты:
1. Субъект организации одновременно является производителем и владельцем факторов производства;
2. Субъект владеет материальными условиями производства, не является производителем, но трудится как организатор производства;
3. Субъект владеет средствами производства, но передаёт другому лицу возможность быть его организатором.
Определяющим в их экономическом поведении является степень оперирования своими возможностями, чтобы производить товары и оказывать услуги и на этой основе получать доход.
Вышеназванные варианты и стали основой создания предприятий с различными организационно-правовыми формами функционирования.
Вид и способ структурного построения предприятия (фирмы, компании и т.п.), предусмотренные законами и другими нормами хозяйственного права, зависящие от формы собственности, объёма и ассортимента выпускаемой продукции, формирования его капитала, характера и содержания деятельности, различающиеся по способу вхождения в различные межфирменные союзы, по методу ведения конкурентной борьбы и т.д., представляют собой организационно-правовые формы хозяйствования.
Согласно ГК РБ основными организационно-правовыми формами хозяйствования юридических лиц являются: хозяйственные товарищества (полное товарищество, коммандитное товарищество), хозяйственные общества (общество с ограниченной ответственностью, общество с дополнительной ответственностью, акционерные общества закрытого и открытого типов), производственные кооперативы, личные (индивидуальные) предприятия, государственные и муниципальные унитарные предприятия (основанные на праве оперативного управления и основанные на праве хозяйственного ведения); потребительский кооператив, общественные и религиозные организации, фонды, учреждения, ассоциации и союзы.
Все они способствуют эффективному функционированию национальной экономики, а также решению многих социальных проблем. Вместе с тем анализ специальной зарубежной литературы по предпринимательству и организации бизнеса показывает, что каждая из этих форм имеет свои достоинства и недостатки в зависимости от производственно-экономической специфики хозяйства, его отраслевой принадлежности, демографических условий в регионе, культурных традиций данной страны и т.д. Поэтому заранее наделить, например, индивидуальные формы собственности во всех ситуациях безоговорочными преимуществами перед коллективными или государственными было бы некорректно, и наоборот. Всё зависит от конкретной социально-экономической и производственно-хозяйственной ситуации в отрасли, регионе, стране.
Список использованных источников
1 Гражданский кодекс Республики Беларусь.
2 Булатов А.С. Экономика: Учебник. – 3-е изд., перераб. и доп. – М.: Юрист, 2002. – 896 с.
3 Горфинкель В.Я. Экономика предприятия: Учебник для вузов. – 3-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2002. – 718 с.
4 Грузинова В.П. Экономика предприятия: Учебник для вузов. – М.: Банки и биржи, Юнити, 1998. – 535 с.
5 Зайцев Н.А. Экономика организации. – М.: «Экзамен», 2000. – 768 с.
6 Раицкий К.А. Экономика предприятия: Учебник для вузов. – 3-е изд., перераб. и доп. – М.: Издательско-торговая корпорация «Дашков