Экономический анализ филиала предприятия "Медицинская техника"
Содержание
1. Общая характеристика предприятия
2.Организационная структура управления
3. Основные показатели деятельности предприятия
4. Анализ финансового состояния предприятия
5. Организация труда
6. Информационное обеспечение управления
7. Характеристики фондов и ресурсов
8. Анализ сбытовой деятельности
9. Анализ ценовой политики
10. Основные достижения и неудачи в деятельности
Список использованных источников
1. Общая характеристика предприятия
Филиал «Медицинская техника» УП «Белмедтехника» образован 28 апреля 2004 года в результате реорганизации, проведенной по приказу Министерства Здравоохранения РБ от 4.09.2003 года № 146, путем слияния УП «Оптика» и УП «Медицинская техника» и присоединения к УП «Белмедтехника».
Филиал является предприятием государственной формы собственности.
Филиал не является юридическим лицом, имеет баланс, являющийся составной частью баланса УП «Белмедтехника», имеет субсчет в белорусских рублях, а также банковские счета в иностранной валюте (российские рубли, евро, доллары США) для расчетов с поставщиками за товары.
Филиал наделен имуществом без права распоряжения им.
В своей работе филиал руководствуется действующим законодательством и нормативными документами Республики Беларусь, приказами, указаниями Министерства здравоохранения и Предприятия.
Филиал осуществляет следующие виды деятельности:
оптовая торговля фармацевтическими, медицинскими и ортопедическими товарами;
розничная торговля фармацевтическими, медицинскими и ортопедическими товарами, другими товарами народного потребления;
изготовление и ремонт очковой оптики;
контактная коррекция зрения.
Основной вид деятельности – оптовая реализация изделий медицинского назначения и медицинской техники.
Целью деятельности филиала является обеспечение медицинской техникой и изделиями медицинского назначения лечебно-профилактических учреждений и населения г.Минска и Минской области и получение прибыли для удовлетворения социальных и экономических интересов трудового коллектива филиала.
2.Организационная структура управления
Филиал «Медицинская техника» входит в состав УП «Белмедтехника», находящегося в подчинении Министерства здравоохранения Республики Беларусь.
Организационная структура филиала представлена на схеме №1. Действующая структура управления на данный момент является оптимальной для решения задач, стоящих перед филиалом.
Ожидаемая списочная численность работников филиала на конец 2006г.- 221 человек, в том числе в социальном отпуске находится 13 человек. Ожидаемая среднесписочная численность – 174. Средний возраст работающих на предприятии составляет 40 лет.
Руководителей верхнего уровня управления – 10 человек, из них высшее образование имеют 9 человек.
Руководителей среднего уровня управления – 44 человека, из них с высшим образованием – 13 человек.
Всего на филиале работает специалистов и служащих– 58 человек, из них с высшим образованием – 28 человек.
Рабочих– 96 человек.
В 2007 году филиал будет проводить мероприятия по совершенствованию структуры штатного расписания, основанные на экономически обоснованной потребности в работниках, в том числе пересматривать численность, профессиональный и квалификационный состав персонала в разрезе отделов, секторов, магазинов и конкретных должностей, исходя из объема, структуры выполняемых задач, существующего разделения труда, а также результатов аттестации специалистов.
В плане предусмотрено создание новых рабочих мест. По мере роста объемов реализации предполагается введение дополнительных ставок зав. пунктом, продавцов и техников.
Основные виды деятельности филиала – розничный и оптовый товарооборот, а также услуги по изготовлению очков. Торговыми, складскими и производственными площадями предприятие обеспечено в достаточной мере. Площади используются эффективно. Лишние площади сдаются в субаренду.
Технологическим оборудованием для производства очков в объемах, имеющих спрос, предприятие обеспечено полностью. В целях наиболее эффективного использования оборудования в г. Минске создана централизованная мастерская по производству очков, реализуемых , прежде всего, без заказа населения. Учитывая специфику работы филиала, в г. Минске станки загружены в полной мере, а в точках, расположенных в городах Минской области загрузка оборудования не полная. В дальнейшем загрузка будет увеличиваться , поскольку принятый планом рост объемов услуг потребует роста количества изготавливаемых очков.
Учитывая изменение типов оправ, предлагаемых покупателю, филиалом закупаются новые виды станков (для изготовления очков на винтах и леске) и осваиваются новые технологические процессы. Так в декабре 2006 года приобретено 5 таких станков (в дополнение к 6 уже имеющимся), освоение которых будет в 2007 году. Кроме того, планом на 2007 год предусмотрена закупка двух станков по производству очков на сумму 68 млн. руб.
Имеющийся в наличии автопарк обеспечивает необходимые для торговой деятельности объемы перевозок и используется эффективно.
Компьютерная техника используется эффективно. У филиала имеется значительная потребность в компьютерах, прежде всего для улучшения учета в розничной сети. Постепенно такое оснащение будет происходить, так бизнес-планом на 2007 год предусмотрена закупка 5 компьютеров на сумму 7 млн.руб.
Приобретение станков и компьютеров предусмотрено за счет фонда накопления.
Анализ технической оснащенности показывает, что основная масса оборудования и транспортных средств имеет срок службы более 5 лет и , следовательно, нуждается в обновлении. Финансовое состояние предприятия не позволяет единовременно произвести обновление и закупку всего необходимого, процесс перевооружения будет происходить поэтапно.
3. Основные показатели деятельности предприятия
Таблица 1
| ПОКАЗАТЕЛИ | ЕД. ИЗМ. | 2005г (факт) | 2006г (ожид) | 2006гв% к 2005г |
| 1 Объем реализации (выручка): | ||||
| в действующих ценах ВСЕГО | млн. руб. | 24 756 | 35 787 | 144,6 |
| в т.ч. | ||||
| розница | Млн .руб | 3 937 | 6 315 | 160,4 |
| услуга | млн. руб | 1 133 | 1 516 | 133,8 |
| опт | млн. руб | 19 677 | 27 940 | 142,0 |
| прочий | млн. руб | 9 | 16 | 177,8 |
| 2 Валовой доход ВСЕГО | млн. руб | 3 265 | 4 300 | 131,7 |
| в т.ч. | ||||
| розница | млн. руб | 1 100 | 1 679 | 152,6 |
| услуга | млн. руб. | 447 | 574 | 128,4 |
| опт | млн. руб | 1 709 | 2 031 | 118,8 |
| прочий | млн. руб | 9 | 16 | 177,8 |
| 3 Затраты (издержки обращения) | млн. руб | 2 053 | 2 700 | 131,5 |
| 4 Прибыль от реализации | млн. руб | 871 | 1 000 | 114,8 |
| 5 Рентабельность | % | 42,4 | 37,0 | |
| 6 Чистая прибыль (балансовая) | млн. руб | 850 | 1 063 | 125,1 |
| 7 Среднеспис. численность работников | чел | 168 | 174 | 103,6 |
| 8 Выработка на 1 работника | млн.руб | 147 | 206 | 140,1 |
| 9 Среднемесячная заработная плата | руб | 556 541 | 788 697 | 141,7 |
Следует отметить, что фирма в стратегическом планировании может одновременно применять несколько стратегий. Такой подход распространен у многоотраслевых компаний. Причем эти стратегии могут реализовываться как параллельно, так и последовательно. Например, фирмы, сокращая свою деятельность и продавая большую часть своих предприятий, одновременно пытаются приобрести другие фирмы, реализуя стратегию роста.
Формирование конкретной стратегии фирмы - процесс достаточно сложный и длительный. Целью этого процесса является выбор стратегической альтернативы, которая повысит эффективность деятельности фирмы в долгосрочной перспективе.
На стратегический выбор, осуществляемый руководителями, влияют разнообразные факторы. Основные из них следующие.
1. Склонность высшего руководства к риску. Риск является фактором жизни компании. Традиционно руководство компаний стремится минимизировать риск, что служит надежной тактикой в средне- и краткосрочной перспективе. Но, заглядывая далеко вперед, что является целью стратегического планирования, необходимо отметить, что подобный подход может привести к гибели дела, так как он неизбежно ведет к сокращению масштабов дела. Сегодня рискует тот в бизнесе, кто не рискует. Подробно проблема риска в планировании будет рассмотрена ниже.
2. Опыт применения стратегий в прошлом. Применение различных стратегий в стратегическом планировании в предшествующие периоды позволяет фирмам накопить как положительный, так и отрицательный опыт их использования. Это позволяет более обоснованно подойти к выбору стратегических альтернатив, избежать ошибок в их применении. Сознательно или бессознательно руководство фирмы всегда находится под воздействием прошлых стратегических альтернатив.
3. Реакция владельцев имущества предприятия. Следует иметь в виду, что владельцы акций, имеющие право участия в управлении фирмой, ограничивают гибкость решений, принимаемых при выборе конкретной стратегической альтернативы.
4. Фактор времени. Несмотря на то, что решения, предусматриваемые в стратегическом плане, касаются значительных отрезков времени (более пяти лет), время на их принятие часто измеряется часами. Поэтому фактор времени при составлении стратегического плана может способствовать успеху или неудаче в его реализации. Реализация даже хорошей идеи в неудачный момент может привести к ее краху.
Процесс стратегического планирования включает следующие этапы: оценку текущей стратегии; анализ портфеля продукции; выбор стратегии; оценку выбранной стратегии, разработку стратегического плана, разработку системы бизнес-планов.
1. Оценка текущей стратегии
Оценка текущей стратегии очень важна потому, что нельзя спланировать будущее, не имея четкого представления о том, в каком состоянии находится организация и какие стратегии она реализует.
Специалисты в области стратегического планирования предлагают ряд факторов, позволяющих оценить текущую стратегию фирмы:
1. Внешние факторы:
• размах деятельности фирмы;
• разнообразие производимой продукции;
• степень диверсификации фирмы;
• приобретения фирмы за анализируемый период;
• продажа своей собственности фирмой;
• направленность деятельности и структура бизнеса фирмы;
• внешние угрозы;
• новые возможности, появившиеся в анализируемом периоде.
2. Внутренние факторы:
• цели и задачи фирмы;
• объем и структуру инвестиций;
• отношение руководства к риску;
• состояние НИОКР;
• функциональные стратегии.
Фирма - это хозяйствующий субъект, который в бизнесе может быть представлен совокупностью предприятий, называемой "портфелем". Весь портфель в целом, в отличие от входящих в него отдельных предприятий, может быть не связан с какой-либо отраслью производства. Поэтому анализ стратегии следует начинать с анализа портфеля фирмы.
Определить логику отрасли можно на основе ответов на следующие вопросы:
• Какова структура потребностей, порождающих сирое в данной отрасли?
• Какие характеристики продукции способствуют успеху на рынке и в какой мере этот успех связан с иррациональными мотивами покупки?
• Какова структура отрасли?
• Каковы входные и выходные барьеры существуют в отрасли?
• Каковы ключевые факторы успеха есть в отрасли?
Наиболее важным фактором среди вышеназванных является I структура отрасли, под которой понимается совокупность экономических и технологических факторов, определяющих остроту и ! характер конкуренции в отрасли. Она складывается в результате деятельности следующих субъектов:
• поставщиков;
• потребителей;
• конкурентов;
• правительства и местных органов государственной власти;
• вновь созданных фирм;
• исчезнувших фирм.
На основе приведенных критериев можно провести сравнительный анализ отраслей, в которых работают предприятия фирмы, в целях оценки риска, их потенциальной прибыльности и выявить, насколько существующая в фирме деловая стратегия соответствует возможностям и специфике хозяйствования в этих отраслях.
2. Анализ портфеля продукции
Анализ портфеля продукции дает наглядное представление о том, как отдельные части бизнеса связаны между собой. Слово "портфель" применяется для того, чтобы показать, что портфель, как единое целое, существенно отличается от суммы его составляющих и гораздо важнее для фирмы, чем состояние его отдельных частей. С помощью анализа портфеля продукции могут быть сбалансированы такие важные факторы бизнеса, как доходы и расходы, риск, инвестиции, сменяемость продукции и т.п.
С анализа портфеля продукции и начинается процесс стратегического планирования. На основе его анализа дается комплексная оценка всех функциональных стратегий. Следует подчеркнуть, что при локальной оценке каждой функциональной стратегии (без связи с другими) невозможно выявить причины их низкой эффективности, поскольку они часто замыкаются сами на себя. Комплексный анализ выявляет их граничные области, взаимные интересы, противоречия и позволяет в конечном счете согласовать их цели с конечными целями фирмы. Анализ продукции детализирует и дополняет сведения, полученные при оценке текущей стратегии.
Ниже изложены некоторые методические рекомендации по анализу портфеля продукции, позволяющие обосновать конкретную стратегию предприятия. Выделяют шесть этапов алгоритма анализа:
1. Выбор уровней анализа. Известно, что в изготовлении и реализации продукции участвуют все уровни управленческой и производственной иерархии фирмы. Перед началом анализа портфеля продукции необходимо установить уровни анализа, начиная с уровня отдельного продукта и завершая уровнем фирмы в целом.
2. Выделение объектов анализа. Традиционные объекты анализа хозяйственной деятельности, например, такие, как производственные операции, сложно использовать в стратегическом планировании. Поэтому при анализе портфеля приходится вводить специальные объекты, называемые "стратегическими единицами бизнеса" - СЕБ. Очень часто СЕБ отличаются от производственных объектов. Они могут охватывать один продукт или несколько продуктов, удовлетворяющих схожие потребности. Иногда под СЕБ понимаются продуктово-рыночные сегменты. В практике планирования СЕБ иногда носят названия центров прибыли или стратегических зон хозяйствования. В организационной структуре управления фирмой выделяется подразделение, ответственное за стратегию в СЕБ.
3. Определение параметров матриц, применяемых при анализе портфеля продукции. Данная процедура необходима для того, чтобы сформировать систему показателей, по которым будет оцениваться портфель продукции. Например, изучение привлекательности отрасли может проводиться с помощью таких показателей, как размер рынка, степень защищенности от инфляции, рентабельность, темп роста рынка, степень распространенности рынка в мире. Для измерения масштабов бизнеса могут применяться следующие показатели: доля рынка, увеличение доли рынка, доля рынка по отношению к ведущей марке (относительная доля); лидерство в качестве или издержках и т.п. При этом важно, чтобы выбранные показатели имели количественную и качественную определенность.
4. Сбор, систематизация и анализ данных. Эта процедура может проводиться по четырем направлениям:
• привлекательность отрасли с учетом наличия положительных и отрицательных факторов, характера и степени риска и т.п.;
• конкурентная позиция фирмы в отрасли, общая конкурентная позиция фирмы;
• возможности фирмы и угрозы ей;
• наличие у фирмы потенциала, необходимого для проведения конкурентной борьбы в отрасли.
5. Построение и анализ матриц портфеля продукции. Данная процедура должна дать представление о текущем состоянии портфеля продукции и путях его совершенствования. При этом должны быть разработаны четыре сценария изменения динамики матриц.
Первый сценарий базируется на экстраполяции существующих тенденций на будущее; второй - на том, что состояние внешнего окружения фирмы будет благоприятным; третий сценарий рассматривает, что будет в случае катастрофы; четвертый отражает наиболее благоприятное (желаемое) для фирмы развитие.
Матрицы разрабатываются для того, чтобы выяснить следующие характеристики портфеля продукции:
• включает ли портфель достаточное количество продуктов в различных отраслях, привлекательных с точки зрения бизнеса;
• какие неясности, вопросы и сомнения порождает портфель продукции;
• имеется ли в фирме достаточное количество "денежных коров" для того, чтобы выращивать "звезды" и финансировать "вопросительные знаки".
• рентабельность портфеля в целом;
• чем уязвить портфель в случае проявления негативных тенденций;
• сколько в портфеле продуктов, слабых в смысле конкуренции.
Ответы на данные вопросы помогают высшему руководству в процессе стратегического планирования сформировать новый портфель продукции.
6. Оценка существующего портфеля продукции.
Следует сказать, что матрицы портфеля продукции сами по себе не являются инструментом принятия решения. Они только показывают соответствие портфеля сложившемуся состоянию бизнеса, которое должно учитываться руководством при формировании портфеля.
В конечном счете проведенный анализ стратегии и продукции фирмы должен дать четкое представление о философии бизнеса, внешней и внутренней эффективности, способности фирмы к стратегическому планированию.
Философия бизнеса - это видение, идеальное представление о состоянии бизнеса, в соответствии с которым высшее руководство хочет вести дело. Оно ведет дело, достигая определенных целей, которые могут воплощаться в прибыли, доле рынка, параметрах продукции и т.д. Важным элементом философии является видение. Видение позволяет установить желаемую "высоту планки" для данного дела и служит уровнем притязаний высшего руководства при стратегическом планировании.
Внешняя эффективность отражает знание структуры потребностей и степени удовлетворения их фирмой, которая определяется, в частности, долей фирмы на рынке и тенденциями ее изменения. Она показывает способность фирмы к созданию новых сфер бизнеса, демонстрирует деловые возможности фирмы и ее потенциал.
Внутренняя эффективность показывает состояние затрат, использование капитала и динамику производительности.
Способность к стратегическому планированию позволяет оценить, как руководство компании справляется с разработкой стратегии, насколько оно способно выработать эффективный курс и вести этим курсом фирму.
Делая заключительный анализ, очень важно составить представление обо всей картине в целом и не концентрировать внимание на мелких деталях, которые могут быть проработаны на стадии реализации стратегии.
3. Оценка выбранной стратегии
Оценка стратегии осуществляется в виде анализа того, как учтены решающие факторы при ее формировании.
Результаты оценки позволяют определить, приведет ли выбранная стратегия к достижению фирмой своих целей. Если стратегия соответствует целям фирмы, то проводится дополнительный анализ, чтобы установить следующее:
• соответствие выбранной стратегии состоянию и требованиям окружающей среды (динамике рынка, жизненному циклу изделия, конкурентным преимуществам и другим факторам);
• соответствие потенциалу и возможностям фирмы (другим стратегиям, структуре фирмы, потенциалу и т.д.);
• приемлемость риска, заложенного в стратегии (реалистичность предпосылок, негативные последствия, насколько оправдан риск).
4. Разработка стратегического плана
Принятая стратегия служит основой для разработки стратегического плана предприятия. В зависимости от комбинации выбранных стратегий стратегический план может быть наступательным или оборонительным.
Наступательный план предполагает деловое развитие предприятия. Он создается, как правило, крупными фирмами, обладающими высоким потенциалом. Наступательный план предполагает освоение и производство новой продукции, выход на новые рынки, значительные инвестиции и т.д.
Оборонительный план нацелен на удержание достигнутых на рынке позиций и содержит меры, предупреждающие негативные последствия рынка, банкротство предприятия. Стратегический план должен отвечать на следующие вопросы:
• Условия спроса в планируемом периоде, каких товаров и услуг ожидают потребители от предприятия?
• Какие виды продукции должны быть сняты с производства?
• Каков должен быть объем ресурсов для производства планируемых товаров и услуг?
• Каковы должны быть организационно-экономические способы создания новых производств (приобретение, слияние, новое строительство, собственные НИОКР, покупка патентов и т.д.)?
• Какие организационно-технические изменения следует произвести на предприятии, чтобы достичь запланированных результатов и т.д.?
В отличие от тактического и оперативного планов, стратегический план не имеет жесткой структуры. К выбору его разделов и показателей каждая фирма подходит с собственных позиций. Тем не менее, в последнее время наметилась общепринятая гипотетическая структура стратегического плана, позволяющая судить о том, как предприятие и его структурные подразделения распоряжаются своими ресурсами.
Структура стратегического плана. В соответствии с ней план может включать следующие разделы.
Корпоративная миссия. Отражает существующую на рынке возможность удовлетворения конкретных видов потребностей, поставляя продукцию для данной категории потребителей в условиях конкуренции с определенной группой других изготовителей. В данном разделе должны быть четко сформулированы решения, касающиеся характера выпускаемой продукции, нахождения для товаров оптимальных товарных ниш и стратегии обслуживания товаров.
2. Продукция. Этот раздел содержит укрупненную номенклатуру и объем продаж продукции, доступность сегмента рынка для предприятия и прибыльность.
Объем продаж характеризует емкость рынка, показывает, какое количество и на какую сумму было продано конкретных изделий в предшествующем периоде, наличие потенциальных покупателей в границах сегмента рынка и на сколько может быть увеличен объем продаж в планируемом периоде.
Доступность сегмента рынка для предприятия позволяет определить возможность обеспечения предприятия каналами сбыта, их мощность, надежность транспортной сети для доставки продукции потребителям.
Прибыльность характеризует рентабельность деятельности предприятия на данном сегменте рынка.
3. Конкуренция. Задача данного раздела стратегического плана оценить, какие изменения в стратегии могут предпринять конкуренты и какие мероприятия следует выполнить, чтобы в полной мере использовать преимущества предприятия.
Наиболее распространенные меры:
• достижение уровня удовлетворения потребностей, превышающего уровень конкурентов;
• выбор эффективных рынков сбыта и дифференциация продукции; обеспечение уровня издержек ниже среднеотраслевого и нормы прибыли выше отраслевой;
• создание входных конкурентных барьеров за счет издержек переориентации потребителей, дифференциации продукции, недоступности для конкурентов каналов распределения продуктов, отсутствия земельных участков, недостатка опыта и ноу-хау, снижения цен и т.д.
• создание выходных барьеров за счет высокой капиталоемкости производства, ликвидации крупных производственных мощностей, списания крупных инвестиций и т.д.
4. Рынки. В данном разделе должны быть указаны границы рынка. Они определяются не только его географией, но и особенностями использования продукции. При определении границы рынка учитываются существенность сегмента рынка и интенсивность конкуренции.
Существенность сегмента тесно связана с характеристикой сегмента по объему продаж, но учитываются и тенденции его развития. . Интенсивность конкуренции характеризует сегмент с точки зрения наличия на нем конкурентов, т.е. в какой степени они готовы уступить свою долю рынка. Учитывается также возможность появления новых конкурентов в будущем, их слабые и сильные стороны.
5. Ресурсы. В стратегическом плане ресурсы используются для поддержки стратегии. Планируется величина и структура основного и оборотного капитала, производственная мощность предприятия, кредиторская и дебиторская задолженность и т.д. Особое внимание уделяется инвестициям, их величине и направлениям использования. Направления предопределяются характером стратегии. Планируется общий объем инвестиций и направления их вложений. При разработке этого раздела плана необходимо оценить, как долго данные инвестиции могут быть рентабельными по сравнению с возможными альтернативными направлениями и какую прибыль они могут принести.
6. Деловой "портфель". Этот термин применяется для обозначения группы хозяйственных подразделений, принадлежащих одному хозяйствующему субъекту (владельцу). Портфель в зависимости от специфики его формирования может быть диверсифицированным, синергическим или смешанным. В плане должны быть предусмотрены структурные изменения портфеля, т.е. планируемые приобретения и продажи предприятия и его структурных подразделений; способы деления предприятия на более мелкие подразделения в процессе реструктуризации и разукрупнения (деление в соответствии с дифференциацией продукции, покупателей, рынков сбыта).
7. Инновации. В широком смысле под инновациями понимается применение новых возможностей для решения проблем. В узком смысле инновации - это мероприятия, направленные на создание, освоение и повышение качества выпускаемых видов продукции, внедрение прогрессивной технологии, механизации и автоматизации производства, совершенствование управления основным, вспомогательным и обслуживающим производством, экономию материалов, топлива, энергии и т.д.
Инновационная деятельность объединяет все разделы стратегического плана и включает не только процессы зарождения идеи, но и ее коммерческой реализации. Данный раздел содержит перечень всех инноваций, предусматриваемых к реализации в планируемом периоде. Подробное технико-экономическое обоснование каждой инновации осуществляется в соответствующем бизнес-плане.
4. Анализ финансового состояния предприятия
Таблица 2
Основные финансово-экономические показатели
| ПОКАЗАТЕЛИ | ЕД. ИЗМ. | 2006г ожид | 2007г план | в т.ч. по кварталам | |||
| 1 | 2 | 3 | 4 | ||||
| 1 Объем реализации (выручка): | |||||||
| в действующих ценах ВСЕГО | млн. руб | 34 694 | 37 468 | 8 065 | 9 307 | 9 245 | 10 851 |
| в т.ч. | |||||||
| розница | млн. руб | 6 199 | 7 263 | 1756 | 1700 | 1761 | 2046 |
| услуга | млн. руб | 1 491 | 1 581 | 362 | 377 | 432 | 410 |
| опт | млн. руб | 26 988 | 28 607 | 5943 | 7226 | 7048 | 8390 |
| прочий | млн. руб | 16 | 17 | 4 | 4 | 4 | 5 |
| 2 Валовой доход ВСЕГО | млн. руб | 4 186 | 4 397 | 985 | 1 068 | 1 086 | 1 258 |
| в т.ч. | |||||||
| розница | млн. руб | 1 659 | 1 795 | 426 | 422 | 444 | 503 |
| услуга | млн. руб | 574 | 621 | 147 | 146 | 154 | 174 |
| опт | млн. руб | 1 937 | 1 964 | 408 | 496 | 484 | 576 |
| прочий | млн. руб | 16 | 17 | 4 | 4 | 4 | 5 |
| 3 Затраты (издержки обращения) | млн. руб | 2 628 | 3 009 | 745 | 745 | 745 | 774 |
| 4 Прибыль от реализации | млн. руб | 970 | 680 | 128 | 128 | 145 | 279 |
| 5 Рентабельность | % | 36,9 | 0,23 | 0,17 | 0,17 | 0,19 | 0,36 |
| 6 Балансовая прибыль | млн. руб | 797 | 657 | 122 | 122 | 139 | 274 |
| 7 Среднеспис. численность работников | чел | 173 | 175 | 174 | 175 | 175 | 178 |
| 8 Выработка на 1 работника | млн. руб | 201 | 214 | 46 | 53 | 53 | 61 |
| 9 Среднемесячная заработная плата | Руб. | 774 000 | 809 000 | 789000 | 792000 | 815000 | 828000 |
Таблица 3
Расчет потребности в трудовых ресурсах и расходов на оплату труда
| ПОКАЗАТЕЛИ | 2006г ожид | 2007г план | в т.ч. по кварталам | |||
| 1 | 2 | 3 | 4 | |||
| 1Среднесписочная численность, чел | 174 | 175 | 174 | 175 | 175 | 178 |
| 2 Списочная численность (без. декр) ВСЕГО* | 198 | 203 | 199 | 200 | 201 | 203 |
| в т.ч. по категориям: | ||||||
| руководители | 51 | 52 | 52 | 52 | 52 | 52 |
| специалисты и служащие | 57 | 59 | 57 | 57 | 58 | 59 |
| рабочие | 90 | 92 | 90 | 91 | 91 | 92 |
| в т.ч. основные (сборщ + продавцы) | 60 | 62 | 60 | 61 | 61 | 62 |
| 2 Расходы на оплату труда , млн. | 1667 | 1861 | 421 | 444 | 473 | 523 |
| в т.ч. включаемые в изд. обращения млн. руб | 1180 | 1492 | 367 | 374 | 374 | 377 |
| 3 Количество вновь созданных рабочих мест | 14 | 5 | 1 | 1 | 1 | 2 |
| *включая внешних совместителей | ||||||
Таблица 4
Расчет затрат на производство и реализацию продукции, товаров (услуг)млн.руб. 710 820 820 852
| в т .ч. по кварталам | ||||||
| статьи затрат | 2006г ожид | 2007 г. | 1 | 2 | 3 | 4 |
| затраты на производство и реализацию продукции, товаров (услуг),всего | 2700 | 3045 | 710 | 773 | 775 | 787 |
| в т. ч. | ||||||
| материальные затраты: | 320 | 281 | 52 | 71 | 79 | 79 |
| сырье и материалы | 77 | 80 | 15 | 20 | 25 | 20 |
| работы и усл. произв. хар-ра | 109 | 40 | 6 | 12 | 12 | 10 |
| топливо | 15 | 18 | 3 | 4 | 5 | 6 |
| эл.энергия | 11 | 20 | 5 | 4 | 5 | 6 |
| тепл.энергия | 16 | 18 | 5 | 3 | 4 | 6 |
| прочие МЗ(брак,НДС,экол.н.)) | 92 | 105 | 18 | 28 | 28 | 31 |
| оплата труда | 1180 | 1474 | 367 | 365 | 370 | 372 |
| отчисления на соцнужды | 600 | 682 | 160 | 183 | 167 | 172 |
| амортизация ОС и НА | 89 | 98 | 21 | 24 | 27 | 26 |
| прочие затраты: | 511 | 510 | 110 | 130 | 132 | 138 |
| арендная плата | 149 | 152 | 33 | 39 | 39 | 41 |
| платежи по страхованию | 8 | 8 | 2 | 2 | 2 | 2 |
| суточные и подъемные | 8 | 6 | 1 | 2 | 2 | 1 |
| начисленные налоги и отчисления | 68 | 70 | 16 | 17 | 18 | 19 |
| отчисления в ремфонд | ||||||
| представительские р-ды | ||||||
| оплата нематериальных услуг стор.орг. | 276 | 272 | 58 | 68 | 71 | 75 |
| связи | 22 | 24 | 5 | 6 | 6 | 7 |
| инф.-выч.обслуживания | 20 | 20 | 5 | 5 | 5 | 5 |
| вневедомственной охраны | 90 | 85 | 20 | 20 | 22 | 23 |
| рекламных агентств | 5 | 0 | ||||
| пассаж.транспорта | 1 | 1 | 1 | |||
| банков | 54 | 66 | 14 | 16 | 16 | 20 |
| коммунального хозяйства | 84 | 76 | 14 | 20 | 22 | 20 |
| здравоохранения | 0 | |||||
| юридических организаций | 0 | |||||
| другие затраты(субботник) | 2 | 2 | 2 | |||
| Справочно: условно постоянные издержки | 490 | 500 | 109 | 124 | 132 | 135 |
| условно переменные издержки | 2210 | 2545 | 601 | 649 | 643 | 652 |
Таблица 5
| Показатели платежеспособности на конец года | ||
| 2005 г. | 2006 г. | |
| 1. Коэффициент текущей ликвидности | ||
| норматив | 1 | 1 |
| фактически | 0,85 | 0,77 |
| 2. Коэффициент обеспеченности собственными оборотными средствами | ||
| норматив | 0,1 | 0,1 |
| фактически | -0,17 | -0,15 |
| 3. Коэффициент платежеспособности | ||
| норматив | 1,1 | 1,1 |
| фактически | 0,73 | 0,86 |
Таблица 6 Данные о дебиторской и кредиторской задолженности
| на начало 2006 года | на конец 2006года | |||
| в сумме | свыше 3-х | в сумме | свыше 3-х | |
| млн.руб. | Месс | млн.руб. | Месс | |
| 1. Расчеты с дебиторами, всего | 1207 | 936 | ||
| в т.ч. просроченная | 24 | 24 | 28 | 28 |
| из нее: с покупателями | 1144 | 900 | ||
| по претензиям | ||||
| и т.д. | ||||
| 2. Расчеты с кредиторами, всего | 5591 | 6262 | ||
| в т.ч. просроченная | 204 | 210 | ||
| из нее: за товары и услуги | 3649 | 4013 | ||
| с бюджетом (соцстрахов) | 89 | 70 | ||
| по заработной плате | 67 | 72 | ||
| авансы получен | 82 | 167 | ||
| расчеты с проч кредиторами | 1704 | 1940 | ||
5. Организация труда
Рабочее место является первичным звеном производственно-технологической структуры предприятия, элементарной ячейкой, в которой осуществляется процесс производства, его обслуживание и управление. Именно здесь происходит соединение трех основных элементов этого процесса (труда, средств и предметов труда) и достигается его главная цель производство товаров, оказание услуг либо их технико-экономическое обеспечение и управление. От того, как организованы рабочие места, во многом зависит эффективность использования самого труда, средств производства и, соответственно, производительность труда, себестоимость выпускаемой продукции, ее качество и многие другие экономические показатели функционирования предприятия.
Рабочее место - это закрепленная за отдельным рабочим или группой часть производственной площади, оснащенную необходимыми технологическим, вспомогательным, подъемно-транспортным оборудованием, технологической и организационной оснасткой, предназначенными для выполнения определенной части производственного процесса. Каждое рабочее место имеет свои специфические особенности, связанные с особенностями организации производственного процесса, многообразием форм конкретного труда.
Рабочее место, закрепленное за одним рабочим, называется индивидуальным; закрепленное за группой (бригадой) рабочих без закрепления за каждым из них индивидуальной рабочей зоны – групповым (бригадным). По типу производства – рабочие места единичные, серийные и массовые. По количеству смен работы – одно- и многосменные. По месту выполнения работы различают стационарные и передвижные рабочие места.
В зависимости от количества обслуживаемого оборудования различают одностаночные (одноагрегатные) и многостаночные (многоагрегатные) рабочие места. По степени автоматизации и механизации можно выделить рабочие места ручного труда, механизированные, полуавтоматизированные, автоматизированные и аппаратурные. По виду производства – основные и вспомогательные. По месту нахождения – в помещении, на открытом воздухе, под землей, на высоте. Также можно ввести и следующую классификацию рабочих мест по специализации: специальные, специализированные и универсальные. В зависимости от специфики производства и от рода деятельности организации могут применяться другие классификационные признаки, на основе которых и составляется характеристика конкретного рабочего места.
Рабочее место маркетолога индивидуальное, т. к. за ним закреплена индивидуальная рабочая зона, универсальное.
-- Планировка рабочего места.
Под планировкой рабочего места понимаются взаимное (в трехмерном измерении) пространственное расположение на отведенной производственной площади основного и вспомогательного оборудования, технологической и организационной оснастки самого рабочего места (или группы рабочих мест).
Правильная планировка рабочего места позволяет устранить лишние трудовые движения и непроизводительные затраты энергии рабочего, эффективно использовать производственную площадь при обеспечении безопасных условий труда.
Рациональная планировка рабочего места обеспечивает удобную рабочую позу, возможность применения передовых приемов и методов труда, минимальные траектории движений работника и движений предметов труда.
Различают два вида планировки рабочего места: внешняя планировка и внутренняя.
Под внешней планировкой понимают положение данного рабочего места относительно других мест помещения, стен и т. д.
Основные требования внешней планировки:
Обеспечение минимального расстояния перемещений работника в течение рабочего дня.
Экономное использование рабочей площади и удобств на работе.
По санитарным нормам предусмотрено, что на каждого работника должно приходиться не менее 4,5 м2. Помещение, в котором расположен отдел маркетинга, имеет размер 25,8 м2. Всего сотрудников в одном помещении – 6 человек (2 маркетолога и 4 менеджера).
Мебель расставлена таким образом, чтобы не стеснять движения работников, это способствует свободному перемещению по офису.
Столы расположены так, чтобы успешно осуществлялась командная работа, так как зачастую приходиться обсуждать некоторые идеи продвижения продукции на рынке всем маркетинговым отделом. Размеры помещения позволяют разместить полки и шкафы для хранения нужного для работы инвентаря и материалов.
Арендуемое помещение размещается рядом с оживленной улицей, поэтому это повышает уровень шума в офисе.
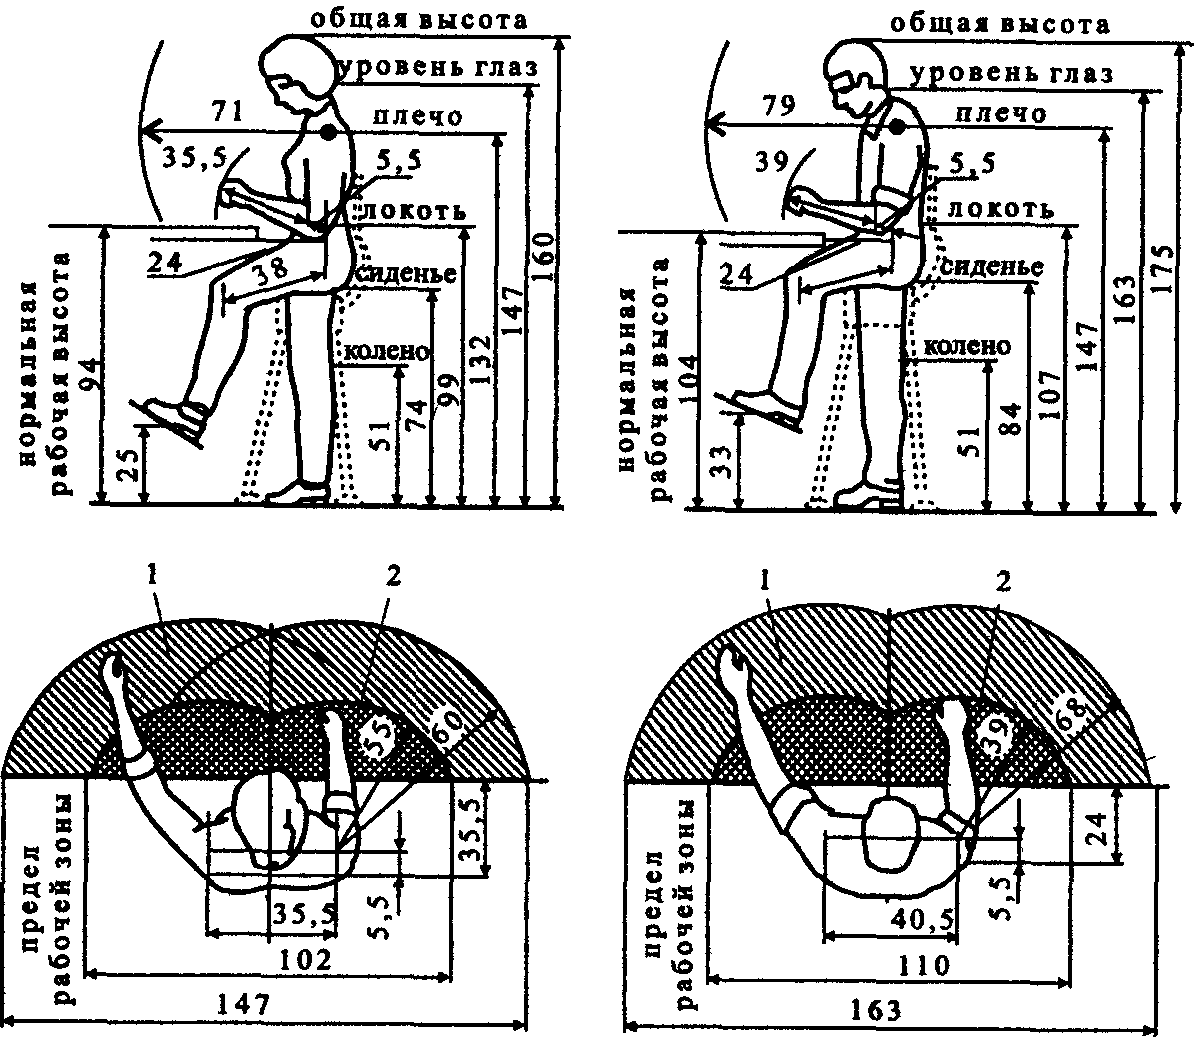
1 – максимальное рабочее пространство;
2 – оптимальное рабочее пространство, см
Внутренняя планировка рабочего места представляет собой размещение технологической оснастки и инструмента в рабочей зоне, инструментальных шкафах и тумбочках. Она должна обеспечить удобную позу, короткие и малоутомительные движения.
Существуют некоторые правила:
Для каждого предмета должно быть отведено определенное место;
Предметы, которыми пользуются во время работы чаще, должны располагаться ближе к работнику и по возможности на уровне рабочей зоны;
Все, что берется левой рукой, располагается слева, все, что правой, справа.
При правильной организации рабочего места производительность труда маркетолога и другого офисного работника возрастает с 8 до 20 процентов.
Согласно ГОСТ 12.2.032-78 конструкция рабочего места и взаимное расположение всех его элементов должно соответствовать антропометрическим, физическим и психологическим требованиям. Большое значение имеет также характер работы. В частности, при организации рабочего места должны быть соблюдены следующие основные условия:
оптимальное размещение оборудования, входящего в состав рабочего места;
достаточное рабочее пространство, позволяющее осуществлять все необходимые движения и перемещения;
необходимо естественное и искусственное освещение для выполнения поставленных задач;
уровень акустического шума не должен превышать допустимого значения.
6. Информационное обеспечение управления
Структура управления предприятием характеризуется тем, что во главе каждого структурного подразделения находится руководитель-единоначальник, наделенный всеми полномочиями и осуществляющий единоличное руководство подчиненными ему работниками и сосредотачивающий в своих руках все функции управления.
Руководство процессом производства осуществляется директором предприятия, который утверждает бизнес-план, квартальные и месячные планы производственно-технической деятельности, осуществляет по договорам подряда или хозяйственным способом капитальное строительство и реконструкцию основных фондов, утверждает и изменяет технологические процессы производства при условии их направленности на улучшение качества продукции, снижение себестоимости при соблюдении стандартов и технических условий; устанавливает сдельную или повременную оплату труда для отдельных групп рабочих; утверждает структуру и затраты предприятия.
Основными функциями главного инженера является разработка и внедрение новой техники и прогрессивной технологии, обеспечение нормальной работы оборудования, надлежащего состояния и хорошего качества выпускаемой предприятием продукции.
Отдел маркетинга подчиняется начальнику отдела маркетинга. Отдел маркетинга разрабатывает план реализации и обеспечивает его выполнение, отвечает за своевременную поставку товара, а также за своевременную оплату отгруженной продукции.
Бухгалтерия организации состоит из 5 человек, которые имеют следующие должности и обязанности: - главный бухгалтер, который занимается организационными вопросами, проверкой всех учетных регистров на правильность отражения хозяйственных операций и составлением бухгалтерской, статистической, финансовой отчетности, а также ведением учета расчетов с бюджетом, отчислений во внебюджетные и другие фонды, расчетов с разными дебиторами и кредиторами; - бухгалтер 1 категории и - бухгалтер 2 категории, в их обязанности входит ведение учета по поступлению материалов, основных средств и нематериальных активов, учета расчетов с поставщиками, учета и контроля расходов материалов, сырья, топлива, учета внутреннего перемещения и выбытия основных средств, учета затрат основного и вспомогательного производства, учета готовой продукции, учета по реализации продукции и расчетов с покупателями; - бухгалтер по учету заработной платы, который охватывает полный учет оплаты труда и расчетов по ней; - бухгалтер-кассир, в его обязанности входит ведение учета кассовых операций, учета операций по расчетному счету и другим счетам в банках, а также учета с подотчетными лицами.
Планово-экономический отдел имеет численность 3 человека, из которых 1 человек - начальник отдела, 2 - соответственно экономиста; основными функциями этого отдела являются: планирование; организация планово-экономической работы; анализ и оперативно-статистический учет; организация заработной платы; планирование труда и заработной платы; планирование и