Организация производства
где:
Нобх — установленный на основании сметы процент общехозяйственных расходов (в нашем случае это 80%).
Подставляя известные значения, получаем:
РОБХ1 = 117,6Ч0,8 = 94,08 тыс. руб.
РОБХ2 = 126Ч0,8 = 100,8 тыс. руб.
3.9. Расчёт затрат по статье «Прочие производственные расходы»
В состав этих расходов включаются затраты на гарантийный ремонт и гарантийное обслуживание продукции. Данные расходы относятся на себестоимость только тех изделий, на которые установлен гарантийный срок службы.
В состав указанных расходов включаются:
— затраты на содержание помещений мастерских гарантийного ремонта (арендная плата за пользование помещением, отопление, освещение и т.п.);
— оплата командировочных расходов персонала, производящего гарантийный ремонт непосредственно у потребителя продукции;
— оплата по договорам контрагентам, выполняющим гарантийное обслуживание у потребителей и проч.
Прочие производственные расходы рассчитываются по формуле:
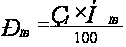 ,
(3.9)
где:
НПР — установленный на основании сметы процент прочих расходов (в нашем случае это 2%).
РПР1 = 117,6Ч0,02 = 2,35 тыс. руб.
РПР2 = 126Ч0,02 = 2,52 тыс. руб.
3.10. Расчёт затрат по статье «Коммерческие расходы»
В этой статье планируются и учитываются расходы, связанные со сбытом и реализацией продукции. К ним относятся:
— затраты на тару и упаковку, хранение, транспортировку продукции;
— расходы, связанные с исследованием рынка (маркетинговые операции), участие в торгах на биржах, аукционах, расходы на рекламу (объявление в печати, передачи по радио и телевидению, оформление витрин, выставок-продаж и пр.).
Коммерческие расходы распределяются между отдельными изделиями пропорционально производственной себестоимости. Производственная себестоимость — это сумма затрат на производство продукции (сумма всех калькуляционных статей кроме коммерческих расходов). Коммерческие расходы определяются следующим образом:
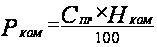 ,
(3.10)
где:
Спр — производственная себестоимость, руб.;
Нком — установленный по смете процент коммерческих расходов (в нашем случае 1%)
Спр1 = 237,6-2,37+19+117,6+17,4+52,74+11,76+82,32+94,08+2,35=632,73 тыс.руб.
Спр2 = 267,6-2,67+21,38+126+18,9+56,51+12,6+88,2+10,8+2,52=691,54 тыс.руб.
Коммерческие расходы на единицу составят:
РКом1 = 632,72Ч0,02 = 12,65 тыс. руб.
РКом2 = 691,54Ч0,02 = 13,83 тыс. руб.
Полная себестоимость включает производственную себестоимость и коммерческие расходы:
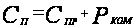 ,
(3.11)
Сп1 = 632,72+12,65 = 645,37 тыс. руб.
Сп2 = 691,54+13,83 = 705,37 тыс. руб.
3.11. Формирование отпускной цены на базе издержек
После расчёта полной себестоимости единицы продукции можно определить оптовую цену предприятия и свободную отпускную цену изготавливаемого изделия.
Оптовая цена предприятия состоит из полной себестоимости и плановой, или нормативной, рентабельности (плановой прибыли) единицы продукции:
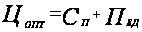 ,
(3.12)
где:
Пед — нормативная прибыль на единицу продукции, которая устанавливается в процентах от полной себестоимости единицы продукции:
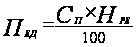 ,
(3.13)
где Нре — норматив рентабельности единицы продукции, % (в данной работе Нре примем равным 15%).
Подставляя значения в исходную формулу, получаем:
Цопт1 = 645,37Ч1,15 = 742,19 тыс. руб.
Цотп2 = 705,37Ч1,15 = 811,18 тыс. руб.
Оптовая цена предприятия используется для оценки товарного выпуска продукции.
Для определения объёмов реализации рассчитывается свободная (договорная) отпускная цена.
Свободная (договорная) цена — цена, по которой реализуется продукция, включает, кроме полной себестоимости и прибыли, налоги и отчисления в бюджет и внебюджетные фонды.
3.12. Расчёт налогов, включаемых в цену
1. Отчисления в специальные местные фонды — в размере 3,9% (Нсф) рассчитываются по формуле:
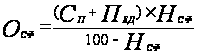 ,
(3.14)
Оц1 = 742,19Ч3,9/(100-3,9) = 30,12 тыс. руб.
Оц2 = 811,18Ч3,9/(100-3,9) = 32,92 тыс. руб.
2. Цена без учёта налога на добавленную стоимость определяется по формуле:
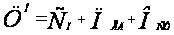 ,
(3.15)
Ц*1 = 742,19+30,12 = 772,31 тыс. руб.
Ц*2 = 811,18+32,92 = 844,1 тыс. руб.
3. Налог на добавленную стоимость определяется по формуле:
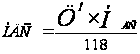 ,
(3.16)
где Ндс — установленный законодательством процент налога на добавленную стоимость (Ндс в данный момент составляет 18%).
НДС1 = 772,31Ч18/100 = 139,02 тыс. руб.
НДС2 = 844,1Ч18/100 = 151,94 тыс. руб.
Цену с учетом налога на добавленную стоимость определим следующим образом:
Ц1 = 772,31+139,02 = 911,33 тыс. руб.
Ц2 = 844,1+151,94 = 996,04 тыс. руб.
Расчёт себестоимости и цены сводится в таблицу 3.
Таблица 3.
| Наименования статей затрат | Условн. обозн | Расходы по указанным статьям, тыс. руб. | Примечание | |
| 1-й гарнитур | 2-й гарнитур | |||
| 1 | 2 | 3 | 4 | 5 |
| 1. Сырьё и материалы за вычетом возвратных отходов | Рм | 235,22 | 264,63 | п.3.1 |
| 2. Покупные комплектующие изделия, полуфабрикаты | Рк | 19 | 21,38 | п.3.2 |
| 3. Осн. заработная плата производственных рабочих | Зо | 117,6 | 126 | п.3.3 |
| 4. Доп. заработная плата производственных рабочих | Зд | 17,64 | 18,9 | п.3.4 |
| 5. Отчисления органам социальной защиты и в фонд занятости | Рсоц | 52,74 | 56,51 | п.3.5 |
| 6. Износ инструментов и приспособлений целевого назначения | Риз | 11,76 | 12,6 | п.3.6 |
| 7. Общепроизводственные расходы | Робп | 82,32 | 88,2 | п.3.7 |
| 1 | 2 | 3 | 4 | 5 |
| 8. Общехозяйственные расходы | Робх | 94,08 | 100,8 | п.3.8 |
| 9. Прочие производственные расходы | Рпр | 2,35 | 2,52 | п.3.9 |
| Производственная себестоимость | Спр | 632,73 | 691,54 | п.3.10 |
| 10. Коммерческие расходы | Рком | 12,65 | 13,83 | п.3.10 |
| Полная себестоимость | Сп | 645,37 | 705,37 | п.3.10 |
| 11. Плановая прибыль от продукции | П | 96,81 | 105,81 | п.3.11 |
| Оптовая цена предприятия | Цопт | 742,19 | 811,18 | п.3.11 |
| 12. Отчисления в местные фонды | Осф | 30,12 | 32,92 | п.3.12 |
| 13. Цена без учёта НДС | Цо | 772,31 | 844,1 | п.3.12 |
| 14. Налог на добавленную стоимость | НДС | 139,02 | 151,94 | п.3.12 |
| 15. Отпускная (свободная) цена | Цотп | 911,33 | 996,04 | п.3.12 |
3.13 Формирование отпускной цены на базе рыночного ценообразования
Затраты предприятия в качестве отпускной цены продукции никакого участия в рыночном ценообразовании не принимают. Они определяются предприятием, принимаются им как ориентир для сопоставления с действующей на рынке ценой и используются для расчета эффективности производства новой продукции.
Таким образом, цена под влиянием действия всех факторов определяется следующим образом:
ЦОПТ = ЦЧd (3.17)
В нашем примере:
ЦОПТ1 = 991,33Ч1,21= 1102,7 тыс. руб.
ЦОПТ2 = 996,04Ч1,21 = 1205,2 тыс. руб.
Далее необходимо определить прибыль на единицу продукции:
НДС1 = 1102,7Ч18/118 = 168,21 тыс. руб.
НДС2 = 1205,2Ч18/118 = 183,84 тыс. руб.
Оц1 = 934,5Ч3,9/100 = 36,45 тыс. руб.
Оц2 = 1021,36Ч3,9/100 = 39,83 тыс. руб.
Пед1 = 1102,71-645,37-168,21-36,45 = 252,67 тыс. руб.
Пед2 = 1205,2-705,37-183,84-39,83 = 276,15 тыс. руб.
4. РАСЧЁТ
ТОВАРНОЙ,
РЕАЛИЗОВАННОЙ
ПРОДУКЦИИ И
ДОХОДОВ ОТ
РЕАЛИЗАЦИИ.
4.1. Расчёт товарной и реализованной продукции
Товарная продукция (ТП) — это стоимость готовой продукции, отвечающей требованиям технических условий, договоров, стандартов, оформленной сдаточными документами, принятой ОТК и переданной на склад готовой продукции для реализации её потребителям.
Реализованная продукция (РП), или объём реализации, — это стоимость полностью изготовленной, отгруженной и оплаченной потребителем продукции. Она отличается от товарной продукции на величину изменения остатков готовой продукции на складе.
В данной курсовой работе остатки готовой продукции на складе на начало и на конец планового периода можно принять равными, т.е. РП = ТП.
Реализованная продукция рассчитывается по следующей формуле:
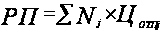 ,
(4.1)
где Цотпj — свободная отпускная цена j-го изделия, руб.
В нашем случае товарная и реализованная продукция будут равны:
ТП = 110Ч742,19+136Ч811,18 = 191,96 млн. руб.
РП = 110Ч1102,7+136Ч1205,2 = 285,21 млн. руб.
Балансовую прибыль определим следующим образом:
БП = 110Ч252,67+136Ч276,15 = 65,35 млн. руб.
4.2. Расчёт прибыли от реализации
Для получения налогооблагаемой прибыли необходимо определить налог на недвижимость, который предприятия уплачивают из балансовой прибыли:
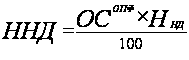 ,
(4.2)
где: ОСопф — остаточная стоимость ОПФ, руб.;
Ннд — ставка налога на недвижимость.
Налогооблагаемая прибыль будет равна:
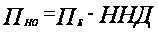 ,
(4.3)
После этого определяем налог на прибыль:
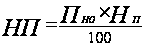 ,
(4.4)
где Нп — ставка налога на прибыль (Нп = 24%).
Далее необходимо определить налог в местный бюджет:
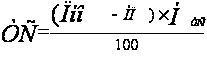 ,
(4.5)
где Нтс — ставка транспортного сбора (Нтс = 4%).
Чистая прибыль определяется следующим образом:
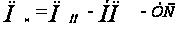 ,
(4.6)
Все результаты расчётов удобнее представить в табличной форме (таблица 4).
Таблица 4.
| Наименование расчётного показателя: | Результаты расчётов, млн. руб. |
| Балансовая прибыль | 65,35 |
| Остаточная стоимость ОПФ | 502,8 |
| Налог на недвижимость | 5,03 |
| Налогооблагаемая прибыль | 60,32 |
| Налог на прибыль | 14,48 |
| Транспортный сбор | 1,83 |
| Чистая прибыль | 44,01 |
Прибыль, остающаяся в распоряжении предприятия, используется для создания фондов накопления (35%), потребления (25%), резервного фонда (10%), выплаты дивидендов и проч.
5.РАСЧЁТ ПОТРЕБНОСТИ В ОБОРОТНОМ КАПИТАЛЕ.
В состав оборотных средств (оборотного капитала) включаются денежные средства, необходимые для создания оборотных производственных фондов и фондов обращения.
Определение плановой потребности в оборотных средствах называется нормированием. Нормированию подлежат оборотные средства, вложенные в производственные запасы, незавершённое производство и готовую продукцию на складах предприятия. Все составляющие оборотных средств рассчитываются отдельно.
5.1. Расчёт нормированных оборотных средств по производственным запасам
В составе производственных запасов при выполнении курсовой работы рассчитываются следующие элементы:
— основные и вспомогательные материалы;
— комплектующие изделия и полуфабрикаты;
— тара;
— малоценные и быстроизнашивающиеся предметы.
Потребность в оборотных средствах для создания производственных запасов по материалам определяется следующим образом:
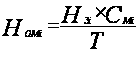 ,
(5.1)
где:
Нзi — норма запаса i-го вида материала в днях;
Смi — стоимость годовой потребности i-го вида материала, руб.;
Т — продолжительность планируемого периода в днях.
Норма запаса в днях (Нзi) состоит из нормы текущего, страхового, транспортного и технологического запасов и в нашем случае равна 22 дня.
Стоимость годовой потребности материалов можно укрупнено определить на основании расчёта себестоимости единицы продукции. Для этого необходимо материальные затраты на единицу продукции. Для этого необходимо материальные затраты на единицу продукции умножить на годовой выпуск изделий:
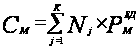 ,
(5.2)
Аналогичным образом определяется годовая сумма необходимых комплектующих изделий и полуфабрикатов:
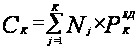 ,
(5.3)
Исходя из годовой потребности в материальных ресурсах и нормы запаса в днях, определяют норматив оборотных средств по материалам и комплектующим:
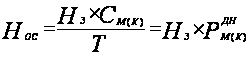 ,
(5.4)
где
 — дневной
расход материальных
ресурсов в руб.
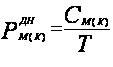 ,
(5.5)
Подставляя значения в формулы, получаем:
Норматив оборотных средств по таре, малоценным и быстроизнашивающимся предметам определяется следующим образом:
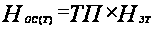 ,
(5.6)
где Нзт — норма запаса в руб. на 1 тыс. руб. товарной продукции (Нзт = 6 руб.).
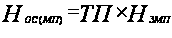 ,
(5.7)
где Нзмп — норма запаса малоценных и быстроизнашивающихся предметов.
5.2. Расчёт потребности в незавершённом производстве
Незавершённое производство — это продукция, начатая и незаконченная изготовлением (детали, узлы, изделия, находящиеся в различных стадиях изготовления).
Норматив оборотных средств для образования незавершённого производства определяется следующим образом:
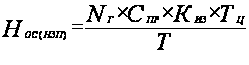 ,
(5.8)
где:
Тц — длительность производственного цикла изготовления изделия, дн.;
Киз — коэффициент нарастания затрат в незавершённом производстве;
Спр — производственная себестоимость, руб.
В курсовой работе можно принять равномерное нарастание затрат. Тогда:
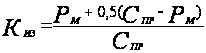 ,
(5.9)
5.3. Расчёт нормативов оборотных средств по готовой продукции на складе
Норматив оборотных средств для создания запаса готовой продукции на складе предприятия определяется по формуле:
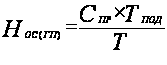 (5.10)
где:
Спр — производственная себестоимость, руб.;
Тпод — время на подготовку к отправке продукции и оформление документов, дней.
Общая потребность в оборотных средствах (оборотном капитале) составит:
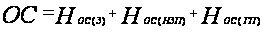 ,
(5.11)
Результаты расчётов потребности в оборотных средствах представлены в таблице 5.
Таблица 5
Расчёт потребности в оборотном капитале, тыс. руб.
| Элементы оборотных средств | По видам производства | |
| 1-й гарнитур | 2-й гарнитур | |
| 1. Производственные запасы, в т. ч. | ||
| 1.1. Основные и вспомогательные материалы | 1,54 | 1,70 |
| 1.2. Тара | 0,55 | 0,41 |
| 1.3. Малоценные предметы | 0,66 | 0,49 |
| 2. Незавершённое пр-во | 0,69 | 0,42 |
| 3. Готовая продукция | 0,39 | 0,43 |
| Полная потребность в оборотном капитале | 46,06 | 41,31 |
6. РАСЧЁТ ПОКАЗАТЕЛЕЙ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОСНОВНОГО И ОБОРОТНОГО КАПИТАЛА.
6.1. Расчёт показателей использования оборотных средств
Для характеристики эффективности использования оборотных средств рассчитываются следующие показатели:
а) коэффициент оборачиваемости. Рассчитывается по формуле:
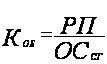 ,
(6.1)
где:
РП — сумма реализованной продукции, руб.;
ОСсг — среднегодовая стоимость оборотных средств, руб.
Подставляя рассчитанные ранее значения, получаем:
Коб1 = 163,91/46,06 = 3,56
Коб2 = 121,3/41,31 = 2,94
б) длительность одного оборота. Рассчитывается по формуле:
 (6.2)
Подставляя данные в формулу, получаем:
Доб1 = 360/3,56 = 101 дн.;
Доб2 =360/2,94 = 122 дн.
6.2. Расчёт показателей использования основного капитала
Для характеристики эффективности использования основных фондов рассчитывают по годам выпуска изделий показатели:
а) фондоотдачи. Рассчитывается по формуле:
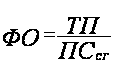 ,
(6.3)
где:
ТП — сумма товарной продукции за год, руб.;
ПСсг — среднегодовая стоимость основных производственных фондов, руб.
Подставим данные в формулу и получим:
ФО1 = 163,91/502,28 = 0,33 руб./руб.
ФО2 =