Види податків. Економічна ефективність діяльності АТ "Комфорт"
- транспортні витрати:
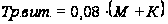 ,
-
паливо й енергія
( )
рівні загальним
витратам палива
й енергії, що
використовуються
при створенні
і реалізації
продукції;
Витрати
на оплату праці
( )
- грошова маса
призначена
для виплати
заробітної
плати робочим
і додатковою
заробітною
платою;
Відрахування
( )
- відрахування
в пенсійний
фонд, фонд
постраждалим
від ЧАЕС, фонд
зайнятості,
на страхування
і т.д.:
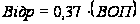 ,
Амортизація:
- приміщення - грошові витрати по поверненню собівартості або оренди робітників і складських помешкань;
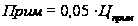 ,
- обладнання - витрати на купівлю промислового устаткування, необхідного в процесі виробництві;
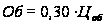 ,
а) примiщення (при нормi амортизацii 5 %):
Апр = 200000 * 0.05 = 10000 (грн)
б) станки та установки (норма амортизацii 30 %):
Аоб. = 20000 * 0.3 = 6000 (грн)
в) iнструмент:
Аiнс = 5000 * 0.4 = 2000 (грн)
г) транспорт:
Атр = 35000*0.2= 7000 (грн)
Загальна сума по амортизацii: А = 25000 (грн.)
- Інші витрати - витрати, що породжуються явищами нерозривно пов'язаними з виробничою або невиробничою сферою виробництва, але в однаковій мірі впливають на собівартість продукції. Даний кошторис приведений у таблиці.
Таблиця 2.6 Кошторис витрат на виробництво.
| №п/п | Найменування | Ціна, грв. |
| 1 |
Матеріальні а) матеріали б) комплектуючі в) транспортні витрати г) паливо і энеpгия Разом: |
11,88 2,55 1,1524 0,529 1700000 |
| 2 | Витрати на оплату праці | 54782,8 |
| 3 | Відрахування | 22578,105 |
| 4 | Амортизація | 25000 |
| 5 | Інші витрати | 10000 |
| 6 | Разом: | 1711236 |
2.7 Аналіз показників господарської діяльності
Для того, щоб зробити висновки про діяльність підприємства необхідно ввести показник, який би прямолінійно відображав результати цієї діяльності. Таким показником у господарській діяльності є рентабельність.
Рентабельність - це відносний показник ефективності роботи підприємства. У загальній формі він обчислюється як відношення прибутку до витрат.
При обчисленні рентабельності необхідно враховувати наступні пункти:
1.
Ємність ринку
( )
- кількість
даної продукції,
що може бути
реалізована
на ринку;
2. Відсоток охоплення ринку - частка нашої продукції на ринку;
3. Виробнича програма - кількість продукції, що ми збираємося виробляти;
4.
Відпускна ціна
( )
- ціна одиниці
товару з урахуванням
ПДВ;
5.
Собівартість
( )
- собівартість
одиниці продукції;
6. Виторг від реалізації:
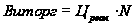 ,
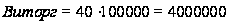 (грн);
7. Витрати на виробництво:
 ,
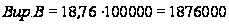 (грн);
8.
Витрати на
маркетинг ( )
- витрати, що
необхідно
зробити для
рекламування,
просування
товару на ринок
для забезпечення
надалі більшої
кількості
реалізації.
Мар = 2000(грн);
9. Загальні витрати - витрати на маркетинг і виробництво:
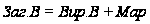 ,
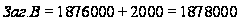 (грн);
10. Податок із додаткової вартості (ПДВ):
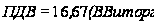 ,
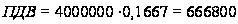 (грн);
11. Прибуток підприємства обчислюється по формулі:
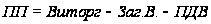 ,
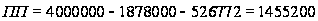 (грн);
12. Податок із прибутку - податок держави на отриману підприємством прибуток:
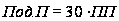 ,
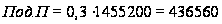 (грн);
13. Прибуток у розпорядженні - "чистий" прибуток підприємства:
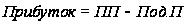 ,
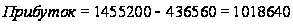 (грн);
14. Рентабельність:
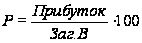 ,
Таблиця 2.7. Основні показники господарської діяльності
| №п/п | Найменування | Значення | од. вим. |
| 1 | Ємність ринку | 100000 | шт |
| 2 | Відсоток охоплення ринку | 100 | % |
| 3 | Виробнича програма | 100000 | шт |
| 4 | Відпускна ціна | 40 | грв |
| 5 | Собівартість | 18,76 | грв |
| 6 | Виторг від реалізації | 4000000 | грв |
| 7 | Витрати на виробництво | 1876000 | грв |
| 8 | Витрати на маркетинг | 2000 | грв |
| 9 | Загальні витрати | 1878000 | грв |
| 10 | ПДВ | 666800 | грв |
| 11 | Прибуток підприємства | 1455200 | грв |
| 12 | Податок із прибутку | 436560 | грв |
| 13 | Прибуток у розпорядженні | 1018640 | грв |
| 14 | Рентабельність | 54 |
Як ми бачимо, наше підприємство є рентабельним.
2.8 Прибуток і збитки
Спочатку підприємство вкладає гроші в реалізацію виробничої програми, потім ці гроші будуть повертатися при реалізації товару. При досягненні в реалізації товару деякої цифри, названої точкою беззбитковості, підприємству повертаються всі гроші вкладені у виробничу програму і подальша реалізація буде приносити прибуток.
Точку беззбитковості ми вже знаходили коли розраховували беззбитковість підприємства. Ця критична точка у нас рівна 31476 штук. Тобто якщо підприємство за рік випускатиме менше продукції то воно буде збитковим і навпаки.
Висновок
На прикладi цiєї контрольної роботи, я навчилася складати бiзнес-план пiдприємства. В даному випадку наше пiдприємство "Комфорт" випускає валінкове взуття. За допомогою бiзнес-плану фiрма зможе:
- отримати грошi для початкового розмаху фiрми;
- розрахувати необхiбну кiлькiсть робiтникiв якi будут задiянi в виробництвi продукцii;
- як i якi кошти потрiбно вкласти в пiдприемство, щоб через деякий час отримати прибуток;
- розрахувати основнi економiчнi показники, такi як: цiна, рентабельнiсть, собiвартiсть продукцii, начислити амортизацiю та багато iнших.
Свiтова практика свiдчить, що бiзнес-план потрiбен насамперед пiдприемцю, не кажучи вже про банкiрiв, iнвесторiв, у яких доведеться брати гроші під процент на реалiзацiю проекту, спiвробiтникiв пiдприемства, котрi бажають знати перспективу розвитку органiзацiйної структури.
У процесі діяльності підприємство охопить 100% ринку. На початку своєї діяльності акціонерне товариство випустить у обіг акції загальною вартістю 1711236 гривень. На протязі семи років підприємство виплатить всю необхідну суму по процентам і почне приносити прибуток.
Список використаної літератури:
1. Климко Г.Н. Основи економічної теорії. - Київ.”Вища школа”-“Знання”,1997.
2. Головна державна податкова інспекція України.Основи оподаткування в Україні.-Київ.”Укртиппроект”,2000.
3. Ткаченко Т.:”Податок на прибуток підприємств і прямі зарубіжні інвестиції”//Економика України №4.-Київ.”Преса України”,2004.
30