Взаимоотношения предприятия с банком и налоговой службой
Качество работы банка по этим операциям оценивается по скорости обработки платежных документов предприятия и зачисления поступающих ему денег на его расчетный счет.
2. Обеспечение удобного способа выплаты заработной платы работникам фирмы. Возможны два основных способа выплаты:
путем получения наличных денег в кассе банка и последующей их выплаты работникам через кассу предприятия;
путем безналичного перечисления заработной платы работников на их лицевые счета в банке.
Конечно, для предпринимательской фирмы оптимальным является второй вариант, так как он экономит время управленческого персонала и сокращает риск потери денег. Особенно удобна такая форма оплаты труда, если банк, который обслуживает фирму, имеет подразделение для работы с физическими лицами и не требует поэтому дополнительной оплаты услуг по перечислению денег с расчетного счета фирмы на лицевые счета работников.
3. Обеспечение выдачи наличных средств (на зарплату, хозяйственные расходы, командировки).
Поскольку в России в настоящее время создано большое количество коммерческих банков, которые имеют различную степень финансовой устойчивости, фирмам необходимо осторожно подходить к выбору обслуживающего банка.
Целесообразно выбирать банк из числа наиболее крупных (как минимум входящих в первую сотню крупнейших российских банков) и имеющих достаточно высокий рейтинг надежности. Кроме этого, целесообразно иметь расчетный счет в головном учреждении банка, а не в филиале или отделении, так как это может замедлить процесс расчетов.
Выбирая банк, предпринимательская фирма должна принимать во внимание, во-первых, надежность данного банка, во-вторых, соответствие его возможностей (комплекса услуг) потребностям фирмы. Надежность банка определяется совокупностью финансовых и других показателей, характеризующих его положение на региональном финансовом рынке. Наиболее формализованными финансовыми показателями деятельности банков являются те, что характеризуют выполнение обязательных экономических нормативов, установленных Банком России. Изучение данных показателей в динамике позволяет получить достоверное представление о финансовом состоянии банка и тенденциях его развития. Дополнительно можно воспользоваться данными региональных и общероссийских банковских рейтингов, которые ранжируют кредитные учреждения по степени их финансовой устойчивости. Изучив публикуемую отчетность, необходимо также проанализировать финансовые результаты деятельности банка, структуру его доходов и расходов, устойчивость доходной базы, динамику прибыли, наличие убытков и т.п.
Наряду с финансовыми показателями следует оценить деловую репутацию коммерческого банка, состав его клиентов и акционеров, длительность присутствия на региональном рынке, эффективность реализуемых с его участием проектов, взаимоотношения с муниципальными органами управления и др.
Расширение самостоятельности отечественных фирм при совершении внешнеэкономических операций существенно повысило требования к банкам, обслуживающим эти операции. В этом случае при выборе банка необходимо учитывать его способность эффективно осуществлять наиболее важные валютные операции. Следует проверить наличие генеральной лицензии на ведение валютных операций, которую выдает ЦБ РФ.
Фирма по действующему законодательству РФ имеет право на открытие одного или нескольких счетов как в одном банке, так и в нескольких [19, С. 56]. Ниже перечислены счета, которые фирма открывает в банках для проведения безналичных расчетов. Наглядно эти счета изображены на рисунке 2.1.
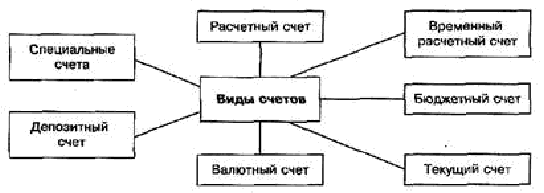
Рисунок 2.1. Виды счетов
Расчетные счета предназначены для осуществления текущих платежей по распоряжению фирмы и зачисления поступлений денежных средств в адрес предприятия. Расчетные счета используются фирмами для зачисления выручки от реализации продукции (работ, услуг), учета своих доходов от внереализационных операций, сумм полученных кредитов и иных поступлений, осуществления расчетов с поставщиками, бюджетом по налогам и приравненных к ним платежам, с рабочими и служащими по заработной плате и другим выплатам, включаемым в фонд потребления, с банками по полученным кредитам и процентам по ним, а также для платежей по решениям судов и других органов, имеющих право принимать решения о взыскании средств со счетов юридических лиц в бесспорном порядке. Расчетные счета открывают:
юридическим лицам, осуществляющим коммерческую деятельность, независимо от их формы собственности, а также гражданам, осуществляющим предпринимательскую деятельность без образования юридического лица;
министерствам, ведомствам и другим органам управления — для осуществления операций по созданию централизованных фондов и зачислению средств на содержание аппарата управления.
Владелец расчетного счета имеет полную экономическую и юридическую самостоятельность: выступает самостоятельным плательщиком всех причитающихся с него платежей в бюджет, самостоятельно вступает в кредитные взаимоотношения с банком и может совершать любые операции, связанные с производственной и инвестиционной деятельностью, если эти операции не противоречат действующему законодательству.
Количество расчетных счетов, открываемых предприятию различными банками, законодательно не ограничено. Однако если предприятие является недоимщиком по платежам в бюджет, то оно должно выбрать по своему усмотрению один счет (так называемый «счет недоимщика»), на который должны аккумулироваться все суммы, поступающие в адрес этого предприятия во все другие банки.
Для открытия расчетного счета требуется разрешение налоговой инспекции, которое выдается по заявлению предприятия.
Текущие счета открываются тем предприятиям и организациям, которым не может быть открыт расчетный счет:
некоммерческим организациям;
обособленным подразделениям юридического лица (филиалам, представительствам);
состоящим на бюджете учреждениям и организациям, руководители которых не являются самостоятельными распорядителями кредитов.
Перечень операций по текущему счету ограничен, а распоряжаться средствами можно лишь в строгом соответствии с утвержденной сметой. Как правило, с текущего счета выдаются наличные деньги на выплату заработной платы и на другие виды оплаты труда, на командировочные расходы, а также на цели, связанные с хозяйственной деятельностью филиала.
Режим текущего счета должен определяться исходя из полномочий филиала, определенных в положении о нем, и обязательств перед бюджетами и государственными внебюджетными фондами в соответствии с действующим законодательством.
Текущие счета открываются также общественным организациям, благотворительным фондам и другим организациям, не связанным с предпринимательской деятельностью.
Специальные счета применяются для хранения средств строго целевого назначения.
Валютные счета предназначены для осуществления расчетов в иностранной валюте. Эти счета открываются в коммерческих банках, имеющих лицензию ЦБ РФ на ведение валютных операций. Счета могут открываться в любой из свободно конвертируемым валют, причем на каждый вид валюты — отдельный счет.
В соответствии с валютным законодательством фирме открывается транзитный счет, на который предварительно зачисляется валютная выручка. С этого счета фирма в обязательном порядке продает на внутреннем рынке до 50% валютной выручки по курсу ЦБ РФ, остаток валютной выручки с транзитного счета зачисляется на валютный счет предпринимательской фирмы.
Для открытия валютного счета в банк представляются те же документы, что и для открытия расчетного счета; но если валютный счет открывается в том же банке, где у фирмы открыт расчетный счет, достаточно одного заявления на открытие валютного счета.
Бюджетный счет обычно имеют фирмы и организации, получающие средства из бюджета и при условии, что эти средства имеют строго целевое назначение.
Депозитный счет открывается фирмам, делающим в банке вклад временно свободных денежных средств на определенный срок под определенный процент. Формирование средств на депозитных счетах юридических лиц осуществляется, как правило, путем перечисления соответствующих сумм с их расчетных, текущих счетов.
Временный расчетный счет открывается фирмой для проведения операций по зачислению первоначальных взносов учредителей фирмы в уставный фонд и лиц, участвующих в подписке на акции.
Каждая фирма, состоящая на учете в налоговом органе, обязана в срок до 20-го числа месяца, следующего за отчетным периодом, представлять сведения о расчетных (текущих счетах), а также валютных, ссудных, депозитных и других счетах в банках и иных кредитных организациях, действующих на территории РФ.
Предпринимательские фирмы вправе открывать счета в любом банке по месту их регистрации или в банке вне места своей регистрации с согласия последнего.
Набор счетов определяется самой фирмой в зависимости от решаемых ею задач. Порядок открытия счетов не имеет принципиального различия и сводится к представлению в выбранный фирмой банк следующего набора документов:
заявление на открытие счета, подписанное руководителем и главным бухгалтером фирмы. При отсутствии в штате должности главного бухгалтера заявление может быть подписано руководителем фирмы;
нотариально заверенные копии учредительных документов;
свидетельство о государственной регистрации фирмы;
документ, подтверждающий постановку на учет в органах государственной налоговой службы РФ;
справка о постановке на учет в органах государственной статистики;
нотариально заверенная карточка с образцами подписей руководителей фирмы и оттиском печати, утвержденная нотариально или в утвержденном порядке.
Карточка с образцами подписей предоставляется в учреждение банка в двух экземплярах. Право первой подписи принадлежит руководителю фирмы, которой открывается счет, а также должностным лицам, уполномоченным руководителем. Право второй подписи — главному бухгалтеру и уполномоченным им лицам. Право первой подписи не может быть предоставлено главному бухгалтеру фирмы и другим лицам, имеющим право второй подписи.
Глава 3. ТЕХНИКО-ЭКОНОМИЧЕСКАЯ ХАРАКТЕРИСТИКА ПРЕДПРИЯТИЯ ООО «КЛЮЧ-ОКНА»
Рассмотрев теоретические основы взаимоотношений налоговых органов и банков с предприятиями необходимо ознакомиться на практике с данными вопросами. С этой целью в настоящее работе проанализирована деятельность организации ООО «Ключ-окна» с точки зрения её хозяйственно-экономической деятельности, а также в части взаимоотношений с налоговыми органами и банками.
3.1 Динамика изменений технико-экономических показателей ООО «Ключ-окна»
ООО «Ключ-окна» создано в 2005 году в организационно-правовой форме Общества с ограниченной ответственностью в соответствии с положениями Федерального Закона «Об Обществах с ограниченной ответственностью» (далее по тексту - «Федеральный Закон») и ГК РФ.
Общество специализируется на производстве и реализации пластмассовых изделий, используемых в строительстве.
Юридический адрес - 353292, Краснодарский край, г. Горячий Ключ, ул. Ленина д.208, стр.14. Адрес осуществления деятельности: согласно юридическому адресу.
Производственная деятельность компании включает:
- производство пластмассовых изделий, используемых в строительстве;
- производство общестроительных работ по прокладке трубопровода, линий связи, включая вспомогательные работы;
- устройство покрытий зданий и сооружений;
- производство прочих строительных работ;
- монтаж инженерного оборудования зданий и сооружений;
- производство отделочных работ.
Согласно уставу Общество может заниматься и иными видами деятельности, не запрещенными действующим законодательством.
Основная цель деятельности Общества – извлечение прибыли.
Форма собственности частная.
Уставный капитал данного предприятия сформирован за счет взносов двух участников - физических лиц – учредителей ООО «Ключ-окна».
В 2009 году в исследуемом предприятии создан резервный фонд в размере 200 000 рублей. Создание резервного капитала предусмотрено для социального развития предприятия, покрытия потерь, а также пополнения капитала в случаях недостаточности получаемой прибыли.
С 2009 года основные средства, имеющиеся в распоряжении компании, принадлежат ей на праве собственности. В настоящее время исследуемое предприятие развивает несколько проектов, связанных со строительством недвижимости по государственным и муниципальным заказам.
Финансовое состояние предприятия – это экономическая категория, отражающая финансовые отношения субъекта рынка и его способность финансировать свою деятельность по состоянию на определенную дату.
Финансовое состояние предприятия характеризуется:
обеспеченностью финансовыми ресурсами, необходимыми для его нормальной деятельности
целесообразностью и эффективностью их размещения и использования
финансовыми взаимоотношениями с другими субъектами
платежеспособностью, финансовой устойчивостью и деловой активностью предприятия.
Основным источником данных для расчета динамики изменения технико-экономических показателей ООО «Ключ-окна» является бухгалтерский баланс (см. Приложение). Бухгалтерский баланс содержит информацию, на основании которой можно установить размер капитала, имеющегося в распоряжении предприятия, источники его формирования, направления и эффективность использования, состояние расчетов, платежеспособность и т.д.
В таблице 3.1 приведены данные, наглядно показывающие динамику изменения технико-экономических показателей ООО «Ключ-окна».
Таблица 3.1 Общий финансовый анализ экономических показателей ООО «Ключ-окна» (в тыс.руб.)
| № п/п | Показатель | 2008 | 2009 | Отклонение, в % |
| 1 | Выручка, тыс. руб. | 10951 | 8655 | 79,03 |
| 2 | Среднемесячная выручка | 1076,85 | 851,08 | х |
| 3 | Прибыль до налогообложения, тыс. руб. | 296 | 217 | 73,31 |
| 4 | Прибыль от продаж, тыс. руб. | 878 | 905 | 103,08 |
| 5 | Среднегодовая численность рабочих | 5 | 5 | 100,00 |
| 6 | Среднегодовая стоимость основных средств, тыс. руб. | 0 | 985 | х |
| 7 | Стоимость оборотных средств, тыс. руб. | 2353 | 1406 | 59,75 |
| 8 | Величина собственного капитала, тыс. руб. | 235 | 380 | 161,70 |
| 9 | Фондоотдача | х | 8,79 | х |
| 10 | Годовая производительность труда, в тыс. руб. | 2190,2 | 1731 | 79,03 |
| 11 | Часовая производительность труда, в тыс. руб. | 1,10 | 0,87 | 79,03 |
| 12 | Оплата 1 чел./ часа, в тыс. руб. | 0,037 | 0,043 | 116,13 |
| 13 | Окупаемость затрат | 1,09 | 1,12 | 102,72 |
| 14 | Рентабельность производства, в % | 8,72 | 11,68 | 2,96 |
| 15 | Рентабельность продаж, в % | 8,02 | 10,46 | 2,44 |
| 16 | Рентабельность деятельности организации, в % | 2,94 | 2,80 | -0,14 |
Анализ данной таблицы позволяет сделать следующие выводы об организации. ООО «Ключ-окна» относится к типу предприятий малого бизнеса. Об этом свидетельствует численность работников (5 человек) и выручка, размер которой не превышает 400 млн. руб.
В динамике наблюдается снижение выручки на 21%. Видно, что себестоимость снизилась в меньшей степени, чем цены (и соответственно выручка). В данном случае это объясняется уходом от аренды и приобретением основных средств. Организация имеет прибыль, хотя и снижающуюся. Но, тем не менее, полученная прибыль была направлена на приобретение основных средств, что говорит о том, что данная фирма будет в перспективе развиваться. Следовательно, ООО «Ключ-окна» не является компанией-однодневкой и планирует расширение производства. Несмотря на снижение прибыли произошло увеличение собственного капитала, в данном случае за счет создания резервного фонда. Деловая активность организации повышается. Это вызвано, в том числе, тем, что организация приобрела основные средства. В связи с этим фондоотдача в отчетном периоде достаточно высокая: на 1 руб. потраченных средств выручка составила 8,79 руб. Следует отметить, что снизилась производительность труда (как годовая, так и часовая). Это вызвано повышением заработной платы. Увеличение окупаемости затрат говорит о том, что организация работает эффективно (т.к. показатель окупаемости затрат > 1). Продажи осуществляются рентабельно, но финансовый риск высокий: на каждые 100 руб. затрат получено 2,8 руб. прибыли. В целом организация работает прибыльно, однако имеется тенденция снижения эффективности, что в данном случае связано с ростом коммерческих расходов. Возможно это явилось следствием поиска новых рынков сбыта, повышения расходов на реализацию произведенной продукции.
3.2 Анализ показателей платежеспособности организации
Проанализировав деятельность ООО «Ключ-окна» в целом необходимо остановиться более подробно на показателях, характеризующих вероятность банкротства организации, платежеспособность и финансовую устойчивость.
Таблица 3.2 Динамика изменений финансовых показателей ООО «Ключ-окна»
| № п/п | Коэффициенты | 2008 | 2009 | Отклонение | Норма |
| 1 | - абсолютной ликвидности | 0 | 0,14 | 0,14 | 0,2-0,7 |
| 2 | - критической оценки | 0 | 0,34 | 0,34 | > 1 |
| 3 | - текущей ликвидности | 1,11 | 1,36 | 0,25 | > 2 |
| 4 | - обеспеченности собственными оборотными средствами | 0,10 | 0,97 | 0,87 | > 0,1 |
| 5 | - восстановления платежеспособности | х | 0,90 | х | > 1 |
| 6 | - автономии | 0,10 | 0,16 | 0,06 | > 0,5 |
| 7 | - финансовой устойчивости | 0,10 | 0,57 | 0,47 | > 0,5 |
| 8 | - соотношения собственных и заемных средств | 0,11 | 0,19 | 0,08 | = 1 |
| 9 | - соотношения дебиторской и кредиторской задолженности | 0 | 0,31 | 0,31 | = 1 |
| 10 | - маневренности | 0,90 | 0,73 | -0,17 | > 1 |
| 11 | - общей платежеспособности | 1,97 | 2,36 | 0,40 | > 1 |
Расчетные данные таблицы 3.2 позволяют сделать вывод о том, что на момент окончания расчетного периода организация неплатежеспособна, а структура баланса – неудовлетворительна. Об этом свидетельствуют коэффициенты текущей ликвидности, значения которых не соответствуют нормативам (т.е. < 2). Следовательно в данной ситуации организация сможет покрыть свои обязательства за счет оборотных средств полностью, но для дальнейшего развития останется только 36 %. Однако по сравнению с прошлым периодом ситуация улучшилась на 25%.
Также коэффициент текущей ликвидности показывает, что при расчете с кредиторами на каждый рубль у организации остается еще 36 копеек на развитие производства.
Коэффициент обеспеченности собственными оборотными средствами говорит о том, что оборотные средства закупаются организацией на 97% на собственные средства без учета основных средств, при этом наблюдается динамика роста по сравнению с 2008 годом (на 87%). На собственные средства организация существует на 16 %. За счет долгосрочного кредитования может финансировать свою деятельность на 47 %.
Показатели коэффициента платежеспособности говорят о том, что в целом кредиторская задолженность накопилась за 2,36 месяца. Однако за последующие 6 месяцев организация вряд ли сможет восстановить свою платежеспособность. Об этом свидетельствует коэффициент восстановления платежеспособности (< 1).
Свои долги организация может покрыть за счет дебиторской задолженности и денежных средств на 34%.
При этом расчеты показывают, что соотношение собственных и заемных средств также не соответствуют нормативу: на 1 руб. заемных средств всего 19 копеек собственных. К тому же этот показатель увеличился по сравнению с прошлым периодом. Это связано с приобретением фирмой основных средств. Возможно тем же обусловлено и снижением коэффициента маневренности организации.
Но в целом стоит отметить, что коэффициент финансовой устойчивости организации достиг норматива. Это дает хороший прогноз на дальнейшее развитие организации.
Обобщая вышесказанное можно сделать вывод, что у организации имеются проблемы со сбытом. И в случае, если не будет принято стимулирующих мер по сбыту продукции, то это негативно скажется на дальнейшей деятельности организации.
3.3 Взаимоотношения ООО «Ключ-окна» с банками и налоговой службой, рекомендации по их совершенствованию
ООО «Ключ-окна» применяет упрощенную систему налогообложения. Упрощенная система налогообложения организациями применяется наряду с иными режимами налогообложения, предусмотренными законодательством Российской Федерации о налогах и сборах [6, С. 21]. Применение упрощенной системы налогообложения организациями предусматривает их освобождение от обязанности по уплате налога на прибыль организаций, налога на имущество организаций. Организации, применяющие упрощенную систему налогообложения, не признаются налогоплательщиками налога на добавленную стоимость.
Упрощенная система налогообложения по своей сути призвана облегчить бремя бухгалтерского учета и налогообложения для субъектов малого предпринимательства.
Вполне закономерно встает вопрос о том, кто же относится к субъектам малого и среднего предпринимательства [14, С. 37-38]. В соответствии со ст. 4 Закона №209-ФЗ к ним относятся внесенные в ЕГРЮЛ потребительские кооперативы и коммерческие организации (за исключением государственных и муниципальных унитарных предприятий), а также физические лица, внесенные в ЕГРИП и осуществляющие предпринимательскую деятельность без образования юридического лица, крестьянские (фермерские) хозяйства, соответствующие следующим условиям:
1) для юридических лиц – суммарная доля участия РФ, субъектов РФ, муниципальных образований, иностранных юридических лиц, иностранных граждан, общественных и религиозных организаций (объединений), благотворительных и иных фондов в уставном (складочном) капитале (паевом фонде) указанных юридических лиц не должна превышать 25% (за исключением активов акционерных инвестиционных фондов и закрытых паевых инвестиционных фондов), доля участия, принадлежащая одному или нескольким юридическим лицам, не являющимся субъектами малого и среднего предпринимательства, не должна быть выше 25%;
2) средняя численность работников за предшествующий календарный год не должна превышать следующие предельные значения для каждой категории субъектов малого и среднего предпринимательства:
– микропредприятия – до 15 человек;
– малые предприятия – до 100 человек включительно;
– средние предприятия – от 101 до 250 человек включительно;
3) выручка от реализации товаров (работ, услуг) без учета НДС или балансовая стоимость активов (остаточная стоимость основных средств и нематериальных активов) за предшествующий календарный год не должна быть выше предельных значений, установленных Правительством РФ для каждой категории субъектов малого и среднего предпринимательства.
Категория субъекта малого или среднего предпринимательства определяется в соответствии с наибольшим по значению условием. Она изменяется только в случае, если предельные значения выше или ниже предельных значений в течение двух календарных лет, следующих один за другим.
Выше уже говорилось о том, что анализируемая организация по всем своим параметрам относится к субъекту малого бизнеса. Таким образом, применение упрощенной системы налогообложения вполне закономерно.
Согласно ст. 346.14 НК РФ объектом налогообложения в данном случае признаются доходы либо доходы, уменьшенные на величину расходов. Как правило, выбор объекта налогообложения осуществляется самим налогоплательщиком [11, С. 508]. Данная организация выбрала объектом налогообложения свои доходы. В связи с этим на основании ст. 346.20 НК РФ налоговая ставка устанавливается в размере 6 процентов. Налоговым периодом по данной системе налогообложения признается календарный год, отчетными периодами признаются первый квартал, полугодие и девять месяцев календарного года.
ООО «Ключ-окна» по итогам каждого отчетного периода исчисляет сумму авансового платежа по налогу, исходя из ставки налога и фактически полученных доходов, рассчитанных нарастающим итогом с начала налогового периода до окончания соответственно первого квартала, полугодия, девяти месяцев с учетом ранее исчисленных сумм авансовых платежей по налогу. Сумма налога (авансовых платежей по налогу), исчисленная за налоговый (отчетный) период, уменьшается на сумму страховых взносов на обязательное пенсионное страхование, обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, обязательное медицинское страхование, обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, уплаченных (в пределах исчисленных сумм) за этот же период времени в соответствии с законодательством Российской Федерации, а также на сумму выплаченных работникам пособий по временной нетрудоспособности.
При этом стоит отметить, что сумма налога (авансовых платежей по налогу) не может быть уменьшена более чем на 50 процентов [7, С. 13]. В связи с этим необходимо несколько слов сказать и об указанных страховых взносах.
Вопросы, касающиеся исчисления и уплаты страховых взносов, претендуют на роль самых популярных в настоящее время. Несмотря на то, что эти взносы заменили уплату ЕСН, регулируются они отдельными нормами законодательства, а не Налоговым кодексом. Отсюда возникают проблемы согласования порядка исчисления и уплаты страховых взносов с нормами НК РФ.
Для организаций, применяющих упрощенную систему налогообложения, 2010 год был предусмотрен как переходный период, в который размеры тарифов страховых взносов не превышал действующую в 2009 году ставку единого социального налога.
В 2010 году «упрощенцы» не чувствовали принципиальной разницы между новыми страховыми взносами и действующим ранее порядком уплаты взносов на обязательное пенсионное страхование.
Положение изменилось уже с 2011 года, когда переходный период закончился и ставки по страховым взносам для «упрощенцев» уравнялись с другими плательщиками страховых взносов. Кроме того, с 2011 года ставки по страховым взносам резко выросли (до 34%) [7, С. 15].
Таблица 3.3 содержит данные, позволяющие охарактеризовать структуру доходов работников ООО «Ключ-окна» от их деятельности на предприятии.
В свою очередь по этим данным можно судить о том, какие выплаты влияют на размер уплачиваемых страховых взносов, а, следовательно, и на размер налоговых платежей.
Таблица 3.3 Структура оплаты труда работников
| Показатели | 2008 | 2009 | Отклонение | |||
| в тыс. руб. | в % | в тыс. руб. | в% | абсолютное | относительное | |
| ФЗП | 372 | 94,4 | 432 | 87,8 | 60 | 1,16 |
| Материальная помощь | 15 | 3,8 | 20 | 4,1 | 5 | 1,33 |
| Больничный лист | 7 | 1,8 | 10 | 2,0 | 3 | 1,43 |
| Единовременное пособие по рождению ребенка | х | х | 30 | 6,1 | х | х |
| Итого: | 394 | 100,0 | 492 | 100,0 | 98 | 1,25 |
Приведенные выше данные показывают, что фонд оплаты труда ООО «Ключ-Окна» слагается из нескольких частей:
- фонд заработной платы (ФЗП) – постоянная часть: составляет в 2008 г. - 94,4%; в 2009 г. – 87,8%;
- фонд материального поощрения (ФМП) – переменная часть: составляет в 2008 г. – 3,8%; в 2009 г. – 4,1%.
Кроме того, имелись выплаты по больничным листам, а также выплаты единовременного пособия по рождению ребенка. И те, и другие платежи компенсируются за счет средств ФСС и вычитаются из налоговой базы [15, С. 26].
Что касается взаимоотношений с банком, то у организации имеется один расчетный счет в ОАО «Крайинвестбанк». Открытое акционерное общество «Краснодарский краевой инвестиционный банк» создано решением собрания учредителей 14 февраля 2001 года Центральным банком Российской Федерации произведена регистрация открытого акционерного общества «Краснодарский краевой инвестиционный банк» (ОАО «Крайинвестбанк») [12]. В г. Горячий ключ имеется Дополнительный офис ОАО «Крайинвестбанк», где и открыт указанный расчетный счет. Между ОАО «Крайинвестбанк» и ООО «Ключ-окна» заключен договор банковского счета согласно которому Банк осуществляет комплексное pасчетно-кассовое обслуживание и ведение счетов ООО «Ключ-окна», а Общество pаспоpяжается средствами, хранящимися на счете в Банке, в соответствии с действующим законодательством и оплачивает услуги Банка в соответствии с Тарифами на расчетно-кассовое обслуживание. Это типовой договор, заключенный в письменной форме, и содержащий в себе все условия взаимодействия банка и его клиента. С Положениями подобного договора можно ознакомиться в Приложении к настоящей курсовой работе.
Таким образом, проанализировав ситуацию, сложившуюся в исследуемой организации можно сделать вывод, что взаимодействие Общества с банком и налоговыми органами осуществляется по типовому пути, складывающемуся у большинства фирм, имеющих подобную организационно-правовую форму.
В данном случае вести речь о каких-либо рекомендациях по совершенствованию взаимоотношений достаточно сложно, так как подобные отношения можно в большей степени охарактеризовать как добровольно-принудительные.
Это основано на том. Что как с налоговой службой, так и с банками юридическое лицо имеет взаимоотношения в силу законодательных норм с момента его создания. Однако добровольность, в данном случае, заключается в выборе системы налогообложения (при наличии такой возможности), а также в выборе финансово-кредитного учреждения, с которым Общество будет взаимодействовать.
Как видно из вышесказанного свое право на выбор системы налогообложения ООО «Ключ-окна» реализовало, подав заявление на упрощенную систему налогообложения и выплачивая налоговую ставку в размере 6-ти процентов (от своих доходов). Также реализовано право на выбор банковской организации. С учетом того, что на территории муниципального образования, где функционирует Общество, имеются и иные кредитные организации, выбор у фирмы был.
В связи с этим в качестве рекомендаций можно предложить несколько пожеланий для дальнейшей деятельности фирмы, связанных не столько с кардинальным изменением взаимоотношений, сколько с их совершенствованием с помощью применения современных технологий.
Как уже говорилось выше, ООО «Ключ-окна» имеет расчетный счет в ОАО «Крайинвестбанк». Фирма ведет бизнес по всему краю. При этом многие подрядчики и поставщики имеют счета в Крайинвестбанке. Это не удивительно, так как у банка 47 дополнительных офисов по всему краю — в каждом крупном городе, в каждом районе, и условия обслуживания привлекают многих. Это является положительной стороной во взаимоотношениях с клиентами, так как перечисление с одного счета на другой в рамках расчетной системы Крайинвестбанка по Краснодарскому краю происходит моментально, что называется в режиме «реального времени». В дополнение к этому в офисе ООО «Ключ-окна» следует установить систему «Банк-Клиент» (эта функция для клиентов банка бесплатна). Это позволит не выходя из офиса, дистанционно управлять своим банковским счетом, не тратя времени на поездки. Естественно, данная система позволяет работать и с контрагентами, имеющими счета в иных банках. Система «Банк — клиент» предоставляет уникальную возможность с любого компьютера, подключенного к сети интернет, в любое время и из любого места получить доступ к счетам своей организации. Система позволяет получать информацию об остатках по счетам, проводить платежи и т. д. Платежи, проведенные через систему «Банк — клиент» до 13:00, выполняются в тот же рабочий день, что тоже не маловажно для соблюдения условий о сроках платежей по договорам [12].
У руководителя компании появляется возможность круглосуточного контроля расходования денежных средств и оперативного управления счетами, независимо от его местонахождения.
В отношении с налоговыми органами информационные технологии также немаловажны. Это понимают как сами предприниматели, так и Государственные органы, в том числе и Федеральная налоговая служба. На своем Официальном сайте ФНС регулярно размещает ссылки на Программные средства для юридических и физических лиц [16]. В частности в настоящее время самой оптимальной является программа «Налогоплательщик ЮЛ» (версия 4.23.1). Данное программное средство помогает юридическому лицу в части автоматизации процесса подготовки налогоплательщиком форм документов налоговой и бухгалтерской отчетности, документов, используемых при учете налогоплательщиков, при представлении в налоговые органы.
В частности эта программа автоматизирует составление налоговых деклараций по основным видам налогов, а также в рамках упрощенной системы налогообложения.
Таковы основные рекомендации по совершенствованию взаимоотношений с банком и налоговыми органами.
ЗАКЛЮЧЕНИЕ
Изменение социально-экономического развития государства в период перехода к рыночным отношениям приводит к качественным структурным сдвигам в сторону интенсификации производства, что обусловливает неизменный рост денежных накоплений и главным образом прибыли предприятий различных форм собственности.
Прибыль является основным источником собственных средств фирмы. С одной стороны, она рассматривается как результат деятельности фирмы, с другой, как основа дальнейшего развития. Для страны прибыль фирм означает наполняемость доходной части бюджета, возможность решения социальных проблем страны или региона.
Важной проблемой российской налоговой политики на современном этапе является рост собираемости налогов. Тем не менее, право предприятия на законное уменьшение своих налоговых выплат является неотъемлемой гарантией частной собственности. Это тем более важно, т.к. в ряде случаев наблюдается тенденция со стороны налоговых органов рассматривать легальное уменьшение налоговых обязательств предприятия как «уклонение от уплаты налогов».
Эффективность налогового регулирования предпринимательской деятельности связана со стабильностью налоговой ставки и налоговой системы вообще. Налоги являются основной статьей доходной части государственного бюджета – их уплата необычайно важна для государства. В то же время налоги являются также и одним из самых проблемных вопросов, поскольку есть налогоплательщики, сознательно укрывающиеся от своих обязанностей, а есть и те, кто просто не имеет достаточных знаний о процедуре уплаты налогов и сборов.
Несмотря на очевидную агрессивность государственной налоговой политики в России, фирмы при умелом использовании рассмотренных выше принципов построения взаимоотношений с налоговыми органами могут вполне успешно функционировать в современных условиях. Важно всегда помнить: налоги для тех, кто их выплачивает, — признак не рабства, а свободы.
Современная банковская система является «кровеносной системой» экономики. Через банки опосредуется «обмен веществ» в хозяйственной системе, и от их четкой и непрерывной работы в сфере платежей зависит общая эффективность функционирования экономических институтов.
Как известно, денежные ресурсы банка представляют собой совокупность собственных и привлеченных средств, имеющихся в распоряжении банка и используемых им для осуществления активных операций. Особую долю (около 88 %) ресурсов банка составляют привлеченные средства, для которых характерен высокий удельный вес средств, хранящихся на расчетных, текущих и бюджетных счетах юридических лиц. Поэтому банки заинтересованы в привлечении временно свободных средств, собственниками которых являются предприятия, организации различных форм собственности. Отсюда вытекает необходимость установления банками хороших отношений, которые обеспечивали бы высокую необходимость и надежность платежей, в чем заинтересованы все субъекты хозяйствования.
Чтобы определить, соответствуют ли возможности данного банка потребностям предпринимательской фирмы, необходимо выяснить приоритетные направления и перспективы развития собственного бизнеса, определяющие специфику необходимых банковских услуг.
Кроме этого при выборе банка предпринимательской фирме нужно учитывать следующие моменты:
знание банком фирмы, особенностей ее деятельности, отрасли, в которой она функционирует;
способность давать полезные деловые рекомендации;
предложение различных способов получения денежных средств как наличных (кассовое обслуживание фирмы), так и безналичных с низкими трансакционными издержками;
закрепление за фирмой постоянного банковского служащего, занимающегося вопросами кредитования фирмы;
удобное для фирмы месторасположение банка;
величина процентов за оказываемые услуги;
большое разнообразие банковских услуг;
возможность получения кредита в банке;
возможность воспользоваться услугами банка для работы с временно свободными средствами предприятия на финансовом рынке с целью получения дополнительной прибыли от внереализационных операций.
Таким образом, политика в области расчетов должна быть направлена на формирование всей платежной системы в направлении создания высоконадежной, безопасной, стабильной и быстродействующей системы, чтобы неисправность одного из звеньев расчетов не стабилизировала все систему.
Проанализировав в первой и второй главах настоящей курсовой работы теоретические аспекты взаимоотношений организаций с банками и налоговыми органами, в третьей глава указанные аспекты были рассмотрены на примере организации – ООО «Ключ-окна». Из анализа, проведенного в третьей главе работы, видно, что данная организация является типичным представителем малого предпринимательства. При этом Общество использует упрощенную систему налогообложения, что освобождает его от уплаты множества налогов, оплачивая при этом только налог