Индивидуальный предприниматель
Ниже приведены несколько другие формулировки систем налогообложения, связанные с более детальным разъяснением их различий:
Общая система — это система налогообложения, при которой индивидуальный предприниматель платит все необходимые налоги, сборы, платежи, если он не освобожден от их уплаты. Индивидуальный предприниматель платит налог на доходы физических лиц, налог на добавленную стоимость, единый социальный налог со своих доходов, а также налог с сумм выплат, производимых в пользу наемных работников и лиц, выполняющих работу на основании договоров гражданско-правового характера, взносы на обязательное социальное страхование от несчастных случаев на производстве, государственную пошлину и другие необходимые налоги, сборы, платежи.
Упрощенная система — это система налогообложения, предполагающая замену целого ряда налогов уплатой единого налога, исчисляемого по результатам хозяйственной деятельности за налоговый период.
Упрощенная система налогообложения применяется на всей территории Российской Федерации и не требует принятия какого-либо законодательного акта субъекта РФ.
Применение упрощенной системы регулируется главой 26.2 НК РФ «Упрощенная система налогообложения».
Единый налог на вмененный доход для отдельных видов деятельности - это система налогообложения, в основе которой лежит уплата единого налога на вмененный доход для определенных видов деятельности (ЕНВД), заменяющего собой налог на доходы физических лиц, единый социальный налог и другие налоги. Эта система налогообложения регулируется главой 26.3 НК РФ «Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности».
В отличие от упрощенной системы налогообложения единый налог на вмененный доход для отдельных видов деятельности устанавливается и вводится в действие нормативными правовыми актами законодательных (представительных) органов муниципальных районов, городских округов, городов Москвы и Санкт-Петербурга. Эта система налогообложения действует в отношении определенных видов деятельности и только при условии принятия соответствующего нормативного акта. Если индивидуальный предприниматель осуществляет виды деятельности, переведенные на ЕНВД в данной местности, то он обязан уплачивать ЕНВД.
Также следует упомянуть и про Единый сельскохозяйственный налог — это система налогообложения для сельскохозяйственных товаропроизводителей. Переход на уплату единого сельскохозяйственного налога и возврат к общему режиму налогообложения осуществляется индивидуальными предпринимателями добровольно. Эта система налогообложения установлена главой 26.1 НК РФ.
Достаточно часто перед ИП встаёт вопрос о выборе, между общей и упрощенной системами налогообложения. Сравним их для того, чтобы понять, что же для предпринимателя выгоднее:
Упрощенная система сильно облегчает учет хозяйственных операций, ее применение экономит силы и время предпринимателя. Переход осуществляется в добровольном порядке.
Но прежде чем начать применять ее, предпринимателю следует взвесить все плюсы и минусы общей и упрощенной систем налогообложения.
(Особенности этих систем отражены в таблице: см. Приложение №1)
Очень важно обратить внимание на то, что не всем покупателям будет выгодно приобретать продукцию ИП, перешедшего на упрощенную систему.
Если ИП занимается реализацией товаров (работ, услуг) населению по розничным ценам, то переход на упрощенную систему не отразится на спросе, так как НДС он должен будет включать в цену товара (работ, услуг), а розничному покупателю все равно, что оплачивать — цену товара и НДС или цену товара, включающую НДС.
Но вот если ИП реализует товары (работы, услуги) для их последующей перепродажи или доработки и продажи (то есть не конечному покупателю), то некоторые покупатели могут отказаться от его услуг, потому что тот НДС, который они раньше принимали к вычету, им придется оплачивать из собственного кармана.
НДС: Исчисление, уплата, порядок освобождения от уплаты.
Помимо налога на доходы, индивидуальные предприниматели, применяющие общий режим налогообложения, платят и другие налоги: налог на добавленную стоимость, единый социальный налог, а также взносы на обязательное пенсионное страхование.
В соответствии со ст. 143 НК РФ индивидуальные предприниматели признаются плательщиками НДС. Следует сразу оговориться, что предприниматели, применяющие упрощенную систему налогообложения или занимающиеся деятельностью, переведенной на уплату единого налога на вмененный доход, НДС не уплачивают. Таким образом, плательщиками НДС являются только индивидуальные предприниматели, применяющие общий режим налогообложения.
Для того чтобы исчислить НДС, необходимо знать:
1) являются ли осуществляемые индивидуальным предпринимателем хозяйственные операции объектом обложения данным налогом;
2) сумму выручки от реализации;
3) ставку НДС, по которой облагаются совершенные операции;
4) дату, когда налог должен быть начислен к уплате;
5) суммы налоговых вычетов.
Объект обложения НДС. Операции, не подлежащие налогообложению
НК РФ устанавливает, какие операции являются объектом обложения НДС (п. 1 ст. 146 НК РФ), а какие - нет (п. 2 ст. 146 НК РФ).
Облагаются НДС следующие операции:
1) реализация товаров (работ, услуг) на территории Российской Федерации, в том числе реализация предметов залога и передача товаров (результатов выполненных работ, оказание услуг) по соглашению о предоставлении отступного или новации, а также передача имущественных прав. При этом передача права собственности на товары, результатов выполненных работ, оказание услуг на безвозмездной основе признается реализацией товаров (работ, услуг);
2) передача на территории Российской Федерации товаров (выполнение работ, оказание услуг) для собственных нужд, расходы на которые не принимаются к вычету (в том числе через амортизационные отчисления) при исчислении налога на прибыль организаций;
3) выполнение строительно-монтажных работ для собственного потребления;
4) ввоз товаров на таможенную территорию Российской Федерации.
Не признаются объектом налогообложения операции, перечисленные в п. 2 ст. 146 НК РФ, в том числе:
1) операции, указанные в п. 3 ст. 39 НК РФ;
2) передача на безвозмездной основе объектов основных средств органам государственной власти и управления и органам местного самоуправления, а также бюджетным учреждениям, государственным и муниципальным унитарным предприятиям;
3) операции по реализации земельных участков (долей в них) (с 01.01.2005).
Место совершения операций
НДС облагаются операции, совершаемые на территории РФ, поэтому чтобы определить, подлежит операция обложению НДС или нет, важно
установить место осуществления операции.
Подтвердить место выполнения работ (оказания услуг) можно следующими документами (п. 4 ст. 148 НК РФ):
1) контрактом, заключенный с иностранными или российскими лицами;
2) документами, подтверждающими факт выполнения работ (оказания услуг).
Определение суммы выручки, подлежащей обложению НДС (налоговая база)
При определении налоговой базы выручка от реализации (работ, услуг) определяется исходя из всех доходов налогоплательщика, связанных с расчетами по оплате товаров (работ, услуг), полученных им в денежной и (или) натуральной формах, включая ценными бумагами (п. 2 ст. 153 НК РФ).
Выручка (расходы) налогоплательщика в иностранной валюте пересчитывается в рубли по курсу Банка России соответственно реализации товаров (работ, услуг) или на дату фактического осуществления расходов.
Порядку определения налоговой базы по различным опер посвящены статьи 154-162 НК РФ.
Сроки представления отчетности и уплаты налога
Сроки представления декларации и уплаты налога установлены ст. 174 НК РФ.
Уплата налога производится по итогам каждого налогового периода исходя из фактической реализации (передачи) товаров (выполнения, в том числе для собственных нужд, работ, оказания, в том числе для собственных нужд, услуг) за истекший налоговый период.
По общему правилу, уплата налога производится не позднее 20-го числа каждого месяца по итогам предыдущего месяца. В эти же сроки в налоговые органы должны быть представлены налоговые декларации.
Если в течение квартала ежемесячная сумма выручки от реализации товаров (работ, услуг) без учета НДС, не превышает 1 млн руб., то налогоплательщики вправе уплачивать налог за истекший квартал не позднее 20-го числа месяца, следующего за истекшим кварталом (т.е. не позднее 20 апреля, 20 июля, 20 октября и 20 января). Налогоплательщики, уплачивающие налог ежеквартально, представляют налоговую декларацию в срок не позднее 20-го числа месяца, следующего за истекшим кварталом.
Новая форма декларации по НДС утверждена приказом Минфина России от 23.12.2005 № 163н.
Сумма налога, подлежащая перечислению в бюджет, уплачивается по месту учета налогоплательщика в налоговых органах (по месту жительства), налоговые агенты производят уплату суммы налога по месту своего нахождения.
При ввозе товаров на таможенную территорию Российской Федерации сумма налога, подлежащая уплате в бюджет, уплачивается в соответствии с таможенным законодательством.
Покупатели и продавцы товаров (работ, услуг) ведут журналы учета полученных и выставленных счетов-фактур.
Покупатели ведут книгу покупок, предназначенную для регистрации счетов-фактур, выставленных продавцами, в целях определения суммы налога на добавленную стоимость, предъявляемой к вычету (возмещению) в установленном порядке.
Продавцы ведут книгу продаж, предназначенную для регистрации счетов-фактур (лент контрольно-кассовой техники, бланков строгой отчетности при реализации товаров (выполнении работ, оказании услуг) населению), составляемых продавцом при совершении операций, признаваемых объектами, которые облагаются налогом на добавленную стоимость, в том числе не подлежащих налогообложению (освобождаемых от налогообложения).
Освобождение от уплаты НДС
Согласно ст. 145 НК РФ индивидуальный предприниматель при выполнении некоторых условий может получить освобождение от исполнения обязанностей плательщика НДС.
Индивидуальные предприниматели имеют право на освобождение от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой НДС (далее - освобождение), если за три предшествующих последовательных календарных месяца сумма выручки от реализации товаров (работ, услуг) этих индивидуальных предпринимателей без учета НДС не превысила в совокупности 1 000 000 руб. п. 1 ст. 145 НК РФ).
Единый социальный налог.
Единый социальный налог (далее — ЕСН) зачисляется в федеральный бюджет и государственные внебюджетные фонды — Фонд асоциального страхования РФ, Федеральный фонд обязательного медицинского страхования Российской Федерации и территориальные фонды обязательного медицинского страхования РФ.
Согласно ст. 235 НК РФ индивидуальные предприниматели являются плательщиками ЕСН (т.е. платят налог за себя). Если индивидуальный предприниматель производит выплаты физическим лицам, то он также признается плательщиком ЕСН (за наемных лиц). В этом случае он исчисляет и уплачивает налог по каждому основанию (за себя и за наемных лиц). Лицами, в пользу которых предприниматель осуществляет выплаты, могут быть:
— лица, работающие по трудовым договорам;
— лица, работающие по договорам гражданско-правового характера;
— лица, работающие по авторским договорам.
Предприниматели, применяющие упрощенную систему налогообложения и предприниматели, являющиеся плательщиками единого налога на вмененный доход и единого сельскохозяйственного налога, ЕСН не уплачивают. Таким образом, плательщиками ЕСН являются только индивидуальные предприниматели, применяющие общий режим налогообложения.
Следует иметь в виду, что для определенных категорий предпринимателей НК РФ устанавливает льготы в части уплаты ЕСН.
Объект обложения ЕСН
Для того чтобы исчислять налог необходимо знать, какие именно операции облагаются данным налогом.
Объектом налогообложения для индивидуальных предпринимателей (в части уплаты налога за себя) признаются доходы от предпринимательской деятельности за вычетом расходов, связанных с их извлечением.
Согласно п. 1 ст. 236 НК РФ объектом налогообложения для индивидуальных предпринимателей, производящих выплаты физическим лицам, признаются выплаты и иные вознаграждения, начисляемые налогоплательщиками в пользу этих лиц по трудовым и гражданско-правовым договорам, предметом которых является выполнение работ, оказание услуг (за исключением вознаграждений, выплачиваемых индивидуальным предпринимателям), а также по авторским договорам.
Не относятся к объекту налогообложения выплаты, производимые в рамках гражданско-правовых договоров, предметом которых является переход права собственности или иных вещных прав на имущество (имущественные права), а также договоров, связанных с передачей в пользование имущества (имущественных прав).
Выплаты и вознаграждения (вне зависимости от формы, в которой они производятся) не признаются объектом налогообложения, если они не уменьшают налоговую базу по налогу на доходы физических лиц в текущем отчетном (налоговом) периоде (п. 3 ст. 236 НК РФ). Так, согласно ст. 255 НК РФ в расходы налогоплательщика на оплату труда включаются любые начисления работникам в денежной и (или) натуральной формах, стимулирующие начисления и надбавки, компенсационные начисления, связанные с режимом работы или условиями труда, премии и единовременные поощрительные начисления, расходы, связанные с содержанием этих работников, предусмотренные нормами законодательства Российской Федерации, трудовыми договорами (контрактами) и (или) коллективными договорами. Если работодатель выплачивает работнику какое-либо вознаграждение, не предусмотренное законодательством РФ, трудовым или коллективным договором, то сумма вознаграждения не включается в расходы налогоплательщика по налогу на доходы и, следовательно, она не является объектом налогообложения по ЕСН.
Таким образом, у индивидуальных предпринимателей, осуществляющих выплаты физическим лицам, возникает два объекта налогообложения:
1) доходы от предпринимательской деятельности за вычетом расходов, связанных с их извлечением;
2) выплаты и иные вознаграждения, начисляемые в пользу физических лиц, работающих по трудовым и гражданско-правовым договорам, а также по авторским договорам.(2,25-248 c.)
Глава 7
Учет у индивидуальных предпринимателей
Индивидуальные предприниматели обязаны вести Книгу учета доходов и расходов (далее — Книга), в которой содержатся сведения о количестве изготовленной и закупленной продукции (оказанных услуг), расходах на изготовление (закупку) продукции (оказанных услуг), количестве и цене реализованной продукции, а также сумме выручки, полученной предпринимателем за день, неделю, месяц, год.
Основные правила, которые необходимо соблюдать при использовании Книги учета доходов, расходов и хозяйственных операций: в соответствии с п. 4 «Порядка учета» учет доходов, расходов и хозяйственных операций ведется индивидуальными предпринимателями путем фиксирования в Книге учета сведений о полученных доходах и произведенных расходах в момент их совершения на основе первичных документов позиционным способом — то есть все необходимые данные заносятся по каждому объекту учета, по каждой операции в отдельную строку. При этом все первичные документы должны быть надлежащим образом оформлены.(2,27-29 c.)
Книга должна быть пронумерована, прошнурована и скреплена печатью налогового органа. Вся содержащаяся в данной книге информация должна быть подкреплена первичными документами.
Эта книга может быть обыкновенным блокнотом или тетрадью, соответствующим образом оформленной, пронумерованной, прошнурованной и скрепленной гербовой печатью налоговой инспекции.
Книга имеет следующую структуру:
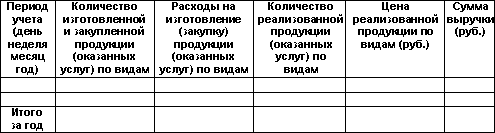
Если предпринимательская деятельность заключается в оказании услуг населению, то необходимо также фиксировать фамилию, имя, отчество и адрес каждого клиента.
В доходной части Книги должна отражаться вся выручка от реализации продукции (работ, услуг) без учета расходов. Таким образом, чистый доход будет определяться как разность выручки и документально подтвержденных расходов, связанных с ее получением. (11)
При необходимости, с учетом конкретной специфики тех или иных видов деятельности, а также в случае, если индивидуальные предприниматели освобождены от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой НДС, налогоплательщик по согласованию с налоговым органом вправе разработать иную форму Книги учета, оставив в ней показатели, необходимые для исчисления налоговой базы и (или) включив в нее иные показатели, связанные со спецификой осуществляемой им деятельности.
Книга учета может вестись как на бумажных носителях, так и в электронном виде. При ведении Книги учета в электронном виде индивидуальные предприниматели обязаны по окончании налогового периода вывести ее на бумажные носители
Покупатели и продавцы товаров (работ, услуг) ведут журналы учета полученных и выставленных счетов-фактур.
Покупатели ведут книгу покупок, предназначенную для регистрации счетов-фактур, выставленных продавцами, в целях определения суммы налога на добавленную стоимость, предъявляемой к вычету (возмещению) в установленном порядке.
Продавцы ведут книгу продаж, предназначенную для регистрации счетов-фактур (лент контрольно-кассовой техники, бланков строгой отчетности при реализации товаров (выполнении работ, оказании услуг) населению), составляемых продавцом при совершении операций, признаваемых объектами, которые облагаются налогом на добавленную стоимость, в том числе не подлежащих налогообложению (освобождаемых от налогообложения).
Документами, подтверждающими расходы индивидуального предпринимателя, могут быть чеки кассовых аппаратов с расшифровкой расходов (товарные чеки), приходные кассовые ордера с накладными на полученный товар и любые другие документы, содержащие название предприятия (организации), получившего деньги, дату, наименование товаров, работ и услуг, цену за единицу, общее количество, общую сумму расходов. (2, c.86)
Если товар приобретается у другого гражданина (физического лица), то расходы могут быть подтверждены закупочным актом, который должен содержать, помимо перечисленных данных, паспортные данные, фамилию, имя, отчество, адрес лица, которому заплачено за полученные товары, работы и услуги. (11)
В Книге учета предприниматель отражает только доходы от предпринимательской деятельности. Никакие другие доходы (заработная плата, доход от продажи имущества и др.) в Книге учета не отражаются.(2,с.27)
Глава 8
Доходы ИП
В соответствии со ст. 41 НК РФ доход — это экономическая выгода в денежной или натуральной форме, учитываемая в случае возможности ее оценки и в той мере, в которой такую выгоду можно оценить, и определяемая в соответствии с главами «Налог на доходы физических лиц» НК РФ, «Налог на прибыль организаций» НК РФ.
Доходами предпринимателя считаются все средства, полученные им как в денежной, так и в натуральной формах от реализации товаров (работ, услуг) — как собственного производства, так и приобретенных, реализации имущества (включая ценные бумаги) и имущественных прав (доход от реализации). У индивидуального предпринимателя могут возникать и доходы, не связанные с предпринимательской деятельностью, например, доходы в виде материальной выгоды. Такие доходы облагаются налогом на доходы как у обычного физического лица, не являющегося предпринимателем.Обязанность заявить обо всех видах доходов за налоговый период у предпринимателя возникает при подаче налоговой декларации по налогу на доходы.
Доходы в денежной форме
Доходы в денежной форме могут быть выражены:
— в рублях Российской Федерации;
— в иностранной валюте. В этом случае доходы пересчитываются в рубли по курсу Банка России, установленному на дату фактического получения дохода.
К доходам физического лица, полученным в денежной форме, относятся:
• доходы от реализации товаров, выполненных работ, оказанных услуг. Данные доходы возникают при любой реализации произведенных или приобретенных товаров, а также в результате выполнения любых работ (проектных разработок, строительства, ремонта и т.д.), оказания услуг (бытовых, перевозки на транспорте, посреднических и т.д.), а также при реализации товаров, работ, услуг, полученных безвозмездно или путем обмена;
• доходы от продажи имущества;
• доходы в виде стоимости проданных материалов или иного имущества, полученных при демонтаже, разборке или при ликвидации выводимых из эксплуатации основных средств;
• доходы в виде материальной выгоды;
• доходы от сдачи имущества в аренду (субаренду);
• доходы, полученные в виде штрафов, пеней и (или) иных санкций за нарушение договорных обязательств, а также в виде сумм возмещения убытков или ущерба;
• доходы в виде процентов, полученных по договорам займа, кредита, банковского счета, банковского вклада, а также по ценным бумагам и другим долговым обязательствам;
• оплата труда по трудовому договору, в том числе по совместительству. Данный доход возникает в том случае, когда предприниматель помимо осуществления своей деятельности работает по найму и получает вознаграждение за выполненную работу;
• иные доходы.
Однако подчеркнем, что в Книге учета отражаются только доходы от осуществления предпринимательской деятельности. Так, доходы в виде оплаты труда, а также другие доходы, не связанные с предпринимательской деятельностью, в Книге учета не отражаются.
Налоговые вычеты - это разновидность налоговых льгот предоставляемых путем вычета из налоговой базы и уменьшающих сумму облагаемого налогом дохода налогоплательщика.
Стандартные, социальные, имущественные, профессиональные налоговые вычеты уменьшают только сумму доходов, облагаемых по ставке 13%.
ИП могут уплачивать налог на доходы по двум основаниям:
1) за себя — с суммы полученных доходов от предпринимательской деятельности;
2) за работников — с суммы выплаченных вознаграждений.(2, с.236)
Заключение.
В своём реферате я показала лишь самые основные аспекты, которые должен знать любой предприниматель, ведя своё дело.
А их (предпринимателей) в последнее время становится всё больше и больше. И, удивительно, что написано достаточно мало книг о вопросах и проблемах, с которыми они сталкиваются.
Но всё-таки появляются люди, стремящиеся сделать собственное дело, желающие не приспосабливаться к новым условиям, а жить в них, проявлять инициативу, выражать себя в свободной трудовой деятельности.
| Пртиложение№1 | ||||||||
| Таблица№1 Основные особенности систем налогообложения ОСН и УСН | |||||||||
| Основные особенности |
Название системы налогообложения |
||||||||
|
ОСН |
УСН |
||||||||
|
|
|||||||||
|
Уплачиваемые налоги |
|||||||||
| Ведение учёта доходов и расходов | Все остальные налоги,сборы и взносы уплачиваются одинаково* | ||||||||
|
|
|||||||||
| Представление отчётности | |||||||||
| По остальным налогам и сборам сроки представления отчётности одинаковы. | |||||||||
|
|
|||||||||


Список литературы:
Автономов,В.С. Введение в экономику :Учебник для 10,11 кл. общеобразоват. учрежд./В.С. Автономов.-7-е изд. доработан. -М.: Вита-Пресс,2005.-256с
Индивидуальный предпрениматель: налогообложение и учёт/Под ред. Г.Ю. Касьяновой.-6-е изд., перераб. и доп.- М.: ИД Аргумент,2006.-356с.
Кэллахан, Д.Экономика для обычных людей: Основы австрийской экономической школы/ Д. Кэллахан.- пер. с англ. под ред. Д.Волкова и А. Куряева.- Челябинск.: Социум,2006.- 240 с.
Липсиц, И.В. Экономика. Базовый курс/И. В. Липсиц.-М.: Вита-Пресс,2003.-352с.
Райзберг, Б.А.Основы экономики и предпринимательства: Проб. учеб. для 10-го кл. общеобразоват. учреждений / Б. А. Райзберг.- М.: Просвещение,1995.- 206 с.
dic.academic/dic.nsf/enc1p/23874
biz.lpros
gotfirm/index.shtml?/employer
ru./wiki
abcrmbureau/html