Модели и методы анализа эффективных инвестиций в инновационную деятельность
Модели и методы анализа эффективных инвестиций
в инновационную деятельность
СОДЕРЖАНИЕ
Введение
1. Теоретические аспекты анализа эффективности инвестиций в инновационную деятельность
1.1 Сущность инвестиций и их формы
1.2 Оценка экономической эффективности инвестиционного проекта
1.3 Расчет основных показателей эффективности инвестиций
2. Анализ эффективности инвестиций в инновационную деятельность на примере ООО СП «Аклеон»
2.1 Характеристика производственно-коммерческой деятельности ООО СП «Аклеон»
2.2 Инвестиционный план развития ООО СП «Аклеон»
3. Оценка инновационного плана развития ООО СП «Аклеон» и разработка путей повышения эффективности инвестиций в инновационную деятельность предприятия
Заключение
Список использованных источников
ВВЕДЕНИЕ
Развитие рыночной экономики и перестройки народного хозяйства требует разработки и реализации эффективной государственной инвестиционной политики. Исследование проблем инвестирования экономики всегда находилось в центре внимания экономической науки. Это обусловлено тем, что инвестиции затрагивают самые глубинные основы хозяйственной деятельности, определяя процесс экономического роста в целом. В современных условиях они выступают важнейшим средством обеспечения условий выхода из сложившегося экономического кризиса, структурных сдвигов в народном хозяйстве, обеспечения технического прогресса, повышения качественных показателей хозяйственной деятельности на микро - и макроуровнях. Активизация инвестиционного процесса является одним из наиболее действенных механизмов социально-экономических преобразований.
Инвестиции играют важнейшую роль как на макро-, так и на микроуровне. По сути они определяют будущее страны в целом, отдельного субъекта хозяйствования и являются локомотивом в развитии экономики. Привлечение иностранных инвестиций в экономику республики и их освоение способствуют повышению производительного потенциала ее экономики, служат важным инструментом передачи технических и управленческих навыков из-за границы.
Инвестиционная деятельность в той или иной степени присуща любому предприятию. Она представляет собой один из наиболее важных аспектов функционирования любой коммерческой организации. Причинами, обусловливающими необходимость инвестиций, являются обновление имеющейся материально-технической базы, наращивание объемов производства, освоение новых видов деятельности.
Значение экономического анализа для планирования и осуществления инвестиционной деятельности трудно переоценить. При этом особую важность имеет предварительный анализ, который проводится на стадии разработки инвестиционных проектов и способствует принятию разумных и обоснованных управленческих решений.
Степень ответственности за принятие инвестиционного проекта в рамках того или иного направления различна. Нередко решения должны приниматься в условиях, когда имеется ряд альтернативных или взаимно независимых проектов. В этом случае необходимо сделать выбор одного или нескольких проектов, основываясь на каких-то критериях. Очевидно, что таких критериев может быть несколько, а вероятность того, что какой-то один проект будет предпочтительнее других по всем критериям, как правило, значительно меньше единицы.
Принятие решений инвестиционного характера, как и любой другой вид управленческой деятельности, основывается на использовании различных формализованных и неформализованных методов. Степень их сочетания определяется разными обстоятельствами, в том числе и тем из них, насколько менеджер знаком с имеющимся аппаратом, применимым в том или ином конкретном случае. В отечественной и зарубежной практике известен целый ряд формализованных методов, расчеты, с помощью которых могут служить основой для принятия решений в области инвестиционной политики. Какого-то универсального метода, пригодного для всех случаев жизни, не существует. Вероятно, управление все же в большей степени является искусством, чем наукой. Тем не менее, имея некоторые оценки, полученные формализованными методами, пусть даже в известной степени условные, легче принимать окончательные решения.
Целью курсовой работы является поиск путей повышения эффективности инвестиционной деятельности.
Поставленная цель обусловила решение следующих задач:
- раскрыть теоретические аспекты анализа эффективности инвестиций в инновационную деятельность;
- провести анализ эффективности инвестиций в инновационную деятельность на примере ООО СП «Аклеон»;
- выявить пути повышения эффективности инвестиционной деятельности.
Объектом исследования курсовой работы является ООО СП «Аклеон».
Предметом исследования является обоснование инвестиционного плана по освоению производства комплектующих изделий, входящих в состав шаровых опор.
1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ АНАЛИЗА ЭФФЕКТИВНОСТИ ИНВЕСТИЦИЙ В ИННОВАЦИОННУЮ ДЕЯТЕЛЬНОСТЬ
1.1 Сущность инвестиций и их формы
Термин «инвестиции» происходит от латинского слова «invest», что означает «вкладывать». В более широкой трактовке инвестиции представляют собой вложения капитала с целью последующего его увеличения. При этом прирост капитала должен быть достаточным для того, чтобы скомпенсировать инвестору отказ от использования имеющихся средств на потребление в текущем периоде, вознаградить его за риск, возместить потери от инфляции в предстоящем периоде.
В коммерческой практике принято различать следующие типы инвестиций:
- инвестиции в физические активы;
- инвестиции в денежные активы;
- инвестиции в нематериальные (незримые) активы.
Под физическими активами понимаются производственные здания и сооружения, а также любые виды машин и оборудования со сроком службы более одного года. Под денежными активами понимаются права на получение денежных сумм от других физических и юридических лиц, например депозитов в банке, облигаций, акций и т. п. Под нематериальными (незримыми) активами понимаются ценности, приобретаемые фирмой в результате проведения программ переобучения или повышения квалификации персонала, разработки торговых знаков, приобретения лицензий и т. д.
Инвестиции в ценные бумаги принято называть портфельными инвестициями, а инвестиции в физические активы чаще именуют инвестициями в реальные активы. Эти оба типа инвестиций имеют большое значение в экономике.
Все разновидности инвестиций в реальные активы можно свести к следующим основным группам.
1. Инвестиции в повышение эффективности. Их целью является прежде всего создание условий для снижения затрат за счет замены оборудования, обучения персонала или перемещения производственных мощностей в регионы с более выгодными условиями производства.
2. Инвестиции в расширение производства. Задачей такого инвестирования является расширение возможностей выпуска товаров для ранее сформировавшихся рынков в рамках уже существующих производств.
3. Инвестиции в новые производства. Такие инвестиции обеспечивают создание совершенно новых предприятий, которые будут выпускать ранее не изготавливавшиеся товары (или оказывать новый тип услуг) либо позволят, например, фирме предпринять попытку выхода с ранее уже выпускавшимися товарами на новые для нее рынки.
4. Инвестиции ради удовлетворения требований государственных органов управления. Эта разновидность инвестиций становится необходимой в том случае, когда фирма оказывается перед необходимостью удовлетворять требования властей в части либо экономических стандартов, либо безопасности продукции, либо иных условий деятельности, которые не могут быть обеспечены за счет только совершенствования менеджмента.
Причиной, заставляющей вводить такого рода классификацию инвестиций, является различный уровень риска, с которыми они сопряжены. Зависимость между типом инвестиций и уровнем риска определяется степенью опасности не угадать возможную реакцию рынка на изменения результатов работы фирмы после завершения инвестиций. Ясно, что организация нового производства, имеющего своей целью выпуск не знакомого рынку продукта, сопряжена с наибольшей степенью неопределенности, тогда как, например, повышение эффективности (снижение затрат) производства уже принятого рынком товара несет минимальную опасность негативных последствий инвестирования.
В условиях рыночной экономики осуществление инвестиций нельзя рассматривать как “произвольную” форму деятельности фирмы в том смысле, что фирма может осуществлять или не осуществлять подобного рода операции. Неосуществление инвестиций неминуемо приводит к потерям конкурентных позиций. Поэтому все возможные инвестиции можно разбить на две группы:
- пассивные инвестиции, то есть такие, которые обеспечивают в лучшем случае неухудшение показателей прибыльности вложений в операции данной фирмы за счет замены устаревшего оборудования, подготовки нового персонала взамен уволившихся сотрудников и т.д.
- активные инвестиции, то есть такие, которые обеспечивают повышение конкурентоспособности фирмы и ее прибыльности по сравнению с ранее достигнутыми за счет внедрения новой технологии, организации выпуска пользующихся спросом товаров, захвата новых рынков, или поглощения конкурирующих фирм.
Инвестиции, осуществляемые при основании или покупке предприятия, принято называть начальными инвестициями или нетто-инвестициями. В свою очередь брутто-инвестиции состоят из нетто-инвестиций и реинвестиций, причем последние представляют собой связывание вновь свободных инвестиционных средств посредством направления их на приобретение или изготовление новых средств производства с целью поддержания состава основных фондов предприятия (инвестиции на замену, рационализацию, диверсификацию и т.д.).
Инвестиции в объекты предпринимательской деятельности осуществляются в различных формах. В связи с этим для анализа и планирования инвестиций важной представляется классификация инвестиций по признакам:
1. В зависимости от объектов вложений средств различают реальные и финансовые инвестиции.
2. По характеру участия в инвестировании выделяют прямые и непрямые инвестиции.
Под прямыми инвестициями понимают непосредственное участие инвестора в выборе объектов инвестирования и вложения средств. Прямое инвестирование осуществляют в основном подготовленные инвесторы, имеющие достаточно точную информацию об объекте инвестирования и хорошо знакомые с механизмом инвестирования.
Под непрямыми инвестициями подразумевают инвестирование, опосредствуемое другими лицами (инвестиционными или иными финансовыми посредниками). Не все инвесторы имеют достаточную квалификацию для эффективного выбора объектов инвестирования и последующего управления ими. В этом случае они приобретают ценные бумаги, выпускаемые инвестиционными и другими финансовыми посредниками, которые собранные таким образом инвестиционные средства размещают по своему усмотрению, выбирая наиболее эффективные объекты инвестирования, участвуя в управлении ими, распределяя полученные доходы среди своих клиентов.
3. По периоду инвестирования различают краткосрочные и долгосрочные инвестиции.
Под краткосрочными инвестициями понимают обычно вложения капитала на период, не более одного года (например, краткосрочные депозитные вклады, покупка краткосрочных сберегательных сертификатов и т. п.), а под долгосрочными инвестициями - вложения капитала на период свыше одного года.
4. По формам собственности инвесторов выделяют частные, государственные, иностранные и совместные инвестиции.
Частные инвестиции - это вложения средств, осуществляемые гражданами, а также предприятиями негосударственных форм собственности, прежде всего коллективной.
Государственные инвестиции осуществляют центральные и местные органы власти и управления за счет средств бюджетов, внебюджетных фондов и заемных средств, а также государственные предприятия и учреждения за счет собственных и заемных средств.
Под иностранными инвестициями понимают вложения, осуществляемые иностранными гражданами, юридическими лицами и государствами.
Совместные инвестиции - это вложения, осуществляемые субъектами данной страны и иностранных государств.
5. По региональному признаку различают инвестиции внутри страны и за рубежом.
Под инвестициями внутри страны (внутренними инвестициями) подразумевают вложения средств в объекты инвестирования, размещенные в территориальных границах данной страны.
Под инвестициями за рубежом (зарубежными инвестициями) понимают вложения средств в объекты инвестирования, размещенные за пределами территориальных границ данной страны (к этим инвестициям относятся также приобретения различных финансовых инструментов других стран - акций зарубежных компаний, облигаций других государств и т.п.).
1.2 Оценка экономической эффективности инвестиционного проекта
В основе процесса принятия управленческих решений инвестиционного характера лежат оценка и сравнение объема предполагаемых инвестиций и будущих денежных поступлений. Поскольку сравниваемые показатели относятся к различным моментам времени, ключевой проблемой здесь является проблема их сопоставимости. Относиться к ней можно по-разному в зависимости от существующих объективных и субъективных условий: темпа инфляции, размера инвестиций и генерируемых поступлений, горизонта прогнозирования, уровня квалификации аналитика и т. п.
Особенностью оценки эффективности инвестиций, вкладываемых в проекты в условиях рыночной экономики, является большая степень неопределенности и непостоянства применительно к перспективным результатам из-за частых и достаточно быстрых изменений в целях, стоимости, технологии и конкуренции. В нынешних условиях дополнительным переменным фактором, влияющим на конечный результат, является инфляция, обусловившая непрерывное изменение процентных ставок, обменного курса национальной валюты, изменение спроса, неустойчивость законодательства и другие. Большие колебания экономической ситуации ведут к повышенному риску долгосрочного планирования, поэтому в западной экономике при оценке эффективности вложений большое значение придается краткосрочным, но определенным возможностям. Вторая особенность оценки эффективности инвестиций в методиках стран с рыночной экономикой - обязательный учет фактора времени путем дисконтирования затрат и выгод.
Третья особенность - повышенная роль процентной ставки. В условиях социалистической экономики, в оценке эффективности капиталовложений предпочтение отдавалось методам, не учитывающим процентную ставку, либо рекомендующим пониженный норматив, что обеспечивало преимущество долгосрочным проектам в тяжелой промышленности. Применение для дисконтирования не индивидуальной нормы доходности, а фиксированного норматива эффективности капиталовложений не было связано с интересами отдельных инвесторов. Недостаточно точная оценка эффективности инвестиций приводила к тому, что для реализации принимались неэффективные долгосрочные проекты, возникали ситуации дефицита и нехваток, увеличивалось незавершенное строительство, происходило омертвление вложенных средств.
Методы анализа, используемые в странах с рыночной экономикой, основываются на предпосылке, что удачные инвестиционные решения ведут к улучшению качества жизни и к экономическому росту. Следовательно, цель анализа эффективности инвестиций состоит в максимизации общественного или частного благосостояния с учетом ряда ограничений. Каждое инвестиционное решение целесообразно оценивать с двух точек зрения: финансовый анализ - для оценки выгод конкретного инвестора, экономический анализ - для определения эффективности инвестиций для общества. Если в ходе финансового анализа все затраты и выгоды определяются в рыночных ценах, инвестиции распределяются на весь срок службы проекта или срок займа и используется частная ставка дисконтирования, то задачей экономического анализа является максимизация выигрыша в общественном благосостоянии при условии выполнения ряда социальных целей.
По мнению большинства зарубежных экономистов наиболее достоверная оценка эффективности инвестиций достигается с помощью показателей NPV, IRR и PI . Причем, практика использования различных методов показала, что и для частных инвесторов и для государства наиболее обобщающим критерием является чистая текущая стоимость, а показатель внутренней нормы прибыли предпочтительнее и точнее, чем срок окупаемости.
В целом можно констатировать, что разные показатели с разных сторон характеризуют целесообразность инвестиционных проектов и ни одной из характеристик не следует пренебрегать, так как каждая из них несет свой объем информации, и только все они в совокупности могут дать реальное представление о приемлемости инвестиционного проекта.
1.3 Расчет основных показателей эффективности инвестиций
Инвестиционные проекты, анализируемые в процессе составления бюджета капитальных вложений, имеют определенную логику:
1) с каждым инвестиционным проектом принято связывать денежный поток (Cash Flow), элементы которого представляют собой либо чистые оттоки (Net Cash Outflow), либо чистые притоки денежных средств (Net Cash Inflow). Под чистым оттоком в k-м году понимается превышение текущих денежных расходов по проекту над текущими денежными поступлениями (при обратном соотношении имеет место чистый приток). Денежный поток, в котором притоки следуют за оттоками, называется ординарным. Если притоки и оттоки чередуются, денежный поток называется неординарным;
2) чаще всего анализ ведется по годам, хотя это ограничение не является обязательным. Анализ можно проводить по равным периодам любой продолжительности (месяц, квартал, год и др.). При этом, однако, необходимо помнить о сопоставимости величин элементов денежного потока, процентной ставки и длины периода;
3) предполагается, что все вложения осуществляются в конце года, предшествующего первому году реализации проекта, хотя в принципе они могут осуществляться в течение ряда последующих лет;
4) приток (отток) денежных средств относится к концу очередного года;
5) коэффициент дисконтирования, используемый для оценки проектов с помощью методов, основанных на дисконтированных оценках, должен соответствовать длине периода, заложенного в основу инвестиционного проекта (например, годовая ставка берется только в том случае, если длина периода - год).
Необходимо особо подчеркнуть, что применение методов оценки и анализа проектов предполагает множественность используемых прогнозных оценок и расчетов. Множественность определяется как возможность применения ряда критериев, так и безусловной целесообразностью варьирования основными параметрами. Это достигается использованием имитационных моделей в среде электронных таблиц.
Критерии, используемые в анализе инвестиционной деятельности, можно разделить на две группы в зависимости от того, учитывается или нет временной параметр:
1) основанные на дисконтированных оценках (“динамические” методы):
а) чистая приведенная стоимость - NPV (Net Present Value);
б) индекс рентабельности инвестиций - PI (Profitability Index);
в) внутренняя норма прибыли - IRR (Internal Rate of Return);
г) модифицированная внутренняя норма прибыли- MIRR (Modified Internal Rate of Return);
д) дисконтированный срок окупаемости инвестиций - DPP (Discounted Payback Period).
2) основанные на учетных оценках («статистические» методы):
а) срок окупаемости инвестиций - PP (Payback Period);
б) коэффициент эффективности инвестиций - ARR (Accounted Rate of Return).
Рассмотрим подробнее приведенные выше методы.
Чистая приведенная стоимость (NPV). [9, с. 98]
Этот метод основан на сопоставлении величины исходной инвестиции (IC) с общей суммой дисконтированных чистых денежных поступлений, генерируемых ею в течение прогнозируемого срока. Поскольку приток денежных средств распределен во времени, он дисконтируется с помощью коэффициента r, устанавливаемого аналитиком (инвестором) самостоятельно исходя из ежегодного процента возврата, который он хочет или может иметь на инвестируемый им капитал.
Допустим, делается прогноз, что инвестиция (IC) будет генерировать в течение n лет, годовые доходы в размере P1, P2, ..., Рn. Общая накопленная величина дисконтированных доходов (PV) и чистый приведенный эффект (NPV) соответственно рассчитываются по формулам:
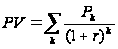 , (1)
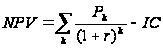 . (2)
Очевидно, что если:
1) NPV > 0, то проект следует принять;
2) NPV < 0, то проект следует отвергнуть;
3) NPV = 0, то проект ни прибыльный, ни убыточный.
При прогнозировании доходов по годам необходимо по возможности учитывать все виды поступлений как производственного, так и непроизводственного характера, которые могут быть ассоциированы с данным проектом. Так, если по окончании периода реализации проекта планируется поступление средств в виде ликвидационной стоимости оборудования или высвобождения части оборотных средств, они должны быть учтены как доходы соответствующих периодов.
Если проект предполагает не разовую инвестицию, а последовательное инвестирование финансовых ресурсов в течение m лет, то формула для расчета NPV модифицируется следующим образом:
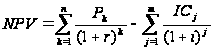 , (3)
где i - прогнозируемый средний уровень инфляции.
Расчет с помощью приведенных формул вручную достаточно трудоемок, поэтому для удобства применения этого и других методов, основанных на дисконтированных оценках, разработаны специальные статистические таблицы, в которых табулированы значения сложных процентов, дисконтирующих множителей, дисконтированного значения денежной единицы и т. п. в зависимости от временного интервала и значения коэффициента дисконтирования.
Необходимо отметить, что показатель NPV отражает прогнозную оценку изменения экономического потенциала предприятия в случае принятия рассматриваемого проекта. Этот показатель аддитивен во временном аспекте, то есть NPV различных проектов можно суммировать. Это очень важное свойство, выделяющее этот критерий из всех остальных и позволяющее использовать его в качестве основного при анализе оптимальности инвестиционного портфеля.
Индекс рентабельности инвестиций (PI).
Этот метод является, по сути, следствием метода чистой теперешней стоимости. Индекс рентабельности (PI) рассчитывается по формуле:
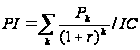 . (4)
Очевидно, что если:
1) РI > 1, то проект следует принять;
2) РI < 1, то проект следует отвергнуть;
3) РI = 1, то проект ни прибыльный, ни убыточный.
Логика критерия PI такова: он характеризует доход на единицу затрат; именно этот критерий наиболее предпочтителен, когда необходимо упорядочить независимые проекты для создания оптимального портфеля в случае ограниченность сверху общего объема инвестиций.
В отличие от чистого приведенного эффекта индекс рентабельности является относительным показателем. Благодаря этому он очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV, либо при комплектовании портфеля инвестиций с максимальным суммарным значением NPV.
Внутренняя норма прибыли инвестиций (IRR).
Вторым стандартным методом оценки эффективности инвестиционных проектов является метод определения внутренней нормы рентабельности проекта (internal rate of return, IRR), то есть такой ставки дисконта, при которой значение чистого приведенного дохода равно нулю.
IRR = r, при котором NPV = f(r) = 0.
Смысл расчета этого коэффициента при анализе эффективности планируемых инвестиций заключается в следующем: IRR показывает максимально допустимый относительный уровень расходов, которые могут быть ассоциированы с данным проектом. Например, если проект полностью финансируется за счет ссуды коммерческого банка, то значение IRR показывает верхнюю границу допустимого уровня банковской процентной ставки, превышение которого делает проект убыточным.
На практике любое предприятие финансирует свою деятельность, в том числе и инвестиционную, из различных источников. В качестве платы за пользование авансированными в деятельность предприятия финансовыми ресурсами оно уплачивает проценты, дивиденды, вознаграждения и т.п., то есть несет некоторые обоснованные расходы па поддержание своего экономического потенциала. Показатель, характеризующий относительный уровень этих расходов, можно назвать "ценой" авансированного капитала (CC). Этот показатель отражает сложившийся на предприятии минимум возврата на вложенный в его деятельность капитал, его рентабельность и рассчитывается по формуле средней арифметической взвешенной.
Экономический смысл этого показателя заключается в следующем: предприятие может принимать любые решения инвестиционного характера, уровень рентабельности которых не ниже текущего значения показателя CC (или цены источника средств для данного проекта, если он имеет целевой источник). Именно с ним сравнивается показатель IRR, рассчитанный для конкретного проекта, при этом связь между ними такова.
Если:
1) IRR > CC. то проект следует принять;
2) IRR < CC, то проект следует отвергнуть;
3) IRR = CC, то проект ни прибыльный, ни убыточный.
Практическое
применение
данного метода
осложнено, если
в распоряжении
аналитика нет
специализированного
финансового
калькулятора.
В этом случае
применяется
метод последовательных
итераций с
использованием
табулированных
значений
дисконтирующих
множителей.
Для этого с
помощью таблиц
выбираются
два значения
коэффициента
дисконтирования
r1 < r2 таким
образом, чтобы
в интервале
(r1, r2) функция
NPV
= f(r) меняла свое
значение с “+”
на “-“ или с “-“
на “+”. Далее
применяют
формулу:
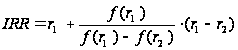 , (5)
где r1 - значение табулированного коэффициента дисконтирования, при котором f(r1) > 0 (f(r1) < 0);
r2 - значение табулированного коэффициента дисконтирования, при котором f(r2) < 0 (f(r2) > 0).
Точность вычислений обратно пропорциональна длине интервала (r1, r2), а наилучшая аппроксимация с использованием табулированных значений достигается в случае, когда длина интервала минимальна (равна 1%), то есть r1 и r2 - ближайшие друг к другу значения коэффициента дисконтирования, удовлетворяющие условиям (в случае изменения знака функции с «+» на«-»):
r1 - значение табулированного коэффициента дисконтирования, минимизирующее положительное значение показателя NPV, то есть f(r1) = minr{f(r) > 0};
r2 - значение табулированного коэффициента дисконтирования, максимизирующее отрицательное значение показателя NPV, то есть f(r2) = maxr{f(r) < 0}.
Путем взаимной замены коэффициентов r1 и r2 аналогичные условия выписываются для ситуации, когда функция меняет знак с «-» на «+»
Срок окупаемости инвестиций (PP).
Этот метод - один из самых простых и широко распространен в мировой практике, не предполагает временной упорядоченности денежных поступлений. Алгоритм расчета срока окупаемости (РР) зависит от равномерности распределения прогнозируемых доходов от инвестиции. Если доход распределен по годам равномерно, то срок окупаемости рассчитывается делением единовременных затрат на величину годового дохода, обусловленного ими. При получении дробного числа оно округляется в сторону увеличения до ближайшего целого. Если прибыль распределена неравномерно, то срок окупаемости рассчитывается прямым подсчетом числа лет, в течение которых инвестиция будет погашена кумулятивным доходом. Общая формула расчета показателя РР имеет вид:
РР = n, при котором Рк > IC. (6)
Показатель срока окупаемости инвестиций очень прост в расчетах, вместе с тем он имеет ряд недостатков, которые необходимо учитывать в анализе.
Во-первых, он не учитывает влияние доходов последних периодов.
Во- вторых, поскольку этот метод основан на не дисконтированных оценках, он не делает различия между проектами с одинаковой суммой кумулятивных доходов, но различным распределением их по годам.
Существует ряд ситуаций, при которых применение метода, основанного на расчете срока окупаемости затрат, может быть целесообразным. В частности, это ситуация, когда руководство предприятия в большей степени озабочено решением проблемы ликвидности, а не прибыльности проекта - главное, чтобы инвестиции окупились как можно скорее. Метод также хорош в ситуации, когда инвестиции сопряжены с высокой степенью риска, поэтому, чем короче срок окупаемости, тем менее рискованным является проект. Такая ситуация характерна для отраслей или видов деятельности, которым присуща большая вероятность достаточно быстрых технологических изменений.
Коэффициент эффективности инвестиций (ARR).
Этот метод имеет две характерные черты: он не предполагает дисконтирования показателей дохода; доход характеризуется показателем чистой прибыли PN (балансовая прибыль за вычетом отчислений в бюджет). Алгоритм расчета исключительно прост, что и предопределяет широкое использование этого показателя на практике: коэффициент эффективности инвестиции (ARR) рассчитывается делением среднегодовой прибыли PN на среднюю величину инвестиции (коэффициент берется в процентах). Средняя величина инвестиции находится делением исходной суммы капитальных вложений на два, если предполагается, что по истечении срока реализации анализируемого проекта все капитальные затраты будут списаны; если допускается наличие остаточной стоимости (RV), то ее оценка должна быть исключена.
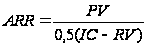 . (7)
Данный показатель сравнивается с коэффициентом рентабельности авансированного капитала, рассчитываемого делением общей чистой прибыли предприятия на общую сумму средств, авансированных в его деятельность (итог среднего баланса нетто).
Специальные методы оценки инвестиционных проектов.
Описанные выше IRR- и NPV-методы принадлежат к числу традиционных методов оценки инвестиций и используются уже в течение более чем трех десятилетий. В абсолютном большинстве случаев определением чистого приведенного дохода и внутренней нормы рентабельности проекта и исчерпывается анализ эффективности. Такое положение вещей имеет под собой объективную основу: эти методы достаточно просты, не связаны с громоздкими вычислениями и могут применяться для оценки практически любых инвестиционных проектов, то есть универсальны.
Однако обратной стороной этой универсальности является невозможность учета специфики реализации некоторых инвестиционных проектов, что в определенной степени снижает точность и корректность анализа. Специальные методы позволяют акцентировать внимание на отдельных моментах, могущих иметь серьезное значение для финансового инвестора и более детально исследовать инвестиционный проект в целом. Если показатели внутренней нормы рентабельности и чистого приведенного дохода дают лишь общее представление о том, что из себя представляет проект, то применение специальных методов позволяет составить представление об отдельных его аспектах и тем самым повысить общий уровень инвестиционного анализа.
Основные специальные методы оценки эффективности можно разделить на две группы: методы, основанные на определении конечной стоимости инвестиционного проекта, то есть приведенной не на начало, а на конец планового периода, что позволяет рассматривать отдельно ставки процента на привлеченный и вложенный капитал. Таким образом, они основаны на принципиально ином подходе, чем традиционные методы; методы, представляющие собой модификацию традиционных схем расчетов.
2. АНАЛИЗ ЭФФЕКТИВНОСТИ ИНВЕСТИЦИЙ В ИННОВАЦИОННУЮ ДЕЯТЕЛЬНОСТЬ НА ПРИМЕРЕ ООО СП «АКЛЕОН»
2.1 Характеристика
производственно-коммерческой
деятельности
ООО
СП «Аклеон»
ООО СП «Аклеон» входит в состав корпорации «Фенокс» и основным видом деятельности его является производство автомобильных компонентов.
ООО СП «Аклеон» является коммерческой организацией, деятельность которой направлена на дальнейший рост объемов производства конкурентоспособной продукции (автомобильные компоненты), расширение ее номенклатуры на территории свободной экономической зоны «Минск», с целью получения максимальной прибыли, удовлетворения растущих потребностей населения в запасных частях к легковым автомобилям и дальнейшего наращивания производственного потенциала предприятия.
Юридический адрес:
Республика Беларусь, 220075, г. Минск, пр. Партизанский, 174, к 6.
Дата регистрации: 05.09.2000 г. № 800005297 Министерством иностранных дел Республики Беларусь.
Размер Уставного фонда: 400000 (Четыреста тысяч) долларов США, сформирован в полном объеме. Учредители предприятия: с белорусской стороны - Арбузов Виталий Иванович; с германской стороны - фирма «Фенокс Автомотиве ГмБХ», город Швангау. Распределение уставного фонда в долях: Арбузов Виталий Иванович - 0,5 % Уставного фонда; фирма «Фенокс Автомотиве ГмБХ» - 99,5 % Уставного фонда. Вклад в Уставный фонд: в денежной форме 250000 (Двести пятьдесят тысяч) долларов США; в имущественной форме 150000 (Сто пятьдесят тысяч) долларов США.
ООО СП «Аклеон» зарегистрирован решением Администрации свободной экономической зоны «Минск» №38-р от 25.07.2001 года в качестве резидента СЭЗ «Минск» за № 56. В соответствии с договором № 56 от 25.07.2001 г. об условиях предпринимательской деятельности на территории СЭЗ «Минск», заключенным с Администрацией зоны, СП «Аклеон» ООО создало за период своей деятельности 2003-2007 года высокотехнологическое производство запасных частей к легковым автомобилям на базе арендуемых площадей ОАО «Белметалл», оснастило его современным высокопроизводительным оборудованием и создало более 200 рабочих мест (на 01.01.2010 г. списочная численность - 223 человека).
Вся выпускаемая на предприятии продукция (автогидроцилиндры тормоза и сцепления, диски тормозных механизмов, суппорта дискового тормоза в сборе, тормозные шланги, водяные насосы, амортизаторы) предназначена для продажи в качестве запчастей для легковых автомобилей на рынках СНГ и Европы.
Вся выпускаемая предприятием продукция сертифицирована и продается под торговой маркой «Фенокс».
За 2009 г. объем производства в количественном выражении составил 1801568 штук автомобильных компонентов, в том числе: автогидроцилиндры тормоза и сцепления - 514390 штук; тормозные шланги - 265997 штук; водяные насосы - 697300 штук; диски тормозных механизмов -323881 штук. Доля экспорта в общем объеме реализации составляет - 75,4 % (по договору с СЭЗ «Минск» необходимо более 50 %). Основной рынок сбыта - Россия (70,5 %), Украина - 0,9 %, Дальнее Зарубежье - 4,0 %.
Создание современного производства автомобильных компонентов потребовало значительных инвестиций. Так, только прямые инвестиции от учредителя «Fenox Automotive GmbH» на эту цель составили - 398020 долларов США. Кроме того, предприятием приобретено дорогостоящее специализированное оборудование - линия «Мinganti» в комплекте с обрабатывающими центрами (стоимостью 1233 тыс. долларов США), автоматизированная линия для сборки элементов дискового тормоза «Сogis» (стоимостью 2000 тыс. долларов США), оборудование для производства амортизаторов (стоимостью более 800 тыс. долларов США) другое сборочное и испытательное оборудование стоимостью более 500 тыс. долларов США. На эти