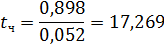Статистика, ее основные показатели
где у –исходный уровень ряда динамики;
n – количество периодов ряда.
| Расчетная таблица выравнивания ряда по прямой для организации № 2: | |||||||
| Годы |
Прибыль тыс. руб. (у) |
Абсолютный прирост, тыс. руб. (Dу) |
t | t2 |
tу |
|
Скорость ряда (разница теоретических уровней) |
| 2003 | 750 | 50 | -2 | 4 | -100 | 756 | |
| 2004 | 780 | 80 | -1 | 1 | -80 | 776 | |
| 2005 | 800 | 100 | 0 | 0 | 0 | 796 | |
| 2006 | 820 | 120 | 1 | 1 | 120 | 816 | |
| 2007 | 830 | 130 | 2 | 4 | 260 | 836 | |
| ∑у=3980 | ∑t=0 |
∑ |
∑tу=200 |
∑ |
|||

 =10
Рассчитаем теоретические уровни ряда динамики:
796 + 20 * (-2) = 796 + (- 40) = 756
796 + 20 * (-1) = 796 + (- 20) = 776
796 + 20 * 0 = 796
796 + 20 * 1 = 816
796 + 20 * 2 = 796 + 40 = 836
Поскольку
 имеет знак «+»,
то наблюдается
тенденция роста
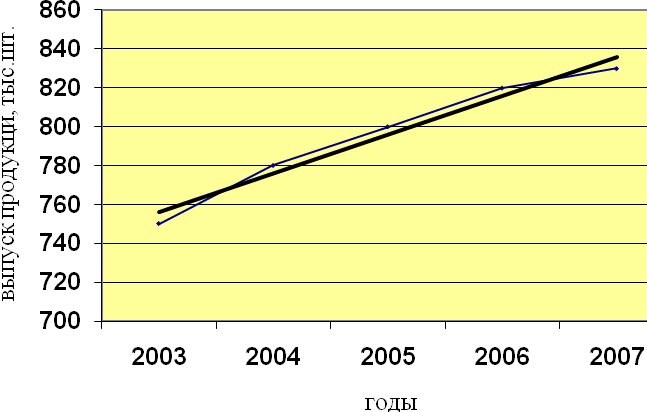
Определяем скорость ряда для экономической интерпретации найденного тренда, которая при нечетном количестве периодов времени (5), будет равна параметру а1, т.е. 20 тыс.шт.
Полученный тренд свидетельствует о наличии положительной тенденции в измерении выпуска продукции (а1 > 0), если в среднем за год выпуск составил 796 тыс. шт., то его прирост из года в год за исследуемые 5 лет в среднем составляет 20 тыс. шт.:
5) Чтобы сравнить динамику выпуска продукции по двум организациям, необходимо применить способ приведения рядов динамики к единому основанию и исчислить коэффициент опережения:
| Годы | Выпуск продукции, тыс. шт. | |
| Организация № 1 | Организация № 2 | |
| 2002 | 520 | 700 |
| 2003 | 550 | 750 |
| 2004 | 560 | 780 |
| 2005 | 620 | 800 |
| 2006 | 640 | 820 |
| 2007 | 700 | 830 |
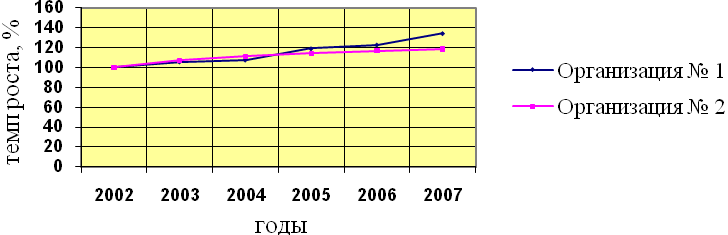
Из таблицы видно, что выпуск продукции по двум организациям происходит неравномерно.
Приведем ряды динамики к единому основанию, т.е. все уровни выразим в процентах к начальному уровню.
Тогда ряд динамики преобразуется в ряд динамики, состоящий из базисных уровней темпов роста:
| Годы | Базисные темпы роста, % | |
| Организация № 1 | Организация № 2 | |
| 2002 | 100 | 100,0 |
| 2003 | 105,7 | 107,1 |
| 2004 | 107,6 | 111,4 |
| 2005 | 119,2 | 114,3 |
| 2006 | 123,0 | 117,1 |
| 2007 | 134,6 | 118,6 |
Следовательно, выпуск продукции в организации № 1 с 2003 – 2004 г. растет медленнее, чем в организации № 2, а с 2005 – 2007 г. растет быстрее, чем в организации № 2.
Для сравнения рассчитаем коэффициенты опережения (Копер.)
Копер.2004 = 107,6/111,4 = 0,966
Копер.2007 = 134,6/118,6 = 1,135
При сравнении организации № 1 и организации № 2 можно сделать следующие выводы: выпуск продукции в организации № 1 с 2003-2004 г. растет медленнее в 0,966 раз, а с 2005-2007 растет быстрее в 1,135 раз:
Задание № 3
Используя индексный метод по данным, приведенным в таблице, проанализировать деятельность организации:
Определить, как изменились издержки организации в отчётном периоде по сравнению с базисным и как повлияло на эти изменение:
1.1) изменение объёма выпускаемой продукции;
1.2) изменение себестоимости единицы продукции;
Показать связь индексов и дать развернутый вывод.
Определить индексы средней цены изделия переменного, фиксированного (постоянного) состава и структурных сдвигов.
Сделать развёрнутый вывод об изменении средней цены единицы продукции и его причинах.
|
Виды изделий |
Выпуск продукции, тыс. ед. |
Цена единицы продукции, тыс. руб. |
Себестоимость ед. продукции, тыс. руб. | |||
| базисный период | отчетный период | базисный период | отчетный период | базисный период | отчетный период | |
| 1 | 3 | 4 | 5 | 6 | 7 | 8 |
А Б В |
150 160 180 |
180 180 200 |
32 28 45 |
25 30 42 |
20 18 28 |
18 19 27 |
Решение задания 3
При выполнении первого пункта задания целесообразно использование таблицы следующей формы:
|
Виды продукции |
Выпуск продукции, тыс. ед. |
Себестоимость единицы продукции, тыс. руб. |
Издержки, млн. руб. | q1z0 |
|
|
|||
|
базис. период |
отчет. период |
базис. период |
отчет. период |
базисный период |
отчетный период |
||||
| q 0 | q1 | z0 | z1 | q0z0 | q1z1 | ||||
| А | 150 | 180 | 20 | 18 | 3000 | 3240 | 3600 | 1,2 | 0,9 |
| Б | 160 | 180 | 18 | 19 | 2880 | 3420 | 3240 | 1,125 | 0,055 |
| В | 180 | 200 | 28 | 27 | 5040 | 5400 | 5600 | 1,111 | 0,964 |
| Итого: | еq0z0=10920 | еq1z1=12060 | еq1z0=12440 | ||||||


Для того, чтобы определить, как изменились издержки организации в отчетном периоде по сравнению с базисным, следует рассчитать агрегатный индекс издержек (себестоимость всей продукции по организации):
Iz
=
 , Iz
=
 1,1044 раз или + 10,4 %
Агрегатный индекс издержек показывает относительное изменение издержек организации. Можно рассчитать абсолютное изменение издержек (в рублях):
∆z
=∑ – ∑
 , ∆z
= 12060 – 10920 = 1140 (млн.рублей)
Индекс издержек организации показывает изменение показателя издержек организации за счет объема выпускаемой продукции, и за счет себестоимости единицы продукции.
При использовании индексного метода проводится факторинговый анализ и оценивается обособленное влияние каждого из этих факторов:
Изменение издержек организации за счет изменения объема выпускаемой продукции рассчитывается по формуле:
Iq
=
 , Iq
=
 1,1392 или
+ 13,92 %
∆ = ∑
 – ∑
,
 12440-10920=1520
(млн.рублей)
Изменение издержек за счет изменения себестоимости единицы продукции рассчитывается по формуле:
Iz
= , Iz
=

 0,9695 или - 3,1 %
∆ = ∑
– ∑
,
 = 12060 – 12440 – -380 (млн.рублей)
Таким образом, издержки организации в отчетном периоде по сравнению с базисным увеличились на 10,4 % или на 1140 млн.рублей. За счет увеличения объема выпускаемой продукции издержки выросли на 13,9 % или на 1520 млн.рублей и за счет уменьшения себестоимости единицы продукции издержки уменьшились на 3,1% или на 380 млн.рублей произошло это изменение.
В отчетном периоде по сравнению с базисным, объем выпускаемой продукции А увеличился на 20%, продукции Б – на 12,5% и продукции В – на 11,1%.
Себестоимость единицы продукции А в отчетном периоде по сравнению с базисным выросла на 10 %; себестоимость единицы продукции Б выросла на 5,6 %, а единица продукции В снизилась на 3,6 %.
Для расчёта индексов средней цены используем следующую таблицу:
| Виды продукции |
Выпуск продукции, тыс. ед. |
Цена ед.продукции, тыс. руб. |
p0q0 | p1q1 | p0q1 |
d0= |
|
p0d0 | p1d1 | p0d1 | ||
|
базисный период, q0 |
отчётный период, q1 |
базисный период, p0 |
отчётный период, p1 |
|||||||||
| А | 150 | 180 | 32 | 25 | 4800 | 4500 | 5760 | 0,306 | 0,321 | 9,796 | 8,036 | 10,286 |
| Б | 160 | 180 | 28 | 30 | 4480 | 5400 | 5040 | 0,327 | 0,321 | 9,143 | 9,643 | 9,000 |
| В | 180 | 200 | 45 | 42 | 8100 | 8400 | 9000 | 0,367 | 0,357 | 16,531 | 15,000 | 16,531 |
|
∑ |
∑ |
105 | 97 |
∑ =17380 |
∑ =18300 |
∑ =19800 |
∑d0=1 | ∑d1=1 |
∑ =35,47 |
∑ =32,68 |
∑ |
|

 =

 =490
 =560


 =35,82
Рассчитываем индекс переменного состава средней цены изделия по формуле:
Iрп.с.
=
 ч
 , Iрп.с.
=
 ч
 = 0,9213 (-
7,87 %)
или
Iрп.с.
=
 , Iрп.с.
=
 = 0,9213 (- 7,87 %)
Далее исчисляем индекс фиксированного состава:
Iрф.с.
=
ч ,
Iрф.с.
=
ч
 = 0,9242 (- 7,58 %)
Или
Iрф.с.
=
 ,
Iрф.с.
=
 0,9242 (- 7,58 %)
Затем индекс структурных сдвигов:
Iрс.с.
=
 ч
 ,
Iрс.с.
=
ч
= 0,9968 (- 0,32 %)
Или
Iрс.с.
=
 ,
Iрс.с.
=
 = 0,9968 (- 0,32 %)
Из этого следует, что средняя цена единицы продукции в отчетном периоде по сравнению с базисным уменьшилась на 7,87 %.
Это вызвано непосредственным падением цен на анализируемую продукцию. Индекс фиксированного состава показывает, что непосредственное изменение цен составило их уменьшение на 7,58 %.
Одновременно наблюдается отрицательное влияние на изменение средней цены фактора структурных сдвигов.
Увеличение в отчетном периоде продукции А и Б, которые имеют более низкую цену, при одновременном уменьшении количества продукции В, имеющей более высокую цену, приводит к снижению средней цены на 0,32%.
Задание № 4
Используя статистические данные производственной деятельности 15-ти организаций отрасли, необходимо установить наличие, характер и тесноту связи между признаком-фактором (х) и признаком-результатом (у).
Исследование зависимости между признаками необходимо провести следующими методами:
4.1) методом параллельных рядов;
4.2) методом аналитических группировок;
4.3) методом корреляционно-регрессионного анализа.
Исследование зависимости по каждому из указанных методов завершается выводом о наличии, характере и тесноте установленной связи между Х и У.
|
№ пр-я |
Результативный признак (у) |
Факторный признак (х) |
| Рентабельность капитала | Коэффициент финансовой независимости | |
|
|
6,4 | 50,6 |
|
|
6,0 | 55,4 |
|
|
6,8 | 60,2 |
|
|
7,2 | 66,8 |
|
|
5,6 | 45,9 |
|
|
5,4 | 45,5 |
|
|
8,0 | 70,0 |
|
|
4,0 | 30,0 |
|
|
5,8 | 55,5 |
|
|
4,8 | 40,1 |
|
|
5,6 | 45,9 |
|
|
5,4 | 45,5 |
|
|
8,0 | 70,0 |
|
|
4,2 | 36,0 |
|
|
5,7 | 55,5 |
Решение задания 4
Чтобы установить зависимость по методу сравнения параллельных рядов для оценки тесноты связи, воспользуемся коэффициентом ранговой корреляции, который рассчитывается по формуле:
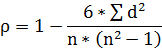
Для его определения воспользуемся таблицей:
|
№ предприятия |
Признак-фактор Х | Признак-результат У | Ранги |
Разность рангов, d |
d 2 | |
| Х | У | |||||
| 8 | 30,0 | 4,0 | 1 | 1 | 0 | 0 |
| 14 | 36,0 | 4,2 | 2 | 2 | 0 | 0 |
| 10 | 40,1 | 4,8 | 3 | 3 | 0 | 0 |
| 6 | 45,5 | 5,4 | 4,5 | 4,5 | 0 | 0 |
| 12 | 45,5 | 5,4 | 4,5 | 4,5 | 0 | 0 |
| 5 | 45,9 | 5,6 | 6,5 | 6,5 | 0 | 0 |
| 11 | 45,9 | 5,6 | 6,5 | 6,5 | 0 | 0 |
| 1 | 50,6 | 6,4 | 8 | 11 | -3 | 9 |
| 2 | 55,4 | 6,0 | 9 | 10 | -1 | 1 |
| 9 | 55,5 | 5,8 | 10,5 | 9 | 1,5 | 2,25 |
| 15 | 55,5 | 5,7 | 10,5 | 8 | 2,5 | 6,25 |
| 3 | 60,2 | 6,8 | 12 | 12 | 0 | 0 |
| 4 | 66,8 | 7,2 | 13 | 13 | 0 | 0 |
| 7 | 70,0 | 8,0 | 14,5 | 14,5 | 0 | 0 |
| 13 | 70,0 | 8,0 | 14,5 | 14,5 | 0 | 0 |
| е d 2 = 18,5 | ||||||
В данном случае можно сказать, что связь есть, и она прямая, поскольку с увеличением X просматривается увеличение Y.
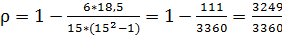 = 0,966
Коэффициент
ранговой корреляции
позволяет
сделать вывод
о наличии весьма
тесной связи
между коэффициентом
финансовой
независимости
и рентабельностью
капитала, т.к.
0,7< <1.
Использование метода аналитических группировок предполагает предварительное определение количества групп. В данном случае количество групп равно 5.
Определим ширину интервала группировки по X:
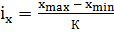 ;
 8 (при К = 5)
Для проведения расчетов воспользуемся таблицей:
|
Группы предприятий по признаку-фактору Х |
Количество предприятий в группе, f |
Сумма значений признака-результата по всем предприятиям группы, еу |
Среднее значение признака-результата по группе, `Угр |
| 30-38 | 2 | 4,0+4,2=12,4 | 4,1 |
|
|
5 | 4,8+5,4*2+5,6*2=26,8 |
|
| 46-54 | 1 | 6,4 | 6,4 |
| 54-62 | 4 | 6,0+5,7+5,8+6,8=24,3 | 6,075 |
| 62-70 | 3 | 7,2+8,0*2=23,2 | 7,73 |
 38-46
Связь между коэффициентом финансовой независимости и рентабельностью капитала прямая.
Для расчета дисперсии воспользуемся следующей таблицей:
|
|
|
|
| 4,0 | -1,93 | 3,73 |
| 4,2 | -1,73 | 2,99 |
| 4,8 | -1,13 | 1,28 |
| 5,4 | -0,53 | 0,28 |
| 5,4 | -0,53 | 0,28 |
| 5,6 | -0,33 | 0,11 |
| 5,6 | -0,33 | 0,11 |
| 6,4 | 0,47 | 0,22 |
| 6,0 | 0,07 | 0,01 |
| 5,7 | -0,23 | 0,05 |
| 5,8 | -0,13 | 0,02 |
| 6,8 | 0,87 | 0,76 |
| 6,8 | 0,87 | 0,76 |
| 7,2 | 1,27 | 1,61 |
| 8,0 | 2,07 | 4,29 |
| 8,0 | 2,07 | 4,29 |
|
|


 =20,79
 =
5,927
Для оценки тесноты связи рассчитаем эмпирическое корреляционное отношение:
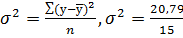 = 1,386;
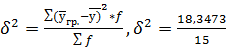 =
1,223;
 ;
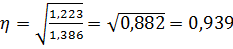
Таким образом, можно сделать вывод, что связь между исследуемыми признаками весьма тесная.
Для проведения исследования зависимости с помощью корреляционно-регрессионного анализа определим уравнение регрессии.
Если предполагается, что связь линейная (т.е. урасч.= а0+а1x), то задача нахождения уравнения связи состоит в расчете таких значений коэффициентов а0 и а1, при которых сумма квадратов отклонений расчетных значений у от фактических была бы минимальной:
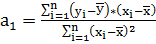 ;
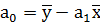
Построим таблицу следующей формы:
| x | y |
|
|
|
|
|
( |
| 50,6 | 6,4 | -0,9 | 0,81 | 0,5 | 0,25 | 323,84 | -0,45 |
| 55,4 | 6,0 | 3,9 | 15,21 | 0,1 | 0,01 | 332,4 | 0,39 |
| 60,2 | 6,8 | 8,7 | 75,69 | 0,9 | 0,81 | 409,36 | 7,83 |
| 66,8 | 7,2 | 15,3 | 234,09 | 1,3 | 1,69 | 480,96 | 19,89 |
| 45,9 | 5,6 | -5,6 | 31,36 | -0,3 | 0,09 | 257,04 | 1,68 |
| 45,5 | 5,4 | -6 | 36 | -0,5 | 0,25 | 245,7 | 3 |
| 70,0 | 8,0 | 18,5 | 342,25 | 2,1 | 4,41 | 560 | 38,85 |
| 30,0 | 4,0 | -21,5 | 462,25 | -1,9 | 3,61 | 120 | 40,85 |
| 55,5 | 5,8 | 4 | 16 | -0,1 | 0,01 | 321,9 | -0,4 |
| 40,1 | 4,8 | -11,4 | 129,96 | -1,1 | 1,21 | 192,48 | 12,54 |
| 45,9 | 5,6 | -5,6 | 31,36 | -0,3 | 0,09 | 257,04 | 1,68 |
| 45,5 | 5,4 | -6 | 36 | -0,5 | 0,25 | 245,7 | 3 |
| 70,0 | 8,0 | 18,5 | 342,25 | 2,1 | 4,41 | 560 | 38,85 |
| 36,0 | 4,2 | -15,5 | 240,25 | -1,7 | 2,89 | 151,2 | 26,35 |
| 55,5 | 5,7 | 4 | 16 | -0,2 | 0,04 | 316,35 | -0,8 |
| ∑x=772,9 | ∑y=88,9 |
∑ |
∑ |
∑ |
∑ |
∑ |
∑=193,26 |


 =0,4
 =0,4
 =4773,97
 ;
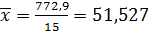 ;
 ;
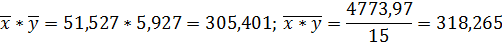
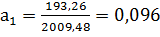 ;
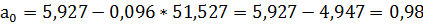
Следовательно, уравнение связи между коэффициентом финансовой независимости и рентабельность капитала имеет вид:
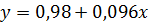
Коэффициент корреляции используется для оценки тесноты связи между исследуемыми показателями.
Для вычисления коэффициента корреляции используется формула:
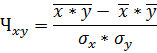
где
 –
среднеквадратичное
отклонение
величины x,
 – среднеквадратичное
отклонение
величины y.
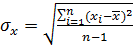 ,
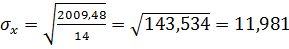 ;
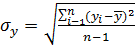 ,
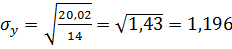
где n – число значений переменных.
Тогда
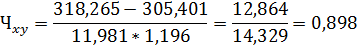
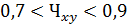
Таким образом, между коэффициентом финансовой независимости и рентабельность капитала связь весьма тесная.
Отобранная для анализа группа данных называется выборной, а вся совокупность данных, из которых выделяется выборка, генеральной совокупностью.
Поскольку значения коэффициента корреляции определяются по выборочным данным и, следовательно, будут различными при рассмотрении различных выборок из одной и той же генеральной совокупности, значение коэффициента корреляции следует рассмотреть как случайную величину.
Таким образом, может возникнуть ситуация, когда величина коэффициента корреляции, рассчитанного по данным выборки, отлична от нуля, а истинный коэффициент корреляции равен нулю.
Для проверки значимости отличия коэффициента корреляции от нуля используется критерий Стьюдента, определяемый по формуле:
 ;
где
 –
среднеквадратичная
ошибка выборочного
коэффициента
корреляции:
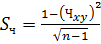 ;
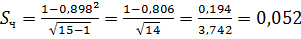 ;