Статистико-экономический анализ состояния и использования оборотных средств сельскохозяйственного предприятия
То же соотношение
сохраняется
и для условных
значений
 ,
полученных
числовым
преобразованием
 .
Само отношение
дисперсий
(подкоренное
выражение)
называется
коэффициентом
детерминации
(оно равно также
квадрату
эмпирического
корреляционного
отношения).
Эмпирическое
корреляционное
отношение
изменяется
в широких пределах
(от 0 до 1). Если оно
равно нулю,
значит факторный
признак на
корреляционный
не влияет. Если
 =1,
значит, результативный
признак полностью
зависит от
факторного.
Если же эмпирическое
корреляционное
отношение
представляет
дробь, близкую
единице, то
говорят о тесной
связи между
факторным и
результативным
признаками.
Если эта дробь
мала (близка
нулю), то говорят
о слабой связи
между ними.
Коэффициент линейной корреляции и индекс корреляции.
Мерой тесноты связи между двумя статистически связанными признаками служит коэффициент линейной корреляции или просто коэффициент корреляции. Он имеет тот же смысл, что и эмпирическое корреляционное отношение, но может принимать как положительное, так и отрицательное значение. Коэффициент корреляции имеет строгое математическое выражение для линейной связи. Положительное значение будет указывать на прямую связь между признаками, отрицательное – на обратную.
Парный коэффициент корреляции в случае линейной формы связи вычисляют по формуле
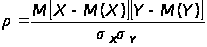 ,
а его выборочное значение – по формуле:
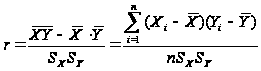
При малом числе наблюдений выборочный коэффициент корреляции удобно вычислять по следующей формуле:
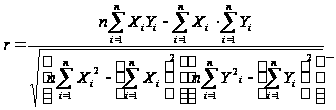
Величина
коэффициента
корреляции
изменяется
в интервале
 .
При
 между двумя
переменными
существует
функциональная
связь, при
 - прямая функциональная
связь. Если
 ,
то значение
Х и У в выборке
некоррелированы;
в случае, если
система случайных
величин
 имеет двумерное
нормальное
распределение,
то величины
Х и У будут и
независимыми.
Если коэффициент
корреляции
находится в
интервале
 ,
то между величинами
Х и У существует
обратная
корреляционная
связь. Это находит
подтверждение
и при визуальном
анализе исходной
информации.
В этом случае
отклонение
величины У от
среднего значения
взяты с обратным
знаком.
Если каждая
пара значений
величин Х и У
чаще всего
одновременно
оказывается
выше (ниже)
соответствующих
средних значений,
то между величинами
существует
прямая корреляционная
связь и коэффициент
корреляции
находится в
интервале
 .
Если же отклонение величины Х от среднего значения одинаково часто вызывают отклонения величины У вниз от среднего значения и при этом отклонения оказываются все время различными, то можно предполагать, что значение коэффициента корреляции стремится к нулю.
Следует отметить, что значение коэффициента корреляции не зависит от единиц измерения и выбора начала отсчета. Это означает, что если переменные Х и У уменьшить (увеличить) в К раз либо на одно и то же число С, то коэффициент корреляции не изменится.
Для упрощения расчетов меры тесноты корреляционной связи часто применяется индекс корреляционной связи, который определяется по следующим формулам:
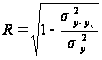 ,
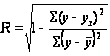 ,
где
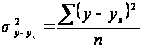 - остаточная
дисперсия,
характеризующая
вариацию
результативного
признака под
влиянием прочих
неучтенных
факторов.
Множественная корреляция.
Множественная
корреляция
– зависимость
результативного
и двух или более
факторных
признаков,
включенных
в исследование.
Показатель
тесноты связи
между результативным
и двумя или
более факторными
признаками
называется
множественным
или совокупным
коэффициентом
корреляции
и обозначается
R. Совокупный
коэффициент
предполагает
наличие линейной
связи между
каждой парой
признаков,
которая может
быть выражена
при помощи
парных коэффициентов
корреляции.
Если находится
совокупная
мера тесноты
связи между
результативным
признаком ()
и двумя факторными
признаками( и
 ),
то расчет совокупного
коэффициента
корреляции
ведется по
формуле:
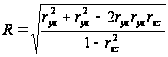 ,
Где подстрочные знаки обозначают, между какими признаками изучается парная связь.
В формулах
расчетов парных
коэффициентов
корреляции
изменяются
лишь символы,
обозначающие
тот или иной
фактор. Так,
если коэффициент
корреляции
между
и
вычисляется
по формуле
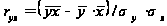 ,
то коэффициент
корреляции
между
и
вычисляется:
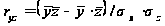 ;
между
и
- так:
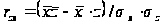
6. Практическая часть.
Таблица 1 - Состав и структура запасов и затрат в сельскохозяйственном предприятии
| Показатели | 2001г. | 2002г. | 2002г. в%к 2001г. | ||
| сумма, тыс. руб. | в%к итогу | сумма, тыс. руб. | в%к итогу | ||
| Сырье, материалы и другие ценности | 3396,0 | 37,3 | 3777,0 | 35,5 | 111,2 |
| Животные на выращивании и откорме | 3649,0 | 40,0 | 4731,5 | 44,5 | 129,7 |
| Малоценные и быстроизнашивающиеся предметы | - | - | - | - | - |
| Затраты в незавершенном производстве | 1547,0 | 17,0 | 1385,0 | 13,0 | 89,5 |
| Готовая продукция и товары для перепродажи | 296,0 | 3,2 | 610,0 | 5,7 | 206,1 |
| Товары отгруженные | - | - | - | - | - |
| Расходы будущих периодов | 49,0 | 0,5 | 7,0 | 0,1 | 14,3 |
| Прочие запасы и затраты | 175,5 | 1,9 | 115,5 | 1,1 | 65,8 |
| Итого: | 9112,5 | 100,0 | 10626,0 | 100,0 | |
Анализируя данным таблицы 2 можем сделать вывод, что как в 2001, так и в 2002 году ведущее значение в составе оборотных средств сельскохозяйственного предприятии занимают:
- «Сырье, материалы и другие ценности»,
- «Животные на выращивании и откорме».
Наименьшее значение у «Расходов будущих периодов».
В 2002 году по сравнению с 2001г наблюдается прирост:
- «Сырье, материалы и другие ценности»,
- «Животные на выращивании и откорме»,
- «Готовая продукция и товары для перепродажи».
Для остальных составляющих оборотных средств в отчётном году наблюдается снижение.
Таблица 2 - Состав и структура оборотных средств по основным элементам
| Показатели | 2001г. | 2002г. | 2002г. в%к 2001г. | ||
|
сумма, тыс. руб. |
в%к итогу | сумма, тыс. руб. | в%к итогу | ||
| Запасы | 8937 | 86,86 | 10510,5 | 86,27 | 117,6 |
| Дебиторская задолженность | 1174 | 11,41 | 1557,5 | 12,78 | 132,7 |
| Краткосрочные финансовые вложения | - | - | - | - | - |
| Денежные средства | 175,5 | 1,71 | 115,5 | 0,95 | 65,8 |
| Прочие оборотные средства | 2,5 | 0,02 | - | - | - |
| Итого: | 10289 | 100,00 | 12183,5 | 100,00 | |
Таблица 3 - Показатели динамики оборотных средств.сельскохозяйственного предприятия
| Годы | Среднегодовая стоимость оборотных средств, тыс. руб. | Абсолютный прирост, тыс. руб. | Темп роста, % | Темп прироста, % | Абсолютное значение 1% прироста, тыс. руб. | |||
| базисный | цепной | базисный | цепной | базисный | цепной | |||
| 1996 | 2473,0 | - | - | - | - | - | - | - |
| 1997 | 2907,5 | 434,5 | 434,5 | 117,57 | 117,57 | 17,57 | 17,57 | 24,73 |
| 1998 | 3504,5 | 1031,5 | 597,0 | 141,71 | 120,53 | 41,71 | 20,53 | 29,08 |
| 1999 | 4521,5 | 2048,5 | 1017,0 | 182,83 | 129,02 | 82,83 | 29,02 | 35,05 |
| 2000 | 7033,0 | 4560,0 | 2511,5 | 284,39 | 155,55 | 184,39 | 55,55 | 45,22 |
| 2001 | 10289,0 | 7816,0 | 3256,0 | 416,05 | 146,30 | 316,05 | 46,30 | 70,33 |
| 2002 | 12183,5 | 9710,5 | 1894,5 | 492,66 | 118,41 | 392,66 | 18,41 | 102,89 |
Таблица 4 - Расчет показателей для вычисления параметров уравнения прямой линии
| Годы |
Среднегодовая
стоимость
оборотных
средств, тыс.
руб.
|
|
|
|
|
|
| 1996 | 2473,0 | -3 | 9 | -7419,0 | 1049,3 | 2027064,1 |
| 1997 | 2907,5 | -2 | 4 | -5815,0 | 2742,9 | 27083,8 |
| 1998 | 3504,5 | -1 | 1 | -3504,5 | 4436,6 | 868823,7 |
| 1999 | 4521,5 | 0 | 0 | 0,0 | 6130,3 | 2588191,5 |
| 2000 | 7033,0 | 1 | 1 | 7033,0 | 7824,0 | 625624,5 |
| 2001 | 10289,0 | 2 | 4 | 20578,0 | 9517,6 | 594991,8 |
| 2002 | 12183,5 | 3 | 9 | 36550,5 | 11211,3 | 945131,2 |
| Итого: | 42912,0 | 0 | 28 | 47423,0 | 42912,0 | 7676910,5 |


Таким образом, параметры уравнения прямой линии будут равны:
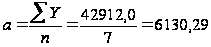 .
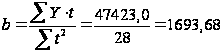 .
Таким образом, уравнение прямой будет иметь вид:
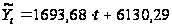 .
Таблица 6 - Показатели оборачиваемости оборотных средств сельскохозяйственного предприятия
| Показатели |
Условные обозначения |
2001г. | 2002г. |
Абсолютное изменение, (+;-) |
Темп роста, % |
| Выручка от реализации продукции, работ, услуг, тыс. руб. |
|
- | 14772,0 | - | - |
| Среднегодовая стоимость оборотных средств, тыс. руб. |
|
10289 | 12183,5 | 1894,5 | 118,4 |
| Коэффициент оборачиваемости |
|
- | 1,2 | - | - |
| Коэффициент закрепления оборотных средств |
|
- | 0,8 | - | - |
| Средняя продолжительность |
|
- | 301,0 | - | - |


Таблица 7 - Влияние отдельных факторов на изменение общей величины материальных затрат
| Номер строки | Показатели | 2001г. | 2002г. | Изменение | |
| относительное, % | абсолютное (+; -) | ||||
| 1. |
Материальные
затраты на
производство
|
11993 | 10606 | 88,43 | -1387,00 |
| 2. |
Среднегодовая
стоимость
оборотных
средств
|
10289 | 12183,5 | 118,41 | 1894,50 |
| 3. |
Стоимость
произведенной
продукции в
сопоставимых
ценах
|
812,8 | 928,3 | 114,21 | 115,50 |
| 4. |
Материалоемкость
продукции
|
14,76 | 11,43 | 77,43 | -3,33 |
| 5. |
Коэффициент
оборачиваемости
оборотных
средств
|
0,079 | 0,076 | 96,45 | -0,003 |
 ,
тыс. руб.
 ,
тыс. руб.
 ,
тыс.руб.
 ,
руб. (стр.1: стр.3)
 (стр.3:
стр.2)
Таблица 8 - Влияние уровня специализации хозяйств эффективность использования оборотных средств в 2002 году.
| Группы хозяйств по удельному весу выручки от реализации продукции растениеводства в общем объеме денежной выручки, % | Число хозяйств в группе | Удельный вес выручки от реализации продукции растениеводства в общем объеме денежной выручки, % | Выручка от реализации продукции растениеводства на 1 руб. материальных затрат в растениеводстве, руб. | Материальные затраты растениеводства на 1 руб. выручки от реализации продукции растениеводства, руб. |
| 1. 661,00 - 12395,33 | 25 | 5,71 | 3067,72 | 3002,80 |
| 2. 12395,33 - 24129,67 | 1 | 27,51 | 14772,00 | 18287,00 |
| 3. 24129,67 - 35864,00 | 1 | 66,78 | 35864,00 | 26842,00 |
| Итого и в среднем по совокупности хозяйств | 17901,24 | 16043,93 |
Таблица 9 - Влияние фондообеспеченности на эффективность использования материальных оборотных средств в сельскохозяйственных предприятиях Курского района в 200... году
| Группы хозяйств по удельному весу выручки от реализации продукции растениеводства в общем объеме денежной выручки, % | Число хозяйств в группе | Приходится основных производственных фондов, тыс. руб. | Удельный вес выручки от реализации продукции растениеводства в общем объеме денежной выручки, % | Выручка от реализации продукции растениеводства на 1 руб. материальных затрат в растениеводстве, руб. | Материальные затраты растениеводства на 1 руб. выручки от реализации продукции растениеводства, руб. | |
| на 100 га сельскохозяйственных угодий | на одного среднегодового работника | |||||
| 661,00 - 12395,33 | 25 | 16,13 | 370,41 | 5,71 | 3067,72 | 3002,80 |
| 12395,33 - 24129,67 | 1 | 65,26 | 324,20 | 27,51 | 14772,00 | 18287,00 |
| 24129,67 - 35864,00 | 1 | 16,61 | 598,98 | 66,78 | 35864,00 | 26842,00 |
| Итого и в среднем по совокупности хозяйств | 32,67 | 431,19 | 17901,24 | 16043,93 | ||
Таблица 10 - Расчет величин для определения параметров уравнения регрессии и коэффициента корреляции
| Названия предприятий Курского района | Удельный вес выручки от реализации продукции растениеводства в общем объеме денежной выручки, % | Выручка от реализации продукции растениеводства на 1 руб. материальных затрат в растениеводстве, руб. |
|
|
|
|
| 1 | 58,72 | 14772 | 867411,84 | 3448,04 | 218211984 | 5004,31 |
| 2 | 0,86 | 2102 | 1807,72 | 0,74 | 4418404 | -585,40 |
| 3 | 71,50 | 1636 | 116974,00 | 5112,25 | 2676496 | 6238,96 |
| 4 | 43,95 | 1405 | 61749,75 | 1931,60 | 1974025 | 3577,42 |
| 5 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |


