Оценка конкурентоспособности предприятия
Данные таблицы 12 подтверждают что, несмотря на увеличение общей величины имущества ЗАО Молкомбинат «Адыгейский» происходит сокращение уровня эффективности его производственно-хозяйственной, финансовой деятельности. В частности, отмечается всех видов рентабельности; показательным в данном отношении является сокращение значения рентабельности продукции ЗАО Молкомбинат «Адыгейский»: с 7,97% в 2006г. до 1,83% в 2007г.
Таблица 13
Расчет и оценка рентабельности объема продаж ЗАО Молкомбинат «Адыгейский»
| Показатели | 2006 г. (прошлый период) | 2007 г. (отчетный период) | Отклонения |
| 1. Выручка от реализации то- | 122455 | 184651 | +62196 |
| варов, продукции, работ, услуг (Vp) | |||
| 2. Себестоимость реализации | 104458 | 167882 | +63424 |
| товаров, продукции, работ, услуг (S) | |||
| 3. Прибыль от реализации (ПР) (стр.1-стр.2) | 17997 | 16769 | -1228 |
| 4. Рентабельность объёма | 14,7 | 9,08 | -5,62 |
| продаж (Pvn) (стр.3 :стр.1)* 100, % |
Изменение рентабельности объёма продаж за счёт изменения цены реализации [ АРvп (Δцены) ]:
ΔРVП
(Δ цены)=
-
 =
 –
 =0,4343-0,1470=0,2873
или 28,73%
2.Изменение рентабельности объёма продаж за счёт увеличения себестоимости реализации [ ΔРVп (Δ S) ]:
ΔРVП(ΔS)= -
 =
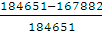 -
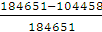 =0,0908-0,4343
=-0,3435 или -34,35%
3. Проверим соответствие общего применения рентабельности продаж и совокупность влияния факторов:
ΔРVп = ΔРVП (Δ цены)+ΔРVП (Δ S).(39)
28,73 -34,35 = -5,62. - 5,62= - 5,62.
Следующий этап анализа - исследование взаимосвязи между показателями рентабельности активов, оборачиваемости активов и рентабельности реализованной продукции:
Ра= =
 х
 (40)
Этот показатель отражает прибыльность активов, которая обусловлена как ценовой политикой на предприятии, так уровнем затрат на производство реализованной продукции (уровень рентабельности). Кроме того, через рентабельность активов можно оценить деловую активность предприятия через оборачиваемость активов. Факторный анализ рентабельности предприятия рассчитаем методом цепной подстановки, используя данные таблицы 14.
Таблица 14
Оценка показателей, рассчитанных на основе активов ЗАО Молкомбинат «Адыгейский»
| Показатели | 2006 г. (прошлый период) | 2007 г. (отчетный период) | Отклонения |
|
Оборачиваемость активов
|
3,8129 | 4,6999 | +0,887 |
|
Рентабельность реализованной продукции
|
7,9735 | 1,8332 | -6,1404 |
| 3. Рентабельность активов %, Ра | 30,4023 | 8,6159 | -21,7864 |

 а
 оброты

 =Рn,
%
1.Изменение рентабельности активов за счёт ускорения оборачиваемости активов [ Δ Ра (ΔОа) ]:
ΔРа (ΔOa)=Ola хPn°-Ра° =4,6999x7,9735-30,4023 = 7,0724.
2.Изменение рентабельности активов за счёт снижения рентабельности реализованной продукции [ΔРа (ΔРn)]:
ΔРа (ΔРn) = Р1а -01а ЧРn° =8,6159-4,6999x7,9735= - 28,8588.
3.Проверим соответствие общего изменения рентабельности активов сумме влияния факторов:
ΔРа=ΔРа(ΔОа)+ΔРа(ΔРn).
21,7864 = 7,0724-28,8588.
21,7864 = -21,7864.
Таблица 15
Результаты финансового анализа
| №пп | Наименование показателя | Значение показателя по годам | Рекомендуемые значения | |
| 2006 г | 2007 г. | |||
| 1 | Коэффициенты финансовой устойчивости: | |||
| -коэффициент обеспеченности собственными средствами | -0,463 | -0,354 | ≥0,1 | |
| -коэффициент автономии | 0,384 | 0,399 | ≥0,5 | |
| -коэффициент соотношения заемных и собственных средств | 1,6 |
1,5 |
≤1 |
|
| 2 | Коэффициенты ликвидности | |||
| -коэффициент текущей ликвидности | 1,118 | 1,209 | 1ч2 | |
| -коэффициент быстрой ликвидности | 0,713 | 0,801 | 0,8ч1,0 | |
| -коэффициент абсолютной ликвидности | 0,074 |
0,039 |
≥0,2 |
|
| 3 | Коэффициент оборачиваемости оборотных средств | 15 |
14 |
|
| 4 | Показатели рентабельности | |||
|
-рентабельность
основной
деятельности,
% ( |
2,5 |
8,9 |
||
|
-рентабельность производства, % ( |
51 |
17 |
||
 )
 )
Таким образом все коэффициенты финансовой устойчивости ниже рекомендуемых значений, что говорит о неудовлетворительной деятельности анализируемого предприятия.
Глава 3. Конъюнктурныеисследования целевого рынка и выбор общей стратегии конкуренции
3.1 Основные показатели деятельности ЗАО Молкомбинат «Адыгейский»
Основные технико-экономические показатели функционирования ЗАО Молкомбинат «Адыгейский» для удобства анализа представим в табличной форме (таблица З.1.).
Таблица 3.1
Оcновные показатели деятельности ЗАО Молкомбинат «Адыгейский» за 2005-2007гг.
| Показатели | 2005г. | 2006г. | 2007г. | Темп роста, % | ||
| 2006/ 2005 |
2007/ 2006 |
2007/ 2005 | ||||
| Объем реализованной продукции, тыс. руб. | 92901 | 122455 | 184651 | 131,8 | 150,8 | 198,8 |
| Себестоимость, тыс. руб. | 80769 | 104458 | 167882 | 129,3 | 160,7 | 207,9 |
| Прибыль (убыток) от реализации, тыс. руб. | 8981 | 12090 | 5235 | 134,6 | 43,3 | 58,3 |
| Валовая прибыль (убыток), тыс. руб. | 12132 | 17997 | 16769 | 148,3 | 93,2 | 138,2 |
| Чистая прибыль, тыс. руб. | 5419 | 9764 | 3385 | 180,2 | 34,7 | 62,5 |
| Среднемесячная з/плата, руб. | 3319 | 4930 | 7320 | 148,5 | 153,1 | 220,5 |
| Численность персонала - всего | 156 | 151 | 167 | 96,8 | 110,6 | 107,1 |
|
Фонд оплаты труда (месячный), тыс. руб. |
517,76 | 744,43 | 1222,44 | 143,8 | 164,2 | 236,1 |
| Фондоотдача ОПФ | 6,09 | 7,03 | 8,12 | 115,4 | 115,5 | 133,3 |
| Рентабельность продукции, % | 5,8 | 7,97 | 1,83 | 137,4 | 23,0 | 31,6 |
Данные таблицы 3.1. свидетельствуют об удовлетворительном
положении ЗАО Молкомбинат «Адыгейский», В частности, за анализируемый период (2005-2007г.г.) отмечается рост объема реализованной продукции (темп роста составил 198,8%), себестоимости продукции (тем роста за 2005-2007 гг. составил 207,9%), валовой прибыли предприятия (темп роста составил 138,2%), а также интенсивность использования таких ресурсов как трудовые ресурсы и основные производственные фонды (в частности, фондоотдача на предприятии возросла с 6,09 до 8,1.2). Вместе с тем, примечательным является существенное сокращение рентабельности продукции (с 5,8% в 2005г. до 1,83%> в 2007г.), и прибыли от реализации (с 8981 тыс. руб. в 2005г. до 5235 тыс, руб. в 2007г.), а также чистой прибыли анализируемого предприятия (с 5419 тыс. руб. в 2005г. до 3385 тыс. руб. в 2007г.). За анализируемый период на ЗАО «Молкомбинат «Адыгейский» отмечается рост численности работников (в том числе производственного и управленческого персонала) (тем рост среднесписочной численности персонала предприятия за 2005-2007 гг. составил 107,1%).
Динамика производства основных видов молочной продукции ЗАО Молкомбинат «Адыгейский» схематично представлена на рис 3.1.
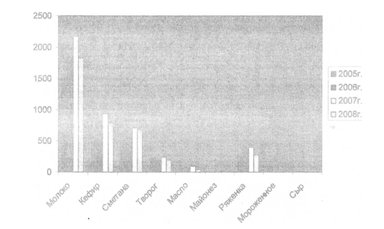
Рис. 3.1. Динамика производства основных видов продукции предприятия за 2005-2008 гг. (тонн)
Анализ данных рис. 3.1. показывают, что за рассматриваемый период отмечается значительный рост выпуска продукции в натуральном выражении по основным видам продукции (кроме мороженного, производство которого пока приостановлено). При этом видно, что основная доля производства молочной продукции «приходится» на три ассортиментной группы: молоко, кефир, сметана. Вместе с тем 2008год ознаменован заметным сокращением оборотных активов ЗАО Молкомбинат «Адыгейский» и соответственно сокращением объемов производства молочной продукции. Мировой финансовый кризис, удорожание стоимости кредитных ресурсов, переход поставщиков на работу по новой системе расчетов по сырье стали причиной данного сокращения объема производства молочной продукции ЗАО Молкомбинат «Адыгейский». При этом предприятие характеризуется следующими производственными мощностями по производству молочной продукции (цельномолочной продукции) (мощность предприятия в смену):
- цельномолочная продукция: 16 тонн;
- масло животное: 2 тонны;
- сметана: 5 тонн;
- сыр сычужный: 0,5 тонны; творог: 1 тонна; майонез: 1 тонн. Вместе с тем значительная часть производственных мощностей ЗАО Молкомбинат «Адыгейский» остается незагруженными, основной причиной чего является дефицит молочного сырья.
3.2 Ассортимент выпускаемой продукций ЗАО Молкомбинат «Адыгейский», география продаж продукции
ЗАО Молкомбинат «Адыгейский» занимается переработкой молока на промышленной основе. Основные виды продукции:
Масло животное
Цельномолочная продукция
Сыр адыгейский
Мороженое
Нежирная продукция
Майонез
Молкомбинат имеет 5 фирменных продуктовых магазинов с общегодовым товарооборотом около 4 млн. руб. Основными потребителями продукции являются торгующие предприятия, организации города Майкопа и Республики Адыгея. Установленная мощность предприятия 250 тонн
молока в сутки. В настоящее время существующий спрос на эту продукцию удовлетворяется приобретением ассортимента мороженого. Предприятие располагает достаточными производственными и складскими помещениями для установки планируемого оборудования,
В развернутом виде ассортимент продукции представлен в таблице 3.2.
Таблица 3.2.
Ассортимент продукции ЗАО Молкомбинат «Адыгейский»
| № | Наименование продукции | Расфасовка, | Т° | Срок |
| п/п | упаковка | хранении, суток | ||
| 1. | Молоко 302% | 1л Фляга | 4 | 1,5 |
| 2 | Молоко фтор.302% | 500г.пленка | 4 | 1,5 |
| 3. | Молоко 2,5% | 1лпленка | 4 | 5 |
| 4. | Молоко 3,5% «Лаго-Наки» | 0,95 0 кувшин | 4 | 5 |
| 5. | Кефир 2,5% | 500г.пленка | 4 | 5 |
| 6. | Кефир 2,5% | 1л пленка | 4 | 5 |
| 7. | Кефир 2,5% «Лаго-Наки» | 0,95 кувшин | 4 | 5 |
| 8. | Кефир 2,5% «Лаго-Наки» | 470г.стакан | 4 | 5 |
| 9, | Кефир 2,5%) «Лаго-Наки» | 200 стакан | 4 | 5 |
| 10. | Бифилюкс 2,5% «Лаго-Наки» | 0,5 кувшин | 4 | 7 |
| 11. | Ряженка 2,5% | 500г.пленка | 4 | 5 |
| 12. | Ряженка 2,5% «Лаго-Наки» | 500г.стакан | 4 | 5 |
| 13. | Айран 1,5% «Лаго-Наки» | 250г.стакан | 4 | 14 |
| 14. | Айран 1,5%) «Лаго-Наки» | 50()г.стакан | 4 | 14 |
| 15. | Сметана 20% вес. | 20кгконтейнер | 4 | 7 |
| 16. | Сметана 20%• | 450г.пленка | 4 | 14 |
| 17. | Сметана 20% | 250г.пленка | 4 | 14 |
| 18. | Сметана 20% | 600гведерко | 4 | 7 |
| 19 | Сметана 20% «Лаго-Наки» | 470г.стакан | 4 | 14 |
| 20 | Сметана 20%) «Лаго-Наки» | 230гстакан | 4 | 14 |
| 21 | Сметана 20% вес. | 20кгконтейнер | 4 | 7 |
| 22 | Сметана 20% | 600г.ведерко | 4 | 7 |
| 23 | Сметана 20% «Лаго-Наки» | 470гстакан | 4 | 14 |
| 24 | Сметана 20% «Лаго-Наки» | 230гстакан | 4 | 14 |
| 25 | Творог нежирный, вес | 1 кг | 4 | 1,5 |
| 26 | Творог нежирный, фасован. | 2 5 Огшергамент | 4 | 3 |
| 27 | Творог 9% вес. | 1 кг | 4 | 1,5 |
| 28 | Творог' 9% фасованный | 250гпергамент | 4 | 3 |
| 29 | Творог 18% вес. | 1 кг | 4 | 1,5 |
| 30 | Творог 18%> фасованный | 250гпергамент | 4 | 3 |
| 31 | Сыр адыгейский 45%> | 1 кг вакуум, у пак. | 4 | 35 |
| 32 | Сыр адыгейский 45% копч. | 1 кг вакуум, у пак | 4 | 35 |
| 33 | Масло ГОСТ 37-91 весовое | 20кгмонолит | -3 | 90 |
| 34 | Масло ГОСТ 37-91 | 185гпергам. | -3 | 20 |
| 35 | Масло ГОСТ 37-91 «Лаго-Наки» | 185гфольга | -3 | 20 |
| 36 | Спред «Любимый вкус» | 185гфольга | -3 | 20 |
| 37 | Масло топленое | 500гведерко | -3 | 90 |
| 38 | Майонез «Провансаль» | 600гведерко | 4 | 30 |
| 39 | Майонез «Провансаль» «Даго- | 450гстакан | 4 | 30 |
| 40 | Майонез «Провансаль» «Ла го- | 230гстакан | 4 | 30 |
Данные таблицы 3.2 свидетельствуют о том, что ЗАО Молкомбинат «Адыгейский» отличается значительной широтой и глубиной ассортимента. В частности на анализируемом предприятии выделяется 9 ассортиментных групп: молоко (4 наименования, в том числе фторированное), сметана (10
наименований), творог (6 наименований), В то же время ЗАО Молкомбинат «Адыгейский» в большей степени специализируется на производстве молочно -кислой продукции, имеющий незначительный срок хранения (в отличие от основных региональных молкомбинатов - ОАО Молзавод «Гиагинский», ЗАО Молзавод «Шовгеновский», ООО «Тамбовский», специализирующихся на производстве сыров (сырь Адыгейский. Сулугуни и т.п.). Структура реализации продукции ЗАО Молкомбинат «Адыгейский» за анализируемый период (2005-2007гг.) не претерпела сколь либо существенных изменений, В структуре реализации продукции основную долю занимает молоко и сметана. При этом наибольшей широтой ассортиментной группы на ЗАО Молкомбинат «Адыгейский» характеризуется именно сметана (15%, 20% жирности в разной упаковке и разного объема) (более 10 наименований). ЗАО Молкомбинат «Адыгейский» применяет стратегию дифференциации продукции и характеризуется значительной широтой и глубиной товарного ассортимента. Таким образом, товарная политика ЗАО Молкомбинат «Адыгейский» направлена на максимизацию ассортимента молочной продукции, реализуемой предприятием на целевом рынке.
Структура ассортимента молочной продукции ЗАО Молкомбинат «Адыгейский» схематично представлена на рис.3.2
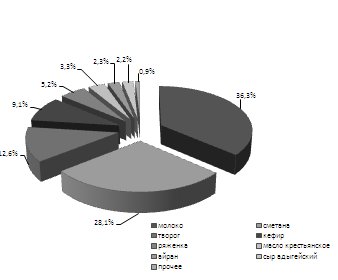
Рис.3.2.Структура реализации молочной продукции ЗАО Молкомбинат «Адыгейский» (по результатам 2009 г).*1
Структура ассортимента свидетельствует о том, что основную долю дохода приносит именно производство и реализация молока (в разной расфасовке и упаковке), Т.е. предприятие, несмотря на достаточно широкий ассортимент выпускаемой продукции, в основном, реализует молоко (занимается его технологической обработкой и расфасовкой), т.е. предприятие не имеет высокий уровень технологических переделов.
Второе и третье место по уровню дохода от реализации продукции на рынке занимает кефир и сметана соответственно, На четвертом и пятом месте по уровню дохода от реализации ЗАО Молкомбината «Адыгейский» «занимает» ряженка и творожная продукция. Остальные виды продукции ЗАО Молкомбината «Адыгейский» имеют крайне незначительную долю в структуре дохода от продаж (в том числе и сыр)!
ЗАО Молкомбинат «Адыгейский» применяет такую корпоративную (общую) стратегию как стратегию дифференциации продукции; в частности данное предприятие имеет значительный ассортимент выпускаемой продукции (в частности, около 10 ассортиментных групп, глубина которых в среднем составляет 6-8 позиций).
ЗАО Молкомбинат «Адыгейский» за последние 3 года значительно расширил ассортимент выпускаемой продукции за счет:
Увеличения ассортимента выпускаемой сметаны (за счет большего выбора объема и вида тары);
Новым товаром ЗАО Молкомбинат «Адыгейский» является Бифилюкс Лаго-Наки 3,5% 0,95 л.; Сыр адыгейский копченый, а также Молоко Лаго-Наки 3,5%» 0,95 л., Ряженка Лаго-Наки 2,5% 0,5 л.
Крайне важно, чтобы ассортимент поставок молока расширился за счет жирности и упаковки, В этом случае Молкомбинат «Адыгейский» будет более успешно конкурировать с другими предприятиями, продающими на местном рынке лишь один или два типа молока по жирности.
Для успешной конкуренции и завоевания остаточно заметной ниши на анализируемом рынке широкая номенклатура молока - обязательное условие. Помимо обычного молока • возможна организация производства и поставка фруктового молока, витаминизированного молока и, особенно, диетического и лечебного видов молока (для больных диабетом, сердечно-сосудистыми заболеваниями т.д.). Но указанным видам молока заполнена лишь небольшая часть регионального и городского рынка.
ЗАО Молкомбинат «Адыгейский» характеризуется значительной широтой и глубиной товарного ассортимента. В частности на анализируемом предприятии выделяется 9 ассортиментных групп: молоко (4 наименования, в том числе фторированное), сметана (10 наименований), творог (6 наименований). В то же время ЗАО Молкомбинат «Адыгейский» в большей степени специализируется на производстве молочно- кислой продукции, имеющий незначительный срок хранения, в отличие от основных региональных молкомбинатов - ОАО Молзавод «Гиагинский», ЗАО Молзавод «Шовгеновский», ООО «Тамбовский», специализирующихся на производстве сыров (сырь Адыгейский, Сулугуни и т.п.). География продаж (структура основных рынков сбыта) молочной продукции ЗАО Молкомбинат «Адыгейский» схематично представлена рис.3.3.*2
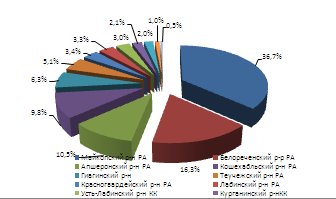
Рис.3.3 Структура основных рынков сбыта
При этом целевым рынком ЗАО Молкомбинат «Адыгейский выступает рынок молочной продукции Республики Адыгея, в т.ч.: Майкопский р-н Республики Адыгея-36,7% общего объема реализованной продукции; Кошехабльский р-н Республики Адыгея -9,8%; Гиагинский р-н Республики Адыгея- 6,3%; Белореченский р-н Краснодарского края -16,3%, Апшеронский р-н Краснодарского края -10,5%.
3.3Анализ конъюнктуры целевого рынка ЗАО Молкомбинат «Адыгейский»
Анализ основных конкурентов ЗАО Молкомбинат «Адыгейский» на его целевом рынке: Проведенное в п.3.2 изучение географии продаж цельномолочной продукции ЗАО Молкомбинат «Адыгейский» позволяет сделать вывод о том, что в качестве основного целевого рынка данного предприятия следует рассматривать именно рынок цельномолочной продукции Республики Адыгея (и в особенности г.Майкоп, Майкопский район). Реализация продукции молкомбинатом «Адыгейский» в некоторые районы Краснодарского края является лишь дополнительным элементом системы распределения готовой продукции.
Для выявления места ЗАО Молкомбинат «Адыгейский» на целевом рынке, а так же перспектив развития товарной политики данного предприятия ( в т.ч. повышения уровня конкурентоспособности молочной продукции предприятия) необходимо провести анализ конкурентной среды. К основным предприятиям молочной отрасли Республики Адыгея относятся : крупные предприятия: ЗАО Молкомбинат «Адыгейский»; ОАО Молзавод «Гиагинский»; ЗАО Молзавод «Шовгеновский»; малые предприятия: ООО Молзавод «Маяк»; ООО КФХ «Исток»; ООО «Тамбовский». В таблице 3.3. представлены сведения о переработке молока на предприятиях Республики Адыгея.
Таблица 3.3.
Сведения о переработке молока на предприятиях молочной отрасли Республики Адыгея в 2003-2007гг*3
| Наименование предприятий | 2003г. | 2004г. | 2005г. | 2006г. | 2007г. | |||||
| Всего | в т.ч. произв. в РА | Всего | в т.ч. произв. в РА | Всего | в т.ч. произв. в РА | Всего | в т.ч. произв. в РА | Всего | в т.ч. произв. в РА | |
|
Всего по республике, тонн |
36913 | 17642 | 38663 | 18530 | 37922 | 17948 | 6258 | 9142 | 50928 | 5186 |
| в т.ч. по | 36354 | 17120 | 37682 | 17717 | 33780 | 14965 | 39678 | 8643 | 41427 | 5145 |
|
ЗАО Молкомбинат «Адыгейский» |
1036 | 155 | 4167 | 764 | 5712 | 1096 | 5942 | 491 | 7560 | 581 |
|
ОАО Молзавод «Гиагинский» |
31817 | 14216 | 33033 | 16702 | 28068 | 13869 | 33736 | 8152 | 32060 | 4463 |
| ЗАО Молзавод «Шовгеновский» | 0 | 0 | 0 | 0 | 0 | 0 | 482 | 251 | 1807 | 101 |
| в т.ч. по малым предприятиям: | 559 | 522 | 981 | 813 | 4142 | 2983 | 6580 | 499 | 9501 | 41 |
|
ООО «Тамбовский» |
123 | 86 | 168 | 20 | 1857 | 1857 | 5204 | 0 | 9176 | 0 |
| ООО Молзавод «Маяк» | 436 | 436 | 770 | 770 | 945 | 910 | 463 | 463 | 108 | 0 |
| К(Ф)Х «Исток» | 0 | 0 | 43 | 23 ■ | 1340 | 216 | 3116 | 913 | 217 | 41 |
| ИТОГО: | 33971 | 15415 | 39162 | 19092 | 42064 | 20931 | 55523 | 10769 | 60429 | 5227 |
Данные таблицы 3.3. свидетельствуют о росте объемов переработанного молока перерабатывающими предприятиями Республики Адыгея(не учитывая мелкие цеха личных подсобных хозяйств населения), Вместе с тем удельный вес молока сельхозтоваропроизводителей Республики Адыгея в общем объеме молочного сырья, перерабатываемого молокоперерабатывающими предприятиями республики за 2003-2007 гг, сократился (более чем в 4 раза) на 38%: с 48% в 2003г. до- 10% в 2007г. В частности, в 2003г. данный показатель составил 48%, в 2004г. - 48%, в 2005г. - 47%о, в 2006г. - 20%>, в 2007г. - 10%. Резкое падение значения данного показателя связано с переориентацией региональных молокозаводов на молоко сельхозтоваропроизводителей из Краснодарского края.
На рис. 3.4 представлена структура производства молочной продукции перерабатывающими предприятиями Республики Адыгея. В данной структуре не представлены мини - цеха, доля которых в общей структуре производства составляют порядком 8,5% общего объема произведенной в регионе молочной продукции (прежде всего, речь идет о сыре «Адыгейском»).
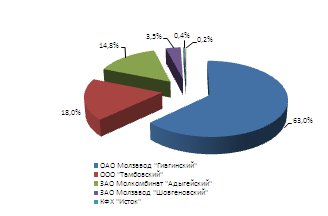
Рис.3.4 Структура производства молочной продукции в Республике Адыгея (основных участников целевого рынка ЗАО Молкомбинат «Адыгейский»)
Данные рис. 3.4 свидетельствуют о том, что основным производителем молочной продукции в Республике Адыгея является ОАО Молзавод «Гиагинский» (63,0% общего объема переработанного в регионе молока и произведенной молочной продукции). Вторе место в структуре производства
молочной продукции в Республике Адыгея занимает малое предприятие ООО «Тамбовский» (Гиагинский район РА) (18,0%), третье - ЗАО Молкомбинат «Адыгейский» (14,8%).
3.4 Выбор общей стратегии конкуренции
Для выбора общей стратегии конкуренции проведем SWOТ-анализ (анализ сильных сторон предприятия, слабостей, возможностей, угроз).
Сильные стороны (потенциал):
наличие производственных мощностей;
современное оборудование и технология;
широкий ассортимент;
наличие собственной торговой сети (сеть магазинов «Спутник»);
развитая социальная инфраструктура;
высокая культура производства;
налаженные каналы сбыта;
квалифицированный персонал. Слабые стороны:
низкое использование мощностей (до 20%);
малоэффективный менеджмент;
потеря региональных поставщиков сырья (молока);
острая конкуренция в борьбе за поставщиками сырья; Возможности:
поддержка властных структур;
благоприятные условия в регионе для развития молочного животноводства;
наличие в регионе трудовых ресурсов для увеличения производства продукции.
Угрозы:
-дальнейшие потери поставщиков сырья из-за острой
конкуренции между производителями;
- переход в перспективе на производство молочной продукции из сухого молока (заменители) и потеря целевого рынка. Используя матрицу SWOT-анализа осуществим выбор возможных стратегий.
| Возможности | Угрозы | |
|
Сильные стороны (потенциал) |
стратегия расширения производства |
Стратегия диверсификации |
| Слабые стороны |
Инновационная Стратегия |
Уход в новую сферу бизнеса |
Рис. 3.4. Матрица SWOT- анализа
Таким образом, матрица SWOT-анализа рекомендует следующие наиболее приемлемые для предприятия общие стратегии конкуренции -стратегия расширения производства (эффект масштаба) и стратегия диверсификации.
3.5 Анализ приемлемых общих стратегий конкуренции
Стратегия эффекта масштаба
Данная стратегия рациональна для анализируемого предприятия при условии развития молочного животноводства в регионе, в т.ч. и с помощью переработчика, т.е. молкомбината.
Таким образом, наиболее эффективной формой развития молочного
животноводства в регионе может быть корпоративное формирование в виде холдинга: производитель молока - переработчик - реализация готовой продукции. Эффективность такой интеграционной структуры не вызывает сомнения, но требует значительных капитальных вложений как со стороны властных структур, так и со стороны предприятия.
Стратегия диверсификации
Стратегия диверсификации предусматривает освоение производства товаров из других сфер бизнеса.
Имея свободные мощности, поддержку властей в расширении производства, экологическую чистоту региона, целесообразно рассмотреть производство продукции пищевого направления, например ассортимент продукции детского питания.
Выбор той или иной стратегии из вышеуказанных требует тщательной проработки специалистами анализируемого предприятия.
Заключение
В современных условиях повышается самостоятельность предприятий в принятии и реализации управленческих решений, их экономическая ответственность за результаты хозяйственной деятельности.
Выбор общих стратегий конкуренции для предприятия это сложный и по своей значимости самый важный элемент всей финансово- экономической политики предприятия. Актуальность данной работы состоит в том, что предприятие не сможет добиться коммерческого успеха на рынке, удержать свои позиции и преимущества в конкурентной среде, если не определит для себя, что составляет его конкурентоспособность и не определит круг задач по повышению конкурентоспособности. Цель работы - провести исследования на предприятии и дать оценку конкурентоспособности товара и разработать ряд мероприятий по повышению конкурентоспособности.
Для реализации целей и задач, поставленных в работе, было проведено следующее:
- определены составляющие конкурентоспособности товара;
- изучены методы исследования и оценки конкурентоспособности предприятия;
- исследованы конкуренты ЗАО Молкомбинат «Адыгейский»;
- предложены пути повышения конкурентоспособности предприятия .
Объектом исследования в данной дипломной работе послужило предприятие, занимающееся производством и реализацией молочной продукции, ЗАО Молкомбинат "Адыгейский".
Данная дипломная работа состоит из введения, трех глав, заключения и приложения.
Во введении обозначена суть проблемы, с какой целью и для чего необходимо рассмотреть данную тему.
В первой главе были рассмотрены теоретические основы в целом. Был определен комплекс основных показателей финансового состояния предприятия, в соответствии с которым в дальнейшем анализировалось финансовое состояние ЗАО Молкомбината "Адыгейский", а также были предложены возможные общие стратегии конкуренции предприятия.
Во второй главе была проанализирована финансово-хозяйственная деятельность предприятия, его экономическое состояние .
В третьей главе были проведены конъюнктурные исследования целевого рынка и выбор общей стратегии конкуренции.
Анализ финансовой деятельности показал, что в период с 2006года по 2008 год все коэффициенты финансовой устойчивости ниже рекомендуемых значений, что говорит о неудовлетворительной деятельности анализируемого предприятия. Абсолютными показателями финансовой устойчивости являются показатели, характеризующие степень обеспеченности запасов и затрат, источниками их формирования. Расчет данных показателей производится на основе бухгалтерских балансов за 2005-2007 года. На начало и конец 2006 года трехфакторная модель для ЗАО Молкомбинат «Адыгейский» соответствует четвертому типу финансовой устойчивости, т.е. финансовое состояние предприятия характеризуется как критическое(по причине крайнего недостатка в собственных оборотных средствах). На конец 2007 года данная модель соответствует третьему типу, т.е. финансовое состояние предприятия характеризуется как неустойчивое.
Анализ ликвидности ЗАО Молкомбинат «Адыгейский» показал, что баланс данного предприятия за анализируемый период не является абсолютно ликвидным. Данные таблицы 9 свидетельствуют о том, что на начало и конец 2006 года предприятие не обладало достаточным уровнем текущей ликвидности, и лишь на конец 2007 г. Коэффициент текущей ликвидности находился в диапазоне рекомендуемых значений. Аналогичная картина наблюдается и в отношении быстрой ликвидности ЗАО Молкомбинат «Адыгейский» При этом следует особо выделить крайне низкое значение коэффициента абсолютной ликвидности данного предприятия за весь анализируемый период, что не может не настораживать потенциального инвестора. В целом данная картина с негативной стороны характеризует ликвидность анализируемого предприятия.
Анализ показал, что оборачиваемость оборотных средств данного предприятия за рассматриваемый период несколько сократилась, а именно на 1,07 оборотов в год. Длительность одного оборота увеличилось на 1,85 дня (тем роста-107,7%). Замедление оборачиваемости оборотных средств вызвало у предприятия убыток в размере 954 ,03(тыс.руб.).
Оборачиваемость дебиторской задолженности ЗАО Молкомбинат «Адыгейский» в 2006-2007 гг сократилась на 3,82 оборотов в год, вследствие чего вырос период погашения дебиторской задолженности (на 2,2 дня) данные обстоятельства свидетельствуют о возникновении ряда трудностей в работе коммерческой службы предприятия с торговыми посредниками, покупателями продукции. Кроме того , отмечается рост доли дебиторской задолженности в общем объеме оборотных средств (с 55,59% в 2006 г, до 60,12% в 2007 г.)
Данные таблицы 12 подтверждают, что несмотря на увеличение общей величины имущества ЗАО Молкомбинат «Адыгейский» происходит сокращение уровня эффективности его производственно-хозяйственной, финансовой деятельности. В частности отмечается сокращение всех видов рентабельности. Показательным в данном отношении является сокращение значения рентабельности продукции ЗАО Молкомбинат «Адыгейский» с 7,97% в 2006 г. До 1,83 % в 2007 году.
Таким образом, мы видим, что все коэффициенты финансовой устойчивости предприятия говорят о неудовлетворительном состоянии данного предприятия.
2008 год для ЗАО Молкомбинат «Адыгейский» ознаменован заметным сокращением оборотных активов предприятия и соответственно сокращением объемов производства молочной продукции. Мировой финансовый кризис, удорожание стоимости кредитных ресурсов, переход поставщиков на работу по новой системе расчетов по сырье стали причиной данного сокращения объема производства молочной продукции данного предприятия. При этом предприятие характеризуется следующими производственными мощностями по производству молочной продукции(мощность предприятия в смену):
- цельномолочная продукция : 16 тонн;
- масло животное : 2 тонны;
- сметана : тонн;
- сыр сычужный: 0,5 тонны, творог: 1 тонна, майонез : 1 тонна.
Вместе с тем значительная часть производственных мощностей ЗАО Молкомбинат «Адыгейский» остается незагруженными, основной причиной является – дефицит молочного сырья.
Структура ассортимента свидетельствует о том, что основную долю дохода приносит именно производство и реализация молока. Т.е. предприятие , несмотря на достаточно широкий ассортимент выпускаемой продукции, в основном, реализует молоко (занимается его технологический обработкой и расфасовкой), т.е. предприятие не имеет высокий уровень технологических пределов.
Для выявления места ЗАО Молкомбинат «Адыгейский» на целевом рынке, а так же перспектив развития товарной политики данного предприятия ( вт.ч. повышения уровня конкурентоспособности молочной продукции предприятия) необходимо провести анализ конкурентной среды. К основным предприятиям молочной отрасли РА относятся : ЗАО Молкомбинат «Адыгейский», ОАО Молзавод «Гиагинский», ЗАО Молзавод «Шовгеновский»; малые предприятия : ООО Молзавод «Маяк», КФХ «Исток», ООО «Тамбовский». Основным производителем молочной продукции в РА является ОАО Молзавод «Гиагинский» (63% общего объема переработанного в регионе молока и произведенной молочной продукции). Второе место в структуре производства молочной продукции занимает малое предприятие ООО «Тамбовский» (18%), третье- ЗАО Молкомбинат «Адыгейский» (14,8%).
Для выбора общей стратегии конкуренции провели SWOT- анализ (анализ сильных сторон предприятия, слабостей, возможностей, угроз).
Матрица SWOT-анализа рекомендует следующие наиболее приемлемые для предприятия общие стратегии конкуренции: стратегия расширения производства (эффект масштаба) и стратегия диверсификации.
Стратегия расширения производства рациональна для анализируемого предприятия при условии развития молочного животноводства в регионе, в т.ч. и с помощью переработчика, т.е. молкомбината.
Таким образом, наиболее эффективной формой развития молочного
животноводства в регионе может быть корпоративное формирование в виде холдинга: производитель молока - переработчик - реализация готовой продукции. Эффективность такой интеграционной структуры не вызывает сомнения, но требует значительных капитальных вложений как со стороны властных структур, так и со стороны предприятия.
Стратегия диверсификации предусматривает освоение производства товаров из других сфер бизнеса.
Имея свободные мощности, поддержку властей в расширении производства, экологическую чистоту региона, целесообразно рассмотреть производство продукции пищевого направления, например ассортимент продукции детского питания.
Выбор той или иной стратегии из вышеуказанных требует тщательной проработки специалистами анализируемого предприятия.
Список использованной литературы
Анализ и диагностика в финансово-хозяйственной деятельности предприятий: Учеб. пособие для ВУЗов. – под ред. П.П.Табурчака, В.М.Тумина и М.С.Сапрыкина. – Ростов н/Д Феникс, 2002, 352 с.
Баканов, М.И., Теория экономического анализа: учеб. - 3 -е изд., перераб./ М.И.Баканов, А.Д.Шеремет – М.: Финансы и статистика, 2006. - 288с.
Балабанов, И.Г. Анализ и планирование финансов хозяйствующего субъекта/И.Т.Балабанов - М.: Финансы и статистика, 2008. – 410 с.
Балабанов, И.Т. Основы финансового менеджмента. Как управлять капиталом?/И.Т.Балабанов. - М.: Финансы и статистика, 2005. – 384 с.
Бернштейн, Л.А. Анализ финансовой отчетности / Пер. с англ. Я.В. Соколова./Л.А.Бернштейн. - М.: Финансы и статистика, 2006 - 624с.
Бессмертный, С.И, Анализ существующего положения и пути развития финансово-промышленных групп./С.И. Бессмертный , Л.Н.Садовой. // Деловой экспресс, 26.03.1996,№11.
Богатко, А.Н. Основы экономического анализа хозяйствующего субьекта./ А.Н.Богатко. -М.: Финансы и статистика, 2008. -208с.
Бочаров, В.В. Финансовый анализ/В.В.Бочаров. – СПб.: Питер, 2002. – 452 с.
Быкадоров, В.Л., Финансово-экономическое состояние предприятия: Практич. Пособие/ В.Л.Быкадоров , П.Д. Алексеев . – М.: Изд-во «ПРИОР», 2002 – 157 с.
Вакуленко, Т.Г. Анализ бухгалтерской (финансовой) отчетности для принятия управленческих решений / Т.Г.Вакуленко, Л.Ф.Фомина. – 3-е изд; перераб. и доп. – М. – СПб.: Издательский дом «Герда», 2003. – 288с.
Демочкина А.В. Российские предприятия: адаптация к кризису и поиски новых стратегий развития // Проблемы прогнозирования. - 2000. - № 3. - С.101-114.
Ефимова, М.Р. Статистические методы в управлении производством./М.Р.Ефимова –М.: Финансы и статистика, 2008. – 151 с.
Ефимова О.В. Финансовый анализ./О.В.Ефимова - М.: Бухгалтерский учет, 2008.-320с.
Ковалев, А.И., Анализ финансового состояния предприятия./А.И. Ковалев , В.П.Привалов. - М.: Центр экономики и маркетинга, 2007.-192с.
Количественные методы финансового анализа / Под. ред. С.Д. Бронцова, М.П.Линвера; пер. с англ. - М.:- Инфра - М, 2006. - 336с
Кондраков Н.П. Основы финансового анализа/Н.П.Кондраков. - М.: Главбух, 2008.-111с.
Круглов М. И. Стратегическое управление компанией. Учебник для ВУЗов./М.И.Круглов – М.: РДЛ, 2008, 768 с
Кулинина, Г.В. Анализ финансового состояния предприятия./Г.В. Кулинина, В.В.Ковригин . // Консультант, 2003, №3.
Мазурова, И.И. Варианты прогнозирования и анализа финансовой устойчивости./ И.И.Мазурова, М.В. Романовский . - СПб.: СПб ун-т экономики и финансов, 2005. - 113с.
Малахов, С.А. Финансовое состояние и поведение российских предприятий. // Вопросы экономики, 2004, №8.
Моляков,Д.С. Финансы предприятий отраслей народного хозяйства./Д.С.Моляков - М.: Финансы и статистика, 2006. – 357 с.
Остапенко, В.И. Финансовое состояние предприятий: оценка, пути улучшения // Экономист. - 2000. - № 7. - С.37-42.
Павлова, Л.Н. Финансы предприятия./Л.Н.Павлова - М.: Финансы, ЮНИТИ, 2008.-639с.
Ильенкова,С.Д. Производственный менеджмент: Учебник для вузов / [С. Д. Ильенкова, и др.]; Под ред. С. Д. Ильенковой. – М.: ЮНИТИ-ДАНА, 2000. – 583 с.
Питеев, В.Г.,Управление конкурентоспособностью организации: инновационная деятельность и маркетинг : учебное пособие./ В.Г.Питеев, С.В.Питеев - Майкоп: Редакционно-издательский отдел АГУ,2008-178с
Райзберг, Б.А. Современный экономический словарь./ Б.А.Райзберг, Л.Ш.Лозовский , Е.Б.Стародубцева – 2-е изд., испр. – М.: ИНФРА-М, 2009. – 479с.
Рацкий, К.А. Экономика предприятия: Учебник для ВУЗов./К.А.Рацкий – М.: Информационно - внедренческий центр " Маркетинг "-М, 2009.-462с.
Родионова, В.М. Финансовая устойчивость предприятия в условиях инфляции./ В.М.Родионова , М.А.Федотова . – М.: Перспектива, 2001. – 657 с.
Ригер, Ф. Реструктурирование предприятий в условиях кризисных ситуаций // Финансовый бизнес.- 2007.- №3.- с. 55.
Савицкая, Г.В. Экономический анализ : учеб/ Г.В.Савицкая.-8-е изд, перераб.-М.: Новое издание, 2003. – 640с.
Савицкая, Г.В. Анализ хозяйственной деятельности предприятия: учеб. пособие / Г.В.Савицкая. – 7-е изд испр. – Минск: Новое знание, 2002. – 704с.
Сергеев, И.В. Экономика предприятия: Учеб. пособие./И.В. Сергеев. – М.: Финансы и статистика, 2009. – 684 с.
Современная экономика. Общедоступный учебный курс. – Ростов-на-Дону, Издательство «Феникс»,