Планирование себестоимости продукции
Процент цеховых расходов определяется пропорционально прямому фонду заработной платы производственных рабочих.
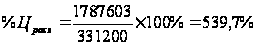 ,
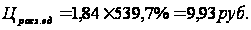
Общехозяйственные расходы:
1. Содержание руководства организации
Заработная плата руководителя складывается из оклада и премии. Оклад руководителя составляет 12000 руб. в месяц, премия - 110%. Таким образом, заработная плата руководителя равна:
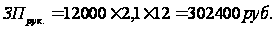
2. Отчисления на социальное страхование.
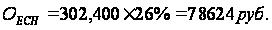
3. Канцелярские расходы
Принимаются в расчете 900 руб. в месяц.
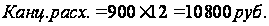
4. Амортизация здания
Таблица № 10
| Наименование основных фондов | Первоначальная стоимость, руб. |
Норма амортизации, % |
Сумма амортизации, руб. |
|
Здания и сооружения |
1200000 | 3 | 36000 |
Сумма амортизационных отчислений равна:
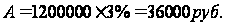
5. Расходы на освещение здания
За год на освещение помещения потребуется:
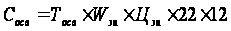 ,
где Тосв - количество часов освещения за сутки;
Wэн - мощность освещения;
Цэн - цена одного кВтч.
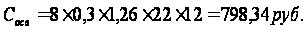
Таблица № 11
| № п/п | Наименование статей расхода | Сумма, руб. |
| 1 | Содержание руководства организации | 302400 |
| 2 | Отчисления на социальное страхование | 78624 |
| 3 | Канцелярские расходы | 10800 |
| 4 | Амортизация здания | 36000 |
| 5 | Расходы на освещение здания | 798,34 |
| ИТОГО | 428622,34 |
Общехозяйственные расходы списываются на себестоимость пропорционально основной заработной плате рабочих в год во всех цехах.
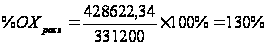
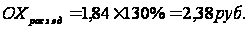
4. Прочие производственные расходы
Прочие производственные расходы включают затраты на обучение кадров на стороне, опыты, испытания, научно-исследовательские работы на стороне, расходы на гарантийный ремонт и др. Эти расходы распределяются пропорционально цеховой себестоимости и общехозяйственным расходам (неполной производственной себестоимости). В нашем цехе производственные расходы составляют - 2,1%.
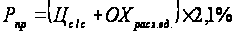
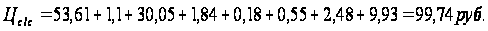
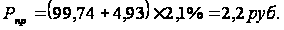
5. Коммерческие расходы
Внепроизводственные расходы включают расходы по упаковке и отгрузке до железной дороги готовой продукции. Они распределяются в установленном проценте от производственной себестоимости. На нашем предприятие этот процент составляет 2%.
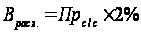
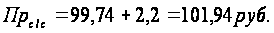
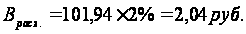
Таблица № 12. Составление калькуляция плановой себестоимости на
изготовление корпуса водяного насоса 514.1307015
| № п/п | Наименование калькуляционных статей расходов | Сумма, руб. | Удельный вес в себестоимости, % |
| 1 | Сырье и материалы за вычетом отходов | 53,61 | 50,4 |
| 2 | Транспортно-заготовительные расходы | 1,1 | 1,0 |
| 3 | Топливо и энергия на технологические цели | 30,05 | 28,3 |
| 4 | Основная заработная плата производственных рабочих | 1,84 | 1,3 |
| 5 | Дополнительная заработная плата производственных рабочих | 0,18 | 0,002 |
| 6 | Отчисления на социальные нужды | 0,55 | 0,15 |
| 7 | Расходы на содержание и эксплуатацию оборудования | 2,48 | 0,5 |
| 8 | Цеховые расходы | 9,93 | 9,3 |
| 9 | Цеховая себестоимость | 99,74 | 93,8 |
| 10 | Общехозяйственные расходы | 2,38 | 2,2 |
| 11 | Прочие производственные расходы | 2,2 | 2,1 |
| 12 | Коммерческие расходы | 2,04 | 2 |
| 13 | Производственная себестоимость. | 104,32 | 98,08 |
| 14 | Полная плановая себестоимость. | 106,36 |
Группировка затрат по статьям калькуляции, указывает, куда, на какие цели и в каких размерах израсходованы ресурсы. Она необходима для исчисления себестоимости отдельных видов изделий в многономенклатурном производстве.
Заключение
За последние годы структура себестоимости продукции в отдельных отраслях промышленности сильно изменилась. На ее изменение повлияли следующие факторы: инфляционные процессы; резкое замедление темпов обновления основных производственных фондов; увеличение процентных ставок по кредитам коммерческих банков; увеличение расходов на рекламу и др.
Себестоимость продукции является важнейшей экономической категорией и характеризует затраты предприятия на производство и реализацию продукции. Она является также важнейшим качественным показателем работы предприятия, так как характеризует уровень использования всех ресурсов (переменного и постоянного капитала), находящихся в распоряжении предприятия.
Управление издержками производства и реализации продукции с целью их минимизации на предприятии является составной частью управления предприятием в целом. Управление издержками на предприятии необходимо прежде всего для:
получения максимальной прибыли;
улучшения финансового состояния фирмы;
повышения конкурентоспособности предприятия и продукции;
снижения риска стать банкротом и других целей.
Актуальность выбранной темы в следующем: себестоимость важнейший качественный показатель, характеризующий уровень совокупных затрат на производство и реализацию продукции, от которого в значительной степени зависит эффективность производства. Отражая результат хозяйственной деятельности, себестоимость непосредственно влияет на величину прибыли, уровень рентабельности. Она выступает как исходная база для формирования цены; является инструментом оценки технико-экономического уровня производства и труда, качества управления и т.п. Снижение себестоимости - одно из условий повышения эффективности производственно-хозяйственной деятельности предприятия.
Литература
Экономика предприятия М.С. Мокий Л.Г. Скамай, М.И. Трубочкина Москва 2002.
Экономика предприятия О.И. Волкова М Инфра - М, 2001г.
Практические аспекты планирования на предприятии. А.И. Ильин - Минск 2003г.
Экономика, организация и планирование производства на предприятии. Г.П. Шепеленко МАРТ, Ростов на Дону, 2003г.
Экономика машиностроительного производства: И.Э. Берзиня - М: Высшая школа, 1994.