Трудовые ресурсы предприятия
Относительное отклонение рассчитывается как, абсолютное отклонение, скорректированное на процент роста объёма производства продукции.
Процент роста составляет
(198113 т.р. : 156471 т.р.) *100% =124,4 %.
Необходимо также учитывать, что корректируется только переменная часть фонда зарплаты, которая изменяется пропорционально объему производства продукции. Это зарплата рабочих по сдельным расценкам, премии рабочим и управленческому персоналу за производственные результаты и сумма отпускных, соответствующая доле переменной зарплаты (таблица 7).
Постоянная часть оплаты труда не изменяется при увеличении или спаде объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат, оплата труда работников непромышленных производств и соответствующая им сумма отпускных):
DФЗПотн = ФЗП2005 - ФЗПск= ФЗП2005 – (ФЗП2004 (перем).*Кроста+ ФЗП2004(пост))
DФЗПотн = 22647423- (7122335* 1,244 + 8473813)= +5313425,26 т.р.
ФЗПск – фонд зарплаты 2004 года, скорректированный на коэффициент роста объёма выполненных работ; ФЗП2004 (перем). и ФЗП2004(пост) – соответственно переменная и постоянная величина фонда зарплаты 2004 года; Кроста – коэффициент выполнения плана по выпуску продукции.
При расчете относительного отклонения по фонду зарплаты можно использовать так называемый поправочный коэффициент Кп, который отражает удельный вес переменной зарплаты в общем фонде. Он показывает, на какую долю процента следует увеличить плановый фонд зарплаты за каждый процент прироста объема выполненных работ (DВП%):
DФЗПотн = ФЗП2005 - ФЗПск= ФЗП2005 – (ФЗП2004 *(100+DВП%*Кп)/100)
DФЗПотн = 22647423 – (15596148*(100+24,4%*0,457)/100)=+5313600 т.р.
Отсюда делаем вывод, что на данном предприятии в 2005 году имеется относительный перерасход в использовании фонда зарплаты в размере 5313600 т.р. Абсолютное же увеличение фонда оплаты труда в 2005 году по сравнению с 2004 составило + 7051275 т. р. Но ростом объёма выполненных работ обусловлено увеличение лишь на (7051275 - 5.313.600)= 1.737.675 т.р.
Таблица 7
Исходные данные для анализа фонда заработной платы
| Вид оплаты | Сумма ФЗП, руб. | Рост, % | ||
| 2004 | 2005 | Абс.откл.± | ||
|
1. Переменная часть оплаты труда рабочих По сдельным расценкам Премия |
5077077 3618376 1458701 |
7746281 5449831 2296450 |
+2669204 + 1831455 +837749 |
152,6 150,6 157,4 |
|
2. Постоянная часть оплаты труда рабочих Повременная оплата труда по тарифным ставкам Премия Доплаты 2.3.1. за совмещение 2.3.2. за ночные выходы 2.3.3. бригадирские 2.3.4. за классность 2.3.5. подросткам 2.3.6. выходн. и праздники |
3983749 2038064 1723973 221702 98917 31706 12492 68660 1226 8701 |
7128734 5580162 1291954 264437 113408 34958 20898 86492 1636 7045 |
+3144985 +3542098 - 432019 +42735 +14491 +3252 +8406 + 17832 +410 -1656 |
178,95 273,8 75 119,3 114,7 110,3 167,3 126 133,4 80,9 |
| 3. Всего оплата труда без отпускн. |
9060826 |
14875015 |
+5814189 | 164,17 |
|
4.Оплата отпусков 4.1 переменной части 4.2 постоянной части |
2955794 2045258 910536 |
2914408 1914510 999898 |
-41386 -130748 +89362 |
98,6 93,6 109,8 |
|
5. Оплата труда служащих 5.1 по окладам 5.2 премия 5.3 доплаты 5.3.1 совмещение 5.3.2 вых. и праздничные |
3579528 1442124 2131606 5798 5798 - |
4858000 2445185 2384843 27972 27098 874 |
+1278472 +1003061 +253237 +22174 +21300 +874 |
135,72 169,55 111,88 482,44 467,37 - |
|
6.Общий фонд зарплаты переменная часть постоянная часть |
15596148 7122335 8473813 |
22647423 9660791 12986632 |
+7051275 + 2538456 +4512819 |
147,37 135,6 153,3 |
|
8. Удельный вес в общем ФЗП, % переменной части постоянной части |
45,7 54,3 |
42,6 57,4 |
-3,1 +3,1 |
93,2 105,7 |
Далее необходимо определить какие факторы оказали влияние на абсолютное и относительное изменение фонда заработной платы.
Переменная часть фонда зарплаты зависит от объема производства продукции, его структуры, удельной трудоёмкости и уровня среднечасовой оплаты труда.
Сперва проведём анализ влияния на переменный ФЗП таких факторов, как ССЧ сдельщиков, количество отработанных ими дней, и среднечасовой оплаты труда.
Таблица 8
Данные для анализа
переменной части фонда заработной платы
|
Показатель |
2004 |
2005 |
Откл.± |
| ССЧ рабочих-сдельщиков | 258 | 225 | -33 |
| Количество отработанных дней одним рабочим в среднем за год, (Д) | 193,5 | 204,1 | +10,6 |
| Средняя продолжительность рабочей смены, ч (Т) | 8 | 8 | - |
| Переменная часть фонда заработной платы, руб. | 7122335 | 9660791 | + 2538456 |
|
Зарплата одного работника, руб. среднегодовая среднедневная среднечасовая |
27606 142,67 17,85 |
42937 210,4 26,31 |
+15331 +67,73 +8,46 |
При данном анализе используется следующая модель:
ФЗП = Ч*Д*Т*ЗПчас , т.е. в зависимости от их численности, отработанного времени и среднечасовой зарплаты.
Таблица 9
Расчет влияния факторов
на величину ФЗП рабочих-сдельщиков
|
Фактор |
Алгоритм расчета |
DЗПгод |
| Изменение: | ||
| Численности сдельщиков |
D ЗПЧ = DЧ* Д2004* Т 2004* ЗПчас 2004 = =(-33)*193,5*8*17,85@ |
-911850 |
| Количества отработанного времени (Д) |
D ЗПД = Ч2005*DД* Т 2004* ЗПчас 2004 = =225*(+10,6)*8*17,85@ |
+340580 |
| Среднечасовой зарплаты (ЗПчас) |
D ЗПЗПчас= Ч2005 * Д2005* Т 2005*D ЗПчас= =225*204,1*8*(+8,46)@ |
+ 3109726 |
| Итого: | -911850+340580+ 3109726@ | + 2538456 |
Как видно по таблице, на увеличение фонда заработной платы рабочих-сдельщиков на 2.538.456. т.р. в большей степени оказал влияние рост среднечасовой оплаты труда за один человеко-час на 3.109.726 т.р. Сокращение численности рабочих уменьшило ФЗП по сравнению с прошлым годом на 340.580т.р.
Используя данные таблицы 20 проанализируем причины изменения постоянной части фонда оплаты труда, который зависит от численности повременщиков (Ч), количества отработанных дней в среднем одним рабочим за год (Д), продолжительности рабочего дня (Т) и среднечасового заработка.
ФЗППОВРЕМЕН.=Ч*Д*Т*ЗПчас.
Таблица 10
Исходные данные для анализа
повременного фонда заработной платы
|
Показатель |
2004 |
2005 |
Откл.± |
| Среднесписочная численность рабочих повременщиков | 196 | 142 | -54 |
| Количество отработанных дней одним рабочим | 193,5 | 204,1 | +10,6 |
| Средняя продолжительность рабочей смены, ч. | 8 | 8 | - |
| Фонд повременной оплаты труда по тарифным ставкам, т. руб. | 2038064 | 5580162 | +3542098 |
|
Зарплата одного повременщика, руб. -среднегодовая -среднедневная -среднечасовая |
10400 53,75 6,72 |
39300 192,55 24,07 |
+28900 +138,8 +17,35 |
Расчет влияния факторов на повременный фонд оплаты труда определяется методом абсолютных разниц (таблица 11).
Таблица 11
Расчет влияния факторов
на уровень повременного фонда оплаты труда
|
Фактор |
Алгоритм расчета |
DФЗППОВР |
| Изменение: | ||
| Численности рабочих-повременщиков |
DФЗПповр.(Ч)=DЧ*Д2004*Т2004*ЗПчас.2004 = = (-54)*193,5*8*6,72= |
-561550 |
| Количества отработанных дней одним рабочим |
DФЗПповр.=Ч 2005 *DД* Т 2004* ЗПчас 2004= =142* (+10,6)*8*6,72= |
+80920 |
| Среднечасовой зарплаты одного рабочего |
DФЗПповр.(ЗПчас)=Ч2005*Д2005* Т2005*DЗПчас = =142*204,1*8*(+17,35)= |
+4022730 |
| Итого: | -561550+80920+4022730= | +3542100 |
Таким образом, рост повременного фонда зарплаты произошел в основном за счет увеличения среднечасовой зарплаты рабочих на 4022730 руб., что в свою очередь связано с повышением тарифных ставок.
Фонд заработной платы служащих также увеличился – на 1278472 р., т.е. почти на треть. По таблице 7 заметим, что почти в 5 раз увеличились доплаты служащим, и в основном за совмещение. Данные для анализа фонда заработной платы служащих приведены в таблице 12.
Таблица 12
Данные для анализа
фонда заработной платы служащих
|
Показатель |
2004 |
2005 |
Откл.± |
| Среднесписочная численность рабочих служащих | 79 | 72 | -7 |
| Количество отработанных дней одним служащим | 193,5 | 204,1 | +10,6 |
| Средняя продолжительность рабочего дня, ч. | 8 | 8 | - |
| Фонд оплаты труда служащих, т. руб. | 3579528 | 4858000 | +1278472 |
|
Зарплата одного служащего, руб. -среднегодовая -среднедневная -среднечасовая |
45310,5 234,2 29,3 |
67472,2 330,6 41,32 |
+22161,7 +96,4 +12,02 |
Таблица 13
Расчет влияния факторов на уровень ФЗП служащих
| Фактор | Алгоритм расчета | DФЗПсл |
| D Численности служащих |
DФЗПсл.(Ч)=DЧ*ЗПгод.2004 = =(-7)* 45310,5@ |
-317180 |
| D Количества отработанных дней |
DФЗПсл.=Ч 2005 *DД* ЗПдн 2004= =72 * (+10,6) * 234,2@ |
+178750 |
| D Среднечасовой зарплаты одного служащего |
DФЗПсл.(ЗПчас)=Ч2005*Д2005* Т2005*DЗПчас = =72* 204,1* 8 *(+12,02)@ |
+1413100 |
| Итого: | -317180 +178750+1413100= | +1278472 |
Здесь также налицо использование интенсивного фактора повышения производительности труда – изменение среднечасовой выработки явилось основной причиной
По таблице 13 видим, что рост среднегодовой зарплаты вызван увеличением среднечасовой зарплаты, которая в свою очередь зависит от уровня квалификации работников и интенсивности их труда, пересмотром норм выработки и расценок, изменением разрядов работ и тарифных ставок,разными доплатами и премиями. В процессе анализа необходимо изучить выполнение плана мероприятий по снижению трудоемкости продукции, своевременность пересмотра норм выработок и расценок, правильность начисления доплат за стаж работы, сверхурочные часы, время простоя по вине предприятия и др.
Изменение среднего заработка работающих за тот или иной период характеризуется его индексом Iсзп (год, день, час), который определяется отношением средней зарплаты за отчетный период (СЗП2004) к средней зарплате прошлого года (СЗП2005). Индекс производительности труда Iгв (в данном случае годовой выработки) рассчитывается аналогично.
Iсзп = СЗП2005 / СЗП2004
Iгв = ГВ2005/ГВ2004
Для установления соответствия между темпами роста средней заработной платы и производительности труда рассчитаем коэффициент опережения, который равен отношению индекса среднегодовой зарплаты Iсзп к индексу производительности труда Iгв (см. табл. 15):
Коп= Iгв:Iсзп.
Приведенные в таблице 15 расчёты показывают, что на предприятии темпы роста оплаты труда опережают темпы роста производительности труда у сдельщиков на 9 %; у повременщиков на 62%. Причём отметим, что у повременщиков такая большая разница в росте оплаты туда и производительностью объясняется повышением тарифных ставок.
Таблица 15
Соответствие темпов роста
годовой выработки и производительности труда
| Показатель | Значение |
| Индекс годовой выработки | Iгв= ГВ2005 / ГВ2004 =561227: 398145=1 ,41 |
| Индекс ЗПЛГОД | |
| для сдельщиков | Iсзп(СД) = 42937:27606= 1,56 |
| для повременщиков | Iсзп(ПОВР) = 39300: 10400= 3,78 |
| Коэффициент опережения | = Iгв:Iсзп |
| для сдельщиков | Коп=1 ,41: 1,56=0,91 |
| для повременщиков | Коп =1 ,41: 3,78=0,38 |
Для определения суммы относительной экономии (-Эк) или перерасхода (+Эк) фонда заработной платы в связи с изменением соотношений между темпами роста производительности труда и его оплаты можно использовать следующую формулу:
±Эк = ФЗП2005*(Iсзп – Iгв)/Iсзп
1) ±Эк (перем.ФЗП)= 9660791*( 1,56-1,41)/ 1,56= + 928922 руб.
2) ±Эк (повр.ФЗП)= 7128734*( 3,78-1,41)/ 3,78= + 4469603 руб.
Итого +5.398.525 р.
Как видно, более высокие темпы роста заработной платы по сравнению с темпами роста производительности труда способствовали перерасходу фонда заработной платы в размере 5398525 тыс. руб. Причём, главную роль здесь сыграл перерасход повременного фонда заработной платы (в свою очередь, на его увеличение повлиял рост часовой оплаты труда, т.е. тарифных ставок).
Глава 4. Построение графика зависимости затрат от колличества объектов строительства. Анализ зависимости «затраты-объём производства»
| № | Наименование |
Ед. изм. |
2004 | 2005 | ||
| На все объекты | В среднем на 1 объект | На все объекты | В среднем на 1 объект | |||
| 1. | Затраты на производство работ | тыс.р. | 148494 | 9281 | 194367 | 10230 |
| 2. | Выручка от выполненных работ | тыс.р. | 156471 | 9779 | 198113 | 10427 |
| 3. | Переменные затраты | тыс.р. | 103946 | 6497 | 136057 | 7161 |
| 4. | Маржинальная прибыль | тыс.р. | 52525 | 3283 | 62056 | 3266 |
| 5. | Постоянные затраты | тыс.р. | 44548 | 3214 | 58310 | 3069 |
| 6. | Прибыль | тыс.р. | 7977 | 69 | 3746 | 197 |
Исходные данные для анализа безубыточности
Маржинальная прибыль – это разность между выручкой от реализации и переменными затратами, т.е. это сумма, достаточная для покрытия постоянных затрат и получения прибыли.
Отношение маржинальной прибыли к сумме выручки от реализации называется коэффициентом покрытия (маржинального дохода). Она рассчитывается следующим образом:

 ;
 .
Этот коэффициент показывает, какая доля в объёме реализации может быть использована для покрытия постоянных издержек и формирования прибыли. Полученный результат говорит о том, что увеличение выручки от реализации выполненных работ на 1 рубль приведёт к увеличению маржинальной прибыли в 2004г. на 33,6 копеек, в 2005 г. на 31,3 копейки.
Точка безубыточности определяет, сколько продукции должно быть реализовано, для покрытия постоянных затрат (величина покрытия в натуральном выражении). Соотношение между постоянными издержками и КМД определяет бесприбыльный оборот (величина покрытия) – это стоимостное выражение безубыточного объёма производства.
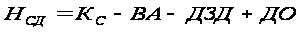


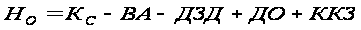 ;


Влияние структуры затрат на прибыль в зависимости от объёмов производства устанавливается через операционный рычаг. Он значителен на тех предприятиях, где высока доля постоянных затрат по отношению к переменным. Если уровень операционного рычага высок, прибыль предприятия чувствительна к изменениям объёма продаж и даже его незначительное приводит к значительному изменению прибыли. Он показывает, на сколько процентов изменится прибыль, при изменении объема продаж на 1%.
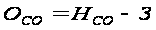

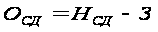
При увеличении объёма строительно-монтажных работ на 1%, прибыль ОАО «ЭНЕРГОСТРОЙСЕРВИС» увеличится в 2004 на 656,5 %, в 2005 году – на 1656,6%. Такое большое значение показателя объясняется тем, что количество объектов строительства незначительно (16 и 19).
Безубыточный объём выполнения строительно-монтажных работ можно определить и графическим способом (2005 год):
Глава 5. Рекомендаций по совершенствованию системы управления затратами на оплату труда на предприятии ОАО «Энергостройсервис», сокращению издержек и повышению эффективности производства
По итогам проведённого анализа использования фонда заработной платы и производительности труда на ОАО «Энергостройсервис» выяснилось, что темпы роста заработной платы опережают темпы роста производительности труда. Это вызвало перерасход фонда заработной платы в размере 5398525 руб.
Из этого следует вывод о том, что применяемая система оплаты труда на предприятии не является оптимальной.
Основным направлением совершенствования всей системы организации заработной платы является обеспечение прямой и жесткой зависимости оплаты труда от конечных результатов хозяйственной деятельности трудовых коллективов. В решении этой задачи важную роль играет правильный выбор и рациональное применение форм и систем заработной платы.
Целесообразнее было бы использовать вместо сдельно-премиальной аккордную оплату труда, особенностью которой является то, что сумма заработной платы определяется не на отдельную разновидность работ, а сразу на весь комплекс работ. Аккордные задания устанавливаются для бригад, звеньев и отдельных рабочих или на весь объём работ в целом по объекту, по очереди, этапу, или по виду работ. Нормативное время, полагающееся на выполнение аккордного задания, а также сумма заработной платы определяются на основе калькуляций затрат труда и заработной платы, составленных по укрупненным нормам и расценкам.
Аккордная система оплаты стимулирует внедрение в коллективе рациональной организации труда, ликвидацию потерь рабочего времени, повышение производительности труда.
По результатам проведённого анализа также выяснилось, что фонд заработной платы служащих намного превосходит ФЗП рабочих. В этом случае необходимо пересмотреть штатное расписание и провести сокращение работников аппарата управления.
Особенность строительного предприятия состоит в том, что доля переменных затрат достаточна высока. Зарплата рабочих также включается в переменные затраты. Для оптимизации этих затрат следует оплачивать труд рабочих только в течение времени строительства, т.е. внедрить систему срочных трудовых контрактов - на определенный срок (но не более 5 лет), либо на время выполнения определенной работы.
Вместо трудового договора можно заключить с работником гражданско-правовой договор (подряда, поручения, и т.п.). Выгодность подобных договоров в том, что при заключении, исполнении и расторжении таких договоров применяется гражданское законодательство, где принцип свободы сторон проводится наиболее последовательно. Другими словами, в такой договор работодатель может заложить любые условия. Для предприятия выгоды очевидны.
Список литературы
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. – 3-е изд., перераб. – М.: Финансы и статистика, 1996. – 228 с.;
Друри К. Введение в управленческий и производственный учет. М.: Аудит, ЮНИТИ, 1994 г.- 560с.;
Кондратова И.Г. Основы управленческого учета. - М.: Финансы и статистика, 2000.-144 с.;
Лебедев В.Г., Дроздова Т.Г., Кустарёв В.П. Управление затратами на предприятии: Учеб. пособие. - СПб.: СПбГИЭА, 1999. – 132 с.;
Лукичев Ф.А. Анализ хозяйственной деятельности строительной организации. – Волго-Вятское книжное издательство, 1992. – 120 с.;
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – М.:ИНФРА-М, 2002. – 336 с;
Савчук В.П. Управление издержками предприятия и анализ безубыточности. - Киев: Издательский дом «Максимум», 2001;
Управленческий учёт: Учебное пособие / Под ред. А.Д. Шеремета. – М.: ФБК-Пресс, 1999. – 512 с.;
Управление затратами. Методические указания по выполнению курсовых работ/ Сост. Е.И. Рубинштейн. – Сургут.: Изд-во СурГУ, 2004;
Экономика строительства / Под ред. И.С. Степанова.- М.: Юрайт, 1997. – 416 с.
Размещено на /