Анализ издержек предприятия
Влияние факторов на сумму и уровень отдельных статей расходов обобщают в табл. 14.
Если учесть влияние на издержки обращения степени выполнения плана розничного товарооборота, изменения тарифов и ставок за услуги, роста производительности труда, то по ряду статей расходов ОАО «КИРМАШ» получена экономия 170 млн. р. (68 + 2 + 1 + 99). По другим статьям издержек допущен перерасход 864 млн. р. (255 + 35 + 136 + 56 + 12 + 160 + 167 + + 43), что составляет 0,639 % к обороту (864:135,3 х 100:1000).
Аналогично изучают влияние факторов и определяют относительную экономию иди перерасход при анализе динамики издержек обращения. Чтобы установить причины допущенного перерасхода или экономии, выявить и использовать возможности и резервы снижения издержек, необходимо изучить их в разрезе отдельных статей и видов расходов.
Таблица 14. Обобщение данных анализа влияния факторов на сумму и уровни отдельных статей издержек обращения ОАО «КИРМАШ»
| Статьи издержек обращения | Общее отклонение от плана по издержкам обращения | В том числе за счет влияния | ||||||
| В сумме | В % к обороту | Степени выполнения плана розничного товарооборота | Изменения тарифов и ставок за услуги, производительности труда | Других факторов | ||||
| сумма | В % к обороту | сумма | В % к обороту | Суммы (гр.2-гр.4 – гр.6) | В % к обороту(гр.3-гр.5-гр.7). | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Расходы на железнодорожные, водные и гужевые перевозки | +2 | -0,009 | +15 | - | +55 | +0,1 | -68 | -0,050 |
| Расходы на оплату труда | +328 | +0,132 | +158 | - | -85 | -0,063 | +225 | +0,195 |
| Расходы на аренду и содержание зданий, сооружений, помещений и инвентаря | -57 | -0,096 | - | -0,054 | -92 | -,068 | +35 | +0,126 |
| Амортизация основных фондов | +136 | +0,072 | - | -0,028 | - | - | +136 | +0,100 |
| Отчисления и затраты на ремонт основных средств | +56 | +0,039 | - | -0,002 | - | - | +56 | +0,041 |
| Износ санитарной одежды, столового белья, малоценных и быстроизнашивающихся предметов и оборудования | -2 | -0,002 | - | -0,001 | - | - | -2 | -0,001 |
| Расходы на хранение и упаковку товаров | +15 | +0,009 | +3 | - | - | - | +12 | +0,009 |
| Расходы на торговую рекламу | -1 | -0,002 | - | -0,001 | - | - | -1 | -0,001 |
| Проценты за пользование кредитами и займами | -253 | -2,226 | +53 | - | - | -0,153 | -99 | -0,073 |
| Потери товаров при перевозке и хранении в пределах норм естественной убыли | +2 | - | +2 | - | -207 | - | - | - |
| Расходы на тару | - | - | - | - | - | - | - | - |
| Отчисления на социальные нужды | +196 | 0,118 | +36 | - | - | - | +160 | +0,118 |
| Налоги, отчисления и сборы, включаемые в издержки обращения | +202 | 0,123 | +35 | - | - | - | +167 | +0,123 |
| Прочие расходы | +61 | 0,023 | +18 | -0,009 | - | - | +43 | +0,032 |
| Всего издержек обращения | +685 | +0,181 | +320 | -0,095 | -329 | 0,243 | +694 | +0,519 |
Анализ отдельных статей издержек обращения в торговле
Одной из основных статей издержек обращения в торговле являются расходы на оплату труда. Доля этих расходов в общей сумме издержек ОАО «КИРМАШ» в отчетном году составила 34,3 % (6269:18 266 х 100). Их анализ обычно начинают с изучения и оценки показателей по труду и заработной плате.
В частности, определяют соблюдение запланированной численности работников, изучают ее динамику, эффективность использования рабочего времени, применяемой системы организации и оплаты труда, анализируют закономерности изменения товарооборота и израсходованных средств на оплату труда или темпов роста (снижения) производительности труда и средней заработной платы на одного работника.
Если будет установлено, что темпы роста товарооборота опережают темпы увеличения суммы расходов на оплату труда, это значит, что торговое предприятие получило относительную экономию по издержкам на заработную плату.
Для оценки эффективности использования средств на оплату труда могут быть определены и изучены темпы роста (снижения) производительности труда на каждый процент изменения средней заработной платы, а также рассчитывают размер товарооборота, доходов и прибыли на один рубль израсходованных средств фонда заработной платы.
Анализ этих показателей обычно проводят в динамике за ряд лет.
Акционерное предприятие «КИРМАШ» имеет следующие данные по труду и заработной плате (табл. 15).
Таблица 15. Информация о выполнения алана по труду заработной плате по ОАО «КИРМАШ»
| Показатель | Фактически за прошлый год | Отчетный год | Отклонение | В % к прошлому году | |||
| план | фактически | % выполнение плана | от плана | от прошлого гола | |||
| 1. Розничный товарооборот, млрд. p.: | |||||||
| а) в действующих ценах | 102,4 | 132,0 | 135,3 | 102,5 | +3,3 | +32,9 | 132,1 |
| б) в сопоставимых ценах | 102,4 | х | 106,5 | х | х | +4,1 | 104,0 |
| 2. Среднесписочная численность торговых работников, чел. | 1516 | 1543 | 1560 | 101,1 | +17 | +44 | 102,9 |
| 3. Среднегодовая выработка одного торгового работника, млн. р.: | |||||||
| а) исходя из розничного товарооборота в действующих ценах (стр. 1а : стр. 2 * 1000) | 67,5 | 85,5 | 86,7 | 101,4 | +1,2 | +19,2 | 128,4 |
| б) исходя из товарооборота в сопоставимых ценах (стр. 16 : стр. 2 х 1000) | 67,5 | х | 68,3 | х | х | +0,8 | 101,2 |
| 4. Расходы на оплату труда: | |||||||
| а) сумма, млн р. | 4515 | 5941 | 6 269 | 105,5 | +328 | +1754 | 138,8 |
| б) уровень в % к товарообороту в действующих ценах | 4,409 | 4,501 | 4,633 | 102,9 | +0,132 | +0,224 | 105,1 |
| 5. Среднегодовая заработная плата на одного торгового работника(стр. 4а : стр. 2), млн. р. | 2,978 | 3,850 | 4,019 | 104,4 | +0,169 | +1,041 | 135,0 |
Темпы роста розничного товарооборота в действующих ценах по сравнению с планом и в динамике значительно отставали от темпов увеличения израсходованных средств на оплату труда. В результате уровень расходов по заработной плате по сравнению с планом и прошлым годом соответственно вырос на 0,132 % к обороту и на 0,224 % к обороту. Сумма относительного перерасхода средств на оплату труда по сравнению с планом составила 179 млн. р. (135,3 х 0,132 :100 х 1000) и в динамике — 303 млн. р. (135,3 х 0,224:100 х 1000). Сумму Относительной экономии или перерасхода средств на оплату труда можно также определить вычитанием из фактических расходов плановой их суммы, скорректированной на процент выполнения плана розничного товарооборота. В нашем примере сумма относительного перерасхода издержек на оплату труда по сравнению с планом составила 179 млн. р. (6269 - (5941 х 102,5 : 100)).
Особое внимание уделяют изучению влияния факторов на расход средств на оплату труда. Сумма расходов на оплату труда находится в прямой зависимости от изменения численности работающих и средней заработной платы на одного работника, влияние которых измеряют приемом абсолютных разниц (табл. 16).
Таблица 16. Алгоритм расчета влияния на расходы на оплату труда изменения численности торговых работников и их средней заработной платы по ОАО «КИРМАШ» за отчетный год, млн. руб.
-
Факторы Влияние на выполнение плана по расходам на оплату труда Влияние на динамику расходов на оплату труда расчет сумма расчет сумма Изменение .среднесписочной численности торговых работников 3,850 х (+17) +65 2978 х (+44) +131 Изменение среднегодовой заработной платы на одного торгового работника +0,169x1560 +263 1,041 х 1560 +1623 . Всего X +328 X +1754
В связи с ростом численности торговых работников по сравнению с планом на 17 человек расходы на оплату труда возросли на 65 млн. р. Рост среднегодовой заработной платы на одного работника на 0,169 млн. р. привел к абсолютному перерасходу средств на оплату труда на 263 млн. р. В динамике за счет указанных факторов издержки по заработной плате соответственно возросли на 131 млн. р. и на 1623 млн. р.
Абсолютное отклонение, не характеризует эффективность расходования средств на оплату труда, так как при этом не учитывают степень выполнения плана и динамику товарооборота и изменения производительности труда торговых работников. Для определения влияния указанных факторов на расходы по заработной плате усложним формулу их расчета, заменив среднесписочную численность торговых работников отношением объема товарооборота к выработке на одного работника. Отсюда сумма издержек по заработной плате будет равна разности товарооборота к средней выработке на одного торгового работника и умноженная на среднюю заработную плату одного торгового работника
Следовательно, сумма расходов на оплату труда находится в прямой зависимости от изменения объема розничного товарооборота и средней заработной платы и в обратной – от изменения выработки на одного торгового работника. Их влияние можно измерить приемом цепных подстановок, предварительно составив табл. 17.
Таблица 17. Алгоритм расчета расходов на оплату труда при различных условиях по ОАО «КИРМАШ» за отчетный год
| Показатель | Расчет | |||
| 1-й | 2-й | 3-й | 4-й | |
| План | Фактически | Фактически | Фактически | |
| 1. Розничный товарооборот в действующих ценах, млрд. р. | 132,0 | 135,3 | 135,3 | 135,3 |
| 2. Среднегодовая выработка на одного торгового работника, рассчитанная исходи из товарооборота в действующих ценах, млн р. |
План 85,5 |
План 85,5 |
Фактически 86,7 |
Фактически 86,7 |
| 3. Среднегодовая заработная плата на одного торгового работника, млн р. | План | План | План | Фактически |
| 3,850 | 3,850 | 3,850 | 4,019 | |
| 4. Сумма израсходованных средств на оплату труда (стр. 1 : стр. 2 х стр. 3 х 1000), млн. р. |
План 5941 |
Пересчитанная 6092 |
Пересчитанная 6008 |
Фактически 6269 |
На изменение суммы издержек по заработной плате по сравнению с планом повлияли следующие факторы (в млн. р.):
• увеличение объема розничного товарооборота:
6092 - 5941 = 4-151;
• повышение производительности труда торговых работников:
6008 - 6092 = -84;
• рост среднегодовой заработной платы на одного торгового работника:
6269- 6008
Итого: 6269 - 5941 = +328 (млн. р.).
От двух последних факторов (изменения выработки на одного торгового работника и среднегодовой заработной платы) зависит сумма относительной экономии или перерасхода средств на оплату труда. Рост производительности труда торговых работников способствовал относительному сокращению издержек на оплату труда в сумме 84 млн. р., а повышение средней заработной плащ на одного работника привело к росту расходов на оплату труда в размере 261 млн. р., что в конечном итоге привело к относительному их перерасходу в сумме 177 млн. р. ((—84) + (+261)).
Аналогично изучают влияние факторов на динамику расходов по заработной плате, предварительно составив табл. 18.
Таблица 18 Алгоритм расчета расходов на оплату труда при различных условиях в ОАО «КИРМАШ» за прошлый н отчетный годы
| Показатель | Расчет | |||
| 1-й | 2-й | 3-й | 4-й | |
| 1. Фактический розничный товарооборот в действующих ценах, млрд р. |
Прошлый год 102,4 |
Отчетный год 135,3 |
Отчетный год 135,3 |
Отчетный год 135,3 |
| 2. Фактическая среднегодовая выработка на одного торгового работника, рассчитанная исходя из товарооборота в действующих ценах, млн р. |
Прошлый год 67,5 |
Прошлый год 67,5 |
Отчетный год 86,7 |
Отчетный год 86,7 |
| 3. Фактическая среднегодовая заработная плата на одного торгового работника, млн р. |
Прошлый год 2,978 |
Прошлый год 2,978 |
Прошлый год 2,978 |
Отчетный год 4,019 |
| 4. Сумма израсходованных средств на оплату труда (стр. I : стр. 2 х стр. 3x1 000), млн. р. |
Прошлый год 4515 |
Пересчитанная 5969 |
Пересчитанная 4647 |
Отчетный год 6269 |
Изменение в динамике суммы расходов на оплату труда явилось результатом влияния следующих факторов (в млн. р.):
• увеличения объема розничного товарооборота:
5969 - 4515 = +454;
• повышения производительности труда торговых работников:
4647 - 5969 = -1322;
• роста среднегодовой заработной платы на одного торгового работника:
• 6269-4647= + 622
Итого: 6269 - 4515 = +1754 (млн. р.).
Повышение производительности труда торговых работников способствовало относительному сокращению издержек на оплату труда на 1325 млн.р., а рост среднегодовой их заработной платы привел к относительному перерасходу средств на оплату труда в размере 1622 млн. р., что в конечном итоге явилось результатом относительного роста издержек на оплату труда в динамике на 300 млн. р., иди на 0,222 % к обороту.
Влияние соотношения темпов роста производительности труда торговых работников и их средней заработной платы на уровень расходов на оплату труда можно измерить при помощи следующей формулы:

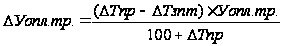
где ∆ У опл. тр. — снижение или повышение уровня расходов на оплату труда, % к обороту;
∆Тпр — темп прироста производительности труда, %,
∆ Тзпт — темп прироста средней заработной платы на одного работника, %
У опл.тр. — уровень расходов на оплату труда, % к обороту (базисный).
Итак, относительного сокращения издержек на оплату труда можно добиться прежде всего за счет повышения производительности труда торговых работников. Выявление, изучение и мобилизация резервов роста производительности труда и на этой основе экономии средств на оплату труда должны проводиться по отдельным группам работников. Для определения суммы экономии средств на оплату труда за счет повышения производительности труда необходимо число высвобожденных работников в результате выявленных резервов роста производительности труда умножить на их среднюю .заработную плату. Рост производительности труда торговых работников фирмы ОАО «КИРМАШ» по сравнению с планом на 1,4 % позволил относительно сократить численность работающих на 22 человека и сэкономить средства на оплату труда в сумме 85 млн. р. (см. расчеты на с. 185). Повышение производительности труда торговых работников в динамике на 28,4 % относительно сократило их численность на 345 человек [(1560 х 28,4): (100,0 + 28,4)] и уменьшило расходы на оплату труда на 682 млн. р. (2,978 х 345). В будущем году торговое предприятие может повысить производительность труда на 6,2 % и за счет этого высвободить 59 торговых работников.
Pocт производительности труда торговых работников даст экономию средств на оплату труда в будущем году в сумме 237 млн. р. (4,019 х 59), что составляет 0,175 % к обороту (237 : 133,3 х 100 : 1000).
Анализ использования средств на оплату труда проводится также в разрезе их видов и элементов (оплата по тарифным ставкам, сдельным расценкам, должностным окладам; премии за торгово-производственные и другие результаты работы; вознаграждения по итогам работы за выслугу лет; оплата ежегодных и дополнительных отпусков, целодневных и внутрисменных простоев я другие виды оплаты труда). Сопоставление абсолютных и относительных показателей по каждому элементу израсходованных средств на оплату труда с данными плана и прошлых периодов позволяет сделать выводы об эффективности их использования, имеющихся резервах абсолютного и относительного сокращения расходов на оплату труда.
Повышению эффективности расходования средств на оплату труда содействуют переход на аренду и особенно на финансовую, приватизация и акционирование предприятий» устранение многозвенности и параллелизма в управлении торговыми предприятиями, сокращение до оптимальных размеров численности работающих, улучшение использования рабочего времени, разработка рациональных графиков выхода на работу, расширение зон обслуживания покупателей, совмещение профессий, должностей и функций, прием на работу на неполный рабочий день студентов, учащихся техникумов, старшеклассников, домохозяек и пенсионеров, внедрение рациональных систем хозяйствования. Все эти факторы должны .быть изучены в процессе анализа расходов на оплату труда, что поможет полнее выявить и реализовать резервы повышения эффективности использования трудовых ресурсов и фонда заработной платы.
Снизить расходы на оплату труда можно также за счет обеспечения равномерного, ритмичного развития розничного товарооборота. При недовыполнении плана товарооборота торговым работникам обычно доплачивают до гарантийного минимума, а при значительном перевыполнении плана они получают необоснованно высокие премии. В связи с этим необходимо изучить правильность распределения плана товарооборота по магазинам, а внутри их — по отделам, секциям и бригадам (на год, по кварталам, секциям и бригадам).
Относительного снижения расходов на оплату труда можно достичь и за счет рационального использования средств фонда заработной платы. На практике нередко неэффективно расходуют средства на оплату труда. В частности, производят необоснованные выплаты за работу в выходные и праздничные дни, сверхурочно, за время проведения инвентаризаций и проверок, компенсацию за неиспользованный отпуск и другие виды оплаты труда, не предусмотренные планом. Анализ рациональности расходования средств на оплату труда проводится по данным расчетно-платежных ведомостей, журналов-ордеров и дебетовых ведомостей к ним, машинограмм, других регистров синтетического и аналитического учета, первичных и сводных документов.
Необходимо также проанализировать темпы роста средней заработной платы на одного работника и темпы инфляции (повышения розничных цен на товары). Опережение темпов развития инфляционных процессов свидетельствует об относительном обнищании трудящихся, и наоборот. По анализируемому акционерному обществу «КИРМАШ» фактическая среднегодовая заработная плана на одного работника по сравнению с прошлым годом возросла на 35,0 % (см. табл. 3.15), а индекс розничных цен на товары в отчетном году по сравнению с прошлым составил 1,27. Следовательно, реальный жизненный уровень работников торгового предприятия за изучаемый период повысился на 8,0 % (35,0 - 27,0).
Для комплексной оценки содержания трудовых ресурсов органы статистики используют показатель фонд оплаты труда. В неги входят помимо расходов на заработную плату, включаемых в издержки обращения, стоимость оплаты работникам путевок на лечение, отдых, экскурсии, путешествия, материальная помощь, оплата квартирной платы, проездных билетов, подписки на газеты и журналы и т.п. Таким образом, под оплатой труда в широком смысле слова понимаются не только расходы на заработную плату, отраженные на издержках обращения, но и другие социальные затраты, связанные с использованием рабочей силы. Методика анализа и оценки фонда оплаты труда примерно такая же, как и расходов на заработную плату, включаемых в издержки обращения. Его изучают сравнением фактических данных с плановыми показателями прошлых периодов (в сумме и » % к обороту). Особое внимание уделяют анализу целесообразности и эффективности расходования фонда заработной платы, разработке рекомендаций по оптимизации использования средств на содержание трудовых ресурсов.
Значительный удельный вес в издержках обращения торговых предприятий занимают транспортные расходы. Они учитываются на статье «Расходы на железнодорожные, водные, воздушные, автомобильные и гужевые перевозки». Анализ транспортных расходов проводят в целом по статье и по видам используемых транспортных средств. Это позволяет более глубоко изучить и оценить транспортные издержки. Товары от иногородних поставщиков могут поступать как на условиях франко-вагон станция отправления, так и на условиях франко-вагон станция назначения. В результате доля транспортных расходов в издержках обращения предприятий розничной торговли значительна. В связи с этим необходимо систематически выявлять и использовать резервы сокращения транспортных расходов за счет развития закупки товаров у местных поставщиков на льготных условиях, правильности выбора транспорта, повышения эффективности его использования, расширения централизованной доставки и кольцевого завоза товаров.
Расходы на перевозки железнодорожным, водным, воздушным, автомобильным и гужевым транспортом прежде всего зависят от правильного выбора транспорта. При перевозках товаров народного потребления на большие расстояния наиболее дешевыми и экономичными видами транспорта являются железнодорожный и водный, наиболее дорогим — воздушный. Однако воздушный транспорт производит доставку грузов во много раз быстрее железнодорожного или водного. Поэтому исходя из установленных тарифов за весь цикл перевозочных работ, включая погрузочно-разгрузочные операции, и с учетом скорости доставки грузов следует установить, какой вид транспорта в условиях деятельности торгового предприятия экономически целесообразен для перевозки отдельных партий товаров.
Значительное место в перевозках товаров народного потреблений занимает железнодорожный транспорт. Расходы по железнодорожным перевозкам зависят от количества и ассортимента (структуры) перевозимых грузов. В связи с этим следует определитъ, какие товары и в каком объеме закупались у иногородних поставщиков и завозились железнодорожным транспортом, какие изменения произошли в объеме к структуре грузооборота по сравнению с планом и с предыдущим годом и чем они вызваны, главное — измерить их влияние на размер транспортных издержек. Влияние изменения объема перевозимых товаров обычно определяют прямым счетом (разницу между фактическим и базисным объемами перевозимых товаров умножают на тарифную ставку стоимости их доставки). Торговые предприятия должны стремиться к расширению перевозок товаров в вагонах и контейнерах, по которым установлены более низкие тарифы (из расчета за перевозку одной тонны груза) при условии максимальной их загрузки. При перевозке грузов большой скоростью железнодорожные тарифы обычно удваиваются по сравнению с их перевозкой малой (грузовой) скоростью. Торговые предприятия должны осуществлять перевозку товаров большой скоростью только в необходимых случаях (при перевозках ягод, овощей, фруктов и других скоропортящихся товаров). Влияние каждого из перечисленных факторов на сумму расходов по железнодорожным перевозкам определяется прямым счетом.
Особое внимание уделяют выявлению и реализации резервов сокращения расходов по железнодорожным и водным перевозкам за счет увеличения производства товаров на местах, особенно завозимых издалека, правильного планирования завоза в вывоза товаров, выбора рациональных форм товародвижения, расширения транзитного завоза товаров, прямых связей промышленных предприятий с торговыми и т.п. Значительного сокращения транспортных расходов можно также достичь рациональным использованием транспортных средств, ликвидацией чрезмерно дальних, встречных, повторных и других нерациональных перевозок товаров,
Перевозка товаров на небольшие и даже средние расстояния в основном производится автомобильным транспортом, который имеет ряд преимуществ перед другими видами транспорта. Он обеспечивает перевозку грузов без излишних перевалок и значительно ускоряет их доставку грузополучателям. Завоз товаров автомобильным транспортом в торговую сеть может производиться в порядке централизованной их доставки промышленными предприятиями к другими поставщиками или самостоятельно каждым торговым предприятием. Анализ расходов на перевозку автомобильным транспортом проводят в целом по предприятию и в указанном выше разрезе.
Расходы на автомобильные и гужевые перевозки изучают не на реализованные, а на поступившие товары, что позволяет всесторонне и глубоко проанализировать влияние факторов на их размер. Если правильно рассчитать издержки обращения на остаток товаров, то результаты анализа можно, несомненно, распространить и на реализованные товары.
Наиболее экономичной формой доставки товаров на предприятия розничной торговля является централизованный завоз. Он улучшает процесс товародвижения, обеспечивает более производительное использование транспортных средств, снижает себестоимость перевозок грузов, сокращает численность работников, занятых транспортным процессом, и т.д. Проводя анализ, Прежде всего, изучают, как организована централизованная доставка и какие имеются резервы для ее расширения, а при перевозке небольших партий товаров — возможности развития их кольцевого завоза. Также проверяют соблюдение графика завоза товаров в торговую сеть, выполнение заявок. И заказов розничных торговых предприятий, осуществление предварительной подготовки товаров к отправке, применение доставки товаров в контейнерах, за пломбой отправителя и других рациональных методов их завоза. Одновременно изучают оптимальность маршрутов доставки, правильность закрепления получателей товаров за поставщиками. Выявляют возможности замены автомобильного транспорта с почасовой оплатой автомобилями с оплатой по тарифам за объем выполненных работ, что значительно сокращает транспортные издержки и повышает производительность транспортных средств. Все это позволяет улучшить организацию централизованной доставки и кольцевого завоза товаров при сокращении издержек обращения.
Целесообразно также проверить обоснованность взимания наценок поставщиками на возмещение расходов по централизованной доставке товаров. Наценки (нормы) возмещения затрат по централизованному завозу товаров должны быть установлены в минимальных размерах при условии рационального использования транспортных средств. На практике эти нормы нередко с избытком покрывают расходы поставщиков по централизованной доставке товаров, в том числе и убытки от непроизводительного использования транспортных средств, и обеспечивает им получение неправомерной прибыли.
Всё это не создаёт материальной заинтересованности у поставщиков для совершенствования и удешевления транспортировки товаров.
В настоящее время розничными торговыми предприятиями производится в значительных размерах самостоятельный завоз товаров в торговую сеть. Это вызвано отсутствием централизованной доставки товаров или имеющимися недостатками в ее организации (нарушениями сроков доставки, ассортимента, количества и качества поставляемых товаров и др.). Торговые предприятия оплачивают автохозяйствам за каждый час нахождения у них автомобиля или за количество тонн перевезенных грузов (с учетом расстояния перевозки и класса грузов). Перевозка товаров автомобилями с оплатой из почасового расчета обходится торговым предприятиям намного дороже, чем автотранспортом, работающим с оплатой за объем выполненных работ. Но она позволяет скрыть недостатки в организации процесса транспортировки товаров, сверхнормативные простои, неудовлетворительное использование автомашин и других транспортных средств. Проводя анализ, необходимо выявить возможности расширения использования автомобилей, оплачиваемых за количество перевезенного груза, сокращения «почасовых» автомашин. Одновременно устанавливают возможности и резервы улучшения использования транспортных средств за счет полной загрузки автомобилей (путем рациональной укладки грузов, наращивания бортов, правильного выбора марок автомашин для перевозки определенных партий товаров и т.п.), использования прицепов, полуприцепов, контейнеров, закрепления постоянных шоферов за определенными маршрутами, сокращения порожних пробегов и простоев автомобилей при погрузке, разгрузке и их ожидании. Снизить простои транспортных средств при погрузке и разгрузке можно за счет предварительной подготовки товаров и сопроводительных документов к отправке, механизации погрузочно-разгрузочных работ, установления оптимального графика завоза товаров, их .поступления в магазины только требуемого ассортимента и высокого качества. .
Раздельное изучение на розничных торговых предприятиях расходов по автомобильным перевозкам в разрезе способов доставки товаров не только помогает выявлять недостатки в организации их завоза, но и содействует улучшению процесса товародвижения и сокращению транспортных издержек.
Самостоятельный вывоз товаров производится преимущественно автомобилями с почасовой оплатой. В справке к путевому листу «почасовых» автомобилей не указывается, что и куда перевозилось , и тем более, сколько времени было затрачено на перевозки определенных партий товаров. В связи с этим нельзя определить стоимость доставки отдельных партий товаров. Однако по данным текущего бухгалтерского учета и товарно-транспортным документам можно установить, от каких поставщиков и в каком объеме производится магазинами самостоятельный завоз товаров, и принять соответствующие меры по его сокращению и предупреждению. Результаты проведенного анализа показали, что в будущем году по фирме «КИРМАШ» можно примерно наполовину сократить самостоятельный завоз товаров (за счет развития и совершенствования централизованной доставки товаров). Транспортные расходы при централизованной доставке в три раза меньше, чем при самостоятельном завозе товаров. В отчетном году расходы по самостоятельному завозу товаров торговому предприятию составили 230 млн. р. Следовательно, за счет развития централизованной доставки товаров издержки обращения в будущем году можно сократить на 77 млн. р.
230х50/100*⅔, что составляет 0,057 % к обороту (77 : 135,3 х 100: 1000).
При использовании собственного автомобильного транспорта необходимо сопоставить стоимость оказанных им услуг по действующим тарифам, учтенную на счетах издержек, с фактическими затратами на его содержание. В