Анализ себестоимости продукции предприятия и основные направления ее снижения (на примере ОАО "Нефтекамскшина")
В управлении затратами предприятия важная роль отводится способам калькулирования себестоимости продукции.
Их существует несколько:
нормативный способ калькулирования;
способ прямого расчета;
способ суммирования затрат;
- способ исключения затрат на побочную продукцию;
способ пропорционального распределения затрат;
комбинированный способ калькулирования.
Нормативный способ калькулирования является составной частью нормативного метода учета затрат, и калькулирования себестоимости продукции. Предпосылками применения этого способа являются: наличие норм и нормативов затрат; составление нормативной калькуляции себестоимости единицы выпускаемых изделий; достоверное документирование и учет затрат по действующим нормам и отклонениям от них.
Способ прямого расчета заключается в том, что себестоимость продукции определяется на основе прямого учета затрат, а себестоимость единицы изделия исчисляется делением общей величины затрат по этой продукции на ее количество.
Исчисление себестоимости этим способом используется, когда объекты учета затрат совпадают с объектом калькулирования.
Способ суммирования затрат заключается в том, что себестоимость продукции определяется путем суммирования затрат по отдельным частям изделия или процессам его изготовления. Этот способ, как правило, применяется в производствах, где для учета затрат и калькулирования себестоимости продукции применяется попередельный (попроцессный) метод.
Способ исключения затрат на побочную продукцию состоит в том, что продукция подразделяется на основную, побочную и отходы. Чтобы определить себестоимость основной продукции, побочные продукты и отходы исключаются из общих затрат по заранее определенным ценам.
Способ пропорционального распределения затрат применяется для калькулирования себестоимости продукции в условиях одновременного производства нескольких видов изделий, прямое отнесение затрат на которые невозможно. Этот способ наиболее приемлем в производствах сопряженных продуктов, когда одновременно получают несколько видов продукции в одном технологическом цикле. Сводный учет затрат организуется по группе выпускаемых изделий, а затраты внутри групп распределяются на отдельные виды продуктов пропорционально экономически обоснованной базе.
Комбинированный способ калькулирования представляет собой сочетание нескольких перечисленных выше способов, если применение каждого из них в отдельности невозможно или не обеспечивает обоснованного исчисления себестоимости [22, с. 281].
Таким образом, калькулирование себестоимости - это совокупность приемов и способов, необходимых для определения цены единицы продукции, соизмерения затрат предприятия с результатами его производственно-хозяйственной деятельности, определения уровня эффективности работы предприятия и других целей.
2 Анализ себестоимости продукции ОАО «Нефтекамскшина»
2.1 Характеристика деятельности предприятия
Предприятие «Нефтекамскшина» существует с 1971 года. Оно создавалось как базовое производство шин для гигантов отечественной автомобильной индустрии – «ВАЗа» и «КамАЗа», а также для удовлетворения потребностей вторичного рынка в шинах легкового, грузового и сельскохозяйственного ассортимента.
На сегодня ОАО «Нефтекамскшина» – самое крупное предприятие по производству шин в России и странах СНГ. Практически каждая третья шина, выпущенная в России, изготовлена в Нефтекамске [23, c. 1].
В рейтинге мировых шинных компаний ОАО «Нефтекамскшина» находится на 20-ом месте среди 98 компаний.
ОАО «Нефтекамскшина» интегрировано в состав нефтехимического бизнес-направления ОАО «Татнефть» - управляющей компании ООО «Татнефть-Нефтехим» и состоит из завода массовых шин, завода грузовых шин и Производства легковых радиальных шин.
В ассортименте «Нефтекамскшина» более 150 типоразмеров и моде-лей шин. Большая часть выпускаемой продукции поставляется на комплектацию автозаводов – АвтоВАЗа, КамАЗа, НефАЗа и других [24, c. 12].
Качество продукции обеспечивается не только жестким выходным контролем, но контролем всех этапов создания шины, включая этапы проектирования шины, работы с поставщиками сырья, обеспечение точности и стабильности технологических процессов, а также хранения и отгрузки готовой продукции.
Действенность системы контроля качества подтверждена сертификатами соответствия системы качества Международному стандарту ИСО 9001.
ОАО «Нефтекамскшина» имеет большой творческий потенциал в лице высококвалифицированных инженерно-технических работников, специалистов и рабочих, благодаря усилиям которых предприятие способно выпускать шины для любых условий эксплуатации.
Успехам ОАО «Нефтекамскшина» в немалой степени способствовало то, что стратегический инвестор (ОАО «Татнефть») приобрел ряд предприятий России, производящих сырье для шинной промышленности.
Под патроном управляющей компании «Татнефть-Нефтехим» в 2004 г. были проведены основные работы по реализации инвестиционного проекта «Организация производства 2 млн. радиальных легковых шин» на ЗМШ.
Следует отметить, что шины «Кама-Евро» производятся на современном, высокоточном оборудовании из материалов, отвечающих требованиям ведущих европейских производителей шин. По сравнению с серийными у шин «Кама-Евро» на 30% возросла силовая и геометрическая однородность, на 20% снизился разброс по массе, а сама масса на 300-350 гр меньше, чем у серийных шин.
Не случайно на 7-й международной выставке «Шины, РТИ. каучуки-2005» представленные две шины «Кама-Евро» удостоены Золотой медали, одна шина - серебряной медали, а ОАО «Нефтекамскшина» награждено дипломом «Гран-при» за вклад и развитие нефтехимической промышленности Российской Федерации, что подтверждает правильность выбранного нами направления движения.
Повышение качественного уровня выпускаемых шин предполагает не только внедрение системы качества на всех переделах производства, но и большой комплекс работ по улучшению эксплуатационных характеристик шин. Возросшие требования потребителей по снижению потерь на качение и повышению сцепных характеристик шин требуют не только изменения конструкции, но и поиска принципиально новых материалов, позволяющих обеспечить выполнение требований.
В истекшие годы технологическими службами предприятия проделана огромная работа по поиску новых материалов, по их испытанию в лабораторно-производственных условиях, направленная на снижение затрат на производстве.
Параллельно решается и другой блок не менее важных вопросов, связанных с разработкой программы стратегического развития шинного комплекса до 2012 года. В ней в частности предусмотрено создание производства высокоэффективных радиальных шин для автомобилей класса «джип» и легких грузовиков годовой мощностью 300 тысяч штук шин в год, развитие производства цельнометаллокордных шин (600 тысяч штук), предназначенных для комплектации грузовых автомобилей и автобусов, а также организация производства сельскохозяйственных крупногабаритных шин (6 тысяч штук).
ОАО «Нефтекамскшина» осуществляет широкую внешнеэконо-мическую деятельность: для данного предприятия характерна прежде всего такая форма, как экспортно-импортные операции. Предприятие имеет контракты со многими странами ближнего и дальнего зарубежья. На рынке стран СНГ предприятие является одним из лидеров в силу уже сложившегося здесь авторитета фирмы и устоявшихся связей с заказчиками продукции. Признание ОАО «Нефтекамскшина» отечественными и зарубежными потребителями подтверждается российскими и международными наградами за качество продукции.
Предприятие старается максимально учесть пожелания автолюбителей, предоставляя им большой выбор шин в широкой ценовой гамме [23, c. 1].
С целью оптимизации затрат службами ОАО «Нефтекамскшина» был разработан план технико-экономических мероприятий на 2007 год на общую сумму 38 млн. рублей. Мероприятия направлены на экономию материальных ресурсов, используемых в производственном процессе, включая давальческое сырье. Работа по оптимизации затрат ведется подразделениями и службами Компании на постоянной основе. В результате выполнения мероприятий, запланированных на 2007 год, получен экономический эффект в сумме 42 млн. рублей.
Значительная доля энергозатрат в себестоимости выпускаемой продукции ОАО «Нефтекамскшина» в условиях постоянного роста тарифов на энергоносители ставит дополнительные требования по снижению затрат на энергоресурсы.
Совместно с Центром энергосберегающий технологий при КМ РТ разработана целевая программа: «Энергоресурсосбережение производствен-ного комплекса ОАО «Нефтекамскшина» на 2007-2010 гг.», согласно которой реализуются такие проекты как:
- внедрение частотно-регулируемых приводов на электро-двигателях технологического оборудования;
- внедрение устройств плавного пуска на насосном оборудовании;
- внедрение энергосберегающих ламп Днат потолочного освещения;
- внедрение пароконденсатного оборудования фирмы Spirax Sarco на форматоpax-вулканизаторах и узлах конденсатоотвода.
Кроме того, продолжены работы по внедрению единой системы учета по всем параметрам энергопотребления, что позволит не только оперативно регулировать энергосбережение по всем переделам производства, но и существенно снизить себестоимость выпускаемой продукции.
При увеличении выпуска продукции ОАО «Нефтекамскшина» за 2007 год на 1,7% (по Сравнению с 2006 годом), потребление тепло- и электроэнергии увеличилось на 0,8%.
В соответствии с Программой стратегического развития ОАО «Нефтекамскшина» до 2010 года Компания ведет постоянную работу по снижению затрат на сырье и материалы.
Основными направлениями экономии материальных ресурсов являются:
- конструкционные изменения шин;
- внедрение экономичных рецептур;
- снижение отходов производства;
- снижение производственного брака;
- исключение необоснованного применения дорогостоящих материалов [24, c. 49].
2.2 Анализ себестоимости продукции по статьям затрат
Себестоимость продукции служит одним из важнейших экономических показателей, характеризующих эффективность работы предприятия и представляет собой выраженные в денежной форме текущие затраты предприятий на производство и реализацию продукции (работ, услуг) [25,с.219].
Анализ себестоимости продукции, работ и услуг имеет исключительно важное значение. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию финансовых и материальных возможностей и установить резервы снижения себестоимости продукции [26,с. 327].
Эффективность системы управления затратами во многом зависит от организации их анализа, которая в свою очередь определяется следующими факторами:
- формой и методами учета затрат, применяемыми на предприятии;
- степенью автоматизации учетно-аналитического процесса на предприятии;
- состоянием планирования и нормирования уровня операционных затрат;
- наличием соответствующих видов ежедневной, еженедельной и ежемесячной внутренней отчетности об операционных затратах, позволяющих оперативно выявлять отклонения, их причины и своевременно принимать корректирующие меры по их устранению;
- наличием
специалистов,
умеющих грамотно
анализировать
и
управлять
процессом
формирования
затрат [2, c.
231].
Для планирования и учета, а также для изучения структуры себестоимости продукции все затраты на ее производство и реализацию группируются по экономическим элементам затрат и по калькуляционным статьям расходов.
При поэлементной классификации расходы группируются по характеру их образования, независимо от целевого назначения и места их возникновения. Поэлементная группировка показывает, сколько произведено тех или иных видов затрат в целом по предприятию за определенный период, независимо от того, где они возникли и на производство какого конкретного изделия они использованы.
Однако классификация затрат по экономическим элементам не позволяет исчислить себестоимость отдельных видов продукции, установить объем затрат конкретных структурных подразделений предприятия.
Для решения этих задач применяют классификацию затрат по статьям калькуляции.
Калькуляционной статьей называется определенный вид затрат, образующий себестоимость как всей продукции в целом, так и отдельных ее видов.
Группировка затрат по калькуляционным статьям позволяет определить назначение расходов и их роль, организовать контроль над расходами, выявлять качественные показатели хозяйственной деятельности предприятия (его отдельных подразделений), устанавливать, по каким направлениям необходимо искать пути снижения издержек производства. На основании этой группировки строится аналитический учет затрат на производство, составляется плановая и фактическая калькуляция себестоимости отдельных видов продукции. На производственных предприятиях данная группировка затрат является основной.
Анализ затрат по статьям себестоимости проводится путем сопоставления расходов за отчетный и предыдущий период в целом и по отдельным калькуляционным статьям. Это дает возможность установить, по каким статьям имело место снижение расходов, а по каким превышение. Такой анализ позволяет наметить направление, по которому должно пойти дальнейшее изыскание резервов снижения себестоимости продукции на предприятии [27,с.34].
Проанализируем себестоимость легковых шин моделей Кама-505 и модели Кама-204, размер которых 175/70R13, за 2007 и 2008 года по данным, приведенным в приложениях А и Б.
Из таблиц 1 и 2 видно, что в целом произошло увеличение себестоимости на 1000 штук в 2008 году по сравнению с 2007 годом.
Общее увеличение затрат на 1000 штук по автопокрышке 175/70R13 КАМА-505 составило 66,5 тыс. руб., по автопокрышке 175/70R13 КАМА-204 -75,2 тыс. руб. или на 130 % и 136 % соответственно. Увеличение затрат произошло в основном за счет увеличения общепроизводственных расходов, расходов на энергию технологическую, общехозяйственных расходов и заработной платы основных производственных рабочих. В расчете на 1000 штук:
- общепроизводственные расходы увеличились по автопокрышке 175/70R13 КАМА-505 на 25,3 тыс. руб., по 175/70R13 КАМА-204 на 28,6 тыс. руб.;
- затраты на энергию увеличились по автопокрышке 175/70R13 КАМА-505 на 22,1 тыс. руб., по 175/70R13 КАМА-204 на 24,1 тыс. руб.;
- общехозяйственные расходы увеличились по автопокрышке 175/70R13 КАМА-505 на 8,2 тыс. руб., по 175/70R13 КАМА-204 на 10,2 тыс. руб.;
- затраты на оплату труда основных производственных рабочих увеличились по автопокрышке 175/70R13 КАМА-505 на 7,1 тыс. руб., по 175/70R13 КАМА-204 на 8,6 тыс. руб.
В 2006 году объединение перешло на давальческую схему работу, но приобретение части основных материалов осталось в ведении объединения. С конца 2007 года полностью приобретение основных материалов отошло ООО «Татнефть - Нефтехимснаб», поэтому в структуре себестоимости на 1000 шт. 2007 и 2008 года доля основных материалов присутствует в незначительном объеме.
Таблица 1 - Затраты себестоимости на а/п 175/70R13 КАМА-505 по статьям за 2007 - 2008 годы, в рублях
|
Статьи затрат |
175/70R13 КАМА-505 | |||||
| 2007 год | 2008 год | Отклонения | ||||
| Затраты на выпуск | Затраты на 1000 шт. | Затраты на выпуск | Затраты на 1000 шт. | Затраты на выпуск | Затраты на 1000 шт. | |
| Сырье и материалы | 162460 | 1942 | 81786 | 993 |
-80674 |
-949 |
| Возвратные отходы | 0 | 0 | 0 | 0 |
0 |
0 |
| Транспортно-заготовительные расходы | 3808 | 46 | 0 | 0 | -3808 | -46 |
| Материальные затраты | 166268 | 1988 | 81786 | 993 |
-84482 |
-995 |
| Затраты на ОТ производственных рабочих | 2632064 | 31462 | 3178347 | 38575 | 546283 | 7113 |
| ЕСН | 706053 | 8440 | 850546 | 10323 |
144493 |
1883 |
| Энергия технологическая | 3822625 | 45693 | 5587698 | 67818 |
1765073 |
22125 |
| Возмещение износа | 1535394 | 18353 | 1627953 | 19758 |
92559 |
1405 |
| Общепроизводственные расходы | 5900963 | 70537 | 7900344 | 95886 | 1999381 | 25349 |
| Общехозяйственные расходы | 3632340 | 43419 | 4251305 | 51598 | 618965 | 8179 |
| Прочие ОХР | 125446 | 1500 | 118898 | 1443 |
-6548 |
-57 |
| Прочие производственные расходы | 0 | 0 | 0 | 0 | 0 | 0 |
| Производственная себестоимость | 18521153 | 221391 | 23596877 | 286395 | 5075724 | 65004 |
| Коммерческие расходы | 221757 | 2651 | 341826 | 4149 |
120069 |
1498 |
| Полная себестоимость | 18742911 | 224042 | 23938703 | 290543 |
5195792 |
66501 |
Увеличение общепроизводственных расходов по а/п 175/70R13 КАМА-505 на 136 % в динамике в 2008 году по сравнению с 2007 годом связано с увеличением расходов на:
- рост зарплаты вспомогательных рабочих и ИТР;
- рост цен
на энергоносители
(отопление,
освещение,
стоки,
хозяйственная
вода);
- на текущий и капитальный ремонт оборудования.
Таблица 2 - Затраты себестоимости на а/п 175/70R13 КАМА-204 по статьям за 2007 - 2008 годы, в рублях
| Статьи затрат | 175/70R13 КАМА-204 | |||||
| 2007 год | 2008 год | Отклонения | ||||
| Затраты на выпуск | Затраты на 1000 шт. | Затраты на выпуск | Затраты на 1000 шт. | Затраты на выпуск | Затраты на 1000 шт. | |
| Сырье и материалы | 81098 | 1942 | 35467 | 993 | -45631 | -949 |
| Возвратные отходы | 0 | 0 | 0 | 0 | 0 | 0 |
| Транспортно-заготовительные расходы | 1901 | 46 | 0 | 0 | -1901 | -46 |
| Материальные затраты | 82999 | 1988 | 35467 | 993 | -47532 | -995 |
| Затраты на ОТ производственных рабочих | 1300660 | 31148 | 1419729 | 39735 | 119069 | 8587 |
| ЕСН | 348903 | 8356 | 379929 | 10633 | 31026 | 2277 |
| Энергия технологическая | 1891096 | 45288 | 2478706 | 69373 | 587610 | 24085 |
| Возмещение износа | 320501 | 7675 | 304656 | 8527 | -15845 | 852 |
| Общепроизводственные расходы | 2761993 | 66145 | 3386696 | 94786 | 624703 | 28641 |
| Общехозяйственные расходы | 1800984 | 43130 | 1904338 | 53298 | 103354 | 10168 |
| Прочие ОХР | 58069 | 1391 | 50191 | 1405 | -7878 | 14 |
| Прочие производственные расходы | 0 | 0 | 0 | 0 | 0 | 0 |
| Производственная себестоимость | 8565206 | 205120 | 9959713 | 278750 | 1394507 | 73630 |
| Коммерческие расходы | 102650 | 2458 | 144297 | 4039 | 41647 | 1581 |
| Полная себестоимость | 8667856 | 207578 | 10104010 | 282788 | 1436154 | 75210 |
Увеличение затрат на оплату труда производственных рабочих на 122,61% в динамике и соответственно ЕСН на 122,31% в динамике в 2008 году по сравнению с 2007 годом связано с ростом тарифов и окладов.
Если в 2007 году расходы на энергию технологическую составляли 20,39% в себестоимости продукции, то в 2008 году они уже составили 23,34% в себестоимости. Это объясняется ростом цен на энергоносители.
Таблица 3 - Изменения затрат себестоимости на автопокрышки 175/70R13 КАМА-505 за 2007 - 2008 годы, в рублях
| Статьи затрат | 2007 год | 2008 год | 2008г. к 2007г. | Отклонение | |||
| Затраты на 1000 шт. | % | Затраты на 1000 шт. | % | В динамике % | Затраты на 1000 шт. | % | |
| Сырье и материалы | 1942 | 0,87 | 993 | 0,34 | 51,13 | -949 | -0,53 |
| Возвратные отходы | 0 | 0 | 0 | 0 | 0 | 0 | 0,00 |
| Транспортно-заготовительные расходы | 46 | 0,02 | 0 | 0 | 0 | -46 | -0,02 |
| Материальные затраты | 1988 | 0,89 | 993 | 0,34 | 49,95 | -995 | -0,55 |
| Затраты на ОТ производственных рабочих | 31462 | 14,04 | 38575 | 13,28 | 122,61 | 7113 | -0,76 |
| ЕСН | 8440 | 3,77 | 10323 | 3,55 | 122,31 | 1883 | -0,22 |
| Энергия технологическая | 45693 | 20,39 | 67818 | 23,34 | 148,42 | 22125 | 2,95 |
| Возмещение износа | 18353 | 8,19 | 19758 | 6,80 | 107,66 | 1405 | -1,39 |
| Общепроизводственные расходы | 70537 | 31,48 | 95886 | 33,00 | 135,94 | 25349 | 1,52 |
| Общехозяйственные расходы | 43419 | 19,38 | 51598 | 17,76 | 118,84 | 8179 | -1,62 |
| Прочие ОХР | 1500 | 0,67 | 1443 | 0,50 | 96,20 | -57 | -0,17 |
| Прочие производствен-ные расходы | 0 | 0 | 0 | 0 | 0 | 0 | 0,00 |
| Производственная себестоимость | 221391 | 98,82 | 286395 | 98,57 | 129,36 | 65004 | -0,25 |
| Коммерческие расходы | 2651 | 1,18 | 4149 | 1,43 | 156,51 | 1498 | 0,25 |
| Полная себестоимость | 224042 | 100 | 290543 | 100 | 129,68 | 66501 | - |
Увеличение расходов на возмещение износа на 107,66% в динамике свидетельствует об уменьшении объема выпуска продукции, о значительной работе предприятия по повышению качества выпускаемой продукции и замене парка мощностей спецоснастки.
Коммерческие расходы также увеличились на 156,51% в динамике. Увеличение данной статьи затрат свидетельствует о том, что были включены затраты на рекламу в расходы переработчика.
В 2008 году произошло также в сравнении с 2007 годом увеличение общехозяйственных расходов на 8179 рублей.
По остальным показателям в структуре себестоимости произошли уменьшения затрат на 1000 штук.
На рисунке 2.1 показана структура затрат себестоимости на а/п 175/70R13 КАМА-505 за 2007-2008 года.
Теперь сравним изменение затрат себестоимости на автопокрышки 175/70R13 КАМА-204 за 2008 - 2007 гг. Из таблицы 4 видно, что в целом произошло увеличение себестоимости на 1000 штук в 2008 году по сравнению с 2007 годом на 36,23%.
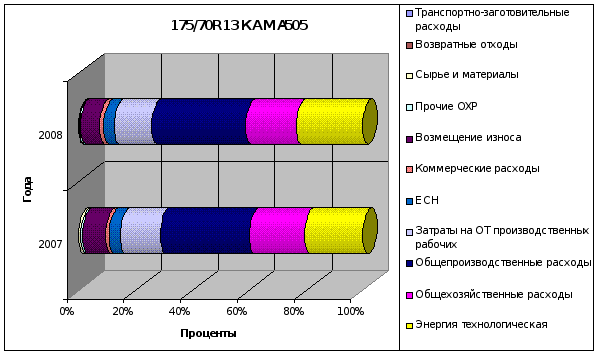
Рисунок 2.1 – Структура затрат себестоимости а/п 175/70R13 КАМА-505
за 2007-2008 года
Таблица 4 – Изменения затрат себестоимости на автопокрышки 175/70R13 КАМА-204 за 2007-2008 годы, в рублях
| Статьи затрат | 2007 год | 2008 год | 2008 г. к 2007 г. | Отклонение |
| Затраты на 1000 шт. | % | Затраты на 1000 шт. | % | В дина-мике % | Затраты на 1000 шт. | % |
|
| Сырье и материалы | 1942 | 0,94 | 993 | 0,35 | 51,13 | -949 | -0,59 |
| Возвратные отходы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Транспортно-заготовительные расходы | 46 | 0,02 | 0 | 0 | 0 | -46 | -0,02 |
| Материальные затраты | 1988 | 0,96 | 993 | 0,35 | 49,95 | -995 | -0,61 |
| Затраты на ОТ производственных рабочих | 31148 | 15,01 | 39735 | 14,05 | 127,57 | 8587 | -0,96 |
| ЕСН | 8356 | 4,03 | 10633 | 3,76 | 127,25 | 2277 | -0,27 |
| Энергия технологическая | 45288 | 21,82 | 69373 | 24,53 | 153,18 | 24085 | 2,71 |
| Возмещение износа | 7675 | 3,70 | 8527 | 3,02 | 111,10 | 852 | -0,68 |
| Общепроизводственные расходы | 66145 | 31,87 | 94786 | 33,52 | 143,30 | 28641 | 1,65 |
| Общехозяйственные расходы | 43130 | 20,78 | 53298 | 18,85 | 123,58 | 10168 | -1,93 |
| Прочие ОХР | 1391 | 0,67 | 1405 | 0,50 | 101,01 | 14 | -0,17 |
| Прочие производственные расходы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Производственная себестоимость | 205120 | 98,82 | 278750 | 98,57 | 135,90 | 73630 | -0,25 |
| Коммерческие расходы | 2458 | 1,18 | 4039 | 1,43 | 164,32 | 1581 | 0,25 |
| Полная себестоимость | 207578 | 100 | 282788 | 100 | 136,23 | 75210 | - |
Увеличение общепроизводственных расходов по а/п 175/70R13 КАМА-204 на 143,30 % в динамике в 2008 году по сравнению с 2007 годом связано с увеличением расходов на:
- рост зарплаты вспомогательных рабочих и ИТР;
- рост цен
на энергоносители
(отопление,
освещение,
стоки,
хозяйственная
вода);
- на текущий и капитальный ремонт оборудования.
Увеличение затрат на оплату труда производственных рабочих на 127,57% в динамике и соответственно ЕСН на 127,25% в динамике в 2008 году по сравнению с 2007 годом связано с ростом тарифов и окладов.
Если в 2007 году расходы на энергию технологическую составляли 21,82% в себестоимости продукции, то в 2008 году они уже составили 24,53% в себестоимости. Это объясняется ростом цен на энергоносители.
Увеличение расходов на возмещение износа на 111,10% в динамике свидетельствует об уменьшении объема выпуска продукции, о значительной работе предприятия по повышению качества выпускаемой продукции и замене парка мощностей спецоснастки.
Коммерческие расходы также увеличились на 164,32% в динамике. Увеличение данной статьи затрат свидетельствует о том, что были включены затраты на рекламу в расходы переработчика.
В 2008 году произошло также в сравнении с 2007 годом увеличение общехозяйственных расходов на 10168 рублей.
По остальным показателям в структуре себестоимости произошли уменьшения затрат на 1000 штук.
На рисунке 2.2 показана структура затрат себестоимости а/п 175/70R13 КАМА 204 за 2007 и 2008 года.
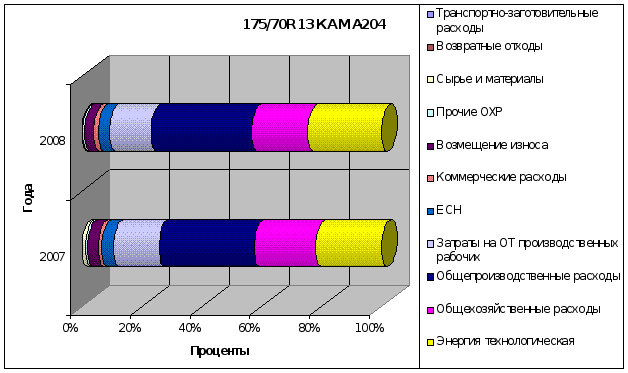
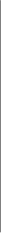 Рисунок
2.2 - Структура
себестоимости
a/п 175/70R13
КАМА-204
за 2007-2008 года
2.3 Анализ затрат на 1 рубль товарной продукции
Затраты на рубль товарной произведенной продукции - очень важный обобщающий показатель себестоимости продукции, характеризующий уровень издержкоемкости продукции в целом по предприятию. Во-первых, он универсален, поскольку может рассчитываться в любой отрасли производства, а, во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью. Исчисляется данный показатель отношением общей суммы затрат на производство и реализацию продукции в действующих ценах. Если уровень ниже единицы, производство продукции является рентабельным, при уровне выше единицы - убыточным.
Снижение затрат на 1 рубль товарной продукции характеризует успешность работы предприятия по внедрению новой техники, повышению производительности труда, соблюдению режима экономии в расходовании материальных, трудовых и денежных ресурсов, выявлению и использованию внутренних резервов.
Таблица 5 – Данные по двум видам а/п за 2007-2008 гг. для факторного
анализа затрат на 1 рубль товарной продукции
| Показатели | 175/70R13 КАМА-505 | 175/70R13 КАМА-204 | ||
| 2007 | 2008 | 2007 | 2008 | |
| Объем производства (тыс. шт.) | 83,658 | 82,393 | 41,757 | 35,730 |
| Себестоимость продукции (тыс. руб.) | 224,042 | 290,543 | 207,578 | 282,788 |
| Цена продукции (руб.) | 249,19 | 357,13 | 227,52 | 343,90 |
| Затраты на руб. ТП | 89,91 | 81,36 | 91,23 | 82,23 |
Затраты на 1 рубль показывают себестоимость одного рубля обезличенной продукции и определяются делением полной себестоимости выпущенной продукции на стоимость этой продукции в оптовых ценах. Формула расчета этого показателя имеет следующий вид [28, с.194]:
Зруб.ТП = Σ (Кi * Ci) / Σ (Кi * Цi) (2.1)
где Кi - количество выпущенной продукции, шт.;
Ci - себестоимость единицы продукции, руб.;
Цi - цена единицы продукции, руб.
Для того чтобы выявить изменение затрат на 1 рубль ТП необходимо провести факторный анализ методом цепных подстановок. В ходе анализа необходимо проанализировать следующие факторы:
структурные сдвиги выпуска ТП;
изменение себестоимости отдельных видов продукции;
изменение оптовых цен на готовую продукцию.
Затраты на 1 рубль ТП по данным предыдущего года составят:
Зруб.ТПпл. = Σ (Кпл. * Спл.) / Σ (Кпл.* Цпл.) = ( 83,658*224,042 + + 41,757*207,578 ) / (83,658*249,19 + 41,757*227,52) = ( 18742,91 + 8667,83) / /(20846,74 + 9500,55) = 27410,74 / 30347,29 = 90,32 коп.
Рассчитаем затраты на рубль ТП при фактическом объеме выпущенной продукции и при себестоимости и ценах за предыдущий год:
Зруб.ТП1 = Σ (Кф. * Спл.) / Σ (Кф.* Цпл.) = ( 82,393*224,042 + + 35,730*207,578 ) / (82,393*249,19 + 35,730*227,52) = ( 18459,49 + 7416,76) / /(20531,51 + 8129,29) =25876,25 / 28660,80 = 90,28 коп.
Рассчитаем затраты на рубль ТП при фактическом объеме выпущенной продукции и фактической себестоимости продукции и при ценах за прошлый год:
Зруб.ТП2 = Σ(Кф.*Сф.) / Σ(Кф.*Цпл.) = ( 82,393*290,543 + 35,730*282,788)/ /(82,393*249,19 + 35,730*227,52) = (23938,71 + 10104,02)/(20531,51 + + 8129,29) = 34042,73 / 28660,80 = 118,78 коп.
Рассчитаем затраты на рубль ТП при фактических данных:
Зруб.ТПф. = Σ(Кф.*Сф.) / Σ(Кф.*Цф.) = (82,393*290,543 + 35,730*282,788) / /(82,393*357,17 + 35,730*343,90) = ( 23938,71 + 10104,02) / (29425,01 + + 12287,55) = 34042,73 / 41712,56 = 81,61 коп.
Далее необходимо определить влияние этих факторов на изменение затрат на рубль ТП:
ΔЗруб.ТПобщ. = Зруб.ТПф. – Зруб.ТПпл. = 81,61 – 90,32 = – 8,71 коп.
Сущность влияния изменения количества выпущенной продукции состоит в том, что рентабельность изделий, вырабатываемых предприятием, не одинакова. Следовательно выпуск продукции с относительно высокой рентабельностью в большом размере, чем это имело место в прошлом году, вызовет снижение затрат на 1 рубль объема продукции, и, наоборот, увеличение выпуска менее рентабельной продукции приведет к увеличению уровня затрат.
Влияние фактора изменения количества выпущенной продукции:
ΔЗруб.ТПопр. = Зруб.ТП1 – Зруб.ТПпл. = 90,28 – 90,32 = – 0,04 коп.
Из расчета видно, что уменьшение производства продукции в 2008 году по сравнению с 2007 годом привело к уменьшению затрат на 1 рубль товарной продукции.
Снижение себестоимости отдельных изделий является основным фактором снижения уровня затрат на 1 рубль продукции. Однако этот ресурсосберегающий фактор на многих предприятиях еще не занял преобладающего места в обеспечении роста прибыли и повышения рентабельности производства. Величина влияния этого фактора на изменение уровня затрат на 1 рубль продукции исчисляется путем сопоставления фактических затрат на 1 рубль продукции, отчетного года в оптовых ценах предыдущего года с затратами на 1 рубль продукции предыдущего года, пересчитанными на фактический выпуск продукции отчетного года, по следующей формуле:
ΔЗруб.ТПс. = Зруб.ТП2 – Зруб.ТП1 = 118,78 – 90,28 = 28,50 коп.
Из расчета следует, что увеличение себестоимости продукции привело к увеличению затрат на 1 рубль товарной продукции.
На уровень затрат на 1 рубль продукции оказывает влияние изменение цен на готовую продукцию. Причем зависимость здесь обратная. При снижении оптовых цен на продукцию при прочих равных условиях увеличиваются затраты на 1 рубль продукции и, наоборот, при их увеличении уровень затрат снижается. Величина влияния фактора изменения цен на уровень затрат определяется путем сопоставления затрат на 1 рубль фактически выпущенной продукции в ценах действующих в отчетном году, с затратами на 1 рубль той же продукции в ценах предыдущего года:
ΔЗруб.ТПц. = Зруб.ТПф. – Зруб.ТП2 = 81,61 – 118,78 = - 37,17 коп.
Расчет показал, что цены в 2008 году по сравнению с 2007 годом увеличились, следовательно, затраты на 1 рубль товарной продукции уменьшились на 37,17 копеек.
Таким образом, затраты на 1 рубль ТП в 2008 году по сравнению с 2007 годом уменьшились на 8,71 копеек. Уменьшение объема выпуска продукции привело к снижению затрат на рубль товарной продукции на 0,04 копеек. За счет увеличения себестоимости продукции затраты на 1 рубль ТП увеличились на 28,50 копеек. За счет изменения цены затраты на 1 рубль ТП уменьшились на 37,17 копеек.
Проанализируем изменение себестоимости а/п 175/70R13 КАМА-505 за 2007 - 2008 гг., определим какие факторы и как повлияли на изменение себестоимости а/п.
Для анализа себестоимости важнейших изделий необходимо построить следующую таблицу 6.
Влияние показателей определяют с помощью факторной модели, которая имеет следующий вид [29, с.214]:
С = А/Х + В, (2.2)
где А - сумма постоянных затрат, руб.;
X - объем производства, шт.;
В - сумма переменных затрат на единицу продукции.
Таблица 6 – Данные по а/п 175/70R13 КАМА-505 для факторного анализа себестоимости
| Показатели | 175/70R13 КАМА-505 | |
| 2007 год | 2008 год | |
| Объем выпущенной продукции (тыс. шт.) | 83,658 | 82,393 |
| Постоянные затраты (тыс. руб.) | 9880,60 | 12612,39 |
| Переменные затраты на единицу продукции (руб.) | 105,94 | 137,47 |
На основе этой модели и данных таблицы произведем расчет влияния факторов методом цепных подстановок. Определим себестоимость по данным за прошлый период:
Cпл. = Апл. / Xпл. + Впл. = 9880,60 / 83,658 + 105,94 = 118,11 + 105,94 = = 224,04 руб.
Определим себестоимость при фактическом объеме и плановых затратах:
C1 = Апл. / Xф. + Впл. = 9880,60 / 82,393 + 105,94 = 119,92 + 105,94 = 225,86 руб.
Определим себестоимость продукции при фактическом объеме выпущенной продукции, фактических постоянных затратах и плановых переменных затратах:
C2 = Аф. / Xф. + Впл. = 12612,39 / 82,393 + 105,94 = 153,08 + 105,94 = 259,02 руб.
Определим себестоимость при фактическом объеме, фактических постоянных и переменных затратах:
Cф. = Аф. / Xф. + Вф. = 12612,39 / 82,393 + 137,47 = 153,08 + 137,47 = 290,55 руб.
Общее изменение себестоимости единицы продукции составило:
ΔCобщ. = Cф. – Cпл. = 290,55 – 224,05 = 66,50 руб.
Изменения произошли за счет изменения следующих факторов:
изменения объема выпущенной продукции:
ΔCХ = C1 – Cпл. = 225,86 – 224,05 = + 1,81 руб.;
изменения постоянных затрат:
ΔCА = C2 – C1 = 259,02 – 225,86 = + 33,16 руб.;
- изменения удельных переменных затрат:
ΔCВ = Cф. – C2 = 290,55 – 259,02 = + 31,53 руб.
В 2008 году в сравнении с 2007 годом себестоимость продукции а/п 175/70R13 КАМА-505 увеличилась на 66,50 рублей. За счет изменения объема выпущенной продукции себестоимость увеличилась на 1,81 руб. За счет изменения постоянных затрат себестоимость увеличилась на 33,16 рублей. За счет изменения переменных затрат себестоимость увеличилась на 31,53 рублей.
Теперь проведем анализ себестоимости другого вида продукции ОАО «Нефтекамскшина» – 175/70R13 КАМА-204, применяя тот же факторный метод.
Для этого необходимо составить следующую таблицу 7, затем провести анализ по этой таблице за 2007 и 2008 года:
Таблица 7 – Данные по а/п 175/70R13 КАМА-204 для факторного анализа
себестоимости
| Показатели | 175/70R13 КАМА-204 | |
| 2007 год | 2008 год | |
| Объем выпущенной продукции (тыс. шт.) | 41,757 | 35,730 |
| Постоянные затраты (тыс. руб.) | 4723,72 | 5485,56 |
| Переменные затраты на единицу продукции (руб.) | 94,46 | 129,26 |
Определим себестоимость по данным прошлого периода:
Спл. = Aпл. / Хпл. + Впл. = 4723,72 / 41,757 + 94,46 = 113,12 + 94,46 = 207,58 руб.
Определим себестоимость при фактическом объеме и плановых затратах:
С1 = Aпл. / Хф. + Впл. = 4723,72 / 35,730 + 94,46 = 132,21 + 94,46 = 226,67