Анализ финансово-хозяйственной деятельности предприятия
3. В зависимости от источников формирования оборотного капитала -на собственный и заемный оборотный капитал. Величина собственного оборотного капитала определяется как разность между итогом разд. 4 баланса «Капитал и резервы» и разд. I баланса «Внеоборотные активы».
Заемные оборотные средства формируются в виде банковских кредитов, а также кредиторской задолженности. Они предоставляются предприятию во временное пользование.
4. В зависимости от ликвидности (скорости превращения в денежные средства) - на абсолютно ликвидные, быстро реализуемые оборотные средства, и медленно реализуемые оборотные средства.
5. В зависимости от степени риска вложения выделяются следующие виды оборотного капитала:
- с минимальным риском вложений: денежные средства, краткосрочные финансовые вложения;
- с малым риском вложений: дебиторская задолженность (за вычетом сомнительной), производственные запасы (за вычетом залежалых), остатки готовой продукции и товаров (за вычетом не пользующихся спросом);
- со средним риском вложений: малоценные и быстроизнашивающиеся предметы, незавершенное производство, расходы будущих периодов;
- с высоким риском вложений: сомнительная дебиторская задолженность, залежалые производственные запасы, готовая продукция и товары, не пользующиеся спросом.
6. В зависимости от материально-вещественного содержания оборотный капитал делится на: предметы труда (сырье, материалы, топливо и др.); готовую продукцию и товары, денежные средства; средства в расчетах.
Финансовое положение предприятия непосредственно зависит от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги.
На длительность нахождения средств в обороте влияют факторы внешнего и внутреннего характера.
К первым относятся сфера деятельности предприятия, его масштабы, отраслевая принадлежность, экономическая ситуация в стране и связанные с ней условия хозяйствования предприятия; ко вторым - ценовая политика предприятия, структура активов, методика оценки запасов.
Для оценки оборачиваемости оборотного капитала используются следующие показатели:
Коэффициент оборачиваемости:
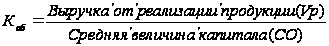
Длительность периода обращения данного капитала:

где Дл – длительность периода обращения данного капитала (в днях);
Т – отчетный период (в днях)
В таблице 2.8. приводится расчет показателей оборачиваемости оборотных средств.
Таблица 2.8.
Показатели оборачиваемости оборотных средств.
| Показатели | Текущий год | Предшествующий год | Отклонение |
| Выручка от реализации, тыс. руб. | 23753 | 18631 | 5122 |
| Средняя величина совокупных активов без убытков (стр.300(тек.)/2+300(предш.)/2), тыс. руб. | 13789 | 8033.5 | 5756 |
| Средняя величина текущих активов (стр.290(тек.)/2+290(предш.)/2), тыс. руб. | 12990 | 7526.5 | 5464 |
| Коэффициент оборачиваемости совокупных активов, об. | 1.72 | 2.32 | -0.597 |
| Коэффициент оборачиваемости текущих активов, об | 1.83 | 2.48 | -0.647 |
| Продолжительность одного оборота в днях, 360/Коб, совокупных активов | 208.99 | 155.23 | 54 |
| текщих активов | 196.88 | 145.43 | 51 |
Оборачиваемость совокупных активов снизилась на 0,597 оборота. Это произошло потому, что прирост совокупных активов опережает прирост выручки.
Оборачиваемость текущих активов снизилась на 0,647 оборота. В этом случае, также прирост текущих активов опережает рост выручки. В отчетном году текущие активы обернулись 1,83 раза.
Продолжительность оборота совокупных активов в отчетном году составляет 208,99 дня. Это вызвано тем, что по сравнению с прошлым годом наблюдается прирост недвижимого имущества, а продолжительность оборота увеличилась на 54 дней.
Оборачиваемость текущих активов тоже возросла на 51 дней. Это вызвано приростом текущих активов на 5464 тыс. руб.
Скорость и длительность оборота активов зависят от двух факторов:
- изменения объема выручки
- изменение размеров активов (как совокупных, так и текущих).
Снижение оборачиваемости активов приведет к дополнительной потребности в денежных средствах для приобретения запасов, обеспечивающих нормальный процесс производства. В нашем случае потребовалось:
(23753/360)*51=3394,33 тыс. руб.
2.6 Анализ оборачиваемости дебиторской задолженности
Средняя величина дебиторской задолженности возросла на 4967,25 тыс. рублей, в сравнении с уровне прошлого года. Темп ее роста определил темпы роста выручки. Оборачиваемость дебиторской задолженности увеличилась на 1779,17 руб. Соответственно период погашения дебиторской задолженности увеличился на 75,327 дня.
Отметим увеличение доли дебиторской задолженности на 38,298%. В выручке ее доля выросла на 0,209%.
Таблица 2.9.
Показатели оборачиваемости дебиторской задолженности.
| Показатели | Текущий год | Предшествующий год | Отклонение |
| Выручка от реализации | 23753 | 18631 | 5122.00 |
| Средняя величина дебиторской задолженности (стр.230+стр.240)/2 | 4956.75 | -10.5 | 4967.25 |
| Оборачиваемость дебиторской задолженности (1стр/2стр) | 4.79 | -1774.38 | 1779.17 |
| Период погашения дебиторской задолженности в днях (360:3стр) | 75.12 | -0.20 | 75.327 |
| Отношение средней величины дебиторской задолженности к выручке | 0.209 | -0.001 | 0.209 |
| Доля дебиторской задолженности в общем объеме текущих активов (2стр/3стр. Табл.8.)*100 | 38.158 | -0.140 | 38.298 |
2.7 Анализ оборачиваемости запасов
Пополнение наличных средств предприятия зависит от оборачиваемости запасов товарно-материальных ценностей. Ее оценка проводится по каждому виду ценностей (производственные запасы, готовая продукция, товары и т.д.). Поскольку производственные запасы учитываются по стоимости их заготовления (приобретения), то для расчета коэффициента из оборачиваемости используется показатель не выручки от реализации, а себестоимости реализованной продукции.
Таблица 2.10.
Анализ оборачиваемости запасов
| Показатели | Текущий год | Предшествующий год | Отклонение |
| Себестоимость реализованной продукции (стр.020+030+040) отчета о прибылях и убытках | -22816 | -17947 | 4869 |
| Средние запасы ТМЦ в т.ч. Среднепроизводственные запасы (стп.211+213+220) | 2510 | 1269 | 1241.50 |
| средние запасы готовой продукции (стр.214) | 60 | 204 | -144.50 |
| Общие средние запасы (стр.210) | 2452 | 1333 | 1119.00 |
| Оборачиваемость товарно-материальных запасов (1стр./общие средние запасы) | 9.31 | 13.46 | -4.16 |
| в т.ч. Производственных запасов | 9.09 | 14.15 | -5.06 |
| готовой продукции | 383.46 | 87.98 | 295.49 |
| Срок хранения запасов, дни (360/оборачиваемость ТМЗ) | 38.69 | 26.74 | 11.95 |
| в т.ч. Производственных запасов | 39.60 | 25.44 | 14.16 |
| готовой продукции | 0.94 | 4.09 | -3.15 |
У предприятия по сравнению с соответствующим периодом прошлого года запасы ТМЦ увеличились на 1119 тыс. руб. Производственные запасы выросли на 1241,5 тыс. руб., готовая продукция снизилась на 144,5 тыс. руб. Себестоимость реализованной продукции повыслилась на 4869 руб, это привело к замедлению оборачиваемости ТМЦ в 4,16 раза. Оборачиваемость производственных запасов уменьшилась в 5,06 раза, готовой продукции 295,49 раз. Замедление темпов привело к увеличению срока хранения ТМЦ в целом по предприятию на 11,95 дня.
2.8 Анализ эффективности использования имущества
Рассчитаем показатели доходности на анализируемом предприятии
Таблица 2.11.
Показатели эффективности использования имущества
| Показатели | № стр. | Текущий год | Предшествующий год | Отклонения |
| Величина имущества (валюта баланса) | 1 | 13789 | 8033.5 | 5755.5 |
| Источники собственных средств | 2 | 1247.5 | 994.5 | 253 |
| Краткосрочные обязательства | 3 | 12539 | 7037.5 | 5501.5 |
| Средняя величина совокупных активов | 4 | 13789 | 8033.5 | 5755.5 |
| Средняя величина текущих активов | 5 | 12990 | 7526.5 | 5463.5 |
| Выручка от реализации | 6 | 23753 | 18631 | 5122 |
| Прибыль от продаж | 7 | 1327 | 878 | 449 |
| Прибыль, остающаяся в распоряжении предприятия | 8 | 269 | 276 | -7 |
| Рентабельность активов (стр.8/стр.4) | 9 | 1.95 | 3.44 | -1.48 |
| Рентабельность текущих активов (стр.8/стр.5) | 10 | 2.07 | 3.67 | -1.60 |
| Рентабельность инвестиций (стр.8/валюта-стр.620) | 11 | 21.52 | 4.31 | 17.21 |
| Рентабельность собственного капитала (прибыль:стр.490)(стр.8:стр.2) | 12 | 21.56 | 27.75 | -6.19 |
| Рентабельность реализованной продукции (прибыль:выручка)(стр.7:стр.6) | 13 | 5.59 | 4.71 | 0.87 |
Стоимость имущества предприятия возросла на 5755,5 тыс. руб. Рост произошел за счет переоценки основных фондов. В тоже время стоит отметить, что стоимость источников собственных средств возросла на 253 тыс. руб. Краткосрочные обязательства предприятия увеличились на 5501,5 тыс. руб.
Совокупные активы предприятия выросли на 5755,5 тыс. руб.
Текущие активы выросли на 5463,5 тыс. руб.
Выручка увеличилась на 5122 тыс. руб., прибыль на 449 тыс. руб., а чистая прибыль уменьшилась на 7 тыс. руб.
Рентабельность активов предприятия уменьшилась на 1,48%. Рентабельность текущих активов уменьшилась на 1,6% из-за уменьшения текущих активов.
Рентабельность инвестиций увеличилась на 17,21%, собственного капитала сократилось на 6,19%.
Рентабельность продукции увеличилась незначительно – на 0,87%.
На спад чистой прибыли в размере 7 тыс. руб. Предприятие задействовало текущих активов на 1,6 тыс. руб. меньше чем в предыдущем году.
2.9 Оценка финансового состояния предприятия
Анализ образования и использования прибыли на основе данных формы №2 представлен в таблице 2.12.
Таблица 2.12.
Анализ образования и использования прибыли
| Показатели | Текущий год | Предшествующий год | Отклонение | Отклонение, % |
| Выручка от реализации (стр.010) продукции без НДС | 23753 | 18631 | 5122 | 27.49 |
| Затраты на производство продукции (себестоимость) (стр.020+030+040) | -22816 | -17947 | -4869 | 27.13 |
| Результат от продаж (стр.050) | 937 | 684 | 253 | 36.99 |
| Операционный доходы и расходы (стр.060-100) | -310 | -258 | -52 | 20.16 |
| Доходы и расходы от внереализационных операций (стр.120,130) | -208 | -36 | -172 | 477.78 |
| Прибыль до налогообложения (стр.140) | 419 | 390 | 29 | 7.44 |
| Платежи в бюджет (стр.150) | -5 | -17 | 12 | -70.59 |
| Чрезвычайные доходы и расходы (стр.170,180) | -150 | -92 | -58 | 63.04 |
| Чистая прибыль (стр.190) | 269 | 276 | -7 | -2.54 |
Затраты на производство реализуемой продукции увеличились на 27,49%. Прибыль от продаж увеличились на 253 тыс. руб., балансовая прибыль на 29 тыс. руб. или на 7,44%. Платежи в бюджет сократились на 70,59% и прибыль, остающаяся в распоряжении предприятия сократилась на 2,54 тыс. руб.
Оценка финансового состояния предприятия приведена в таблице 2.13.
Таблица 2.13.
Оценка финансового состояния предприятия
| Показатели | Текущий год | Предшествующий год | Отклонение |
| Распределение активов к валюте баланса, % (табл. 1) недвижимое имущество | 5.84 | 32.21 | -26.38 |
| текущие активы | 94.16 | 67.79 | 26.38 |
| Распределение источников средств, % (табл.1) собственные | 9.03 | 19.40 | -10.36 |
| заемные | 90.97 | 39.49 | 51.47 |
| Платежеспособность предприятия маневренность оборотного капитала | 0.44 | 0.30 | 0.15 |
| коэффициент независимости (Ккс табл.6) | 0.08 | 0.10 | -0.02 |
| Оборачиваемость, дни текущих активов (360:ср.в.тек.акт., по табл.8) | 196.8762 | 145.4318 | 51.4444 |
| запасов ТМЦ ( 360:общ.ср.зап. Табл.10) | 38.6886 | 26.7387 | 11.9499 |
| дебиторской задолженности (табл.9) | 75.12 | -0.20 | 75.33 |
| Рентабельность, % (табл.11) продукции | 5.59 | 4.71 | 0.87 |
| капитала | 21.56 | 27.75 | -6.19 |
| текущих активов | 2.07 | 3.67 | -1.60 |
| совокупных активов | 1.95 | 3.44 | -1.48 |
В активах предприятии за прошедший год произошло изменение недвижимого имущества, стоимость которого снизилась на 26,38% за счет роста текущих активов на эту величину.
В области источников средств уменьшилась доля собственных средств на 10,36%, а доля заемных средств увеличилась на 51,47%.
Маневренность оборотного капитала возросла на 0,15%, а коэффициент независимости снизался на 0,02%. Оборачиваемость оборотных средств в днях также стала выше, как и текущие активы предприятия.
Рентабельность собственного капитала сократилась ввиду снижения плодотворности использования имущества.
Обобщая результаты, можно сделать вывод о том, что финансовое состояние предприятия удовлетворительное:
- выручка возросла на 27,49%;
- прибыль от реализации увеличилась на 36,99%, а чистая прибыль сократилась на 2,54%;
2.10 Расчет чистых активов
Найдем величину активов предприятия на 31 декабря 2005г. В бухгалтерском балансе приведены следующие сведения:
Внеоборотные активы:
Нематериальные активы (стр. 110) – 59 тыс.руб.
Основные средства (стр. 120) – 786 тыс. руб.
Долгосрочные финансовые вложения (стр. 140, за исключением фактических затрат на выкуп собственных акций у акционеров) – 125 тыс.руб.
Всего внеоборотных активов – 970 тыс. руб.
Оборотные активы:
Запасы (стр. 210) – 2958 тыс. руб.
налог на добавленную стоимость по приобретенным ценностям (стр.220) – 138 тыс.руб.
Дебиторская задолженность (стр. 230 и 240, за исключением задолженности участников по взносам в уставный капитал) – 9397 тыс. руб.
Денежные средства (стр. 260, за исключением стоимости собственных акций, выкупленных у акционеров) – 552 тыс. руб.
Всего оборотных активов – 13046 тыс. руб.
Таким образом, активы, принимаемые к расчету, составляют
970+8476= 9446 тыс. руб.
Пассивы на 31 декабря 2006г.:
Краткосрочные обязательства по кредитам и займам (стр. 610) – 1994 тыс. руб.
Кредиторская задолженность (стр. 620) – 10645 тыс. руб.
Всего пассивов – 12639 тыс. руб.
Чистые активы на 31 декабря 2006г. cоставляют: 9446+12639=22085 тыс. руб.
Таким образом, размер чистых активов превышает размер уставного капитала, т.к. 22085 тыс. руб. > 1000 тыс. руб. Следовательно, предприятие нарастило чистых активов на 21085 тыс. руб.
ЗАКЛЮЧЕНИЕ
В работе рассмотрен общий анализ баланса предприятия ООО «Теплофон» в горизонтально и вертикальном разрезе.
По каждому разделу актива и пассива баланса проведен углубленный анализ.
Дана оценка финансового состояния предприятия на основе финансовых коэффициентов баланса и формы 2.
Анализ финансовой деятельности ООО «Теплофон» по итогам за 2004 - 2005 годы показал, что предприятие финансово устойчиво, независимо, кредитоспособно.
Структура баланса удовлетворительная, имущество предприятия с 2004 года увеличилось на 5755,5 тыс.руб. и составляет 13789 тыс. рублей.
В активах предприятия отмечен рост доли текущих активов с 67,79% до 94,16%.
Пассивная часть баланса характеризуется преобладанием удельного веса заемного капитала – 90,2%.
За 2005 год отмечено изменение структуры источников формирования активов (снижение доли собственного капитала на 10,36%), но оно не оказало существенного влияния на текущую деятельность организации, так как работающий капитал предприятия, сформированный в основном за счет собственного капитала.
Список литературы
Шеремет А.Д., Сайфулина Р.С. Методика финансового анализа. – М.: ИНФРА-М, 1995г.
Шеремет А.Д. Анализ и оценка состава и динамики имущества экономического субъекта // Аудит и финансовый анализ. – 1995г. - № 4. – С.23.
Шеннон П. Пратт. Оценка бизнеса/ под ред. В.Н.Лаврентьева. М., 1995г. Э.А Маркарьян Г.П Герасименко Финансовый анализ -М.:1997.
Финансовый учет, анализ и управление:Руководство по комплексному финансовому анализу / Сост.: Л.М.Песина, Э.Н. Рябинина, Л.Н. Толстов. Чебоксары: Изд-во Чуваш. Ун-та, 1999г. – 172с.
Федотова М.А. Сколько стоит бизнес: Методы оценки. М.: Перспектива, 1996г.
Стояновой Е.С. "Финансовый менеджмент: теория и практика" - М.: Перспектива, 1996.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – Мн.: ИП «Экоперспектива», 2002г. – 498с.
Савицкая Г.В. «Анализ хозяйственной деятельности предприятия» – Минск, ИП Экоперспектива, 1998г.
Пратт П. Оценка бизнеса: анализ и оценка компаний закрытого типа. Иллинойс, 1989, 20ое изд. Пер.с англ. М.:РОО, 1995г.
О.В. Ефимова Финансовый анализ . - М.: Бухгалтерский учет,1996.
Маркарьян Э.А., Герасименко Г.П. Финансовый анализ. – М.: «ПРИОР», 1999г. – 160с.
Крейнина М.Н. «Финансовое состояние предприятия. Методы оценки».- М. .: ИКЦ «Дис», 1997г.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 1995г. – 432с.
Ковалев А.П. Как оценить имущество предприятия. М.: Финстатинформ, 1996г.
Ефимова О.В. Годовая отчетность для целей финансового анализа // Бухгалтерский учет. – 2003г. - № 2. – С.66.
Ефимова О. В. Финансовый анализ. – М.: Бухгалтерский учет, 1995 г. – 180с.
Грузинов В.П., Грибов В.Д. «Экономика предприятия», Учеб. Пособие. – М.: Финансы и статистика, 1999. – 208 с.: ил.
Гленн М., Десмонд, Ричард Э.Келли. Руководство по оценке бизнеса. М.: РОО, 1996г.
Внешний и внутрихозяйственный финансовый анализ // Аудит и финансовый анализ 2002г. - №1. – С. 222.
Балабанов И.Т. "Основы финансового менеджмента. Как управлять капиталом?". - М.: Финансы и Статистика, 1999.
Баканов М.И. , Шеремет А.Д. «Теория экономического анализы: учебник.». - М.: Финансы и статистика, 1999г.