Статистические методы анализа кредита

 =
133,831 дня - средняя
длительность
пользования
кредитом по
обоим округам
в 1999 году.
Рассчитаем
индекс средней
длительности
пользования
кредитом переменного
состава, на
величину которого
оказывают
влияние два
фактора: изменение
длительности
пользования
кредитом в
округах и структурных
сдвигов в однодневном
обороте по
погашению
кредита:
 =
 =
0,714 или 71,4 %. Следовательно,
средняя длительность
пользования
кредитом по
данным двум
округам снизилась
в 1999 году по сравнению
с 1995 годом на 28,6
%. Абсолютное
изменение
средней длительности
пользования
кредитом составило:
 =
 -
 ,
=
133,831 - 187,347= - 53,516 дня. Для
того чтобы
определить
влияние первого
фактора, т.е.
саму длительность
пользования
кредитом, на
изменение её
же, рассчитаем
индекс средней
длительности
пользования
кредитом постоянного
состава:
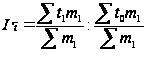
 133,831:
 =
133,831: 186,098= 0,719 или 71,9 %.
Следовательно, средняя длительность пользования кредитом по данным двум округам снизилась в 1999 году по сравнению с 1995 годом на 28,1 % в результате изменения самой длительности пользования кредитом по каждому округу (без учета изменения однодневного оборота по погашению кредита).
Абсолютное снижение средней длительности пользования кредитом составило:
 =
-
 ,
=
133,831 - 186,098 = - 52,267 дня.
Рассчитаем влияние структурных сдвигов в составе однодневного оборота по погашению на динамику средней длительности пользования кредитом на основе индекса структурных сдвигов:
Iстр=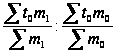
Iстр= 186,098: 187,347= 0,993 или 99, 3 %.
Следовательно, увеличение однодневного оборота по погашению кредита привело к снижению средней длительности пользования кредитом по обоим округам на 0,7 %.
Абсолютное снижение средней длительности пользования кредитом составило:
 =
 -
=
186,098 - 187,347 = - 1,249 дня.
Общее абсолютное
изменение
средней длительности
пользования
кредитом
 =
 +
совпадает с
суммой исчисленных
выше снижений
средней длительности
пользования
кредитом:
53,516= - 52,267+ (-1,249)
53,516= - 53,516.
Заключение
Возрастающий интерес к статистике вызван современным этапом развития экономики в стране, формирования рыночных отношений. Это требует глубоких экономических знаний в области сбора, обработки и анализа экономической информации.
Статистическая грамотность является неотъемлемой составной частью профессиональной подготовки каждого экономиста, финансиста, социолога, политолога, а также любого специалиста, имеющего дело с анализом массовых явлений, будь то социально-общественные, экономические, технические, научные и другие. Работа этих групп специалистов неизбежно связана со сбором, разработкой и анализом данных статистического (массового) характера. Нередко им самим приходится проводить статистический анализ различных типов и направленности либо знакомиться с результатами статанализа, выполненного другими. В настоящее время от работника, занятого в любой области науки, техники, производства, бизнеса и прочее, связанной с изучением массовых явлений, требуется, чтобы он был, по крайней мере, статистически грамотным человеком. В конечном счете, невозможно успешно специализироваться по многим дисциплинам без усвоения какого-либо статистического курса. Поэтому большое значение имеет знакомство с общими категориями, принципами и методологией статистического анализа.
Итак, подведем итоги. Предоставление кредита является основной экономической функцией банков. От эффективности деятельности кредитного учреждения зависит социально - экономическое положение не только самого банка, но и региона, в котором он осуществляет свою работу.
Задачи социально - экономического статистического анализа определяются экономическим содержанием и основными функциями кредита как экономической, социальной и финансовой категории и его ролью в процессе кредитования физических и юридических лиц - клиентов.
Кредит охватывает движение каждого капитала обычно лишь в денежной форме. Благодаря кредиту в хозяйстве эффективно используются средства, высвобожденные в ходе работы предприятий, в процессе выполнения государственного бюджета, а также сбережения отдельных граждан и ресурсы банков.
К наиболее важным показателям отечественной статистики банковского кредита относятся:
общий размер кредитования банками отраслей экономики и населения с выделением краткосрочного и долгосрочного кредитования;
доля краткосрочных и долгосрочных кредитов в общей сумме кредитных вложений;
просроченная задолженность предприятий и хозяйственных организаций по ссудам банков;
процент за кредит и ставка рефинансирования (ЦБ РФ).
Список использованной литературы
Ефимова М.Р., Петрова Е.В., Румянцев В.Н. Общая теория статистики: Учебник. - М.: "Инфра-М" 1998г.
Гусаров В.М. Теория статистики: - М.: "Аудит", " ЮНИТИ" 1998г.
Теория статистики: Учебник под редакцией профессора Шамойловой Р.А. - М.: "Финансы и статистика" 1998г.
Практикум по статистике: Учебное пособие для вузов/ под редакцией В.М. Симчеры/ВЗФЭИ. -М.: ЗАО "Финстатинформ", 1999.
Общая теория статистики: /Статистическая методология в коммерческой деятельности: учебник для вузов/под редакцией А.С. Спирина и О.Е. Башиной. - М.: Финансы и статистика, 1994.
Российский статистический ежегодник 2002. Статистический сборник. Госкомстат
Сироткина Т.С., Каманина А.М. Основы теории статистики: учебное пособие. - М.: АО "Финстатинформ", 1995.
Ряузов Н.Н. Общая теория статистики: Учебник для вузов. -М.: Финансы и статистика, 1984.
Приложение
Шаблон таблицы в аналитической части
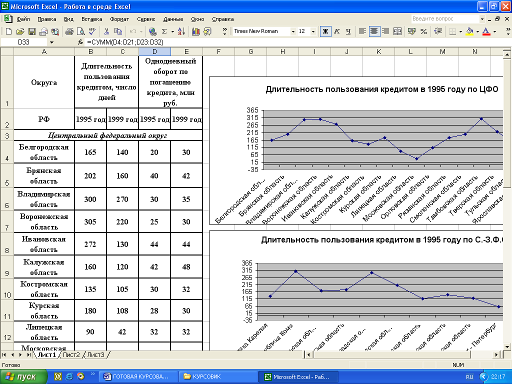
1 исходя из места регистрации кредитных организаций; на конец года