Совершенствование финансово-экономической деятельности предприятия на примере ООО "МультиМедиаЦентр"
амортизация основных средств – 47 млн. руб. (по сравнению с 2006 г. данный показатель остался без изменений);
расходы на оплату труда – 275 млн. руб. (по сравнению с 2006 г. увеличение составило 40 млн. руб. или 17,0%);
отчисления на социальные нужды – 105 млн. руб. (по сравнению с 2006 г. увеличение составило 22 млн. руб. или 26,5%);
материальные затраты – 38 млн. руб. (по сравнению с 2006 г. уменьшение составило 70 млн. руб. или 64,8%);
прочие расходы – 329 млн. руб. (по сравнению с 2006 г. увеличение составило 137 млн. руб. или 71,3%).
Прибыль ООО «МультиМедиаЦентр» за отчетный период составила 78 млн. руб. (в 2006 г. – 60 млн. руб.), в том числе от реализации товаров – 46 млн. руб. (в 2006 г. – 52 млн. руб.), от операционных доходов – 11 млн. руб. (в 2006 г. – 8 млн. руб.), от реализации основных средств – 21 млн. руб.
Структура доходов ООО «МультиМедиаЦентр» в 2005-2007 гг. представлена на рис. 2.3.2
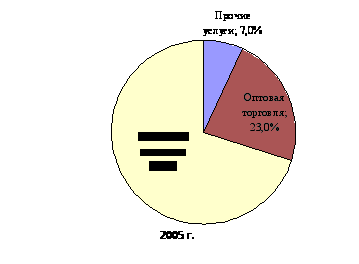
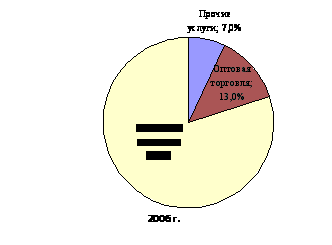
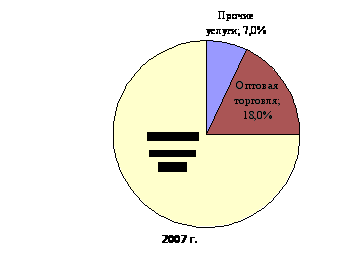
Рис. 2.3.2 Структура доходов ООО «МультиМедиаЦентр» в 2005-2007 гг.
Исходя из вышеприведенных рисунков, мы видим, что по отношению к другим видам деятельности розничная торговля все же преобладает, в 2007 году идет снижение на 5% в сравнении с 2006 годом, при этом оптовая торговля увеличилась на те же 5%, доля прочих услуг остается без изменений.
Структура розничного товарооборота предприятия в 2005-2007 гг. представлена на рис. 2.3.2а
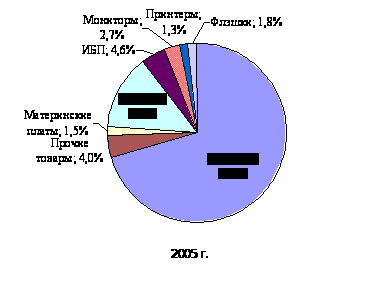
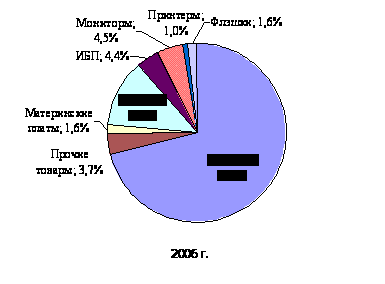
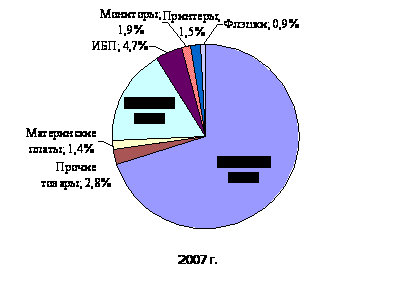
Рис. 2.3.2а Структура розничного товарооборота ООО «МультиМедиаЦентр» в 2005-2007 гг.
Исходя из структуры розничного товарооборота, мы видим снижение продаж флэшек, прочего товара на протяжении всего периода, продажа сканеров в 2007 году имеет прирост на 4,6%, продажа ноутбуков в 2007 году снизилась на 1%, продажа мониторов снизилась на 2,6%.
Структура оптового товарооборота предприятия в 2005-2007 гг. представлена на рис. 2.3.2б
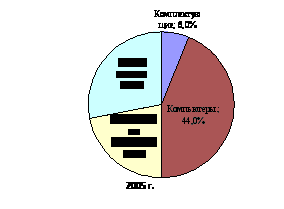
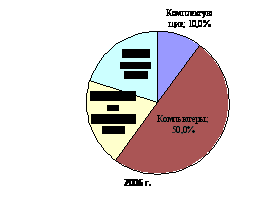
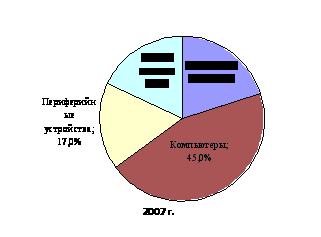
Рис. 2.3.2б Структура оптового товарооборота ООО «МультиМедиаЦентр» в 2005-2007 гг.
Исходя из структуры оптового товарооборота, мы видим небольшой рост продажи комплектующих за весь период, при этом продажа периферийных устройств и прочих товаров наоборот идет к уменьшению, за увеличением продаж компьютеров в 2006 году на 6%, следует снижение в 2007 году на 5%.
2.3.3 Платежеспособность предприятия
Одним из ключевых показателей, характеризующих финансовое состояние предприятия, является его платежеспособность, т.е. возможность наличными ресурсами своевременно погасить свои платежные обязательства. Анализ платежеспособности необходим не только для предприятия с целью оценки и прогнозирования финансовой деятельности, но и для внешних инвесторов (банков). Оценка платежеспособности осуществляется на основе характеристики ликвидности текущих активов.
Анализ ликвидности баланса позволяет установить степень реализуемости его актива, т.е. возможность обращения имущества в наличные деньги и погашаемость пассивов баланса путем оплаты срочных обязательств.
Используя данные, полученные в результате горизонтального анализа активов и пассива бухгалтерского баланса, мы можем произвести анализ ликвидности баланса.
Таблица 2.3.3 Горизонтальный анализ активов бухгалтерского баланса ООО «МультиМедиаЦентр» за 2005-2007 гг.
| Наименование статей | Ед. изм. | 2005 г. | 2006 г. | 2007 г. | Отклонение, +/- 2007 г. от 2006 г. | Рост, % 2007 г. к 2006 г. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Основные средства | Млн. руб. | 890 | 1055 | 741 | -314 | 70,2 |
| Нематериальные активы | Млн. руб. | 1 | 4 | 3 | -1 | 75,0 |
| Вложения во внеоборотные активы | Млн. руб. | 22 | 43 | 363 | +320 | 844,2 |
| Всего внеоборотных активов | Млн. руб. | 913 | 1102 | 1107 | +5 | 100,5 |
| Запасы и затраты | Млн. руб. | 507 | 596 | 845 | +249 | 141,8 |
|
В том числе: сырье, материалы и другие активы |
Млн. руб. | 32 | 68 | 248 | +180 | 364,7 |
| незавершенное производство и полуфабрикаты | Млн. руб. | 5 | 2 | 5 | +3 | 250,0 |
| готовая продукция и товары для реализации | Млн. руб. | 449 | 523 | 589 | +66 | 112,6 |
| расходы будущих периодов | Млн. руб. | 21 | 3 | 3 | 0 | 100,0 |
| Налоги по приобретенным активам | Млн. руб. | 88 | 108 | 4 | -104 | 3,7 |
| Дебиторская задолженность | Млн. руб. | 53 | 109 | 341 | +232 | 312,8 |
|
В том числе: покупателей и заказчиков |
Млн. руб. | 12 | 61 | 76 | +15 | 124,6 |
| поставщиков и подрядчиков | Млн. руб. | 23 | 35 | 19 | -16 | 54,3 |
| разных дебиторов и кредиторов | Млн. руб. | 18 | 13 | 246 | +233 | 1892,3 |
| Денежные средства | Млн. руб. | 22 | 31 | 36 | +5 | 116,1 |
| Всего оборотных активов | Млн. руб. | 670 | 844 | 1226 | +382 | 145,3 |
| Итого (Баланс) | Млн. руб. | 1583 | 1946 | 2333 | +387 | 119,9 |
Проведя горизонтальный анализ активов бухгалтерского баланса за 2005-2007г.г. мы видим отклонение основных средств в 2007 году по сравнению с 2006 годом на 314 млн. руб., запасы и затраты значительно увеличились в 2007 году на 249 млн. руб., также в 2007 году году значительно возросла дебиторская задолженность по сравнению с предыдущими годами.
Таблица 2.3.3а Горизонтальный анализ пассива бухгалтерского баланса ООО «МультиМедиаЦентр» за 2005-2007 гг.
| Наименование статей | Ед. изм. | 2005 г. | 2006 г. | 2007 г. | Отклонение, +/- 2007 г. от 2006 г. | Рост, % 2007 г. к 2006 г. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Уставный фонд | Млн. руб. | 163 | 163 | 148 | -15 | 90,8 |
| Собственные акции (доли), выкупленные у акционеров (учредителей) | Млн. руб. | - | -1 | -1 | 0 | 100,0 |
| Резервный фонд | Млн. руб. | 3 | 3 | 3 | 0 | 100,0 |
| Добавочный фонд | Млн. руб. | 667 | 875 | 960 | +85 | 109,7 |
| Нераспределенная прибыль (непокрытый убыток) | Млн. руб. | 1 | 1 | 2 | +1 | 200,0 |
| Всего капитала и резервов | Млн. руб. | 834 | 1041 | 1112 | +71 | 106,8 |
| Долгосрочные кредиты и займы | Млн. руб. | 50 | 24 | 221 | +197 | 920,8 |
| Краткосрочные кредиты и займы | Млн. руб. | 100 | 140 | 295 | +155 | 210,7 |
| Кредиторская задолженность | Млн. руб. | 599 | 740 | 704 | -36 | 95,1 |
|
В том числе: перед поставщиками и подрядчиками |
Млн. руб. | 542 | 633 | 615 | -18 | 97,2 |
| перед покупателями и заказчиками | Млн. руб. | 23 | 27 | 43 | +16 | 159,3 |
| по оплате труда | Млн. руб. | 11 | 12 | 16 | +4 | 133,3 |
| по налогам и сборам | Млн. руб. | 7 | 17 | 11 | -6 | 64,7 |
| по социальному страхованию и обеспечению | Млн. руб. | 3 | 3 | 4 | +1 | 133,3 |
| разных кредиторов | Млн. руб. | 13 | 48 | 15 | -33 | 31,3 |
| Резервы предстоящих расходов | Млн. руб. | - | 1 | 1 | 0 | 100,0 |
| Всего обязательств | Млн. руб. | 749 | 905 | 1221 | +316 | 134,9 |
| Итого (Баланс) | Млн. руб. | 1583 | 1946 | 2333 | +387 | 119,9 |
Коэффициент текущей платежеспособности (Ктек. плат.) – это отношение наиболее ликвидных средств к первоочередным долгам:
Ктек. плат. = А1/П1, (2.1)
где А1 – денежные средства и финансовые вложения);
П1 – задолженность, сроки погашения которой уже наступили (задолженность по оплате труда, расчетам с персоналом, социальному страхованию и обеспечению, налогам и сборам).
Результат такого сопоставления позволяет оценить достаточность имеющихся у предприятия средств для оплаты наиболее срочных долгов.
Ктек. плат. 2005 = 22/21 » 1,05
Ктек. плат. 2006 = 31/32 » 0,97
Ктек. плат. 2007 = 36/31 » 1,16
Коэффициент абсолютной ликвидности (Кабс. л.) – это отношение легко ликвидных активов ко всем краткосрочным обязательствам предприятия:
Кабс. л. = А1/(П1 + П2 + П3) = А1/КО, (2.2)
где П2 – задолженность перед поставщиками и подрядчиками, покупателями и заказчиками, которую следует погасить в ближайшее время;
П3 – задолженность банкам по кредитам, сроки погашения которых оговорены в соглашениях и наступят не так скоро;
КО – краткосрочные обязательства.
Этот коэффициент показывает какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно.
Кабс. л. 2005 = 22/699 » 0,03
Кабс. л. 2006 = 31/880 » 0,04
Кабс. л. 2007 = 36/999 » 0,04
Коэффициент промежуточной ликвидности (Кпром. л.) – это отношение суммы легко ликвидных активов и дебиторской задолженности, отнесенной ко 2-й группе активов по степени ликвидности ко всем краткосрочным обязательствам предприятия:
Кпром. л. = (А1 + ДЗ)/(П1 + П2 + П3) = (А1 + ДЗ)/КО, (2.3)
где ДЗ – дебиторская задолженность.
Этот коэффициент позволяет определить, какая часть краткосрочных заемных обязательств может быть погашена денежными средствами с учетом погашения дебиторской задолженности.
Кпром. л. 2005 = (22 + 53)/699 = 75/699 » 0,11
Кпром. л. 2006 = (31 + 109)/880 = 140/880 » 0,16
Кпром. л. 2007 = (36 + 341)/999 = 377/999 » 0,38
Коэффициент общей ликвидности (Кобщ. л.) – это отношение текущих активов к текущим обязательствам:
Кобщ. л. = (А1 + А2 + А3)/(П1 + П2 + П3) = ОбА/КО, (2.4)
где А2 – дебиторская задолженность, готовая продукция, товары отгруженные;
А3 – производственные запасы, расходы будущих периодов и незавершенное производство;
ОбА – оборотные активы.
Данный коэффициент, иначе называемый коэффициентом текущей ликвидности, определяет, в какой степени текущие обязательства покрываются текущими (оборотными) активами. Он показывает, сколько денежных единиц текущих активов приходится на одну денежную единицу текущих обязательств.
Кобщ. л. 2005 = 670/699 » 0,96
Кобщ. л. 2006 = 844/880 » 0,96
Кобщ. л. 2007 = 1226/999 » 1,23
Критическая оценка ликвидности (Ккрит. л.) – это отношение текущих активов за вычетом производственных запасов, относимых к 3 группе, к текущим обязательствам:
Ккрит. л. = (А1 + А2 + А3 – ПЗ)/(П1 + П2 + П3) = (ОбА – ПЗ)/КО, (2.5)
где ПЗ – производственные запасы.
Этот показатель называют коэффициентом срочной или быстрой ликвидности, так как он определяет способность предприятия выполнять свои текущие обязательства за счет быстрой продажи ликвидных активов.
Ккрит. л. 2005 = (670 – 32)/699 = 638/699 » 0,91
Ккрит. л. 2006 = (844 – 68)/880 = 776/880 » 0,88
Ккрит. л. 2007 = (1226 – 248)/999 = 978/999 » 0,98
Коэффициент общей платежеспособности (Кобщ. плат.):
Кобщ. плат. = (ДСн + ДСпост.)/ДСнапр., (2.6)
где ДСн – остатки денежных средств на начало года;
ДСпост. – поступило денежных средств в течение года;
ДСнапр. – направлено денежных средств.
Кобщ. плат. 2005 = (8 + 4579)/4533 = 4587/4533 » 1,012
Кобщ. плат. 2006 = (22 + 5165)/5156 = 5187/5156 » 1,006
Кобщ. плат. 2007 = (31 + 5142)/5137 = 5173/5137 » 1,007
На основании проведенных расчетов составим сводную таблицу анализа показателей ликвидности и платежеспособности по ООО «МультиМедиаЦентр» за 2005-2007 гг. (таблица 2.3.3).
Таблица 2.3.3 Анализ показателей ликвидности и платежеспособности по ООО «МультиМедиаЦентр» за 2005-2007 гг.
| Наименование показателей | 2005 г. | 2006 г. | 2007 г. | Отклонение, +/- 2007 г. от 2006 г. |
| 1 | 2 | 3 | 4 | 5 |
| Коэффициент текущей платежеспособности | 1,05 | 0,97 | 1,16 | +0,19 |
| Коэффициент абсолютной ликвидности | 0,03 | 0,04 | 0,04 | 0 |
| Коэффициент промежуточной ликвидности | 0,11 | 0,16 | 0,38 | +0,22 |
| Коэффициент общей ликвидности | 0,96 | 0,96 | 1,23 | +0,27 |
| Критическая оценка ликвидности | 0,91 | 0,88 | 0,98 | +0,10 |
| Коэффициент общей платежеспособности | 1,012 | 1,006 | 1,007 | +0,001 |
Результаты расчета показателей ликвидности указывают на достаточность ликвидных средств у ООО «МультиМедиаЦентр» для погашения краткосрочных обязательств: баланс предприятия является ликвидным, и ООО «МультиМедиаЦентр» можно считать платежеспособной. К концу 2007 г. по сравнению с 2006 г. наблюдается рост практически всех показателей (за исключением коэффициента абсолютной ликвидности – его значение осталось без изменений на уровне 0,04): коэффициентов текущей платежеспособности, промежуточной ликвидности, общей ликвидности, критической оценки ликвидности и общей платежеспособности соответственно на 0,19, 0,22, 0,27, 0,10, 0,001.
2.3.4 Рентабельность предприятия
Показатели рентабельности характеризуют окончательные результаты хозяйствования, потому что их величина отражает соотношение эффекта с вложенным капиталом или потребленными ресурсами.
Для выполнения расчетов заполним таблицу 2.3.4 данными, необходимыми для определения коэффициентов, на основании бухгалтерского баланса ООО «МультиМедиаЦентр» и отчета о прибылях и убытках.
Таблица 2.3.4 Данные для расчета показателей рентабельности по ООО «МультиМедиаЦентр» за 2005-2007 гг.
| Наименование показателей | Ед. изм. | 2005 г. | 2006 г. | 2007 г. |
| 1 | 2 | 3 | 4 | 5 |
| Выручка от реализации товаров, продукции, работ, услуг за вычетом налогов и сборов, включаемых в выручку | Млн.руб. | 3155 | 3401 | 4105 |
| Общая сумма прибыли | Млн.руб. | 25 | 30 | 39 |
| Прибыль от реализации товаров, продукции, работ, услуг | Млн.руб. | 27 | 53 | 46 |
| Чистая прибыль | Млн.руб. | 1 | 1 | 6 |
| Общие затраты на производство и реализацию продукции | Млн.руб. | 3128 | 3348 | 4059 |
| Средняя стоимость активов | Млн.руб. | 1490,5 | 1764,5 | 2139,5 |
| Средняя величина оборотных активов | Млн.руб. | 575 | 757 | 1035 |
| Средняя величина внеоборотных активов | Млн.руб. | 915,5 | 1007,5 | 1104,5 |
| Средняя величина капитала | Млн.руб. | 1490,5 | 1764,5 | 2139,5 |
| Средняя величина собственного капитала | Млн.руб. | 835 | 938 | 1077,5 |
| Средняя величина перманентного капитала | Млн.руб. | 898 | 975 | 1200 |
Рассчитаем показатели рентабельности по ООО «МультиМедиаЦентр» за 2005-2007 гг.
Показатели прибыльности продаж и рентабельности продукции:
Рентабельность продаж (реализации) (Rпр) – отношение прибыли к объему реализации продукции, товаров, работ, услуг:
Rпр = П/В, (2.7)
где П – прибыль;
В – объем реализованной продукции, товаров, работ, услуг.
Рентабельность продаж (реализации) показывает, сколько прибыли приходится на единицу реализованной продукции, товаров, работ, услуг.
По общей прибыли:
RпрПрО 2005 = 25/3155 х 100 » 0,792%
RпрПрО 2006 = 30/3401 х 100 » 0,882%
RпрПрО 2007 = 39/4105 х 100 » 0,950%
По прибыли от реализации:
RпрПрР 2005 = 27/3155 х 100 » 0,856%
RпрПрР 2006 = 53/3401 х 100 » 1,558%
RпрПрР 2007 = 46/4105 х 100 » 1,121%
По чистой прибыли:
RпрПрЧ 2005 = 1/3155 х 100 » 0,032%
RпрПрЧ 2006 = 1/3401 х 100 » 0,029%
RпрПрЧ 2007 = 6/4105 х 100 » 0,146%
Рентабельность продукции (Rпрод.) – отношение прибыли от реализации к полной себестоимости продукции:
Rпрод. = Пр/З, (2.8)
где Пр – прибыль от реализации;
З – общая сумма затрат на производство и реализацию продукции.
Этот показатель также называют рентабельностью основной деятельности: он показывает, сколько прибыли от реализации приходится на 1 рубль затрат.
Rпрод. 2005 = 27/3128 х 100 » 0,863%
Rпрод. 2006 = 53/3348 х 100 » 1,583%
Rпрод. 2007 = 46/4059 х 100 » 1,133%
Показатели рентабельности активов:
Рентабельность активов (RА) – отношение суммы прибыли к средней стоимости активов предприятия:
RА = П/Аср, (2.9)
где Аср – средняя стоимость активов предприятия.
Коэффициент показывает, сколько рублей прибыли получено на рубль активов.
По общей прибыли:
RАПрО 2005 = 25/1490,5 х 100 » 1,677%
RАПрО 2006 = 30/1764,5 х 100 » 1,700%
RАПрО 2007 = 39/2139,5 х 100 » 1,823%
По прибыли от реализации:
RАПрР 2005 = 27/1490,5 х 100 » 1,811%
RАПрР 2006 = 53/1764,5 х 100 » 3,004%
RАПрР 2007 = 46/2139,5 х 100 » 2,150%
По чистой прибыли:
RАПрЧ 2005 = 1/1490,5 х 100 » 0,067%
RАПрЧ 2006 = 1/1764,5 х 100 » 0,057%
RАПрЧ 2007 = 6/2139,5 х 100 » 0,280%
Рентабельность текущих активов (RОбА) – отношение прибыли к средней величине оборотных активов:
RОбА = П/ОбАср, (2.10)
где ОбАср – средняя величина оборотных активов предприятия.
Этот коэффициент показывает, сколько рублей прибыли получено на рубль текущих активов.
По общей прибыли:
RОбАПрО 2005 = 25/575 х 100 » 4,348%
RОбАПрО 2006 = 30/757 х 100 » 3,963%
RОбАПрО 2007 = 39/1035 х 100 » 3,768%
По прибыли от реализации:
RОбАПрР 2005 = 27/575 х 100 » 4,696%
RОбАПрР 2006 = 53/757 х 100 » 7,001%
RОбАПрР 2007 = 46/1035 х 100 » 4,444%
По чистой прибыли:
RОбАПрЧ 2005 = 1/575 х 100 » 0,174%
RОбАПрЧ 2006 = 1/757 х 100 » 0,132%
RОбАПрЧ 2007 = 6/1035 х 100 » 0,580%
Рентабельность долгосрочных активов (RВнА) – отношение прибыли к средней стоимости внеоборотных активов:
RВнА = П/ВнАср, (2.11)
где ВнАср – средняя стоимость внеоборотных активов предприятия.
Коэффициент показывает, сколько рублей прибыли получено на рубль долгосрочных активов. В практике анализа этот показатель называют фондорентабельностью.
По общей прибыли:
RВнАПрО 2005 = 25/915,5 х 100 » 2,731%
RВнАПрО 2006 = 30/1007,5 х 100 » 23,978%
RВнАПрО 2007 = 39/1104,5 х 100 » 3,531%
По прибыли от реализации:
RВнАПрР 2005 = 27/915,5 х 100 » 2,949%
RВнАПрР 2006 = 53/1007,5 х 100 » 5,261%
RВнАПрР 2007 = 46/1104,5 х 100 » 4,165%
По чистой прибыли:
RВнАПрЧ 2005 = 1/915,5 х 100 » 0,109%
RВнАПрЧ 2006 = 1/1007,5 х 100 » 0,099%
RВнАПрЧ 2007 = 6/1104,5 х 100 » 0,543%
Показатели рентабельности финансовых источников капитала:
Рентабельность совокупного капитала (RОК) – отношение прибыли к средней величине общего капитала предприятия:
RОК = П/ОКср, (2.12)
где ОКср – средняя величина капитала предприятия.
Этот коэффициент называют экономической рентабельностью: он показывает сколько денежных единиц потребуется предприятию для получения 1 денежной единицы прибыли, независимо от источников привлечения этих средств.
Уровень экономической рентабельности соответствует уровню рентабельности активов.
По общей прибыли:
RОКПрО 2005 = 25/1490,5 х 100 » 1,677%
RОКПрО 2006 = 30/1764,5 х 100 » 1,700%
RОКПрО 2007 = 39/2139,5 х 100 » 1,823%
По прибыли от реализации:
RОКПрР 2005 = 27/1490,5 х 100 » 1,811%
RОКПрР 2006 = 53/1764,5 х 100 » 3,004%
RОКПрР 2007 = 46/2139,5 х 100 » 2,150%
По чистой прибыли:
RОКПрЧ 2005 = 1/1490,5 х 100 » 0,067%
RОКПрЧ 2006 = 1/1764,5 х 100 » 0,057%
RОКПрЧ 2007 = 6/2139,5 х 100 » 0,280%
Рентабельность общих инвестиций (Rинв.) – отношение прибыли к общим инвестициям – долгосрочным обязательствам и собственному капиталу:
Rинв. = П/(СКср + ДЗКср), (2.13)
где СКср + ДЗКср – средняя величина общих инвестиций.
Этот коэффициент показывает, насколько эффективно использовались инвестированные средства, какой доход получает предприятие на рубль инвестированных средств. Он косвенно характеризует эффективность управления инвестированными средствами, опыт, компетенцию руководства.
Рассматриваемый коэффициент называется рентабельностью перманентного капитала, который характеризует эффективность использования капитала, вложенного в деятельность предприятия на длительный срок.
По общей прибыли:
Rинв.ПрО 2005 = 25/898 х 100 » 2,784%
Rинв.ПрО 2006 = 30/975 х 100 » 3,077%
Rинв.ПрО 2007 = 39/1200 х 100 = 3,250%
По прибыли от реализации:
Rинв.ПрР 2005 = 27/898 х 100 » 3,007%
Rинв.ПрР 2006 = 53/975 х 100 » 5,436%
Rинв.ПрР 2007 = 46/1200 х 100 » 3,833%
По чистой прибыли:
Rинв.ПрЧ 2005 = 1/898 х 100 » 0,111%
Rинв.ПрЧ 2006 = 1/975 х 100 » 0,103%
Rинв.ПрЧ 2007 = 6/1200 х 100 = 0,500%
Рентабельность собственного капитала (RСК) – отношение прибыли к средней сумме собственного капитала:
RСК = П/СКср, (2.14)
где СКср – средняя величина собственного капитала предприятия.
Этот коэффициент показывает, насколько эффективно использовался собственный капитал. Он показывает, сколько денежных единиц прибыли заработала каждая денежная единица, сложенная собственниками предприятия.
По общей прибыли:
RСКПрО 2005 = 25/835 х 100 » 2,994%
RСКПрО 2006 = 30/938 х 100 » 3,198%
RСКПрО 2007 = 39/1077,5 х 100 » 3,619%
По прибыли от реализации:
RСКПрР 2005 = 27/835 х 100 » 3,234%
RСКПрР 2006 = 53/938 х 100 » 5,650%
RСКПрР 2007 = 46/1077,5 х 100 » 4,269%
По чистой прибыли:
RСКПрЧ 2005 = 1/835 х 100 » 0,120%
RСКПрЧ 2006 = 1/938 х 100 » 0,107%
RСКПрЧ 2007 = 6/1077,5 х 100 » 0,557%
На основании проведенных расчетов составим сводную таблицу анализа показателей рентабельности по ООО «МультиМедиаЦентр» за 2005-2007 гг. (таблица 2.3.4а).
Таблица 2.3.4а Анализ показателей рентабельности по ООО «МультиМедиаЦентр» за 2005-2007 гг.
| Наименование показателей | Ед. изм. | 2005 г. | 2006 г. | 2007 г. | Отклонение, +/- 2007 г. от 2006 г. |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Рентабельность продаж: по общей прибыли по прибыли от реализации по чистой прибыли |
% % % |
0,792 0,856 0,032 |
0,882 1,558 0,029 |
0,950 1,121 0,146 |
+0,068 -0,437 +0,117 |
| Рентабельность продукции | % | 0,863 | 1,583 | 1,133 | -0,450 |
|
Рентабельность активов: по общей прибыли по прибыли от реализации по чистой прибыли |
% % % |
1,677 1,811 0,067 |
1,700 3,004 0,057 |
1,823 2,150 0,280 |
+0,123 -0,854 +0,223 |
|
Рентабельность текущих активов: по общей прибыли по прибыли от реализации по чистой прибыли |
% % % |
4,348 4,696 0,174 |
3,963 7,001 0,132 |
3,768 4,444 0,580 |
-0,195 -2,557 +0,448 |
|
Рентабельность долгосрочных активов: по общей прибыли по прибыли от реализации по чистой прибыли |
% % % |
2,731 2,949 0,109 |
2,978 5,261 0,099 |
3,531 4,165 0,543 |
+0,553 -1,096 +0,444 |
|
Рентабельность совокупного капитала: по общей прибыли по прибыли от реализации по чистой прибыли |
% % % |
1,677 1,811 0,067 |
1,700 3,004 0,057 |
1,823 2,150 0,280 |
+0,123 -0,854 +0,223 |
|
Рентабельность перманентного капитала: по общей прибыли по прибыли от реализации по чистой прибыли |
% % % |
2,784 3,007 0,111 |
3,077 5,436 0,103 |
3,250 3,833 0,500 |
+0,173 -1,603 +0,397 |
|
Рентабельность собственного капитала: по общей прибыли по прибыли от реализации по чистой прибыли |
% % % |
2,994 3,234 0,120 |
3,198 5,650 0,107 |
3,619 4,269 0,557 |
+0,421 -1,381 +0,450 |
Расчет показателей выявил невысокий уровень показателей рентабельности ООО «МультиМедиаЦентр» за 2005-2007 гг. Результаты анализа коэффициентов рентабельности в основном свидетельствуют об увеличение в 2007 г. по сравнению с 2006 г. уровня всех показателей прибыльности, за исключением случаев расчета данных показателей по прибыли от реализации, и в случае рентабельности текущих активов, рассчитанной по общей прибыли, где наблюдается уменьшением их уровня.
В целом следует отметить увеличение конечной эффективности финансово-хозяйственной деятельности ООО «МультиМедиаЦентр».
2.3.5 Анализ финансового состояния предприятия
Финансовое состояние предприятия характеризуется размещением и использованием средств (активов), а также структурой источников их формирования (пассивов).
Основными источниками информации для проведения анализа финансового состояния предприятия являются:
бухгалтерский баланс (форма 1);
отчет о прибылях и убытках (форма 2);
отчет об изменении капитала (форма 3);
отчет о движении денежных средств (форма 4);
приложение к бухгалтерскому балансу (форма 5);
отчет о целевом использовании полученных средств (форма 6).
Также могут использоваться данные форм государственной статистической отчетности:
форма 2-ф «Отчет о составе средств и источниках их образования», утвержденной постановлением Министерства статистики и анализа Республики Беларусь от 12.02.2007 № 13;
форма 5-ф «Отчет о финансовых результатах», утвержденной постановлением Министерства статистики и анализа Республики Беларусь от 14.11.2006 № 178;
форма 6-a «Отчет о состоянии расчетов», утвержденной постановлением Министерства статистики и анализа Республики Беларусь от 14.11.2006 № 179.
Выполним анализ финансового состояния ООО «МультиМедиаЦентр» в соответствии с утвержденной Инструкцией на основании данных бухгалтерского баланса за 2005-2007 гг.
Показатели, используемые в качестве критериев для оценки удовлетворительности структуры бухгалтерского баланса, рассчитаем по данным формы 1.
Основными критериями оценки финансового состояния предприятия являются следующие показатели.
Коэффициент текущей ликвидности (К1) характеризует общую обеспеченность предприятия собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств организации:
К1 = ОА/(О – ДК – РПР), (2.15)
где ОА – оборотные активы предприятия;
ДК – долгосрочные кредиты и займы;
О – обязательства предприятия;
РПР – резервы предстоящих расходов.
К12005 = 649/(749 – 50) = 649/699 » 0,93
К12006 = 841/(904 – 24) = 841/880 » 0,96
К12007 = 1226/(1221 – 221 - 1) = 1226/999 » 1,23
Коэффициент обеспеченности собственными оборотными средствами (К2) характеризует наличие у предприятия собственных оборотных средств, необходимых для ее финансовой устойчивости:
К2 = (КиР + РПР – ВнА)/ОА, (2.16)
где КиР – капитал и резервы;
ВнА – внеоборотные активы.
К22005 = (834 – (-21) – 913)/649 = -58/649 » -0,09
К22006 = (1041 – (-2) – 1102)/841 = -59/841 » -0,07
К22007 = (1112 + 1 – 1107)/1226 = 6/1226 » 0,01
Коэффициент обеспеченности финансовых обязательств активами (К3) характеризует способность предприятия рассчитаться по своим финансовым обязательствам после реализации активов:
К3 = (О – РПР)/ВБ, (2.17)
где ВБ – валюта бухгалтерского баланса.
К32005 = 749/1562 » 0,48
К32006 = 904/1943 » 0,46
К32007 = (1221 – 1)/2333 » 0,52
Коэффициент абсолютной ликвидности (Кабсл. л.) характеризует способность предприятия немедленно рассчитаться по своим краткосрочным обязательствам:
Кабсл. л. = (ДС + ФВ)/(О – ДК – РПР), (2.18)
где ДС – денежные средства;
ФВ – финансовые вложения.
Кабсл. л. 2005 = 22/(749 – 50) = 22/699 » 0,03
Кабсл. л. 2006 = 31/(904 – 24) = 31/880 » 0,04
Кабсл. л. 2007 = 36/(1221 – 221 - 1) = 36/999 » 0,04
Коэффициент обеспеченности просроченных финансовых обязательств активами (К4) характеризует способность предприятия рассчитаться по просроченным финансовым обязательствам путем реализации активов:
К4 = (КП + ДП)/ВБ, (2.19)
где КП – краткосрочная просроченная кредиторская задолженность);
ДП – долгосрочная просроченная кредиторская задолженность.
К42005 = 62/1562 » 0,04
К42006 = 56/1943 » 0,03
К42007 = 52/2333 » 0,02
На основании проведенных расчетов составим сводную таблицу анализа финансового состояния ООО «МультиМедиаЦентр» за 2005-2007 гг. (таблица 2.3.5).
Таблица 2.3.5 Анализ финансового состояния ООО «МультиМедиаЦентр»
за 2005-2007 гг.
| Наименование показателей | На конец 2005 г. | На конец 2006 г. | На конец 2007 г. | Норматив коэффициента | Сравнение с нормативом показателей 2007 г. | Отклонение, +/- значения показателя в 2007 г. от 2006 г. | Общая оценка |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Коэффициент текущей ликвидности | 0,93 | 0,96 | 1,23 | ≥ 1,0 | +0,23 | +0,27 | Тенденция к увеличению |
| Коэффициент обеспеченности собственными оборотными средствами | -0,09 | -0,07 | 0,01 | ≥ 0,1 | -0,09 | +0,08 | Тенденция к увеличению |
| Коэффициент обеспеченности финансовых обязательств активами | 0,48 | 0,46 | 0,52 | ≤ 0,85 | -0,33 | +0,06 | Тенденция к увеличению по итогам за 2007 г. после уменьшения по итогам за 2006 г. |
| Коэффициент абсолютной ликвидности | 0,03 | 0,04 | 0,04 | ≥ 0,2 | -0,16 | 0 | Тенденция к увеличению |
| Коэффициент обеспеченности просроченных финансовых обязательств активами | 0,04 | 0,03 | 0,02 | - | - | -0,01 | Тенденция к уменьшению |
Данные таблицы 2.3.5 свидетельствуют о росте основных показателей финансового состояния ООО «МультиМедиаЦентр» за 2007 г.: коэффициента текущей ликвидности на 0,27 пункта; коэффициента обеспеченности собственными оборотными средствами на 0,08 пункта; коэффициента обеспеченности финансовых обязательств активами на 0,06 пункта. Коэффициент обеспеченности просроченных финансовых обязательств активами уменьшился на 0,01 пункт, что свидетельствует о снижении способности предприятия рассчитываться по просроченным финансовым обязательствам путем реализации активов. Коэффициент абсолютной ликвидности по итогам за 2007 г. остался без изменений на уровне 0,04.
Таким образом, по результатам работы за 2007 г. ООО «МультиМедиаЦентр» нельзя признать неплатежеспособным: коэффициент текущей ликвидности превысил нормативное значение на 0,23 пункта; коэффициент обеспеченности финансовых обязательств активами не превышает нормативного значения и составил 0,52, что меньше норматива на 0,33 пункта. К то же время, коэффициент обеспеченности собственными оборотными средствами меньше норматива на 0,09 пунктов, однако по сравнению с 2006 г. наметилась тенденция к его увеличению (на 0,06 пункта).
2.3.6 Анализ структуры кадрового состава
На рис. 2.3.6 представлена структура персонала ООО «МультиМедиаЦентр» в 2005-2007 гг.
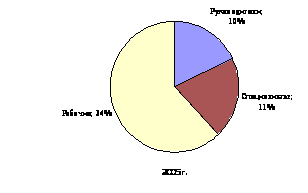
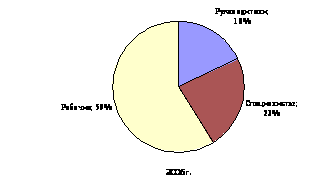
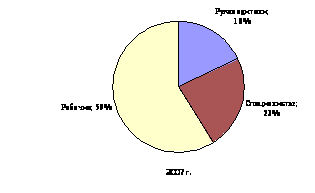
Рис. 2.3.6 Структура персонала ООО «МультиМедиаЦентр» в 2005-2007 гг.
По состоянию на 01.01.2009 списочная численность работников предприятия – 26 человек.
В таблице 2.3.6 представлен анализ движения численности работников ООО «МультиМедиаЦентр» за 2005-2007 гг.
Таблица 2.3.6 Анализ движения численности работников ООО «МультиМедиаЦентр» за 2005-2007 гг.
| Наименование показателей | Ед. изм. | 2005 г. | 2006 г. | 2007 г. | Отклонение, +/- 2007 г. от 2006 г. | Рост, % 2007 г. к 2006 г. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Среднесписочная численность работников | Чел. | 25 | 26 | 26 | 0 | 100,0 |
|
В том числе по видам экономической деятельности: розничная торговля |
Чел. | 19 | 20 | 20 | 0 | 100,0 |
| оптовая торговля | Чел. | 6 | 6 | 6 | 0 | 100,0 |
| Число принятых работников за год | Чел. | 1 | 2 | - | -2 | - |
| Число уволенных работников за год | Чел. | 3 | 1 | - | -1 | - |
| Коэффициент по приему работников | % | 0,04 | 0,08 | - | -0,08 | - |
| Коэффициент по увольнению работников | % | 0,12 | 0,04 | - | -0,04 | - |
| Общий коэффициент оборота кадров | % | 0,16 | 0,12 | - | -0,12 | - |
| Коэффициент сменяемости работников | % | 0,12 | 0,04 | - | -0,04 | - |
| Коэффициент текучести кадров | % | 0,12 | 0,04 | - | -0,04 | - |
| Коэффициент стабильности кадров | % | 99,88 | 99,96 | 100,0 | +0,04 | 100,04 |
Таким образом, на основании проведенного в таблице 2.3.6 анализа можно сделать вывод о том, что в 2006 г по сравнению с 2005 г. произошло увеличение коэффициента стабильности кадров на 0,04%, что явилось результатом отсутствия за 2007 г. числа принятых и уволенных работников.
2.3.7 Анализ фонда заработной платы
Анализируя показатели по труду, особое внимание следует уделить анализу фонда заработной платы предприятия.
В таблице 2.3.7 представлен анализ фонда заработной платы ООО «МультиМедиаЦентр» за 2005-2007 гг.
Таблица 2.3.7 Анализ структуры средств, направляемых на потребление за 2005-2007 гг. по ООО «МультиМедиаЦентр»
| Наименование показателей | 2005 г. | 2006 г. | 2007 г. |
Отклонение, +/- 2007 г. от 2006 г. |
||||
| млн.руб. | уд. вес, % | млн.руб. | уд. вес, % | млн.руб. | уд. вес, % | по сумме | по уд. весу | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Фонд заработной платы | 268,4 | 100,0 | 284,8 | 100,0 | 366,5 | 100,0 | +81,7 | - |
| Заработная плата, начисленная за выполненную работу и отработанное время | 188,8 | 70,3 | 209,5 | 73,6 | 233,2 | 63,6 | +23,7 | -10,0 |
| Выплаты стимулирующего характера | 58,8 | 21,9 | 54,0 | 19,0 | 107,2 | 29,2 | +53,2 | +10,2 |
| Выплаты компенсирующего характера | 10,5 | 4,0 | 3,8 | 1,3 | 6,2 | 1,7 | +2,4 | +0,4 |
| Оплата за неотработанное время (отпусков, свободных от работы дней матерям; время выполнения государственных, общественных и воинских обязанностей и другое) | 10,3 | 3,8 | 17,5 | 6,1 | 18,0 | 5,0 | +0,5 | -1,1 |
| Другие выплаты, включаемые в состав фонда заработной платы | - | - | - | - | 1,9 | 0,5 | +1,9 | +0,5 |
Анализ данных таблицы 2.3.7 свидетельствует о значительном увеличении в 2007 г. по сравнению с 2006 г. фонда заработной платы ООО «МультиМедиаЦентр» - на 81,7 млн.руб.
В структуре фонда заработной платы предприятия в 2007 г. наблюдается значительный рост удельного веса