Анализ показателей по труду и заработной плате

 1.
Воспроизводственная
функция. Она
определяет
абсолютный
уровень оплаты
труда, необходимый
для удовлетворения
основных жизненных
потребностей
работника и
его семьи. В
ней реализуется
экономический
закон возвышения
потребностей.
Отправным
моментом для
выполнения
заработной
платой ее
воспроизводственной
функции является
установление
минимальной
заработной
платы на объективно
необходимом
уровне. Он в
обычных условиях
должен соответствовать
стоимости
набора товаров
и услуг, входящих
в потребительскую
корзину и позволяющих
обеспечить
нормальное
воспроизводство
физических
и умственных
способностей
работника,
обладающего
минимально
необходимой
профессиональной
подготовкой,
выполняющего
простые работы
в нормальных
для здоровья
условиях труда
и справляющегося
со своими трудовыми
обязанностями.[27]
Рисунок 5– Основные функции, выполняемые заработной платой [7]
2. Стимулирующая функция. Ее сущность состоит в ycтановлении количественной зависимости между размерами оплаты и количеством, качеством и результатом труда торговых работников. Реализуется стимулирующая функция посредством объединения норм труда (норм выработки, норм времени и т.д.) и норм оплаты (тарифных ставок, расценок т.п.) в конкретные системы заработной платы. При этом системы заработной платы, базируясь на нормах труда и нормах оплаты, обеспечивают изменение уровня оплаты труда в зависимости от индивидуальных и коллективных результатов труда работников. Она играет главную роль в интенсивном использовании живого труда, направляет его на реализацию целей управления.
3. Регулирующая функция. С одной стороны, являясь одним из важнейших элементов денежных доходов населения, заработная плата существенно влияет на спрос населения, а через него и активно воздействует на объем, структуру и динамику производства и в значительной степени на инвестиционную политику. С другой стороны, выступая как составная часть издержек работодателя на рабочую силу, заработная плата влияет на спрос и предложение рабочей силы на рынке труда.
4. Социальная функция. Министерство труда России выделяет также социальную функцию, которая состоит в том, что заработная плата должна обеспечивать минимально достаточные условия и уровень жизни работников и их семей. [27].
Для наемного работника заработная плата служит основным источником его дохода. Кроме заработной платы индивидуальный доход работника включает в себя и другие составляющие (дивиденды по акциям предприятия, доходы по вкладам в банк, доходы по займам и другие виды доходов).
При регулировании заработной платы надо умело использовать объективное единство и противоположность ее функций, своевременно усиливать одни или ослаблять другие, чтобы организация заработной платы отвечала ее объективному содержанию и особенностям развития предприятия.
Поскольку именно заработная плата пропорционально связана с непосредственно затраченным трудом, постольку ее стимулирующее воздействие на развитие предприятия является определяющим. Умелое использование стимулирующей функции превращает заработную плату в один из важнейших рычагов повышения результативности работы и экономического роста.
Необходимо отметить, что в настоящее время в России ни одна из функций не реализуется в полной мере, и в этом смысле можно говорить о потере заработной платой своей роли как экономической категории. Это связано, прежде всего, с неразвитостью российского рынка труда.
Фонд заработной платы - это сумма вознаграждений, предоставленных наемным работникам в соответствии с количеством и качеством их труда, а также компенсаций, связанных с условиями труда.
Формирование фонда заработной платы позволяет регулировать соотношение между ростом производительности труда и его оплатой при опережающих темпах роста первого показателя.
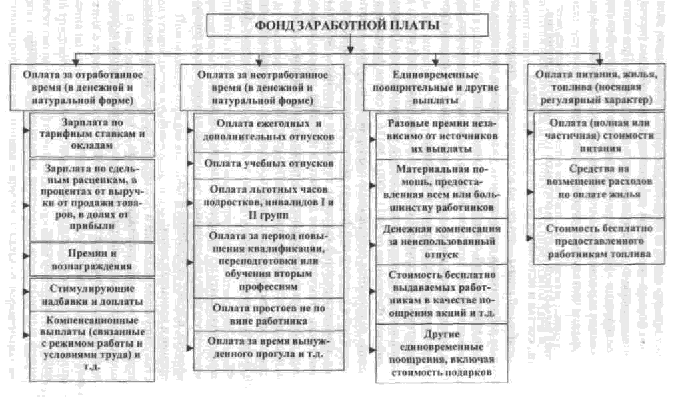
В соответствии с Инструкций о составе фонда заработной платы и выплат социального характера, утвержденной постановлением Госкомстата Российской Федерации от 24.11.2000 г. № 116, в состав фонда заработной платы включаются начисленные предприятиями суммы оплаты труда в денежной и натуральной формах за отработанное и неотработанное время, компенсационные выплаты, связанные с режимом работы и условиями труда, стимулирующие доплаты и надбавки, премии, единовременные поощрительные выплаты, а также оплата питания, жилья, топлива, носящая систематический характер (рис. 6). [5]
Основным элементом фонда заработной платы, выплачиваемой в денежной форме, является оплата труда за отработанное время. Она включает:
заработную плату по тарифным ставкам и окладам;
заработную плату по сдельным расценкам, в процентах от товарооборота, в долях от прибыли и т.п.;
премии и вознаграждения;
стимулирующие надбавки и доплаты (за профессиональное мастерство, за высокие достижения в труде и т.д.);
- компенсационные выплаты, связанные с режимом работы и условиями труда (за работу в ночное время и т.д.).
К выплатам за неотработанное время относят:
- оплату ежегодных и дополнительных отпусков;
оплату учебных отпусков;
Рисунок
6– Состав фонда
заработной
платы работников
торгового
предприятия
[27]
оплату льготных часов подростков, инвалидов 1 и 11 групп;
оплату за период повышения квалификации, переподготовки или обучения вторым профессиям;
оплату простоев не по вине работника;
оплату за время вынужденного прогула и т.д.
В состав единовременных поощрительных и других выплат включаются разовые премии независимо от источников выплаты, материальная помощь работникам, денежная компенсация за неиспользованный отпуск, стоимость бесплатно выдаваемых работникам в качестве поощрения акций и т.д.
В состав фонда заработной платы с 1996 года включены выплаты работодателя на питание, жилье и топливо. Ранее средства на эти цели относились к социальным выплатам и льготам. В то же время из состава фонда заработной платы исключены и переведены в состав выплат социального характера:
компенсации женщинам, находившемся в частично оплачиваемом отпуске по уходу за ребенком;
выходное пособие при прекращении трудового договора и суммы уволенным работникам на период трудоустройства в связи с ликвидацией предприятия, сокращением численности или штата работников.
Большую часть фонда заработной платы покрывают издержками обращения, частью которых являются расходы на оплату труда. Другим источником возмещения оплаты труда выступает чистая прибыль предприятия.
На предприятиях торговли осуществляются выплаты социального характера и расходы, не учитываемые в фонде заработной платы и выплатах социального характера.
Относительно небольшой, но самостоятельный элемент общего фонда выплат в пользу работников торговли - системы выплат социального назначения. В них отсутствует непосредственная связь заработной платы с результатами работы, хотя любая администрация предприятия, включая такие выплаты в заработную плату, рассчитывает с их помощью воздействовать на персонал в нужном направлении. К выплатам социального характера относятся доплаты к пенсиям работающим пенсионерам, единовременные пособия при выходе на пенсию; оплата путевок работникам и членам их семей на лечение, отдых, экскурсии, путешествия, возмещение платы родителей за детей в дошкольных учреждениях, выходное пособие при прекращении трудового договора; компенсация и другие выплаты женщинам, находившимся в частично оплачиваемом отпуске по уходу за ребенком; оплата стоимости проездных документов к месту работы и обратно; материальная помощь, предоставленная отдельным работникам по семейным обстоятельствам, на медикаменты, погребение т.д.
По своему экономическому содержанию выплаты социального характера отражают расходы работодателя и, соответственно, доходы наемных работников помимо заработной платы в связи с тем, что последние осуществляют смою трудовую деятельность на данном предприятии.
Не включаются в состав фонда заработной платы и не относятся к выплатам социального характера следующие расходы предприятия:
единый социальный налог (взнос);
доходы по акциям и другие доходы от участия работников в собственности предприятия (дивиденды, проценты, выплаты по долевым паям и т.д.);
компенсации работникам материальных затрат за использование личных автомобилей в служебных целях; выплаты неработающим пенсионерам;
командировочные расходы; представительские расходы;
выплаты по договорам личного, имущественного и иного страхования и т.д.
Приступая к анализу использования ФЗП, в первую очередь необходимо рассчитать абсолютное и относительное отклонение его фактической величины от базовой.
Абсолютное отклонение (∆ФЗПабс) рассчитывается как разность между фактически использованными средствами на оплату труда и базовым ФЗП в целом по предприятию и категориям работников:
∆ФЗПабс = ФЗП1 - ФЗП0. (18)
Поскольку абсолютное отклонение определяется без учета изменения объема реализации продукции, то по нему нельзя судить об экономии или перерасходе ФЗП.
Относительное отклонение (∆ФЗПотн) рассчитывается как разность между фактически начисленной суммой зарплаты и базовым фондом, скорректированным на индекс объема реализации продукции. При этом следует иметь в виду, что корректируется только переменная часть ФЗП, которая изменяется пропорционально объему реализации продукции. Это зарплата оперативного персонала по сдельным расценкам, премии оперативному персоналу и управленческому персоналу за результаты и сумма отпускных, соответствующая доле переменной зарплаты.
Для детерминированного факторного анализа абсолютного отклонения по ФЗП могут быть использованы следующие модели:
1.ФЗП = ЧР*ГЗП,
2.ФЗП = ЧР*Д*ДЗП,
З.ФЗП = ЧР*Д*П*ЧЗП,
где ЧР - среднегодовая численность работников, чел.;
Д - количество отработанных дней одним работником за год;
П - средняя продолжительность рабочего дня, час.;
ГЗП - среднегодовая зарплата одного работника, тыс. руб.;
ДЗП - среднедневная зарплата одного работника, тыс. руб.;
ЧЗП — среднечасовая зарплата одного работника, тыс. руб..
Расчет влияния факторов по данным моделям можно произвести способом абсолютных разниц:
∆ФЗПчр = (ЧР1 - ЧР0) * До * П0 * ЧЗП0; (19)
∆ФЗПД= ЧР1 * (Д1 - До) * П0 * ЧЗП0; (20)
∆ФЗПп=ЧР1*Д1*(П1-П0)*ЧЗПо; (21)
∆ФЗПЧЗП = ЧР1* Д1 * П1 * (ЧЗП1 - ЧЗП0). (22)
Большое значение при анализе использования ФЗП имеет изучение данных о среднем заработке работников, его изменении, а также о факторах, определяющих его уровень. Поэтому в дальнейшем должны быть проанализированы причины изменения средней зарплаты работников по предприятию, подразделениям, категориям и профессиям.
При этом нужно учитывать, что среднегодовая зарплата рабочих (ГЗП) зависит от количества отработанных дней каждым рабочим, средней продолжительности рабочего дня и среднечасовой зарплаты:
ГЗП = Д*П*ЧЗП (23)
а среднедневная зарплата (ДЗП) - от продолжительности рабочего дня и среднечасовой зарплаты:
ДЗП = П*ЧЗП (24)
Расчет влияния факторов на изменение среднегодовой зарплаты работников в целом по предприятию и по отдельным категориям можно произвести способом абсолютных разниц.
В процессе анализа следует также установить соответствие между темпами роста средней заработной платы и производительностью труда. Для расширенного воспроизводства, получения необходимой прибыли и рентабельности важно, чтобы темпы роста производительности труда опережали темпы роста его оплаты. Если тот принцип не соблюдается, то происходит перерасход фонда зарплаты, повышение себестоимости продукции и уменьшение суммы прибыли.
Эффективность заработной платы может быть охарактеризована системой показателей, к которым относятся: [27]
зарплатоотдача (Зо) – показатель стимулирования товарооборота:
|
|
(25) |

где Р – объем товарооборота, тыс. руб.;
ФЗП – фонд заработной платы торгового предприятия, тыс. руб.
зарплатоемкость (Зе):
|
|
(26) |
 ;
коэффициент эффективности заработной платы (Кэ) – показатель стимулирования прибыли:
|
|
(27) |
 ,
где П – прибыль торгового предприятия, тыс. руб. (для большей наглядности показатель эффективности заработной платы может быть выражен в процентах);
уровень заработной платы в процентах к товарообороту
|
|
(28) |
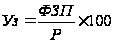 ;
коэффициент соотношения темпов роста производительности труда и средней заработной платы (Кс):
|
|
(29) |

где ТРпт – темп роста производительности труда (в сопоставимых ценах), %;
 - темп роста
средней заработной
платы (в сопоставимых
ценах), %;
фонд заработной платы на одного работника (Кр):
|
|
(30) |

где
 - среднесписочная
численность
работников
торгового
предприятия;
интегральный показатель эффективности использования заработной платы (Кинт.з.):
|
|
(31) |
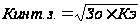 .
Повышение эффективности использования заработной платы заключается в том, чтобы увеличение заработной платы сопровождалось опережающим улучшением таких экономических показателей как объем товарооборота и прибыль предприятия.
В качестве обобщения в таблице 5 в систематизированном виде представлена сущность и экономическое содержание основных показателей по труду и заработной плате работников торгового предприятия. [31]
Таблица 5 – Сущность и экономическое содержание основных показателей по труду и заработной плате работников торгового предприятия
| Наименование показателя | Экономическое содержание | Экономическая сущность |
| А | 1 | 2 |
| Среднесписочная численность персонала | Количество ресурса | характеризует общее число работников предприятия за период времени (месяц, год) |
| Среднесписочная численность работников торговой группы | количество ресурса |
характеризует число работников по обслуживанию покупателей |
| Явочная численность работников | количество ресурса | характеризует ежедневное количество работников на рабочих местах |
| Номинальный фонд рабочего времени | количество ресурса | отражает максимально возможный фонд рабочего времени (дни, часы) |
| Явочный фонд рабочего времени | количество ресурса | отражает эффективный (полезный) фонд рабочего времени (дни, часы) |
| Оборот розничной торговли | результат труда всего персонала |
показывает объем продажи товаров в стоимостном выражении за определенный период времени (день, месяц, год) |
| Производительность труда (выработка) одного среднесписочного работника | результат труда одного среднесписочного работника | показывает объем оборота в расчете на одного работника за определенное время (день, месяц, год) |
| Производительность труда (выработка) одного работника торговой группы | результат труда одного работника торговой группы | показывает объем оборота в расчете на одного работника торговой группы за определенное время (день, месяц, год) |
|
Трудоемкость оборота розничной торговли |
трудовые затраты на единицу оборота | характеризует количество работников, необходимое для продажи товаров на определенную сумму (10 тыс. руб., 100 тыс. руб.) |
| Фонд заработной платы | совокупные расходы предприятия на заработную плату всего персонала |
характеризует величину возмещения трудозатрат всех работников (цена использования трудовых ресурсов) |
| Средняя заработная плата одного работника | расходы на заработную плату одного работника | характеризует возмещение трудозатрат одного работника (текущий доход работника или цена использования трудовых услуг одного работника) |
|
Уровень фонда заработной платы (в отношении к обороту розничной торговли |
удельные расходы по заработной плате в расчете на единицу оборота |
показывает долю заработной платы в обороте |
Таким образом, изучение теоретических основ труда и заработной платы в торговле позволяет проанализировать показатели по труду и заработной плате предприятия торговли ООО «Бонус».
2 АНАЛИЗ ПОКАЗАТЕЛЕЙ ПО ТРУДУ И ЗАРАБОТНОЙ ПЛАТЫ ПРЕДПРИЯТИЯ ТОРГОВЛИ ООО «БОНУС»
2.1 Краткая организационно-экономическая характеристика деятельности ООО «Бонус»
ООО «Бонус» создано 19 декабря 2002 г. на основании Гражданского Кодекса Российской Федерации, Федерального закона «Об обществах с ограниченной ответственностью» в качестве коммерческой организации с целью извлечения прибыли.
Местонахождение и почтовый адрес общества: 663690, Красноярский край, г. Зеленогорск, улица Парковая, 12. Режим работы данного предприятия ежедневно, с 9.00 до 19.00 без перерыва на обед.
В анализируемом предприятии два учредителя. Учредители (заинтересованные лица) могут принять участие в управлении, что отвечает их интересам, с одной стороны, а с другой, соответствует целям самого партнерского предприятия - получить максимальную прибыль - за счет четкой структуры управления отдельным направлением торговли.
Общество имеет круглую печать, содержащую его полное фирменное наименование на русском языке и указание местонахождения Общества. Печать Общества может содержать также фирменное наименование Общества на любом языке народов Российской Федерации и (или) иностранном языке.
Полное официальное наименование: Общество с ограниченной ответственностью «Бонус». Сокращенное наименование: ООО «Бонус»
Основными видами деятельности Общества являются:
- Оптовая и розничная торговля товарами народного потребления, продукцией производственно-технического назначения, сельскохозяйственной продукцией и продуктами ее переработки.
- Посредническая деятельность.
- Производство и реализация товаров народного потребления, продукции производственно-технического назначения, производство и реализация продукции (услуг) общественного питания.
- Оказание услуг по обучению.
- Оказание риэлтерских услуг, в том числе торговля недвижимым имуществом, сдача в аренду (наем) жилых и нежилых помещений.
- Туристическое обслуживание, строительство и эксплуатация туристических объектов, организация международного туризма.
- Закупка и реализация канцелярских товаров, оргтехники, средств связи, аудио- видео- и бытовой техники, мебели корпусной и мягкой, детских игрушек, хозяйственных товаров и отделочно-строительных материалов.
- Бытовое обслуживание, деятельность ломбардов.
- Оказание рекламных и информационных услуг, изготовление различных видов рекламной продукции.
- Оказание консалтинговых, маркетинговых, коммерчески-посреднических услуг, организация и проведение ярмарок, выставок- продаж, выставок-показов по различной тематике.
- Транспортное обслуживание, в том числе организация чартерных перевозок.
- Экспедиционно-транспортные услуги.
- Ремонт бытовой и оргтехники.
- Оказание консультационных услуг, в том числе в области программного обеспечения.
- Осуществление любой хозяйственной деятельности, незапрещённой действующим законодательством.
Основным видом деятельности ООО «Бонус» является реализация населению мебели.
Деятельность ООО «Бонус» не ограничивается оговоренными в уставе видами деятельности. Сделки, выходящие за пределы уставной деятельности, но не противоречащие действующему законодательству признаются действительными.
Общество имеет круглую печать со своим наименованием, штамп, свой фирменный знак.
Общество в праве создавать на территории России и за рубежом филиалы, представительства, действующие на основании положений, утверждаемых Обществом, а также быть учредителем других юридических лиц, в том числе за рубежом, действующих на основании их устава и (или) учредительных договоров, утверждаемых Обществом, а при наличии других учредителей, совместно с другими учредителями. Данные образования могут наделяться основными и оборотными средствами за счет имущества Общества.
Участники ООО «Бонус» не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью Общества, в пределах стоимости внесенных ими вкладов. По обязательствам третьих лиц учредители и Общество ответственности не несут. ООО «Бонус» отвечает по своим обязательствам собственным имуществом.
Финансовой основой деятельности ООО «Бонус» является его Уставный капитал, который составляется из стоимости вкладов участников Общества. Уставный капитал является величиной постоянной на момент создания Общества. Размер уставного капитала не может быть менее суммы, определенной Законом «Об Обществах с ограниченной ответственностью». Уставный капитал ООО «Бонус» равен 270 тыс. руб., он является основой имущественной обособленности общества. Размер доли участника соответствует соотношению номинальной стоимости его вклада и уставного капитала Общества.
Прибыль Общества является общей долевой собственностью Учредителей. Из баланса прибыли ООО «Бонус» уплачиваются:
-Установленные законодательством налоги и другие платежи в государственный и местные бюджеты;
- Размер и порядок формирования фондов определяется общим собранием Учредителей.
Высшим органом ООО «Бонус» является собрание Учредителей.
Решения общего собрания, относящиеся к его исключительной компетенции, принимаются 2/3 голосов.
Единоличным исполнительным органом ООО «Бонус» является генеральный директор. Он избирается общим собранием Учредителей на срок не менее трех лет.
Директором может являться один из Учредителей. Директор является должностным лицом и несет ответственность перед общим собранием Учредителей за деятельность ООО «Бонус» и находящееся в распоряжении Общества имущество. Директор осуществляет без доверенности непосредственное оперативное управление производственно-хозяйственной деятельностью ООО «Бонус», а также реализует права и обязанности Общества, как юридического лица.
Организационная структура - один из основных элементов управления организацией.
Внутренним выражением организационной структуры управления ООО «Бонус» является состав, соотношение, расположение и взаимосвязь отдельных подсистем организации.
В структуре управления ООО «Бонус» выделяются следующие элементы: звенья, уровни управления и связи -горизонтальные и вертикальные.
В ООО «Бонус» к высшему звену относятся: собрание учредителей, директор. Среднее звено - главный бухгалтер, зав. магазином. Низшее звено - торгово-оперативный и вспомогательный персонал организации.
Организационная структура ООО «Бонус» является линейно-функциональной (рис. 7). Преимуществом данной структуры управления является простота связей и единоначалие, то есть любые распоряжения руководителя напрямую отдаются подчиненным, что обеспечивает более оперативное их исполнение. Однако, есть у данной структуры и свои недостатки, в частности вся информация сосредоточена непосредственно в руководящем звене, то есть у директора; отсутствует обратная связь с коллективом, то есть все информационные потоки идут лишь от руководителя к подчиненным, от подчиненных к руководителю информация практически не поступает.
Рисунок 7 - Организационная структура ООО «Бонус»
Директор руководит деятельностью предприятия, контролирует выполнение установленных планов и заданий, рационального сочетания экономических и административных методов руководства, моральных и материальных стимулов к труду, организация разработки плана экономического и социального развития предприятия, организационно-технических мероприятий по его выполнению.
Директор заботится и интересуется о своих подчиненных. При возникновении конфликтных ситуаций он применяет стиль сотрудничества.
Главный бухгалтер – занимается обработкой товарных и кассовых отчетов в установленные сроки, контролирует соблюдение лимита денежных средств в центральной кассе магазина, обрабатывает документы по результатам инвентаризации товарно-материальных ценностей, составляет график проведения инвентаризации и контролирует его выполнение, ведет расчеты по оплате труда в соответствии с нормативными документами, рассчитывает и своевременно перечисляет налоги, составляет квартальные и годовые отчеты.
Заведующий магазином руководит системой снабжения и сбыта продукции, контролирует запасы, координирует работу по реализации. Осуществляет управление снабжением, заключение и контроль за выполнением договоров на поставку товаров, исследование рынка, заказы и планирование ассортимента. Координация работы торгово-оперативных работников
Торгово-оперативный персонал непосредственно участвует в торговом процессе. Продавцы помогают покупателям в выборе товаров, контролеры-кассиры рассчитывают покупателей, контролируют сохранность товаров, консультируют покупателей.
Проведем анализ основных экономических показателей деятельности ООО «Бонус» за два года.
Таблица 6 - Анализ основных показателей деятельности ООО «Бонус»
| Наименование показателей | Ед. изм. | 2007 год | 2008 год | Откло-нение | Темп роста, % | |||
| А | Б | 1 | 2 | 3 | 4 | |||
| Оборот розничной торговли без НДС | тыс. руб. | 6352 | 7421 | 1069,00 | 116,83 | |||
| Торговая площадь | м2 | 96 | 96 | - | 100,00 | |||
| Оборот розничной торговли на 1 кв.м. торговой площади | тыс. руб./м2 | 66,17 | 77,30 | 11,14 | 116,83 | |||
| Численность работников, всего | чел | 10 | 10 | - | 100,00 | |||
| В т.ч. работников торгово-оперативного персонала | чел | 4 | 4 | - | 100,00 | |||
| Производительность труда одного работника | тыс. руб./чел | 635,20 | 742,10 | 106,90 | 116,83 | |||
| Производительность труда одного работника торгово-оперативного персонала | тыс. руб./чел | 1588,00 | 1855,25 | 267,25 | 116,83 | |||
| Фонд заработной платы | ||||||||
| сумма | тыс. руб. | 777 | 889 | 112,00 | 114,41 | |||
| уровень | % | 12,23 | 11,98 | -0,25 | Х | |||
| Среднегодовая заработная плата одного работника | тыс. руб. | 77,70 | 88,90 | 11,20 | 114,41 | |||
| Средняя стоимость основных фондов | тыс. руб. | 1028 | 1167 | 139,00 | 113,52 | |||
| Фондоотдача | Руб./1 руб. | 6,18 | 6,36 | 0,18 | 102,91 | |||
| Фондовооруженность труда одного работника | тыс. руб./чел | 102,80 | 116,70 | 13,90 | 113,52 | |||
| Коэффициент эффективности использования основных фондов | Руб./1руб | 0,19 | 0,32 | 0,12 | 163,41 | |||
| Средняя стоимость оборотных средств | тыс. руб. | 1185,5 | 1296,5 | 111,00 | 109,36 | |||
| Время обращения оборотных средств | дни | 67,19 | 62,89 | -4,29 | 93,61 | |||
| Скорость обращения оборотных средств | обор. | 5,36 | 5,72 | 0,37 | 106,83 | |||
| Коэффициент участия оборотных средств в каждом рубле оборота | руб./1 руб. ОРТ | 0,19 | 0,17 | -0,01 | 93,61 | |||
| Коэффициент рентабельности оборотных средств | руб./1 руб. ОС | 0,17 | 0,29 | 0,12 | 169,62 | |||
| Себестоимость проданных товаров | тыс. руб. | 4662 | 5385 | 723,00 | 115,51 | |||
| Валовая прибыль | ||||||||
| сумма | тыс. руб. | 1690 | 2036 | 346,00 | 120,47 | |||
| уровень | % | 26,61 | 27,44 | 0,83 | Х | |||
| Издержки обращения | ||||||||
| сумма | тыс. руб. | 1315 | 1513 | 198,00 | 115,06 | |||
| уровень | % | 20,70 | 20,39 | -0,31 | Х | |||
| Прибыль от продаж | ||||||||
| сумма | тыс. руб. | 375 | 523 | 148,00 | 139,47 | |||
| рентабельность продаж | % | 5,90 | 7,05 | 1,14 | Х | |||
| Проценты к получению | тыс. руб. | - | - | - | - | |||
| Проценты к уплате | тыс. руб. | - | - | - | - | |||
| Доходы от участия в других организациях | тыс. руб. | - | - | - | - | |||
| Прочие доходы | тыс. руб. | 36 | 72 | 36,00 | 200,00 | |||
| Прочие расходы | тыс. руб. | 41 | 56 | 15,00 | 136,59 | |||
| Прибыль до налогообложения | ||||||||
| сумма | тыс. руб. | 370 | 539 | 169,00 | 145,68 | |||
| рентабельность предприятия | % | 5,82 | 7,26 | 1,44 | Х | |||
| Отложенные налоговые активы | тыс. руб. | - | - | - | - | |||
| Отложенные налоговые обязательства | тыс. руб. | - | - | - | - | |||
| Текущие налоговые платежи | тыс. руб. | 170 | 168 | -2,00 | 98,82 | |||
| Чистая прибыль | тыс. руб. | 200 | 371 | 171,00 | 185,50 | |||
| Рентабельность конечной деятельности | % | 3,15 | 5,00 | 1,85 | Х | |||
Результаты проведенного анализа свидетельствуют об эффективности финансово-хозяйственной деятельности ООО «Бонус», как в 2007, так и в 2008 году, что выражается в прибыли, полученной предприятием.
Основным показателем, характеризующим деятельность любого предприятия, является оборот розничной торговли. Каждое предприятие стремиться к увеличению оборота розничной торговли, т.к. увеличение объема оборота приводит к уменьшению уровня издержек обращения, к увеличению прибыли.
Оборот розничной торговли ООО «Бонус» в своем развитии имеет положительную динамику. За 2007 год он составлял 6352 тыс. руб., а за 2008 год - 7421 тыс. руб., таким образом, за анализируемый период оборот розничной торговли вырос на 1069 тыс. руб., что в относительном выражении составило 16,83 %. Данную тенденцию следует относить к разряду положительных.
Торговая площадь ООО «Бонус» за два года не изменилась, она составляет 96 м2. Целесообразность процесса торговли характеризует товарооборот на 1 кв. м. торговой площади. Данный показатель за исследуемый временной промежуток увеличился на 11,14 тыс. руб./ м2, что в относительном выражении составляет примерно 16,83%. Данная тенденция относится к положительным, т.к. свидетельствует об организации более эффективной торговли.
ООО «Бонус» относится к малым предприятиям, поэтому численность работников составляет 10 человек, и за два года численность не изменилась. Эффективность работы коллектива магазина определяется таким показателем как производительность труда одного работника.
Производительность труда увеличилась в отчетном году на 16,83 % или на 106,9 тыс.руб./чел. – в абсолютном выражении. Производительность труда торгово-оперативных работников увеличилась на 267,25 тыс. руб./чел.
Рост производительности труда ведет к увеличению фонда заработной платы. Так за 2007 год фонд заработной платы составлял 777 тыс. руб., а за 2008 год - 889 тыс. руб., т.е. показатель вырос на 112,0 тыс. руб., или на 14,41 %.
Среднегодовая заработная плата одного работника на предприятии «Бонус» за год выросла на 14,41 % или на 11,2 тыс. руб. Увеличение заработной платы персонала свидетельствует о благоприятной экономической обстановке на предприятии.
Основные фонды предприятия в отчетном году выросли на 13,52% и достигли 1167 тыс. руб. Для оценки уровня использования основных фондов применяется система показателей.
Обобщающим показателем является «фондоотдача». Фондоотдача за изучаемый период увеличилась на 2,91 %. Фондовооруженность в 2008 году увеличилась примерно на 13,52%, т.е. увеличилась обеспеченность персонала основными фондами. Рост коэффициента эффективности использования основных фондов на 0,12 говорит о росте эффективности использования основных фондов.
Следующим показателем, характеризующим деятельность магазина «Бонус» является среднегодовая стоимость оборотных средств.
Среднегодовая стоимость оборотных средств в 2008 году увеличилась с 1185,5 тыс. руб. до 1296,5 тыс. руб., т.е. на 111 тыс. руб., или в относительной форме на 9,36%.
При этом время обращения оборотных средств ускорилось с 67 дней до 63 дня, т.е. на 4 дня, что является положительным. Скорость обращения оборотных средств выросла на 0,37 оборота, а коэффициент участия оборотных средств в обороте снизился на 0,01. Рост коэффициента рентабельности оборотных средств на 0,12 является также положительным и говорит об эффективности их использования.
Эффективность и целесообразность деятельности любого предприятия торговли характеризует такой показатель как валовая прибыль. Валовая прибыль ООО «Бонус» за 2007г. составляла 1690 тыс. руб., а за 2008 г. – 2036 тыс. руб., таким образом, показатель увеличился на 346 тыс. руб. или почти на 20,47%. На 0,83% также вырос уровень валовой прибыли. Данную динамику следует относить к разряду положительных, т. к. увеличивается размер валовой прибыли, приходящейся на 1 тыс. руб. продаж.
Не менее важным показателем в торговой деятельности выступают издержки обращения и любое предприятие стремиться к их оптимизации. Издержки обращения ООО «Бонус» за исследуемый период увеличились на 15,06%, что составило 198 тыс. руб., при этом уровень издержек обращения снизился на 0,31%, что является положительным и говори об относительной экономии средств.
Прибыль от продаж за 2007 год составляла 375 тыс. руб., а за 2008 год – 523 тыс. руб. т.е. динамика положительная, показатель вырос на 148 тыс. руб., что в процентном выражении составляет 39,47%. Рентабельность продаж возросла на 1,14 % и составила 7,05%, что связано с опережающими темпами роста прибыли от продаж по сравнению с темпами роста оборота.
В 2008 году наблюдается рост прочих доходов на 36 тыс. руб. и увеличение прочих расходов на 15 тыс. руб.