Статистико-экономический анализ себестоимости продукции ООО "Маруся"
Полная коммерческая себестоимость 2006 году возросла на 2102 тыс. руб., в 2007 году на 2853 тыс. руб.
Анализ себестоимости отдельных видов продукции на ООО «Маруся»
По каждому виду продукции на предприятии определяется полная себестоимость. Проведем анализ себестоимости продукции на ООО «Маруся» по вареным колбасным изделиям.
Таблица 2.5
Анализ себестоимости продукции на ООО «Маруся» по вареным изделиям
| Виды продукции | Себестоимость, тыс. руб. | Отклонение | Структура затрат | |||||
| 2005 г. | 2006 г. | 2007 г. | 2006 г. | 2007 г. | 2005 г. | 2006 г. | 2007 г. | |
| Обыкновенная колбаса | 754 | 956 | 1020 | +202 | +64 | 27,22 | 28,27 | 28,75 |
| Докторская колбаса | 312 | 452 | 501 | +140 | +49 | 11,26 | 13,36 | 14,12 |
| Московская колбаса | 152 | 256 | 296 | +104 | +40 | 5,49 | 7,57 | 8,34 |
| Русская колбаса | 596 | 698 | 700 | +102 | +2 | 21,52 | 20,64 | 19,73 |
| Мраморная колбаса | 956 | 1020 | 1031 | +64 | +11 | 34,51 | 30,16 | 29,06 |
| Итого себестоимость вареных изделий | 2770 | 3382 | 3548 | +612 | +166 | 100 | 100 | 100 |
Вывод: Проанализировав себестоимость вареных изделий на ООО «Маруся» можно сделать следующие выводы: себестоимость продукции обыкновенной колбасы увеличилась на 202 тыс. руб. в 2006 году, в 2007 году на 64 тыс. руб. Себестоимость докторской колбасы возросла на 140 тыс. руб. в 2006 и на 49 тыс. руб. в 2007. Затраты на производство и реализацию колбасы московской в 2006 году по сравнению с 2005 году увеличились на 104 тыс. руб., в 2007 году по сравнению с 2006 годом на 40 тыс. руб. Себестоимость колбасы русской в 2006 году возросла на 102 тыс. руб. , в 2007 на 2 тыс. руб. Себестоимость мраморной колбасы также имеет тенденцию к росту в 2006 году на 64 тыс. руб., в 2007 году на 11 тыс. руб.
Общая себестоимость вареных изделий в 2006 году по сравнению с 2007 годом увеличилась на 612 тыс. руб., в 2007 году по сравнению с 2006 годом на 166 тыс. руб. Таким образом получается, что 2006 году произошел резкий скачок роста себестоимости, это может быть связано с подорожанием материалов и подорожание стоимости энерго- и тепло тарифов. В структуре затрат наибольший удельный вес составила мраморная колбаса: в 2005 -34,51%,в 2006 – 30,16 %, в 2007 - 29,06%. Наибольший удельный вес в структуре общих затрат также имеют колбасы обыкновенная и русская. Наименьший удельный вес составила колбаса московская в 2005 -5,49%, в 2006 – 7,57%, в 2007 – 8,34%.
Анализ затрат на 1 рубль товарной продукции на ООО «Маруся»
Важным обобщающим показателем себестоимости продукции является затраты на рубль товарной продукции, который отличается тем, что, во-первых, дает обобщенную оценку эффективности затрат и характеризует уровень издержек на выработку продукции, во-вторых, является универсальным показателем, который может рассчитываться в любой отрасли производства и на любом коммерческом предприятии, и, в-третьих, показывает рентабельность производства отдельных видов продукции.
Определяется он отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной продукции в действующих ценах:
Z = С/ТП;
С – себестоимость продукции;
ТП – товарная продукция в стоимостном выражении;
При этом, чем меньше затрат приходиться на 1 руб. товарной продукции, тем выше рентабельность продукции. Затраты на рубль товарной продукции непосредственно зависят от изменения общей суммы затрат на производство и реализацию продукции и от изменения стоимости (оптовой цены) произведенной продукции. На общую сумму затрат оказывают влияние объем производства продукции, ее структура, изменение переменных и постоянных затрат, которые в свою очередь могут увеличиваться или уменьшаться за счет ресурсоемкости продукции и цен на потребленные ресурсы.
Проведем анализ затрат на 1 рубль товарной продукции на ООО «Маруся».
Таблица 2.7
Анализ затрат на 1 рубль товарной продукции на ООО «Маруся»
| Элемент затрат | Сумма, тыс. руб. | Темп роста | |||
| 2005 г. | 2006 г. | 2007 г. | 2006г. | 2007 г. | |
| Материальные затраты | 7154 | 8596 | 10256 | 120,16 | 119,31 |
| Заработная плата | 2056 | 2154 | 2225 | 104,77 | 103,30 |
| Отчисления в фонд социальной защиты | 535 | 560 | 579 | 104,67 | 103,39 |
| Амортизация основных средств | 1230 | 1325 | 2154 | 107,72 | 162,57 |
| Прочие расходы | 336 | 778 | 1052 | 231,55 | 135,22 |
| Итог по элементам затрат | 11311 | 13413 | 16266 | 118,58 | 121,27 |
| Выпуск товарной продукции | 13605 | 16091 | 19177 | 118,27 | 119,18 |
| Затраты на 1 рубль товарной продукции | 0,8314 | 0,8336 | 0,8482 | - | - |
Вывод: в ходе анализа затрат на 1 рубль товарной продукции было выявлено: затраты на 1 рубль товарной продукции на ООО «Маруся» составили в 2005 году - 0,8314 руб., 2006 году - 0,8336руб., в 2007 году – 0,8482 руб. Затраты на 1 рубль товарной продукции увеличиваются в 2006 году по сравнению с 2005 годом на 0,0022 руб.; в 2007 году по сравнению с 2006 годом на 0,0146 руб. Это является отрицательным моментом в деятельности организации и говорит о снижении рентабельности продукции. Необходимо изыскивать пути снижения себестоимости.
Проведем факторный анализ затрат на 1 рубль товарной продукции методом цепных подстановок с помощью таблицы 2.8, используя данные 2006 и 2007 годов:
Факторная модель З-ты на 1руб. ТП = Зо/ТП, где Зо – общие затраты (кратная модель). Оба фактора количественные.
Таблица 2.8
| Подстановка | Зо | ТП | З-ты на 1 руб. ТП |
| 1 | 13413 | 16091 | 0,8336 |
| 2 | 16266 | 16091 | 1,0109 |
| 3 | 16266 | 19177 | 0,8482 |
|
Влияние факторов |
0,1773 | -0,1627 | 0,0146 |
Вывод: факторный анализ показал, что общие затраты выросли, это привело к увеличению затрат на 1 руб. ТП на 0,1773 руб.; затраты на 1 руб. ТП уменьшились на 0,1627 руб. за счет роста ТП.
2.2. Индексы себестоимости товарной продукции
Изучение динамики себестоимости, выявление причин отклонения фактической себестоимости от нормативной, а так же обоснования возможных путей снижения издержек производства на единицу товарной продукции основаны на использовании индексного метода.
На базе фактических данных о себестоимости единицы изделия определенного вида продукции устанавливаются относительные показатели ее снижения или увеличения по сравнению с прошлым периодом.
Имея данные о себестоимости единицы изделия за предыдущий период(Z0), по плановым расчетам (Zпл) и за отчетный период(Z1), можно дать общую характеристику степени выполнения планового задания по снижению себестоимости и ее динамики с помощью индексов, а также определить абсолютную сумму перерасхода или экономии в результате изменения себестоимости. [4;93].
Рассмотрим эти вычисления на примере данных ООО «Маруся» по колбасе «Обыкновенная» за 2006 – 2007г. Производство одного килограмма должно обходиться по плановым расчетам в 100 руб., фактически оно обходится в 105 руб., в предыдущем периоде –110 руб.; фактически изготовлено 9714 кг. в 2007 г., планировалось изготовить 9000 кг. Определяем индивидуальные индексы себестоимости.
Индекс планового задания:
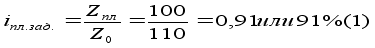
 Т.е.
планируется
снижение на
9 %.
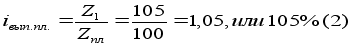
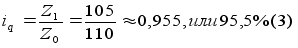
 Т.е.
сверхплановый
рост 5%.
Индекс динамики:
Т.е. фактическое снижение на 4,5%.
Перечисленные индексы взаимосвязаны:
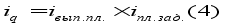 1,05
* 0,95= 0,955
Таким образом, при плановом задании снижения себестоимости одного килограмма на 9% фактически произошло снижение на 5 %. В результате получен перерасход ресурсов.
Общая сумма перерасхода (экономии) от изменения себестоимости изделия определяется по формуле:
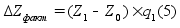 (в
нашем примере
(105 – 110) *9714= - 48570 руб.).
Вычтя из фактической экономии плановую, получим сверхплановую экономию (перерасход):
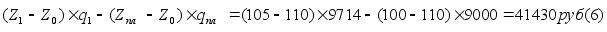 При
изучении динамики
себестоимости
по колбасе
«Обыкновенной»
видно, что при
снижении
себестоимости
на 5% от планируемых
9% экономия составила
48570 рублей, однако
если сравнивать
с нормативной
себестоимостью,
то перерасход
составил 41430
рублей.
Проведем индексный анализ по двум видам колбас
Таблица 2.9
Данные за 2006-2007 гг.
| Вид продукции | Количество произведенной продукции, кг | Затраты на производство 1 кг продукции | ||
| 2006 год | 2007 год | 2006 год | 2007 год | |
| Колбаса «Обыкновенная» | 8691 | 9714 | 110 | 105 |
| Колбаса «Докторская» | 2659 | 2783 | 130 | 120 |
Индивидуальные индексы по колбасе « Обыкновенной» и «Докторской» составляют:
Iq(об.)=q1/q0 ; 9714/8691 * 100% = 111,8%
Iq(док.)=q1/q0 ; 2783/2659* 100%= 104,7% , т.е.
В отчетном году (2007) по сравнению с базисным годом (2006) произведено колбасы « Обыкновенной» на 11,8% больше, а также увеличилось производство «Докторской» колбасы на 4,7%
Индивидуальные индексы себестоимости составят
Iz(об.)=z1/z0 , 105/110*100%= 95,5%
Iz(док.)=z1/z0 , 120/130*100%= 92,3%
Таким образом затраты на колбасу «Обыкновенную» в 2007 году по сравнению с 2006 годом снизились на 4,5%, а на «Докторскую» колбасу на 7,7%
Индивидуальные индексы конкретного вида продукции в стоимостном выражении, соответственно, составят Iq(об.)=q1/q0 ; 9714/8691 * 100% = 111,8%
Iqz(об.)=q1z1/q0z0, (9714*105/8691*110)*100 % = 1019970/956010*100 % = 106,7 %
Iqz(док.)=q1z1/q0z0, (2783*120/2659*130)*100 % = 333960/345670*100 % =
96,6 %
Таким образом, объем в стоимостном выражении колбасы «Обыкновенной» в 2007 году по сравнению с 2006 годом увеличился на 6,7 %, а колбасы «Докторской» снизился 3,4 %.
Для того, чтобы найти как изменился объем этих видов продукции в 2007 году по сравнению в 2006 годом необходимо рассчитать сводные индексы продукции, затрат, и объем продукции.
Сводные индекс объема продукции в стоимостном выражении составит:
Iqz=∑q1z1/∑q0z0
Iqz = ((9714*105) + (2783*120)/ (8691*110)+(2659*130))*100% =
= (1353930/1301680)*100%= 104,01%
Сводный индекс затрат на производство продукции составит:
Iz=∑q1z1/∑q1z0
Iz = ((9714*105) + (2783*120)/ (9714*110)+(2783*130))*100% =
= (1353930/1430330)*100%= 94,66%
Сводный индекс объема продукции составит:
Iq=∑q1z0/∑q0z0
Iq = ((9714*110) + (2783*130)/ (8691*110)+(2659*130))*100% =
= (1430330/1301680)*100%= 109,88%
Используя первое свойство индексов: индекс переменного состава равен произведению индексов постоянного состава и структурных сдвигов, имеем:
Iqz= Iq * Iz
104,01 % = 0,9466*1,0988*100 %
104,01 % = 104,01 %
Используя второе свойство индексов: разность числителя и знаменателя индекса переменного состава равна сумме разности числителя и знаменателя индексов постоянного состава и структурных сдвигов, имеем:
∆qz(qz) = ∆qz(q) + ∆qz(z) , т.е (1353930-1301680) = (1430330-1301680) + (1353930-1430330) или 52250 = 128650 + (-76400)
52250 = 52250
Вывод: Таким образом, объем продукции в стоимостном выражении по колбасам «Обыкновенная» и «Докторская» увеличился на 4,01 % или на 52250 рублей, в том числе, за счет снижения себестоимости на 5,34 % объем продукции в стоимостном выражении изменился на 76400 рублей и за счет увеличения физического объема продукции на 9,88 % объем продукции в стоимостном выражении увеличился на 128650.
3. Снижение себестоимости как фактор социально-экономического развития предприятия
Себестоимость является основой определения цен на продукцию. Ее снижение приводит к увеличению суммы прибыли и уровня рентабельности. В условиях перехода к рыночной экономике роль и значение снижения себестоимости продукции на предприятии резко возрастают. С экономических и социальных позиций значение снижения себестоимости продукции для предприятия заключается в следующем:
в увеличении прибыли, остающейся в распоряжении предприятия, а, следовательно, в появлении возможности не только в простом, но и расширенном производстве;
в появлении возможности для материального стимулирования работников и решения многих социальных проблем коллектива предприятия;
в улучшении финансового состояния предприятия и снижения степени риска банкротства;
в возможности снижения продажной цены на свою продукцию, что позволяет в значительной мере повысить конкурентоспособность продукции и увеличить объем продаж;
в снижении себестоимости продукции в акционерных обществах, что является хорошей предпосылкой для выплаты дивидендов и повышения их ставки.
Прежде всего необходимо отметить, что руководители и менеджеры предприятия должны четко понимать, что управление издержками производства и реализации продукции с целью их минимизации на предприятии является составной частью управления предприятием в целом. [1;27]
Для решения проблемы снижения издержек производства и реализации продукции на предприятии должна быть разработана общая концепция (программа), которая должна ежегодно корректироваться с учетом изменившихся на предприятии обстоятельств. Эта программа должна носить комплексный характер, т.е. должна учитывать все факторы, которые влияют на снижение издержек производства и реализацию продукции.
Содержание и сущность комплексной программы по снижению издержек производства зависят от специфики предприятия, текущего состояния и перспективы его развития. Но в общем плане в ней должны быть отражены следующие моменты:
комплекс мероприятий по более рационалыюму использованию материальных ресурсов (внедрение новой техники и безотходной технологии, позволяющей более экономно расходовать сырье, материалы, топливо и энергию; совершенствование нормативной базы предприятия; внедрение и использование более прогрессивных материалов; комплексное использование сырья и материалов; использование отходов производства; улучшение качества продукции и снижение процента брака и др.);
мероприятия, связанные с определением и поддержанием оптималыюго размера предприятия, позволяющие минимизировать затраты в зависимости от объема производства;
мероприятия, связанные с улучшением использования основных фондов (освобождение предприятия от излишних машин и оборудования; сдача имущества предприятия в аренду; улучшение качества обслуживания и ремонта основных средств; обеспечение большей загрузки машин и оборудования; повышение уровня квалификации персонала, обслуживаюшего машины и оборудование; применение ускоренной амортизации; внедрение более прогрессивных машин и оборудования и др.);
мероприятия, связанные с улучшением использования рабочей силы (определение и поддержание оптимальной численности персонала; повышение уровня квалификации; обеспечение опережающего роста производительности труда по сравнению со средней заработной платой; применение прогрессивных систем и форм оплаты труда; совершенствование нормативной базы; улучшение условий труда; механизация и автоматизация всех производственных процессов; обеспечение мотивации высокопроизводительного труда и др.);
мероприятия, связанные с совершенствованием организации производства и труда (углубление концентрации, специализации, кооперирования, комбинирования и диверсификации производства; внедрение бригадной формы организации производства и труда; совершенствование организационной структуры управления фирмой и др.).
Кроме того, комплексная программа по снижению издержек производства должна иметь четкий механизм ее реализации. Следует также подчеркнуть, что планирование и реализация только отдельных мероприятий по снижению издержек производства хотя и дают определенный эффект, но не решают проблемы в целом. [2;73].
Заключение
Себестоимость продукции, работ и услуг является важнейшим показателем, характеризующим эффективность деятельности предприятий. От уровня этого показателя зависят темпы расширенного воспроизводства, получение организацией прибыли или убытка и, в конечном счете - финансовое состояние субъектов хозяйствования. Это придает анализу себестоимости продукции особую значимость в процессе интенсификации промышленного производства Российской Федерации, выдвигая его на главенствующие позиции в структуре комплексного экономического анализа.
Данный анализ также необходим для определения рентабельности производства и отдельных видов продукции, осуществления внутрипроизводственного анализа, обоснования решений о запуске в производство новых видов продукции и снятия с производства устаревших.
Себестоимость является одним из важных показателей хозяйственной деятельности предприятия. Она является одним из основных факторов формирования прибыли, а значит, от нее зависит финансовая устойчивость предприятия и уровень его конкурентоспособности.
В работе дана оценка степени выполнения планового задания по снижению себестоимости с помощью индексов на примере предприятия, выпускающего мясную продукцию. Рассчитав индексы, можно сделать вывод, что перед предприятиями стоит проблема выживания. Руководителям необходимо изменить финансовую политику предприятий и добиться снижения себестоимости выпускаемой продукции.
Вопросы калькуляции и анализа себестоимости продукции занимают важное место в производственно-хозяйственной деятельности любого предприятия. Анализ себестоимости по статьям затрат дает возможность установить динамику отдельных статей и ее влияние на себестоимость продукции. Результат анализа позволяет видеть, под влиянием каких факторов сформировался тот или иной уровень себестоимости, в какой мере эти факторы влияли на общую себестоимость, в каких направлениях необходимо вести борьбу за снижение себестоимости.
Планирование, контроль, управление, а вместе с тем и калькулирование себестоимости выпускаемой продукции является одним из емких участков менеджмента любого предприятия. Квалифицированный экономист, финансист, бухгалтер должен уделять особое внимание значению статистико-экономического анализа и управления себестоимостью продукции, путем его всестороннего изучения. [8;10].
Список используемой литературы
1.Баканов М.И.,Шеремет А.Д. Теория экономического анализа. – М.: Финансы и статистика, 2000.
2. Богатко А.Н. Основы экономического анализа хозяйствующего субъекта. – М.: Финансы и статистика, 2005.
3. Громыко Г. Л. Социально – экономическая статистика. – М., 2001.
4. Годин А. М. Статистика: Учебник.— М.: 2007.
5. Елисеева И.И., Юзбашев М.М., Общая теория статистики,: -М.: 2000.
6. Иванов Ю.Н., Экономическая статистика,: -М.: 2002.4.
7.Налоговый кодекс РФ. Официальный текст с изменениями на 01.01.2003г. Москва 2002г. Издательство ЮКЭА.
8. Овсиенко В.Е., Общая теория статистики,:- М.: 1999.
9. Рахметов А.Х. Локализация затрат по видам произведенной продукции. Аграрная наука. 2003
10. Рафикова Н.Н. Влияние цен на себестоимость продукции. Экономист. 2006. № 8
11. Симгер В.М., Статистика,: -М., 1997.
12. Салин В.Н., Шпаковская Е.П., Социально-экономическая статистика,: -М.: 2004.
13. Состав и учет затрат, включаемых в себестоимость.- М.: «Издательство Приор», 2000
14.Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. – М.:Инфра- М, 2001
15. Яркина Т.В. Основы экономики предприятия: краткий курс. Учеб. пособ. – М.: ЮНИТИ, 2000.
Доработка курсовой
Таблица
Состав и структура рабочей силы
| Показатели | 2005 | 2006 | 2007 | Темп роста | |||
| Чел. | % | Чел. | % | Чел. | % | ||
| Среднегодовая численность | 45 | 100 | 46 | 100 | 48 | 100 | 100 |
| Работники основного производства | 38 | 84,4 | 39 | 84,7 | 41 | 85,4 | 108 |
За рассматриваемые периоды наблюдается увеличение численности работников основного производства на 8% в связи с тем, что было расширено производство.
Таблица
Состав и структура товарной продукции
| Показатели | 2005 | 2006 | 2007 | Темп роста | ||||
| Тыс. руб. | % | Тыс. руб | % | Тыс. руб | % | Тыс. руб | % | |
| Докторская | 2600 | 20 | 2720 | 17 | 2800 | 15 | 200 | 108 |
| Московская | 2000 | 15 | 2100 | 13 | 2450 | 13 | 450 | 123 |
| Русская | 2450 | 18 | 2520 | 16 | 2800 | 15 | 350 | 114 |
| Мраморная | 2730 | 20 | 2810 | 18 | 3000 | 16 | 270 | 110 |
| Обыкновенная | 3620 | 27 | 5687 | 36 | 7832 | 41 | 4212 | 216 |
| Итого | 13400 | 100 | 15837 | 100 | 18882 | 100 | 5482 | |
Если сравнивать структуру товарного производства 2007 года с 2005 и 2006 годом оказывается, что по всем видам колбас наблюдается увеличение объемов производства, темп роста также возрос. Это связано с тем, что производство было расширено.
Таблица
Финансовый результат
| Показатели | 2005 | 2006 | 2007 |
| Выручка тыс. руб. | 13400 | 15837 | 18882 |
|
Полная себестоимость тыс. руб. |
11106 | 13159 | 15971 |
| Прибыль (убыток) т. руб. | 2294 | 2678 | 2911 |
| Рентабельность % | 17,1 | 16,9 | 15,4 |
Эффективность работы предприятия характеризуется такими показателями, как выручка от реализации продукции, себестоимость, прибыль и рентабельность. Анализируя таблицу можно сделать вывод, что выручка от реализации продукции в 2006 году по сравнению с 2005 годом увеличилась на 2437 тыс. рублей, а в 2007 году по сравнению с 2006 годом на 3045 тыс. рублей в результате увеличения объема выпускаемой продукции. Увеличилась также себестоимость продукции в 2007 году по сравнению с 2005 годом на 4865 тыс. рублей в результате увеличения материальных затрат на производство и реализацию продукции. В связи с увеличением себестоимости произошло снижение рентабельности производства.