Реструктуризация предприятия
| № | Показатель | Порядок расчета | 2003 г. | 2004 г. | 2005 г. |
| 1 | Среднегодовая величина основных фондов по по остаточной стоимости в сопоставимых ценах, т. р. | Ф №1 (с.120) |
224019,5 | 252393 | 286442 |
| 2 | Индекс роста основных средств | ОФ к. г. /ОФ н. г. | 1,099 | 1,075 | 1,097 |
| 3 | Коэффициент обновления | ОФ поступ. /ОФ к. г. | 0,103 | 0,075 | 0,137 |
| 4 | Коэффициент выбытия | ОФ выбыв. /ОФ н. г. | 0,014 | 0,006 | 0,053 |
| 5 | Срок эксплуатации |
ОФ н. г. /ОФ выбыв.; 1/Квыб. |
71,429 | 166,667 | 18,868 |
| 6 | Коэффициент износа основных фондов по состоянию на конец года | Износ к. г. (Амортиз.О. С) /ОФ к. г. | 0,516 | 0,504 | 0,473 |
| 7 | Коэффициент годности основных фондов по состоянию на конец года |
(ОФ к. г. - Износ к. г) / ОФк. г. |
0,484 | 0,496 | 0,527 |
Анализируя таблицу можно сделать вывод о том, что за истекший год незначительно увеличилась стоимость основных фондов предприятия: с 252393 до 286442 тыс. рублей, или на 34049 тыс. рублей.
Из расчётов видно, что индекс роста основных фондов за отчётный год значительно увеличился на 0,022. Положительная тенденция также наметилась и в динамике коэффициента обновления. Его величина в отчётном периоде составила 0,137 против 0,075 в прошлом году. Это является положительным моментом для предприятия, т.к обновление основных фондов одна из главнейших задач предприятия, оно позволяет улучшить производительность труда, улучшить качество продукции, снизить простои оборудования.
Снижение коэффициента износа для рассматриваемого периода обусловлено высоким уровнем коэффициента обновления в начале года (7,5%).
2.5.3.3 Анализ эффективности использования основных фондов
Обобщающим показателем, характеризующим использование основных фондов на предприятии, является показатель фондоотдачи. Фондоотдача - характеризует выход готовой продукции на 1 рубль используемых основных средств.
Обратным показателем фондоотдачи является фондоемкость продукции. Фондоёмкость - характеризует количество основных средств, необходимых для производства продукции на 1 рубль.
Показателем, характеризующим уровень использования основных производственных фондов, является их рентабельность.
Рентабельность производственных фондов по прибыли до налогообложения - это отношение прибыли до налогообложения к ОПФ.
Относительная экономия показывает, количество сэкономленных или перерасходованных ОПФ.
Таблица 2.12
Анализ эффективности использования основных фондов
| № | Показатель | Порядок расчета | 2003 г. | 2004 г. | 2005 г. |
| 1 | Объем продаж продукции (выручка), т. р. | 1518412 | 2300543 | 1946953 | |
| 2 | Среднегодовая величина основных фондов по остаточной стоимости в сопоставимых ценах, т. р. | Ф №1 (с.120) |
224019,5 | 252393 | 286442 |
| 3 | Фондоотдача основных фондов, р. /р. | Выр / ОФ (среднег) | 6,778 | 9,115 | 6,797 |
| 4 | Фондоемкость продукции, р. /р. | ОФ (среднег) / Выр | 0,148 | 0,110 | 0,147 |
| 5 | Рентабельность основных фондов по прибыли до налогообложения | Прибыль до налогообложения / ОФ (среднег) | 0,025 | 0,033 | 0, 199 |
Фондоотдача в 2004 г. по сравнению с 2003 г. заметно увеличилась, однако, в 2005 г. снова произошло снижение фондоотдачи. Следовательно, фондоемкость, как показатель обратный фондоотдаче, в 2005 г. увеличилась. Рентабельность по прибыли до налогообложения в отчетном году по сравнению с двумя предыдущими годами также увеличилась.
2.5.4 Анализ использования материальных ресурсов и запасов
Для характеристики использования материальных ресурсов применяют следующие показатели:
Материалоотдача - характеризует отдачу материалов, т.е. сколько произведено продукции с каждого рубля потребленных материальных ресурсов.
Материалоемкость продукции показывает, сколько материальных затрат необходимо произвести или фактически приходится на производство единицы продукции.
Таблица 2.13
Анализ использования материальных ресурсов
| № | Показатель | Порядок расчета | 2003 г. | 2004 г. | 2005 г. |
| 1 | Объем продаж продукции (выручка), т. р. | 1518412 | 2300543 | 1946953 | |
| 2 | Материальные затраты в сопоставимых ценах, т. р. | Мат. затр. / I цен на сырье (1,117) | 133432,41 | 255444,94 | 257638,31 |
| 3 | Материалоотдача, р. /р. | Выр. / Мат. затр. | 11,38 | 9,006 | 7,56 |
| 4 | Материалоемкость продукции, р. /р. | Мат. затр. / Выр. | 0,08 | 0,11 | 0,13 |
Материалоотдача показывает, стоимость продукции, приходящуюся на единицу материала (сырья). В 2004 г. этот показатель составил 9,006 р. /р., т.е. на один рубль стоимости материала приходится 9,006 рубля стоимости продукции. В отчетном году этот показатель уменьшился на 1,446 и составил 7,56 р. /р., что говорит об уменьшении нормы расхода сырья.
Материалоемкость как показатель обратный материалоотдаче, соответственно, увеличился. В отчетном году она составила 0,13 р. /р. т.е. на производство единицы продукции приходится 13 коп. материальных затрат.
2.5.5 Анализ затрат на производство и реализацию продукции
В таблице 2.14 представлены состав и структура затрат на производство продукции ОАО "Белгородский цемент" по элементам затрат за три года.
Таблица 2.14
Структура затрат на производство
| Наименование показателя | 2003 г. | 2004 г. | 2005 г. | |||
| Сумма, тыс. руб. | Доля,% | Сумма, тыс. руб. | Доля,% | Сумма, тыс. руб. | Доля,% | |
| Материальные затраты | 149044 | 19,977 | 285332 | 12,887 | 287782 | 15,931 |
| Затраты на оплату труда | 108604 | 14,557 | 144151 | 6,511 | 209779 | 11,613 |
| Отчисления на соц. нужды | 38324 | 5,137 | 47316 | 2,137 | 48918 | 2,708 |
| Амортизация | 11850 | 1,588 | 13751 | 0,621 | 19101 | 1,057 |
| Прочие затраты | 438252 | 58,741 | 1 723486 | 77,844 | 1 240876 | 68,690 |
| Итого по элементам затрат | 746074 | 100 | 2 214036 | 100 | 1 806456 | 100 |
Анализируя данные таблицы, можно сделать вывод о том, что в 2005 году самая низкая величина доли материальных затрат в рассматриваемом периоде, она составляет 15,931%. Следует отметить увеличение прочих затрат на производство с 58,741% в 2003 году до 68,690%. в 2005 году
2.5.6 Анализ показателей рентабельности
Прибыль определяет такой обобщающий показатель, как рентабельность. Рентабельность характеризует степень доходности, выгодности и прибыльности. Рентабельность есть относительный показатель, который обладает свойством сравнимости, а, следовательно, может использоваться при сравнении различных субъектов хозяйствования. Показатели рентабельности позволяют оценить, какую прибыль имеет предприятие с каждого рубля средств, вложенных в активы. Предприятие считается рентабельным, если результаты от реализации продукции (работ, услуг) покрывают издержки производства (обращения).
Рассчитаем ряд показателей рентабельности (табл.2.15).
Таблица 2.15
Анализ показателей рентабельности
| Наименование показателя | Порядок расчета | Значение, 2005 год |
| Окупаемость затрат по чистой прибыли | Ф.2 с. 190. Ф.2 с. 20+30+40 | 1,09% |
| Рентабельность продаж по прибыли от продаж |
Ф.2 с.50. Ф.2 с.10 |
7,22% |
| Рентабельность продаж по чистой прибыли | Ф.2 с. 190. Ф.2 с.10 | 0,02% |
| Рентабельность активов по прибыли до налогообложения | Ф.2 с.140. Ф.1 с.300 | 8,02% |
| Рентабельность производственных фондов по прибыли до налогообложения | Ф.2 с.140. Ф.1 с. 190 | 15,14% |
| Рентабельность собственного капитала по чистой прибыли | Ф.2 с. 190. Ср. год. ст-ть СК | 8,79% |
Значения показателей окупаемости затрат по чистой прибыли и рентабельности продаж по чистой прибыли в 2003 - 2004 гг. оказались отрицательными. Однако в отчетном году произошло увеличение данных показателей до 1,09% и 0,02%, соответственно. Все это вызвано увеличением чистой прибыли предприятия.
2.5.7 Анализ финансовой структуры баланса
Аналитический баланс - это аналитическая таблица, содержащая данные бухгалтерского баланса, чаще за один период, и результаты расчета.
Как правило, аналитический баланс более агрегирован, более укрупнено показывает состав активов и пассивов, позволяет произвести более детализированный анализ имущественного и финансового потенциалов предприятия.
Аналитический баланс используется при проведении вертикального и горизонтального анализа, в ходе которого изучаются структура баланса, тенденции изменения его отдельных статей и разделов, степень прогрессивности и оптимальности имущества предприятия.
Представим аналитический баланс ОАО “Белгородский цемент” в виде таблицы 2.16. Данные для анализа показателей рентабельности возьмем из Формы №1 - Бухгалтерский баланс.
Таблица 2.16
Аналитический баланс предприятия
| Наименование статей | Поря-док расчета (коды строк ф. № 1) |
Абсолютные значения, т. р. | Удельный вес,% | Изменения | ||||
| на н. г. | на к. г. | на н. г. | на к. г. | абсолютных значений, т. р. | удельного веса,% | в% к началу года | ||
| Нематериальные активы | 110 | 2 | 19 | 0,0003 | 0,0022 | 17 | 0,0019 | 850 |
| Основные средства | 120 | 264583 | 308300 | 37,109 | 34,974 | 43717 | -2,135 | 16,523 |
| Незавершенное строительство | 130 | 111179 | 202329 | 15,594 | 22,952 | 91150 | 7,358 | 81,985 |
| Доходные вложения в материальные ценности | 135 | - | - | |||||
| Долгосрочные финансовые вложения | 140 | 1392 | 1391 | 0, 195 | 0,158 | -1 | -0,037 | -0,072 |
| Отложенные налоговые активы | 145 | 346 | 296 | 0,049 | 0,034 | -50 | -0,015 | -14,451 |
| Прочие внеоборотные активы | 150 | - | - | |||||
| Итого внеоборотные активы | 190 | 377502 | 512335 | 52,947 | 58,120 | 134833 | 5,173 | 35,717 |
| Запасы | 210 | 156500 | 217378 | 21,950 | 24,660 | 60878 | 2,710 | 38,890 |
| НДС по приобретенным ценностям | 220 | 26016 | 53475 | 3,649 | 6,066 | 27459 | 2,417 | 105,547 |
| Долгосрочная дебиторская задолженность | 230 | - | - | |||||
| Краткосрочная дебиторская задолженность | 240 | 131883 | 98256 | 18,497 | 11,146 | -33627 | -7,351 | -25498 |
| Краткосрочные финансовые вложения | 250 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Денежные средства | 260 | 21079 | 73 | 2,956 | 0,008 | -21006 | -2,956 | -99,654 |
| Прочие оборотные активы | 270 | - | - | |||||
| Итого оборотные активы | 290 | 335478 | 369182 | 47,053 | 41,880 | 33,704 | -5,173 | 10,047 |
| Итого активы | 300 | 712980 | 881517 | 100 | 100 | 168537 | 0 | 23,638 |
| Уставный капитал | 410 | 169 | 169 | 0,024 | 0,019 | 0 | -0,005 | 0 |
| Собственные акции, выкупленные у акционеров | 5 | 5 | 0,0007 | 0,0005 | 0 | -0,0002 | 0 | |
| Добавочный капитал | 420 | 180054 | 180054 | 25,254 | 20,425 | -4,829 | ||
| Резервный капитал | 430 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 144240 | 174081 | 20,231 | 19,748 | 29841 | -483 | 20,688 |
| Итого капитал и резервы | 490 | 324458 | 354299 | 45,507 | 40, 192 | 29841 | -5,315 | 9, 197 |
| Долгосрочные займы и кредиты | 510 | |||||||
| Прочие долгосрочные обязательства | 520 | - | ||||||
| Итого долгосрочные обязательства | 590 | 6501 | 10603 | 0,912 | 1, 203 | 4102 | 0,291 | 63,098 |
| Краткосрочные займы и кредиты | 610 | 287170 | 40,277 | -287170 | - 100 | |||
| Кредиторская задолженность | 620 | 94843 | 516607 | 13,302 | 58,604 | 421764 | 45,302 | 444,697 |
| Задолженность перед участниками по выплате доходов | 630 | 8 | 8 | 0,00112 | 0,0009 | 0 | -0,00022 | 0 |
| Доходы будущих периодов | 640 | |||||||
| Резервы предстоящих расходов | 650 | |||||||
| Прочие краткосрочные обязательства | 660 | |||||||
| Итого краткосрочные обязательства | 690 | 382021 | 516615 | 53,581 | 58,605 | 134594 | 5,024 | 35,232 |
| Итого капитал, | 700 | 712980 | 881517 | 100 | 100 | 168537 | 0 | 23,638 |
| в том числе: собственный капитал | 490+640+650 | 324458 | 354299 | 45,507 | 40, 192 | 29841 | -5,315 | 9, 197 |
| заёмный капитал | 590+690-650-640 | 388522 | 527218 | 54,493 | 59,808 | 138696 | 5,315 | 35,698 |
Таким образом, в отчетном году уменьшилась доля внеоборотных активов в общей сумме активов предприятия (на 5,173%). Однако возросла их абсолютная величина на 134833 тыс. руб., т.е. прирост составил 35,7417%. Такая ситуация по большей части сложилась из-за роста величины основных средств на предприятии, темп прироста которых составил 16,523%, что в абсолютном выражении составляет 43717 тыс. руб.
Незавершенное строительство увеличилось с 111179 тыс. руб. до 202329 тыс. руб. или на 81,985%. Состояние запасов на предприятии, как видно из баланса, увеличилось на конец года, что может говорить о том, что предприятие вкладывает свои денежные средства в запасы для сбережения от инфляции или от других неожиданных изменений на рынке. У предприятия нет дебиторской задолженности, что следует рассматривать как фактор, положительно влияющий на финансовое положение организации.
2.5.7.1 Оценка финансовой устойчивости предприятия
Финансовая устойчивость предприятия - такое состояние его финансовых ресурсов, их распределение и использование, которое обеспечивает развитие предприятия на основе роста прибыли и кредитоспособности в условиях допустимого уровня риска.
Существует четыре типа финансовой устойчивости:
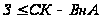 - абсолютная
финансовая
устойчивость;
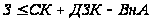 - нормальная
финансовая
устойчивость;
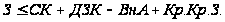 - неустойчивое
финансовое
состояние;
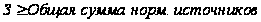 - кризисное
финансовое
состояние.
Оценку финансовой устойчивости ОАО "Белгородский цемент" проведем по следующей формуле:
Y = 1,2 X1+1,4 X2+3,3 X3+0,6 X4+X5;
где X1 - доля чистого оборотного капитала в активах, т.е. отношение собственного оборотного капитала (разница между текущими активами и пассивами) к общей сумме активов;
X2 - рентабельность активов, исчисленная по нераспределенной прибыли, т.е. отношение нераспределенной прибыли (чистая прибыль за вычетом дивидендов) прошлых лет (стр.470 Ф№1) и отчетного периода (стр.170 Ф№2) к общей сумме активов;
X3 - рентабельность активов, исчисленная по балансовой прибыли, т.е. отношение балансовой прибыли к среднегодовой стоимости активов;
X4 - коэффициент покрытия рыночной стоимости собственного капитала, т.е. отношение капитала фирмы (основные фонды и нематериальные активы) к заемному капиталу;
X5 - отдача всех активов, т.е. отношение выручки от реализации к общей сумме активов;
при Y<1,8 - компания неустойчива, риск банкротства очень велик;
при 1,8<Y<2,8 - компания средне устойчива;
при Y>2,99 - компания устойчива, риск банкротства крайне низок.
Расчеты представим в таблице 2.17. Расчеты выполнены по данным на 2005 год.
Таблица 2.17
| Показатель | Порядок расчета | Фактическое значение |
| X1 | СК/Сов.К. | - 0,12 |
| X2 | Нераспред. приб. /Сов.А. | 0, 20 |
| X3 | Приб. до н/обл. /Сов.А. | 0,07 |
| X4 | СК/ЗК | - 0,21 |
| X5 | Выр. /Сов.А. | 2,44 |
Собственный капитал (СК) = с.290 - с.690 (Ф №1)
СК = (335 478 + 369 182) *1/2 - (382 021 + 516 615) *1/2 = - 96 988 тыс. руб.
Заемный капитал (ЗК) = с.590 + с.690 - с.640 - с.650 (Ф №1)
ЗК = (6 501+10 603) *1/2 + (382 021+516 615) *1/2 - 0 - 0 = 457 870 тыс. руб.
Совокупный капитал (Сов. К) = СК+ЗК
Сов.К. = 339 378,5 + 457 870 = 797 248,5
Нераспределенная прибыль (с.470 Ф №1)
Нераспределенная прибыль = (144 240+174 081) *1/2=159 160,5 тыс. руб.
Прибыль до налогообложения (с.140 Ф №2)
Прибыль до налогообложения = 57 153 тыс. руб.
Выручка (с.010 Ф №2)
Выручка = 1 946 953 тыс. руб.
Составим уравнение:
Y = 1,2 ∙ ( - 0,12) + 1,4 ∙ 0,20 + 3,3 ∙ 0,07 + 0,6 ∙ ( - 0,21) + 2,44 = 2,681
Так как 1,8 < 2,681 < 2,8 - то можно сделать вывод, что компания средне устойчива.
2.5.8 Анализ платежеспособности предприятия
Платежеспособность - это возможность предприятия расплачиваться по своим обязательствам.
Платёжеспособность предприятия отражают следующие коэффициенты:
Коэффициент абсолютной ликвидности;
Коэффициент промежуточной ликвидности;
Коэффициент текущей ликвидности.
Активы предприятия разделяются на следующие группы:
А1=250+260 - наиболее ликвидные активы
А2=240+270 - быстро реализуемые активы
А3=210+220 - медленно реализуемые активы
А4=190+230 - труднореализуемые активы
Пассивы предприятия рассчитываются следующим образом:
П1=620 - наиболее срочные обязательства
П2=610+630+660 - краткосрочные обязательства
П3=590 - долгосрочные обязательства
П4=490+640+650 - постоянные обязательства
Для анализа платежеспособности ОАО "Белгородский цемент" произведем расчеты коэффициентов ликвидности. Для начала произведем оценку ликвидности баланса (табл.2.18).
Таблица 2.18
Оценка ликвидности баланса
| Наименование группы активов, порядок расчета | Наименование группы пассивов, порядок расчета | Величина платежного избытка (недостатка), т. р. | |||||||
| Значение, т. р. | Значение, т. р. | Знак | |||||||
| н. г. | к. г. | н. г. | к. г. | н. г. | к. г. | н. г. | к. г. | ||
| А1 | 21079 | 73 | П1 | 94843 | 516607 | < | < | -73764 | -516534 |
| А2 | 131883 | 98 256 | П2 | 287178 | 8 | < | > | -155295 | 98248 |
| А3 | 182516 | 270853 | П3 | 6501 | 10603 | > | > | 176015 | 260250 |
| А4 | 377502 | 512335 | П4 | 324458 | 354299 | < | < | -53044 | -158036 |
Теперь непосредственно рассчитаем коэффициенты ликвидности (таблица 2. 19).
Таблица 2. 19
| Показатели платежеспособности предприятия | |||||
Наименование показателя |
Порядок расчета |
Норм. Знач. |
Факт. значения |
Изменение |
|
| нач. г. | кон. г. | ||||
| Коэффициент абсолютной ликвидности | А1/(П1+П2) | 0,2-0,5 | 0,055 | 0,0002 | -0,0548 |
| Коэффициент промежуточной ликвидности | (А1+А2) /(П1+П2) | ≥1 | 0,4 | 0, 19 | -0,21 |
| Коэффициент текущей ликвидности | (А1+А2+А3) /(П1+П2) | ≥2 | 0,878 | 0,715 | -0,163 |
Из таблицы видно, что ни один из показателей ликвидности не удовлетворяет нормативу. В отношении коэффициента абсолютной ликвидности, не удовлетворяющего нормативному значению, это означает то, что довольно низкая часть обязательств предприятия может быть погашена за счёт имеющейся наличности. Коэффициент промежуточной ликвидности также не удовлетворяет нормативному значению ни в начале 2005 года, ни в конце года. Коэффициент текущей ликвидности ниже нормативного значения, как в начале, так и в конце года, а это означает, что оборотные активы предприятия не покрывают оборотные пассивы предприятия.
2.6 Экспресс-оценка экономической состоятельности предприятия
Экспресс-оценка экономической состоятельности предприятия определяется по трем основным составляющим: рыночной, производственной и финансовой. Представим уровни классификации экономической состоятельности в таблице 2. 20.
Таблица 2.20
Уровни классификации экономической состоятельности
| Уровни экономической состоятельности | Обозначение | Краткая характеристика |
Качественная характеристика экономической состоятельности |
Абсолютная |
А |
Предприятие находится в состоянии абсолютного равновесия по всем составляющим в соответствии со всеми критериями оценки. | Продукция успешно продается, доля рынка стабильна, объем производства сохранен, обладание значительным рыночным потенциалом, ТЭП не ниже среднеотраслевых и т.д. |
Относительная |
О |
Предприятие успешно существует в бизнесе, имеются трудности которые успешно преодолеваются, т.к работает механизм адаптации. |
Продукция продается, доля рынка не стабильна, но в среднем по наблюдениям поддерживается на определенном уровне, объем производства сохранен, но может наблюдаться снижение в определенные периоды. Техническая и технологическая состоятельность в удовлетворительном состоянии. Финансовые показатели соответствуют среднеотраслевым значениям. |
"Предболезнь" |
П |
Наличие хронических нарушений важнейших параметров всех функциональных составляющих. |
Снижение доли рынка или объема производства, значительная потеря рыночного потенциала, показатели платежеспособности среднеотраслевые с тенденцией к снижению. |
"Болезнь" |
Б |
Наличие хронических нарушений важнейших параметров всех функциональных составляющих. |
Неблагоприятная, тревожная или угрожающая тенденция всех показателей экономической состоятельности по всем функциональным составляющим ниже среднеотраслевого значения. Значительное снижение доли рынка, усиление позиции конкурентов, проблемы с обеспечением предприятия ОПФ, сырьем, материалами, кадрами. Тяжелое финансовое положение, показатели платежеспособности ниже среднего, снижение деловой активности. |
"Кризис" |
К |
Параметры всех составляющих достигли критических значений. |
Потеря доли рынка, потребителей, невостребованность продукции на рынке при отсутствии спроса, неэффективное использование ОПФ, отсутствие возможности изменить ситуацию в лучшую сторону. Техническая и технологическая несостоятельность, отсутствие платежеспособности, отсутствие финансового потенциала. |
Ориентируясь на предложенную классификацию и рассчитанные ранее показатели, заполним следующую таблицу и построим профиль экономической состоятельности.
Таблица 2.21
Профиль экономической состоятельности
| Наименование показателя | Количественная или качественная характеристика | Оценка | ||||
| А | О | П | Б | К | ||
| Рыночная состоятельность | ||||||
| 1. РП/ТП,% |
100 |
+ | ||||
| 2. Доля рынка,% | 45 | + | ||||
|
3. Темп изменения объема производства,% ((Vпр-ва 2005/Vпр-ва 2004) - 1) |
(1 980 000/1 712 711,76) - 1 = 0,16 | + | ||||
| 4. Спрос на продукцию | Постоянно растет | + | ||||
| 5. Конкуренты | Единственным конкурентом по Белгородской области является ОАО "Осколцемент", занимаемая доля рынка которого равна примерно 55% | + | ||||
| 6. Соотношение изменения доли рынка к изменению емкости рынка | Одинаковое | + | ||||
| Производственная состоятельность | ||||||
| 1. Износ ОФ,% | 47,31 | + | ||||
| 2. Соотношение обновление/выбытие | 2,58 | + |
||||
| 3. Фондоотдача, руб. /руб. | 6,797 | + | ||||
| 4. Производительность труда, тыс. руб. /чел. | 1380,818 | + | ||||
| 5. Использование производственной мощности | Производственные мощности предприятия используются в полном объеме | + |
||||
| Финансовая состоятельность | ||||||
| 1. Рентабельность продаж (по прибыли от продаж),% | 7,22 | + | ||||
| 2. Рентабельность активов (по прибыли до н/обл),% | 8,02 | + | ||||
| 3. Рентабельность СК (по чистой прибыли),% | 8,79 | + | ||||
|
4. Темп изменения реализации,% ((Выручка 2005/Выручка 2004) - 1) |
(1946953/2300543) - 1= - 0,15 | + | ||||
|
5. Темп изменения балансовой прибыли,% ((Валовая прибыль2005/Валовая прибыль 2004) - 1) |
303656/278602 - 1 = 0,09 |
+ | ||||
| 6. Коэффициент абсолютной ликвидности | 0,0002 | + | ||||
| 7. Коэффициент промежуточной ликвидности | 0, 19 | + | ||||
| 8. Коэффициент текущей ликвидности | 0,715 | + | ||||
После построения профиля экономической состоятельности по трем основным составляющим можно сделать вывод о том, что рыночная состоятельность предприятия отличная: предприятие реализует всю продукцию, которую производит, занимает достаточную долю рынка, спрос на продукцию постоянно растет.
Производственная состоятельность немного хуже, так как на предприятии высок износ основных фондов.
Финансовая состоятельность в неудовлетворительном состоянии. На это указывают невысокие показатели рентабельности, а также коэффициенты ликвидности, ни один из которых не удовлетворяет нормативу.
3. Предложение программы реструктуризации
3.1 Определение необходимости проведения мероприятий
Реструктуризация представляет собой процесс, который направлен на коренное изменение в деятельности предприятия, управлении, структуре финансов.
На исследуемом предприятии цемент производится устаревшим и энергоемким "мокрым способом". Он требует огромных затрат топлива и энергии, цены на которые постоянно растут. А так как увеличение тарифов естественных монополий ведет к повышению себестоимости, следовательно, растет и отпускная цена на цемент. Это, в свою очередь, ведет к резкому сокращению сбыта продукции, и, соответственно, к снижению прибыльности. Это, несомненно, является "узким местом" завода.
Отсюда следует, что главным направлением реструктуризации ОАО "Белгородский цемент" должно являться снижение себестоимости выпускаемой продукции.
В рамках данного направления одной из задач проведения реструктуризации на анализируемом предприятии является замена технологии. Она проводится тогда, когда анализ рынка показывает, что традиционный для предприятия продукт пользуется спросом, но его характеристики не удовлетворяют возросшим требованиям потребителей.
Следующей задачей реструктуризации является проведение анализа затрат, которое позволит выработать конкретные мероприятия по снижению себестоимости продукции.
В результате проведения реструктуризации на предприятии должно произойти снижение издержек производства, а, следовательно, себестоимости и отпускной цены на выпускаемую продукцию.
"Узким местом" предприятия также является неэффективная работа отдела маркетинга и ВЭД. Так как одной из функций отдела маркетинга является проведение мероприятий по стимулированию сбыта (всевозможные рекламы, выставки), то еще одним направлением реструктуризации может служить усиление отделом маркетинга использования рекламы и промоушен в качестве основных средств маркетинговых коммуникаций.
Таким образом, задачи проведения реструктуризации ОАО "Белгородский цемент" заключаются в следующем:
Замена технологии на более совершенную;
Проведение анализа затрат в целях снижения себестоимости выпускаемой продукции;
Повышение эффективности деятельности отдела маркетинга и ВЭД.
3.2 Составление проектной группы с указанием роли каждого ее члена
В данном разделе необходимо составить проектную группу и обозначить роли для каждого ее члена. Для этого составим таблицу 3.1
Таблица 3.1
Участники проектной группы и распределение задач между ними
| № | Задача | Участники и руководитель проектной группы |
| 1 | Замена технологии на более совершенную. | Изменением технологии занимается отдел главного технолога. |
| 2 | Проведение анализа затрат в целях снижения себестоимости выпускаемой продукции. | Этой задачей должен заняться плановый отдел. |
| 3 | Повышение эффективности деятельности отдела маркетинга и ВЭД. | Отдел маркетинга и ВЭД во главе с коммерческим директором. |
3.3 Обоснование сроков реализации проекта
Внедрение высокоэффективных энергосберегающих технологий на предприятии возможно уже в 2008 г. В период с 1.01.07 г. по 30.04.07 г. в отделе главного технолога должно быть принято решение о приобретении нового оборудования для производства новых видов вяжущих, а также произведена оценка проф. пригодности работающего персонала и составление нового штатного расписания. Затем в периоде с 1.05.07 г. по 30.09.07 г. разрабатывается нормативно-технологическая документация, и производится доставка необходимого оборудования.
С 1.10 07 г. по 30.12.07 г. на предприятии будет проводиться обучение обслуживающего персонала, и уже с 01.01.08 г. ОАО "Белгородский цемент" будет производить цемент низкой энергоемкости на основе нового вида вяжущих.
Проведением анализа затрат занимается плановый отдел. Начиная со следующего года, станет возможно снизить себестоимость выпускаемой продукции путем уменьшения издержек производства. А с 2008 г. себестоимость продукции еще больше сократится благодаря замене технологии на более совершенную.
Повышение эффективности деятельности отдела маркетинга и ВЭД также должно произойти в 2007 г. благодаря проведению тех мероприятий, которые будут описаны ниже.
3.4 Мероприятия по реструктуризации
I. Так как производство цемента "мокрым способом" является дорогостоящим, в ОАО "Белгородский цемент" необходимо провести внедрение высокоэффективных энергосберегающих технологий и довести долю сухого способа производства цемента хотя бы до 20-30%. Это возможно при помощи внедрения в производство на предприятии вяжущих низкой водопотребности (далее - ВНВ).
Вяжущие низкой водопотребности (ВНВ) получают путем совместной обработки цементного клинкера (или портландцемента) и специального модификатора, а также при необходимости активной минеральной добавки (золы-уноса, пуццоланы, шлака и т.п.) и/или наполнителя, а также гипсового камня (гипса) в помольных агрегатах.
Создание новых видов вяжущих обеспечивает снижение расхода клинкерной части цемента на 40-50%. Конечной продукцией для данного мероприятия является цемент низкой энергоемкости, который возможно станет производить на основе этих вяжущих.
Таким образом, актуальность разработки заключается в том, что по технологии получения ВНВ из имеющегося клинкера можно получать в 1,5-2 раза больше вяжущего материала хорошего качества и значительно экономить энергозатраты на его производство (80 кг. условного топлива против 210 кг). Следовательно, и себестоимость цемента должна сократиться.
II. Далее для того чтобы выработать конкретные мероприятия по снижению себестоимости продукции необходимо провести анализ затрат.
Анализ затрат на материалы в производстве.
Для того чтобы снизить использование материальных затрат необходимо:
пересмотреть производственно-технические нормы расхода материалов;
произвести корректировку конструкторской документации;
провести мероприятия по повышению организации производства на предприятии и соблюдению трудовой дисциплины, упорядочению складского хозяйства, установлению чёткого порядка отпуска материалов и получения полуфабрикатов со складов;
своевременное проведение регламентов по техническому обслуживанию оборудования и замену устаревшего;
создание благоприятной производственной среды на рабочих местах, участках, в цехах и на предприятии в целом;
повышение уровня учета выработки, применение прогрессивных форм и методов организации труда.
Анализ затрат на заработную плату.
Для снижения доли затрат на заработную плату в себестоимости продукции необходимо проводить следующие мероприятия:
обработку процедур первичного учета и анализа использования рабочего времени и оплаты труда работников;
повышение квалификации рабочего персонала;
исключение простоев оборудования и персонала из-за несвоевременной поставки материалов, полуфабрикатов, деталей;
исключение работы в сверхурочное время и выходные дни;
совершенствование тарификации и нормирования труда рабочих;
недопущение нарушений технологического процесса.
Анализ накладных расходов.
Расходы по обслуживанию производства и управлению составляют более 20% в себестоимости товарного выпуска, поэтому их сокращение является существенным резервом снижения себестоимости продукции.
Для снижения доли затрат на накладные расходы в себестоимости продукции необходимо проводить следующие мероприятия:
уменьшить доли затрат на содержание аппарата управления путём совершенствования организационно-штатной структуры предприятия;
снизить расходы на содержание и амортизацию зданий, сооружений и инвентаря;
не допускать нарушений технологического процесса по вине работников, что способствует выходу из строя оборудования и росту расходов на текущий ремонт в связи с увеличением стоимости ремонтных работ (запасных частей, материалов и т.д.).
Таким образом, предложенные мероприятия должны не только сократить затраты на производство, но и снизить себестоимость продукции, что и является главной задачей проведения реструктуризации в ОАО "Белцемент".
III. Следующим этапом реструктуризации является повышение эффективности деятельности отдела маркетинга и ВЭД. Так как одной из функций отдела маркетинга является проведение мероприятий по стимулированию сбыта (всевозможные рекламы, выставки), то основной работой в данном направлении может служить усиление отделом маркетинга использования рекламы и промоушен в качестве основных средств маркетинговых коммуникаций.
Реклама не только позволяет информировать потребителей о товаре, на котором есть спрос на рынке, но и создать этот спрос, в особенностях на развивающихся рынках.
С целью наиболее эффективного решения стратегических задач в области рекламы необходимо четкое представление о бизнесе и особенностях товара, знать сильные и слабые стороны предприятия, обладать информацией о рынке, знать возможности, которые он предлагает, и представлять себе проблемы деятельности на этом рынке.
Создание рекламной компании должно быть направлено, в основном, на такой растущий сегмент рынка цемента, как население, с целью информирования данных потенциальных покупателей о существовании специализированных магазинов "Белгородский цемент", созданных именно для работы с данными лицами.
Данная рекламная кампания будет включать в себя:
Создание рекламных щитов по Белгородскому району (4 щита);
Выпуск буклетов с описанием свойств различных марок и видов цементов, и также сфер его использования, по которым любой покупатель сможет самостоятельно определиться с выбором необходимой ему марки. Данные буклеты будут предлагаться в фирменных магазинах предприятия.
Благодаря проведению рекламной компании на предприятии должно произойти увеличение выручки, так как "реклама - это двигатель торговли", следовательно, объемы продаж будут расти.
3.5 Результаты осуществления реструктуризационных мероприятий
В процессе практического осуществления реструктуризационных мероприятий целесообразно оценить результаты, составив сравнительную таблицу показателей (табл.3.2).
Таблица 3.2
Изменения показателей
| Показатель | До реструктуризации | После реструктуризации |
| Прибыль в абсолютном выражении | 303 656 тыс. руб. | 461 551 тыс. руб. |
| Выручка от реализации | 1 946 953 тыс. руб. | 2 257 962 тыс. руб. |
| Рентабельность продаж | 15,59% | 20,44% |
| Величина дебиторской задолженности | 115 069,5 тыс. руб. | 94 906,5 тыс. руб. |
| Величина кредиторской задолженности | 449 310 тыс. руб. | 477 166 тыс. руб. |
| Численность персонала | 1410 чел. | 1410 чел. |
| Расходы, всего из которых: | ||
| -себестоимость | 1 643 297 | 998 546 |
| -налоги | 24 948 | 35 764 |
| -заработная плата и премии | 209 779 | 225 568 |
В результате проведенных в таблице 3.2 расчетов видно, что после проведения реструктуризации в ОАО "Белгородский цемент" по основным направлениям, финансовые показатели должны значительно улучшиться. Так, например, увеличится рентабельность продаж, вследствие увеличения прибыли. Величина дебиторской задолженности должна снизиться, величина кредиторской задолженности немного вырасти. Но, главным является то, что после осуществления вышеописанных мероприятий на предприятии должно произойти снижение себестоимости, что является главной задачей проведения реструктуризации в ОАО "Белцемент".
Заключение
В курсовой работе был проведен комплексный анализ предприятия ОАО "Белгородский цемент", в результате чего было проведено исследование внешнего окружения предприятия, проведен анализ внутренней среды, а также выявлены так называемые "узкие места" предприятия и предложены мероприятия по реструктуризации для их устранения.
ОАО "Белгородский цемент" - одно из лучших предприятий цементной отрасли России, первым, из цементных заводов СНГ, получившее в 1998 году сертификат качества по DIN 1164. Его продукция пользуется большим спросом в различных регионах России, странах СНГ, Западной и Восточной Европы. Предприятие имеет достаточно хорошее положение в отрасли и занимает высокую долю рынка.
Продукция завода не раз отмечалась различными международными организациями. Так, например, дважды - в 2004 г. и в 2006 г. продукция предприятия награждена Дипломом "100 лучших товаров России".
Однако были выявлены и некоторые недостатки в деятельности завода. К ним относятся:
Высокая себестоимость выпускаемой продукции;
Неэффективная работа отдела маркетинга и ВЭД.
Таким образом, главными направлениями проведения реструктуризации ОАО "Белгородский цемент" явились следующие:
Замена технологии на более совершенную;
Проведение анализа затрат в целях снижения себестоимости выпускаемой продукции;
Повышение эффективности деятельности отдела маркетинга и ВЭД.
Все вышеприведённые мероприятия, скорее всего, должны помочь предприятию улучшить своё финансовое положение и повысить ряд ключевых показателей своей деятельности.
Библиографический список литературы
Белых Л.П., Федотова М.А. Реструктуризация предприятия: Учеб. пособие для вузов. - М.: ЮНИТИ-ДАНА, 2001.
Мазур И.И., Шапиро В.Д. и др. Реструктуризация предприятий и компаний. Справочное пособие. М.: Высшая школа, 2000.
Оценка бизнеса: Учебник / Под редакцией А.Г. Грязновой, М.А. Федотовой. - М.: Финансы и статистика, 1998. - 512 с.: ил.
Реструктуризация предприятий и компаний: Учеб. пособие для вузов / И.И. Мазур, В.Д. Шапиро; Под общ. ред.И. И. Мазура. - М.: ЗАО "Издательство "Экономика", 2001. - 456 с.
Реформирование предприятия. Типовая программа. Методические рекомендации. Опыт реструктуризации: Сб.