Підприємство, як головна структурна ланка підприємницької діяльності
Підприємство займає центральне місце в народно-господарському комплексі будь-якої країни. Це первинна ланка суспільного поділу праці. Саме тут створюється національний доход. Підприємство виступає як виробник і забезпечує процес відтворення на основі самооплатності і самостійності.
Від успіху окремих підприємств залежить обсяг створюваного валового національного продукту, соціально-економічний розвиток суспільства, ступінь задоволеності в матеріальних і духовних благах населення країни.
Підприємство як самостійна господарська одиниця володіє правами юридичної особи, тобто воно має право вільного розпорядження майном, одержувати кредит, входити в договірні відносини з іншими підприємствами. Воно має вільний розрахунковий рахунок у банку, де знаходяться кошти, що використовуються для розрахунків з іншими підприємствами, на зарплату.
Прийнято вважати, що оптимальними є такі розміри, що забезпечують найбільш сприятливі умови для використання досягнень науки і техніки при мінімальних витратах виробництва і при цьому досягається ефективне виробництво високоякісної продукції.
Підприємство являє собою таку форму організації господарства, при якій індивідуальний споживач і виробник взаємодіють за допомогою ринку з метою рішення трьох основних економічних проблем: що, як і для кого робити.
При цьому ніхто з підприємців і організацій свідомо рішенням цієї тріади економічних проблем не зайнятий (кожний вирішує в стихії ринку на індивідуальному рівні).
У ринковій системі усі має ціну. Різні види людської праці також мають ціну (рівень зарплати, тариф на послуги. Ринкова економіка для неусвідомленої координації людей і підприємств через систему цін і ринків. Якщо узяти всі різноманітні ринки, то одержимо широку систему, що стихійно забезпечує рівновагу цін і виробництва шляхом проб і помилок.
По засобах узгодження між покупцями і продавцями (попиту та пропозиції) на кожнім з цих ринків ринкова економіка вирішує одночасно всі три проблеми:
1) що робити? ( визначається голосуванням за допомогою грошей (шляхом вибору покупцем товару і його покупки);
2) як робити? ( визначається конкуренцією між виробниками (кожний прагне використовувати новітні технології, виграти цінову конкуренцію і збільшити прибуток, знизити витрати виробництва);
3) для кого робити? ( визначається співвідношенням попиту та пропозиції на ринках, факторами виробництва (робоча сила і засоби виробництва).
Ці ринки визначають рівень зарплати, ренти, відсотка і прибутку, тобто джерел, з яких складаються доходи. Виробник установлює свої ціни, переміщаючи свій капітал у галузі з високим прибутком і залишаючи нерентабельне виробництво товару. Усе це і визначає, що робити. Прибуток тут ( вирішальний фактор функціонування ринкового господарства.
4. Особливості функціонування підприємства в умовах ринкової економіки.
Розвиток економіки на сучасному етапі, неминучість і необхідність перехідного періоду від однієї системи господарювання до іншої, трансформації адміністративної системи і механізмів керування в ринкові ставлять перед підприємствами проблеми адаптації до нових умов. Від їхнього рішення залежать пристроенность, виживання підприємств, гнучкість їхнього реагування на зміни зовнішніх причин, на фактори нестабільності і невизначеності, що присущи нинішньому перехідному періоду.
Тому необхідно розглянути основні проблеми, що стоять перед підприємництвом в умовах переходу до ринкових відносин, і побудувати для їхнього рішення механізми адаптації, що дозволять шляхом узгодження цілей підприємства, інтересів власника, різних груп і категорій трудящих шляхом створення відповідних моделей і методів перебудови і розвитку систем підприємства забезпечити місце в ринковому середовищі й ефективне в ньому функціонування21.
Насамперед необхідно поставити завдання створення таких перетворень, що б мали природний, органічно їм властивий характер здійснення, а по-друге ( теоретично сформульований (на рівні підприємства) загальний методологічний підхід до викорінювання застійних явищ в економіці, що лежить в основі дезинтеграцї керування і виробництва, диференціації форм власності. Визначена сутність цього підходу, що враховує монополізм виробників, що існують, сформовані ще до перехідного періоду, особливості системи керування і господарювання, наявність державної форми власності, і полягає в поділі дуже великих підприємств, процесів виробництва і керування й одночасному переході до змішаних форм власності.
Вихідною позицією в мотивації перебудови і розвитку систем підприємства є те, що кожна група і категорія трудящих повинна мати інтерес для досягнення цілком визначених конкретних цілей, що у сукупності забезпечують ефективне функціонування підприємства в умовах переходу до ринкових відносин і на довгострокову перспективу при стабільній економічній ситуації. При цьому необхідно розглянути загальні елементи мотивації, що відносяться до всіх груп і категорій трудящих, і спеціальні, що поширюються на окремі групи і категорії.
Ефективність роботи підприємства, усіх його систем і механізмів багато в чому визначається зовнішніми факторами, що діють на мікрорівні. Необхідно розглянути два блоки питань з цієї сфери, що тісно зв'язані з механізмами адаптації підприємства, управління якістю продукції, роздержавленням і приватизацією, а також шляху і методи їхнього удосконалення з метою створення для підприємств середовища найбільшого сприяння.
Особливо важливим стає питання використання нової функції управління для промислових підприємств - прогнозування. Заслуговує вивчення розроблена прогнозуюча система і прогнозні моделі технічно-організаційного розвитку, а також методологія і методика моделювання взаємозалежної стратегії розвитку технічно-організаційної й організаційно-економічної системи підприємства.
Основними питаннями, що зажадають рішення в процесі перебудови організаційно-економічної системи підприємства , є:
визначення моделі управління власністю підприємства і його структурних підрозділів;
утворення системи обліку витрат і результатів роботи;
управління внутрефірмовым ціноутворенням і поділом результатів господарювання.
5. Банкрутство.
Порядок і умови визнання підприємств банкрутами з метою задовольнити претензії кредиторів регулює спеціальний Закон України "Про банкрутство" від 14 травня 1992 p., що нині діє в редакції від 30 червня 1999 р. і називається "Про відновлення платоспроможності боржника або визнання його банкрутом". Цей Закон встановлює умови та порядок відновлення платоспроможності суб'єкта підприємницької діяльності - боржника або визнання його банкрутом та застосування ліквідаційної процедури, повного або часткового задоволення вимог кредиторів.
Положення цього Закону застосовуються також і до юридичних осіб, які діють у формі споживчого товариства, благодійного чи іншого фонду (тобто не є суб'єктами підприємницької діяльності).
Разом з тим, положення цього Закону не застосовуються до юридичних осіб - казенних підприємств, а також до юридичних осіб - підприємств, що є об'єктами права комунальної власності, якщо щодо них виключно на пленарному засіданні відповідної ради органів місцевого самоврядування прийнято рішення щодо цього.
Окремі
відносини щодо
провадження
у справах про
банкрутство
регулюються
також Арбітражним
процесуальним
кодексом України,
про що в Законі
є спеціальні
застереження.
Особливості
провадження
у справах про
банкрутство
банків регулюються
Законом України
"Про банки і
банківську
діяльність",
а порядок продажу
майна банкрута
регулюється
також з урахуванням
вимог законів
України "Про
приватизацію
державного
майна" та "Про
приватизацію
невеликих
державних
підприємств
(малу приватизацію)".
Такими
є основні нормативні
акти про банкрутство,
поняття якого
містить ст. 1
Закону України
"Про відновлення
платоспроможності
боржника або
визнання його
банкрутом".
Банкрутство
- це визнана
арбітражним
судом неспроможність
боржника відновити
свою платоспроможність
та задовольнити
визнані судом
вимоги кредиторів
не інакше як
через застосування
ліквідаційної
процедури.
У
свою чергу, під
неплатоспроможністю
Закон розуміє
неспроможність
суб'єкта підприємницької
діяльності
виконати після
настання
встановленого
строку їх сплати
грошові зобов'язання
перед кредиторами,
в тому числі
по заробітній
платі, а також
виконати зобов'язання
щодо сплати
податків і
зборів (обов'язкових
платежів) не
інакше як через
відновлення
платоспроможності.
З наведеного
визначення
випливає, що
банкрутство
має економічний
і правовий
характер22.
З економічної точки зору банкрутство є неспроможністю суб'єкта продовжувати свою підприємницьку діяльність внаслідок її економічної нерентабельності, безприбутковості. Суб'єкт підприємництва має стільки боргів перед кредиторами і зобов'язань перед бюджетом, що коли їхні вимоги будуть пред'явлені у визначені для цього строки, то майна суб'єкта - активів у ліквідній формі - не вистачить для їх задоволення.
Юридичний аспект банкрутства полягає насамперед у тому, що у суб'єкта є кредитори, тобто особи, що мають підтверджені документами майнові вимоги до нього як до боржника. Це майнові правовідносини банкрутства, здійснення яких у встановленому законом порядку може призвести до ліквідації суб'єкта підприємництва.
Особливістю Закону України "Про відновлення платоспроможності боржника або визнання його банкрутом" є те, що цей Закон регулює дві великі групи суспільних відносин - матеріальні (організаційно-правові та частково процедурні), які пов'язані з відновленням платоспроможності боржника, та процесуальні, пов'язані з визнанням боржника банкрутом.
Матеріальні відносини складаються, як правило, при здійсненні заходів щодо запобігання банкрутству боржника (надання фінансової допомоги, досудова санація). Окремі матеріальні відносини виникають і функціонують також при застосуванні судових процедур (розпорядження майном боржника, вжиття заходів щодо відновлення платоспроможності боржника, передбачених планом санації, тощо).
Внаслідок порушення справи про банкрутство виникає комплекс процесуальних правовідносин щодо: порушення провадження у справі, забезпечення грошових вимог кредиторів, попереднього засідання арбітражного суду, судової санації, визнання боржника банкрутрм і відкриття ліквідаційної процедури, мирової угоди, припинення провадження у справі про банкрутство тощо.
Суб'єктами банкрутства (банкрутами) чинний Закон визнає не лише юридичних осіб, як це було раніше, а й фізичних осіб, зареєстрованих як суб'єкти підприємницької діяльності. Причому, як це випливає зі змісту окремих положень ст. 1 Закону, суб'єктами банкрутства можуть бути лише особи однієї категорії - суб'єкти підприємництва, які називаються у Законі боржниками або банкрутами.
Боржником відповідний суб'єкт вважається на всіх стадіях провадження у справі про банкрутство, банкрутом - після того, як арбітражний суд прийме постанову про визнання боржника банкрутом.
Закон України "Про відновлення платоспроможності боржника або визнання його банкрутом" не поширюється на юридичних осіб, які не займаються згідно з їх статутами (положеннями) систематичною підприємницькою діяльністю, та на фізичних осіб - непідприємців.
З іншого боку, у відносинах банкрутства виступають кредитори. Це можуть бути юридичні або фізичні особи, які мають у встановленому порядку підтверджені документами вимоги щодо грошових зобов'язань до боржника, щодо виплати заборгованості по заробітній платі працівникам боржника, а також органи державної податкової служби та інші державні органи, які здійснюють контроль за правильністю та своєчасністю справляння податків і зборів (обов'язкових платежів). До інших державних органів Закон, зокрема, відносить: органи місцевого самоврядування або центральні органи виконавчоГ влади (п. 2 ст. 42; п. 2 ст. 43); державні органи з питань надзвичайних ситуацій та у справах захисту населення від наслідків Чорнобильської катастрофи, з питань охорони навколишнього природного середовища та ядерної безпеки, з питань геології та використання надр (п. 2 ст. 43); державний орган у справах нагляду за страховою діяльністю (п. 1 ст. 45); державний орган з питань регулювання ринку цінних паперів (п. 1 ст. 46).
6. Основні показники і шляхи підвищення ефективності діяльності підприємства.
Процес виробництва на будь-якому підприємстві здійснюється при певній взаємодії трьох визначальних його чинників: персоналу (робочої сили), засобів праці та предметів праці. Використовуючи наявні засоби виробництва, персонал продукує суспільно корисну продукцію або робить виробничі і побутові послуги. Це означає, що, з одного боку, мають місце витрати живої і уречевленої праці, а з другого, - результати виробництва. Останні залежать від масштабів застосовуваних засобів виробництва, кадрового потенціалу та рівня їх використання.
Ефективність виробництва являє собою комплексне відбиття кінцевих результатів використання засобів виробництва і робочої сили за певний проміжок часу (у зарубіжних країнах з розвиненою ринковою економікою для окреслення результативності господарювання викорис-товують інший термін – продуктивність системи виробництва і обслу-говування, під якою розуміють ефективне використання ресурсів (праці, капіталу, землі, матеріалів, енергії, інформації) при виробництві різноманітних товарів та послуг. Отже, ефективність виробництва і продуктивність системи – це по суті терміни-синоніми, які характери-зують одні й ті ж результативні процеси. При цьому слід усвідомлювати, що загальна продуктивність системи є поняттям набагато ширшим, ніж продуктивність праці і прибутковість виробництва.
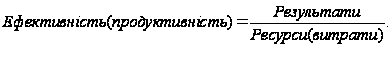
Процес формування результатів і ефективності виробництва (про-дуктивності системи) показано на рис. 1.
Результат виробництва як найважливіший компонент для виз-начення його ефективності не слід тлумачити однозначно. Йдеться про корисний кінцевий результат. Можна розрізняти: 1) кінцевий результат процесу виробництва; 2) кінцевий народногосподарський результат ро-боти підприємства (об’єднання підприємства).
Перший відбиває матеріалізований результат процесу виробництва, вимірюваний обсягом продукції у натуральній і вартісній формах, дру-гий включає не лише кількість виготовлюваної продукції, але й охоплює її споживну вартість. Кінцевим результатом процесу виробництва, ви-робничо-господарської діяльності підприємства за той чи інший про-міжок часу є чиста продукція, тобто новостворена вартість, а фінансовим результатом комерційної
Ефективність виробництва (продуктивність системи) має поліморфність визначення і застосування для аналітичних оцінок і управлінських рішень. З огляду на це важливим є вирізнення за окремими ознаками відповідних видів ефективності (продуктивності), кожний з яких має певне практичне значення (рис. 2).
Відповідні види ефективності виробництва виокремлюються переважно за різноманітністю одержуваних результатів (ефектів) господарької діяльності підприємства. Перш за все результат (ефект) виробництва буває економічним або соціальним.
Економічний ефект відображає різні вартісні показники, що харак-теризують проміжні і кінцеві результати виробництва на підприємстві (в об’єднанні підприємств). До таких показників відносяться обсяг товар-ної, чистої або реалізованої продукції, величина одержаного прибутку, економія тих чи інших видів виробничих ресурсів або загальна економія від зниження собівартості продукції тощо. Соціальний ефект зводиться до скорочення тривалості робочого тижня, збільшення нових робочих місць і рівня зайнятості людей, поліпшення умов праці та побуту, стану оточуючого середовища, загальної безпеки життя тощо. Соціальні наслідки виробництва можуть бути не лише позитивними, але й негативними (наприклад, поява безробіття, посилення інфляції, погіршення екологічних показників).
Вони мають ту особливість, що далеко не всі з них піддаються кількісному вимірюванню. У зв’язку з цим на підприємствах визначають, оцінюють і регулюють (у межах своїх можливостей) як економічну, так і соціальну ефективність виробництва (продуктивність системи).
В залежності від об’єкту, стосовно якого визначають результативність його функціонування, розрізняють локальний (госпрозрахунковий) і народногосподарський ефекти. Локальний (госпрозрахунковий) ефект означає конкретний результат виробничо-господарської чи іншої діяльності даного підприємства, внаслідок якої воно має певний зиск. Якщо ж виробництво продукції на даному підприємстві вимагає додаткових витрат ресурсів, але її споживання (використання) на іншому підприємстві пов’язане з меншими експлуатаційними витратами або іншими позитивними наслідками діяльності, то йдеться про визначення народногосподарського ефекту, тобто спільного ефекту у сферах виробництва і споживання відповідних виробів (послуг).
Внаслідок здійснення виробничо-господарської діяльності підприємства, впровадження на ньому прибуткових певних технічних, організаційних чи економічних заходів має місце первісний (одноразовий) ефект. Проте майже завжди початковий ефект може повторюватися і примножуватися завдяки багатонапрямковому та багаторазовому використанню таких заходів не лише на даному, але й інших підприємствах, сферах діяльності. Саме тому досить важливого практичного значення набуває визначення і оцінка так званого мультиплікаційного ефекту, що має свої специфічні форми прояву (рис. 3).
Дифузійний ефект може реалізовуватись у тих випадках, коли певне господарсько-управлінське рішення, нововведення технічного, організаційного, економічного чи соціального характеру поширюється на інші галузі, внаслідок чого відбувається його мультиплікація (наприклад, перш ніж знайти широке застосування у чорній металургії метод безперервного розливання рідкого металу був започаткований на підприємствах кольорової металургії).
Резонансний ефект має місце тоді, коли якесь нововведення у певній галузі активізує і стимулює розвиток інших явищ у виробничій сфері (зокрема отримання синтетичного волокна високої якості призвело до виробництва нових видів тканин, а це стимулювало появу нових видів одягу тощо).
Рівень економічної і соціальної ефективності виробництва залежить від чисельних чинників, що її визначають. У зв’язку з цим для практич-ного розв’язання завдань управління ефективністю важливого значення набуває класифікація чинників її зростання. Усі чинники доцільно кла-сифікувати за обмеженою кількістю групувальних ознак, що сприяє визначення головних напрямків і шляхів підвищення ефективності виробництва (продуктивності діяльності підприємства).
Класифікація великої різноманітності чинників зростання ефективності (продуктивності) може здійснюватись за трьома ознаками: 1) видами витрат і ресурсів (джерелами підвищення); 2) напрямками розвитку і удосконалення виробництва; 3) місцем реалізації у системі управління виробництвом (рис. 4).
Групування чинників за першою ознакою уможливлює досить чітке визначення джерел підвищення ефективності: зростанням продуктивності праці (економія витрат живої праці), зниження фондомісткості (капіталомісткості) і матеріаломісткості продукції, поліпшення використання природних ресурсів. Активне використання перелічених джерел підвищення ефективності виробництва передбачає здійснення комплексу заходів, які за своїм змістом характеризують основні напрямки розвитку і удосконалення виробництва (друга ознака групування чинників). Визначальними напрямками є перш за все прискорення темпів науково-технічного і організаційного прогресу (створення нових і удосконалення існуючих технологій, конструкційних матеріалів, засобів праці і кінцевої продукції; механізація і автоматизація виробничих процесів; запровад-ження прогресивних методів і форм організації виробництва і праці; побутова і регулювання ринкового механізму господарювання).
Практично більш важливою слід вважити класифікацію чинників ефективності за місцем реалізації у системі управління виробництвом (третя ознака групування чинників), особливо виокремлення з них двох категорій чинників – внутрішніх (внутрівиробничих) і зовнішніх (народногосподарських), а також поділ сукупності внутрішніх чинників на так звані “тверді чинники” і “м’які чинники” (Класифікація внутрішніх чинників на “тверді” і “м’які” природно є досить умовною і незвичною, але широко відомою і використовуваною на підприємствах зарубіжних країн. Назви “тверді” і “м’які” чинники запозичені з англійської комп’ютерної технології відповідно до якої сам комп’ютер називається “твердим товаром”, а програмне забезпечення – “м’яким товаром”. При цьому “твердими чинниками” позначають таки з них, що можна виміряти і мають фізичні параметри, а “м’якими” – ті, які не можна відчути фізично, проте мають не аби яке значення для економічного управління виробництвом (наприклад, інформація, знання і кваліфікація кадрів, методи і системи організації різних процесів тощо).
Висновок.
До числа найбільш характерних для сучасних підприємств проблем, що перешкоджають їхньому ефективному функціонуванню в умовах ринку, варто віднести: неефективність системи керування; низький рівень відповідальності керівників підприємств перед засновниками, за наслідки прийнятих рішень, збереження і ефективне використання майна підприємства; невеликі розміри статутного капіталу акціонерних товариств; відсутність ефективного механізму виконання судових рішень; незабезпеченість єдності підприємства як майнового комплексу, що знижує його інвестиційну привабливість; високі витрати на утримання об'єктів соціально-культурного призначення і житлово-комунального господарства; відсутність достовірної інформації про фінансово-економічний стан підприємства для власників, акціонерів, керівників підприємства та ін.
Для усунення негативних тенденцій необхідно сконцентрувати увагу на забезпеченні ефективного розвитку підприємства як основного елемента економічної системи України.
Перехід підприємства на загальноприйняті в ринковій економіці принципи функціонування складає зміст реформи підприємств. Метою реформи підприємств є сприяння їхньої реструктуризації, що сприяє поліпшенню керування на підприємствах, симулюванню їхньої діяльності по підвищенню ефективності виробництва і конкурентноздатності продукції, що випускається, а також продуктивності праці, зниженню витрат виробництва, поліпшенню фінансово-економічних результатів.
Пріоритетні задачі реформи підприємств:
- забезпечення інвестиційної привабливості підприємств
- захист прав акціонерів (для акціонерних товариств)
- розмежування відповідальності учасників і керуючих, розвиток механізмів корпоративного керування, забезпечення вільного перерозподілу прав участі в капіталі акціонерного товариства
- удосконалювання механізмів виконання судових рішень
- забезпечення засновників, акціонерів, учасників, інвесторів і кредиторів достовірною інформацією про фінансово-економічне положення підприємств
- створення ефективного механізму керування підприємством.
Література.
Економіка підприємства (Том ІІ)/За ред. проф. С. Ф. Покропивного,-Київ:”Видавництво «Хвиля-Прес»”,-1995
Основы предпринимательского дела /Под ред. проф. Ю. М. Осипова, Е. Е. Смирновой,-Москва:БЕК,-1996
Сергеев И. В. Экономики предприятия,-Москва:”Финансы и статистика”,-1997
Клейнер Г.Б., Тамбовцев В.Л., Качалов Р.М. Предприятие в нестабильной экономической среде: риски, стратегии, безопасность,-Москва:”Экономика”,-1997
Шмален Г. Основы и проблеми экономики предприятия / Под. ред. проф. А. Г. Поршнева,-Москва:”Финансы и ста-тистика”,-1996
Экономика предприятия /Под ред. проф. В. Я. Горфинкеля, В. А. Швандара,-Москва:”Банки и биржи”,-1998
Экономика предприятия (Книга 3(18))/Под ред. проф. В. М. Семенова-Москва:Центр экономики и маркетинга,-1998
Бусигін А. Підприємництво: Основний курс - М.,1997
Підприємницьке право: Навч. посібн. / Ніколаєва Л.В., Старцев О.В., Пальчук П.М., Іванченко Л.М. – Київ: Істина, 2001
Курс экономики: Учебник 2-е издание дополненное/Под ред. Б.А. Райзберга.-М.:Инфра-М,1999.-716с.
1 Абаджи А.Р., Черняк В.І, Жуковський А.Г. Підприємництво в Україні. Юридичний і економічний аспекти. Одеса, 1995 р.
2 Щербина В. С. Господарське право України: Навч. посібник. - 2-е вид., перероб. і доп. - К.: Юрінком Інтер, 2001.
3 Голос України від 14.03.2003 №№ 49-50
4 Щербина В. С. Господарське право України: Навч. посібник. - 2-е вид., перероб. і доп. - К.: Юрінком Інтер, 2001.
5 Голос України від 14.03.2003 №№ 49-50
6 ст. 73 Господарського кодексу України
7 ст. 79 Господарського кодексу України
8 ст. 80 Господарського кодексу України
9 ст. 93 Господарського кодексу України
10 ст. 94 Господарського кодексу України
11 ст. 111 Господарського кодексу України
12 ст. 112 Господарського кодексу України
13 ст. 113 Господарського кодексу України
14 ст. 114 Господарського кодексу України
15 ст. 115 Господарського кодексу України
16 ст. 115 Господарського кодексу України
17 ст. 117 Господарського кодексу України
18 ст. 118 Господарського кодексу України
19 ст. 119 Господарського кодексу України
20 Стати М.П. Разработка миссии и постановка стратегических целей компании // М.: Экономика, № 4, 2002
21 В.Абрамов “Предприятия, малый бизнес и рыночная конкуренция” // “Экономика Украины”, №11 1995 г.
22 Щербина В. С. Господарське право України: Навч. посібник. - 2-е вид., перероб. і доп. - К.: Юрінком Інтер, 2001.