Анализ деятельности ДООО "МашСтрой" и разработка предложений по улучшению его работы
1.Показатели движения:
· K вв = 1063/8175*100 = 13%
· K об = 820/8175*100=10,03%
· K выб = 451/7563*100=5,96%
· K л = 230/7563*100=3,04%
2. Показатели состояния:
· K годн = 7956/8175*100=97,32%
· K изн = 100%-97,32%=2,68%
Можно также определить темп прироста стоимости основных производственных фондов.
K’= Стоимость поступивших ОПФ- Стоимость выбывших ОПФ
Стоимость ОПФ на начало периода
K’ = (1063-451)/7563*100=8,09%
Отношение выбывших из-за износа и ветхости (ликвидированных) ОПФ к объему вновь введенных характеризует интенсивность замены средств труда.
Kзам = 230/820*100=28,05%,
т.е для вводимых основных средств, направляема на замену выбывших, составила 28,05%.
Подобного рода расчеты целесообразно выполнять и по активной части ОПФ. Можно отметить, что ОПФ идут на замену либо на расширение парка (машин, оборудования). Поэтому K расш. = 1-K зам.= 1-28,05% = 71,92%, коэффициент расширения парка приведет к увеличению степени их изношенности, старению машин, оборудования и других элементов, как активной части, так и всех ОПФ.
Важным показателем использования основных производственных фондов является фондоотдача и фондоемкостью. Фондоотдача определяется отношением стоимости годового объема продукции к среднегодовой стоимости основных производственных фондов. Фондоемкость – показатель, обратный фондоотдаче. При определении фондоотдачи и фондоемкости объем продукции исчисляется в стоимостных, натуральных и условнонатуральных измерителях. ОПФ определяются по стоимости, по занимаемой площади или в других измерителях, причем в расчет принимается их средняя хронологическая величина за анализируемый период.
ФО = ВП / Ф,
где ФО – фондоотдача;
ВП – объем реализованной продукции в денежном выражении;
Ф – средняя стоимость основных производственных фондов;
Фондоотдача показывает, объем реализованной продукции приходится на 1 рубль основных производственных фондов.
ФЕ = 1 / ФО = Ф / ВП,
где ФЕ – фондоемкость;
Фондоемкость показывает, величину основного капитала приходится на 1 рубль реализованной продукции.
Проведем анализ эффективности использования основных фондов в таблице 3.
Таблица 3. Анализ эффективности использования основных фондов предприятия, тыс. руб.
| Показатель | 2006 г. | 2007 г. | Абсолютное изменение 2006 г.-2007 г. |
| Выручка, тыс. руб. | 186350,00 | 214829,00 | 28479,00 |
| Среднегодовая стоимость основных фондов, тыс. руб. | 68748,0 | 79788,0 | 11040,0 |
| Фондоотдача основных фондов, руб. | 2,71 | 2,69 | -0,02 |
| Фондоемкость продукции, руб. | 0,37 | 0,37 | 0 |
Из таблицы видно, что стоимость основных производственных фондов увеличивается, достигает в 2005 году 79788,0 тыс. рублей. Фондоотдача основных фондов уменьшилась на 0,02, это говорит о том, что с одного рубля основных фондов в 2005 году получают 2,69 рублей выручки. Показатель фондоемкости продукции равен 0. Это может быть охарактеризовано как положительная тенденция.
После анализа обобщающих показателей эффективности использования основных фондов более подробно изучается степень использования производственных мощностей предприятия, отдельных видов машин и оборудования.
Под производственной мощностью понимается наибольший возможный годовой объем выпуска продукции в номенклатуре и ассортименте в данных организационных технологических условиях.
Изучаются динамику этих показателей, выполнение плана по их уровню и причины их изменения, такие, как ввод в действие новых и реконструкция предприятия, техническое переоснащение производства, сокращение производственных мощностей. Анализируется уровень использования производственных площадей предприятия: выпуск продукции в рубль на 1 м. производственной площади.
Проведя некоторые преобразования, можно получить показатели, важные для анализа использования производственной мощности:
· плановый коэффициент обеспеченности годового выпуска продукции производственными мощностями;
· коэффициент превышения (снижения) производственной мощности против плановой;
· коэффициент использования фактической мощности.
Это позволяет построить модель, определяющую влияния использования производственной мощности на изменение выпуска продукции. Для правильного расчета производственной мощности необходимо располагать информацией для использования установленного оборудования.
Рассмотрим состав наличного оборудования на рисунке 2.
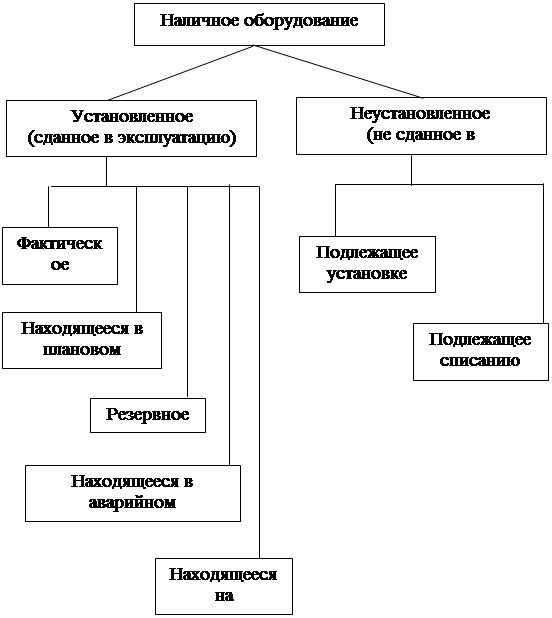
Рис.2. Состав наличного оборудования
К наличному оборудованию относятся все оборудование, числящееся на балансе, независимо от его технического состояния и местоположения, т.е. находящееся в цехах и на складах в рабочем состоянии и в разобранном виде.
К наличному относятся как установленное, так и неустановленное оборудование. Установленное оборудование – станки, агрегаты и машины, сданные в эксплуатацию и закрепленные на рабочем месте, а также оборудование, находящееся в ремонте и модернизации. Неустановленное оборудование это оборудование, подлежащее списанию по причине морального или физического износа или подлежащее установке. Неустановленное оборудование как не сданное в эксплуатацию не числится на балансе предприятия в составе основных фондов.
Количества оборудования определяется на определенную дату или как средняя величина за период. Наибольший эффект достигается, если по величине оборудование наличное, установленное и используемое в производстве приблизительно равно.
Для характеристики степени привлечения оборудования в производство рассчитывают следующие показатели:
1. коэффициент использования парка наличного оборудования
Kн = Количество используемого оборудования
Количество наличного оборудования
2. коэффициент использования парка установленного оборудования
Kу = Количество используемого оборудования
Количество установленного оборудования
Разность между количеством наличного и установленного оборудовния, умноженная на плановую среднюю выработку продукции, на единицу оборудования, - потенциальный резерв увеличения производства продукции за счет увеличения количества действующего оборудования.
Повышая эффективность использования работающего оборудования, обеспечивается двумя путями: экстенсивным (по времени) и интенсивным (по мощности).
Интенсивное использование оборудования характеризуется показателями выпуска продукции за 1 машино-час (или на рубль), т.е. его производительностью.
Анализ экстенсивного использования оборудования связан с рассмотрением баланса времени его работы, который включает следующие фонды времени: календарный, режимный, возможный, плановый и фактический.
Календарный фонд времени (Тк.) – это максимально возможное время работы оборудования (количество календарных дней в отчетном периоде умножается на 24 ч. и на количество единиц установленного оборудования).
Режимный фонд времени (Тр.) – умножается количество единиц установленного оборудования на количество рабочих дней отчетного периода и на количества и на количество часов ежедневной работы с учетом коэффициента сменности.
Возможный фонд времени – равен режимному за вычетом времени на ремонт оборудования.
Плановый фонд времени (Тп.) – это время, необходимое для выполнения плана по производству продукции.
Фактический фонд времени ( Тф) - это действительно затраченное время на выпуск продукции, т.е. количество фактически отработанных машино-часов.
Сравнение фактического и планового календарных фондов времени позволяет установить степень выполнения плана по вводу оборудования в эксплуатацию по количеству и срокам; календарного и режимного - возможности лучшего использования оборудования за счет повышения коэффициента сменности, а режимного и планового резервы времени за счет сокращения затрат времени на ремонт.
Для характеристики использования времени работы оборудования применяются следующие коэффициенты:
· календарного фонда времени: Кк.ф.=Тф/Тк
· режимного фонда времени: Кр.ф.=Тф/Тр
· планового фонда времени: Кп.ф.=Тф/Тп
Удельный вес простоев в календарном фонде времени определяется:
УДпр = ПР/Тк ,
где ПР – простой оборудования.
Прирост объема выпуска продукции рассчитывается за счет экстенсивных и интенсивных факторов.
Интенсивность загрузки измеряется количеством произведенной продукции в единицу времени.
Коэффициент экстенсивной загрузки определяется отношением полезного времени к календарному, умноженному на количество единиц оборудования.
Интегральный показатель загрузки определяется как произведение коэффициентов интенсивной и экстенсивной загрузки.
Проведем анализ использования оборудования по времени в таблице 4.
Таблица 4. Анализ использования оборудования по времени, тыс. руб.
| Показатели | По плану | Фактически |
| 1.Календарный фонд | 27813,0 | 27594,0 |
| 2.Режимный фонд | 11348,7 | 11178,5 |
| 3.Возможный фонд | 10888,2 | 10562,0 |
| 4.Плановый фонд | 10160/10210,8 | - |
| 5.Фактический фонд | - | 8820,0 |
| 6.Коэффициенты использования оборудования во времени: | ||
| 6.1.К календарному фонду (стр.5/стр.1) | - | 0,32 |
| 6.2.К режимному фонду (стр.5/стр.2) | - | 0,78 |
| 6.3.К возможному фонду (стр.5/стр.3) | - | 0,84 |
| 6.4.К плановому фонду (стр.5/стр.4) | 0,87/0,86 |
Плановый фонд времени показан дробью: в числителе – на запланированный, а в знаменателе – на фактический выпуск продукции.
Коэффициент сменности работы оборудования характеризуется экстенсивным его использованием.
Ксм. = Чо/К,
где Ксм - коэффициент сменности работы оборудования;
Чо – сумма отработанных машино-смен в сутках;
К – количество установленного оборудования (включая резервное и находящееся в плановом ремонте)
При решения вопроса о замене оборудования необходимо учитывать коэффициент соотношения темпов прироста производительности оборудования (Тпр.) и его стоимости (Тс.) по сравнению с заменяемым (Кт.):
Кт = Тпр./Тс.
В заключение анализа рассчитывается резервы увеличения выпуска продукции. Ими могут быть ввод в действие неустановленного оборудования, замена и модернизация его, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование, внедрение мероприятий НТП. При определении текущих и перспективных резервов вместо планового уровня фактических показателей учитывается возможный их уровень.
1.4.2 Оборотные фонды
К оборотным средствам относятся денежные средства, необходимые предприятию для создания производственных запасов, для расчетов за товары, работы, услуги, бюджетом, выплатам заработной платы и т.д.
По использованию и распределению оборотные средства делятся:
· производственные фонды;
· фонды обращения.
Величина оборотных средств занятых в производстве определяется длительностью производственных циклов изготовления изделий, уровня развития техники, совершенствованием технологий и организации труда.
Сумма оборотных средств зависит главным образом от условий от реализации продукции и уровнем системы снабжения и сбыта предприятия.
Оборотные средства, обслуживающие процесс обращения продукции называются фондами обращения.
По источникам формирования оборотные средства делятся:
· собственные;
· заемные;
· привлеченные.
Собственные источники – это средства постоянно находящиеся в распоряжении предприятия, и формируемые за счет прибыли и собственных ресурсов.
Заемные средства – это кредиты банков, кредиторская задолженность, коммерческие кредиты и прочие.
Привлеченные источники – это инвестиции, доходы от ценных бумаг, бюджетное ассигнования (субсидии) и прочие.
Эффективной работой предприятия считается достижение максимальных результатов, при минимизации затрат (оптимизация структуры источников формирования оборотных средств предприятия, т.е. разумное управление собственными и заемными ресурсами).
Проведем анализ наличия и движения собственных оборотных средств предприятия в таблице 5.
Таблица 5. Анализ наличия и движения собственными оборотными средствами предприятия, тыс. руб.
| Показатель | 2006 г. | 2007 г. | Относительное изменение |
| Уставной капитал | 1000 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |