Статистический анализ основных фондов
В большинстве случаев частные (натуральные) показатели, к которым относятся показатели экстенсивного и интенсивного использования оборудования, не могут быть применены, так как они показывают лишь степень использования отдельных элементов основных фондов, поэтому для определения использования всей массы основных фондов на предприятиях, в отраслях народного хозяйства применяются обобщающие показатели (показатели интегрального использования основных производственных фондов).
Наиболее важный из них – фондоотдача основных фондов, определяемая как отношение стоимости продукции (валовой, товарной или реализованной) к среднегодовой стоимости основных фондов.
Фо = Q/Фср , (12)
где Фо – фондоотдача;
Q – объём производства и реализации продукции, рублей;
Фср – среднегодовая стоимость основных производственных фондов предприятия, рублей.
Фондоотдача показывает общую отдачу от использования каждого рубля, затраченного на основные производственные фонды, то есть эффективность этого вложения средств.
Следующий обобщающий показатель – фондоёмкость. Эта величина, обратная фондоотдаче. Она рассчитывается как отношение стоимости основных производственных фондов к объёму выпускаемой продукции.
Фё = Фср/Q , (13)
где Фё – фондоёмкость;
Фср – среднегодовая стоимость основных производственных фондов, рублей;
Q – объём производства и реализации продукции, рублей.
Показатель фондоёмкости характеризует уровень денежных средств, вложенных в основные фонды для производства продукции заданной величины.
Эффективность работы предприятия во многом определяется уровнем фондовооружённости труда, определяемой стоимостью основных производственных фондов к числу рабочих (работников промышленно-производственного персонала) предприятия.
Фв = Фср/Чппп , (14)
где Фв – фондовооружённость;
Фср – среднегодовая стоимость основных производственных фондов, рублей;
Чппп – численность промышленно-производственного персонала.
Эта величина должна непрерывно увеличиваться, так как от неё зависит техническая вооружённость, а следовательно, и производительность труда.
Также здесь можно рассчитать производительность труда как отношение объёма производства к численности промышленно-производственного персонала.
Птр = Q/Чппп , (15)
где Птр – производительность труда;
Q – объём производства и реализации продукции, рублей;
Чппп – численность промышленно-производственного персонала.
Этот показатель характеризует объём произведённой продукции на одного работающего.
Также существуют дополнительные показатели использования основных фондов:
коэффициент обновления основных фондов (Кобн).
Кобн = Фвв/Фкон , (16)
где Фвв – стоимость вновь введённых основных фондов за определённый период;
Фкон – стоимость основных фондов на конец того же периода.
коэффициент выбытия основных фондов (Квыб).
Квыб = Фвыб/Фнач , (17)
где Фвыб – стоимость выбывших основных фондов за определённый период;
Фнач – стоимость основных фондов на начало того же периода.
коэффициент прироста основных фондов (Крост) отражает относительное увеличение основных фондов за счёт их обновления.
Крост = (Фвв – Фвыб)/Фкон , (18)
где Фвв – стоимость вновь введённых основных фондов за определённый период;
Фвыб – стоимость выбывших основных фондов за определённый период;
Фкон – стоимость основных фондов на конец того же периода.
Напряжённость использования площадей (Нпл) рассчитывается по следующей формуле.
Нпл = Q/Побщ , рублей (19)
где Q – объём производства и реализации продукции, руб.;
Побщ – общая площадь.
коэффициент годности основных фондов – характеризует их состояние на определённую дату.
К = (Фп – Физн)/Фп , (20)
где К – коэффициент годности основных фондов;
Фп – первоначальная стоимость всех или отдельных видов, групп основных фондов;
Физн – стоимость износа тех же основных фондов.
Организационно-экономическая характеристика предприятия
Возьмем в качестве объекта исследования строительно-монтажное управление № 4 ООО «Восток».
ООО «Восток» было создано в 1995 году для производства строительно-монтажных и ремонтно-строительных работ, реконструкции жилых домов, объектов коммунального хозяйства, здравоохранения, народного образования, культуры и спорта в городах и районах Оренбургской области.
С 1997 года строительство ведется в основном за счет собственных средств и средств дольщиков, и только 5% осуществляется за счет государственных капитальных вложений (финансируются стратегически важные объекты).
Общая численность работников предприятия 120 человек (постоянные рабочие и инженерно-технические работники).Единоличным исполнительным органом общества является генеральный директор, который избирается общим собранием участников на срок четыре года .
Управление состоит из следующих структурных подразделений:
администрация;
три прорабских участка;
отдел главного механика;
отдел кадров;
отдел технического снабжения.
Анализ основных фондов предприятия
3.1 Анализ состава и структуры основных фондов
Состав основных фондов ООО «Восток» на 01.01.00 года представлен в приложение 1. Как видно из этой таблицы, все группы основных фондов предприятия относятся к производственным.
Основные фонды также подразделяются на активные и пассивные. К активным фондам здесь относятся машины и оборудование, к пассивным – здания, транспортные средства и другие виды основных средств.
Рассмотрим теперь структуру основных фондов предприятия (см. таблицу 3.1.). Как показывает таблица, наибольший удельный вес в общей стоимости основных фондов занимает группа “Здания” – на неё приходится 82,70%. Это говорит о том, что первоначальная стоимость в этой группе самая большая. На втором месте стоит группа “Транспортные средства” – её удельный вес составляет 14,59%. Машины и оборудование занимают всего 2,16% в общей стоимости. И самая маленькая доля приходится на прочие основные фонды – 0,55%.
Таблица 3.1. Структура основных фондов ООО «Восток» за 2000 год
| Наименование группы |
Первоначальная стоимость, руб. |
Удельный вес, в процентах |
| 1.Здания | 1412030,491 | 82,70 |
| 2.Машины и оборудование | 36920,832 | 2,16 |
| 3.Транспортные средства | 249069,426 | 14,59 |
| 4.Прочие | 9316,800 | 0,55 |
| Всего | 250367 | 250367 |
Рассчитаем теперь удельный вес основных фондов и их общей стоимости в 2001 и 2002 годах. Данные для расчета возьмем в приложении 2.
Таблица 3.2. Структура основных фондов ООО «Восток» за 2001 и 2002 г.г.
| Наименование группы |
Первоначальная стоимость |
Удельный вес, В процентах |
||
| 2001 | 2002 | 2001 | 2002 | |
| 1.Здания | 1156121,413 | 846535,926 | 90,199 | 73 |
| 2.Машины и оборудование | 11502,346 | 5537,496 | 0,897 | 0,99 | |
| 3.Транспортные средства | 114114,664 | 307536,032 | 8,9 | 26,52 | |
| Всего | 1281738,423 | 1159609,454 | 100 | 100 |
Как видно из таблицы в 2001 и 2002 годах наибольший удельный вес в структуре основных фондов также занимала группа “Здания”. Но если в 2001 году удельный вес этой группы значительно увеличился (на 7,499%) за счёт уменьшения доли остальных групп основных средств, то в 2002 году он, наоборот, уменьшился: по сравнению с 2000 годом – на 9,7% и по сравнению с 2001 годом – на 17,199%. Также изменения в структуре основных фондов произошли благодаря тому, что прочие основные фонды (то есть компьютер и трансформатор к нему) были списаны в 2000 году. Поэтому в последующих годах этой группы в составе основных фондов нет. Заметные изменения произошли в группе “Транспортные средства”. Удельный вес этой группы в 2001 году уменьшился (на 5,69%), а в 2002 году сильно увеличился (по сравнению с 2001 годом) на 17,62%. Такое увеличение произошло за счёт того, что в 2002 году предприятие купило несколько транспортных средств.
3.2. Оценка основных фондов
Для оценки основных средств предприятий используют восстановительную стоимость, которая представляет собой стоимость производства или приобретения основных фондов в условиях и по ценам данного года. Чтобы её рассчитать, нужно первоначальную стоимость умножить на коэффициент переоценки. Так как переоценка на данном предприятии проводилась только в 2000 году, то мы рассчитаем восстановительную стоимость для 2000 года. Исходные данные возьмём из приложения 1. Полученные результаты занесём в таблицу 3.3.
Таблица 3.3. Восстановительная стоимость основных фондов в рублях
| Наименование |
Восстановительная стоимость |
| 1. Здания | |
| Административное здание | 560711,135 |
| Бытовые помещения | 371763,072 |
| Производственные здания | 602091,580 |
| Гараж | 20202,293 |
| Вагон передвижной | 37064,604 |
| Вагон | 38770,292 |
|
Итого |
250367 |
| 2. Машины и оборудование | |
| Бетоносмеситель | 11454,459 |
| Бетономешалка | 11454,459 |
| Трансформатор | 4173,312 |
|
Итого |
2503670 |
| 3. Транспортные средства | |
| Автомобиль самосвал 70-46 | 46061,341 |
| Автомобиль САЗ 08-99 | 50566,861 |
| Автомобиль ЗИЛ 29-78 | 11337,460 |
| Автомобиль ЗИЛ-130 14-83 | 52110,611 |
| Автомобиль ГАЗ-24 97-02 | 18231,091 |
| РАФ 97-24 | 6504,185 |
| Автомобиль ГАЗ Б 10-84 | 11805,916 |
| Автомобиль колхида 10-84 | 6752,257 |
| Прицеп к колхиде | 1003,192 |
| Автобус КВЗ 50425 279 | 12868,240 |
| Трактор МТЗ-80 09-45 | 24206,727 |
| Трактор МТЗ-80 03-00 | 28017,341 |
| Кран КС 25-61 | 4019,200 |
| Кран КАТО | 22680,000 |
|
Итого |
250367 |
| 4. Другие виды основных средств | |
| Компьютер | 7192,800 |
| Трансформатор к компьютеру | 2124,000 |
|
Итого |
25036700 |
|
Всего |
1963166,428 |
Теперь рассчитаем среднегодовую стоимость основных фондов по формуле (2). Для этого нам нужно знать, что на данном предприятии в 2000 году не было введено ни одного объекта; ликвидированные объекты описаны в приложении 5.
Исходя из этих данных среднегодовая стоимость основных фондов ООО «Восток» в 2000 году будет следующей.
Фср = 1707337,549 – (11806*9+6752*6+2124*10)/12 = 1693337 рублей
Если подобным образом рассчитать среднегодовую стоимость в 2001 и 2002 годах, то она получится соответственно 1277842 рубля и 1346667 рублей.
Данные для расчётов мы взяли в приложении 3 , приложении 4 , приложении 5 и приложении 6.
3.3. Анализ физического износа основных фондов
Физический износ основных фондов определяется на основании их сроков службы по формуле (3). Мы можем рассчитать физический износ объектов, которые были списаны с баланса предприятия в результате их полного износа:
РАФ 97-24: нормативный срок службы – одиннадцать лет, фактический– 12,5 лет. Отсюда следует, что физический износ этого элемента основных средств будет следующим.
Изн.(ф) = (12,5/11)*100 = 113,63%
Из этого можно сделать вывод, что автомобиль использовался дольше его нормативного срока на 13,63%;
Автомобиль ГАЗ Б 18-58: нормативный срок службы – 10 лет, фактический – 8,4 года.
Изн.(ф) = (8,4/10)*100 = 84%
Это говорит о том, что автомобиль износился раньше времени, а по норме должен был использоваться ещё на 16%.
По каждой группе основных фондов можно рассчитать коэффициент физического износа, который определяется как отношение стоимости износа основных фондов к первоначальной стоимости всех или отдельных видов, групп основных фондов. Рассчитаем этот коэффициент на примере групп основных средств в 2000 году (см. таблицу 3.4.).
Таблица 3.4. Коэффициенты физического износа основных средств по каждой группе
| Наименование группы | Коэффициент физического износа |
| 1. Здания | 0,28 |
| 2. Машины и оборудование | 0,59 |
| 3. Транспортные средства | 0,62 |
Из таблицы видно, что основные фонды в группе “Здания” износились только на 28%, в группе “Машины и оборудование” – на 59%, и больше всего износились основные фонды в группе “Транспортные средства” – на 62%.
3.4. Амортизация основных фондов
Рассчитаем амортизацию на примере бетоносмесителя. Норму амортизации определим по формуле (7), учитывая, что срок службы этого объекта равен 8 лет.
На = 11856/8 = 1482 рубля
Эта же сумма в процентах будет равна 12,5% (за 100% берём первоначальную стоимость).
Определим величину амортизационных отчислений по годам линейным и ускоренным способами. Результаты вычислений по линейному методу занесём в таблицу 3.5.
Таблица 3.5. Начисление амортизации методом линейного списания в рублях
| Годы |
Первоначальная стоимость |
Амортизация |
Остаточная стоимость |
|
| рублей | процентов | |||
| 1 | 11856 | 1482 | 12,5 | 10374 |
| 2 | 10374 | 1482 | 12,5 | 8892 |
| 3 | 8892 | 1482 | 12,5 | 7410 |
| 4 | 7410 | 1482 | 12,5 | 5928 |
| 5 | 5928 | 1482 | 12,5 | 4446 |
| 6 | 4446 | 1482 | 12,5 | 2964 |
| 7 | 2964 | 1482 | 12,5 | 1482 |
| 8 | 1482 | 1482 | 12,5 | 0 |
Результаты вычислений по ускоренному методу занесём в таблицу 3.6.
Таблица 3.6. Начисление амортизации ускоренным способом в рублях
| Годы |
Первоначальная стоимость |
Амортизация |
Остаточная стоимость |
|
| рублей | процентов | |||
| 1 | 11856 | 2964 | 25 | 8892 |
| 2 | 8892 | 2223 | 25 | 6669 |
| 3 | 6669 | 1667 | 25 | 5002 |
| 4 | 5002 | 1251 | 25 | 3751 |
| 5 | 3751 | 938 | 25 | 2813 |
| 6 | 2813 | 703 | 25 | 2110 |
| 7 | 2110 | 528 | 25 | 1582 |
| 8 | 1582 | 400 | 25 | 1182 |
Построим графики зависимости остаточной стоимости бетоносмесителя от срока службы в случае применения линейного и ускоренного способа амортизации (см. рис. 1).
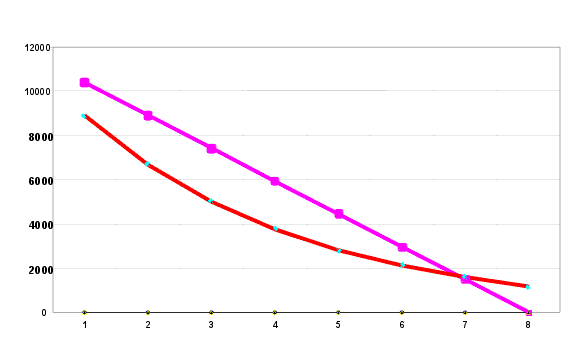 Зависимость
остаточной
стоимости от
срока службы
Фо
Т
Фо – остаточная стоимость;
Т – годы;
Рис. 1
Из таблиц и из графиков видно, что при расчёте амортизационных отчислений линейным способом возмещение основных фондов производится равными частями ежегодно в течение всего срока эксплуатации (в течение восьми лет). Эти ежегодные отчисления равны 1482 рубля или 12,5%.
При расчёте амортизации ускоренным способом восстановление основных фондов производится ежегодно от остаточной стоимости в течение всего срока эксплуатации.
Эта тенденция видна и на графике: в случае применения линейного способа мы видим прямую, так как отчисления производятся равными долями в равные промежутки времени. А при ускоренном методе – гипербола, так как амортизационные отчисления при увеличении срока службы основных фондов уменьшаются.
Анализ эффективности использования основных фондов
Рассчитаем показатель фондоотдачи по формуле (12), который относится к
числу обобщающих показателей основных производственных фондов, отражает уровень использования всей их совокупности и является коэффициентом общей экономической эффективности их использования. Для этого нам понадобится величина объёма производства и реализации продукции: на данном предприятии в 2000 году она была равна 14045000 рублей, в 2001 году – 13600000, в 2002 году – 14100000. Учитывая, что среднегодовая стоимость основных производственных фондов в 2000 году равна 1699000 рублей, получим.
Фо(00) = 14045000/1699000 = 8,27
Это означает, что на один рубль основных фондов приходится произведённой продукции 8,27 рублей.
Рассчитывая таким же образом этот показатель для остальных годов, получим, что в 2001 году фондоотдача равнялась 10,64; и в 2002 году – 10,47. Это показывает, что в 2001 году на один рубль основных фондов количество произведённой продукции увеличилось на 2,37 рублей по сравнению с 2000 годом, а в 2002 году количество произведённой продукции на один рубль основных фондов уменьшилось незначительно по сравнению с2001 годом – на 17 копеек. Эти изменения произошли из-за того, что стоимость основных фондов на предприятии сначала уменьшилась (в 2001 году), а потом увеличилась.
Следующие обобщающие показатели – фондоёмкость,фондовооружённость и производительность труда. Рассчитанные величины занесём в таблицу 3.7.
Таблица 3.7. Фондоёмкость, фондовооружённость и производительность труда
| Показатели | 2000 | 2001 | 2002 | Отклонения | |
| 2001 к 2000 | 2002 к 2001 | ||||
| Фё | 0,12 | 0,09 | 0,1 | -0,03 | 0,01 |
| Фв, руб/чел | 11327 | 8518,9 | 8977,8 | -2808,1 | 458,9 |
| Птр, руб/чел | 93633 | 90666,6 | 94000 | -2966,4 | 3333,4 |
Как видно из таблицы, фондоёмкость в 2000 году - 0,12. Это означает, что стоимость основных производственных фондов, приходящихся на один рубль произведённой продукции, равна 12 копеек. В 2001 году эта величина сократилась на 0,03, то есть стоимость основных производственных фондов, приходящихся на один рубль произведённой продукции, уменьшилась на 3 копейки. И в 2002 году показатель фондоёмкости вновь увеличивается, что происходит за счёт введения в действие новых основных средств.
Большое влияние на величины фондоотдачи и фондоёмкости оказывает показатель фондовооружённости труда, который в 2000 году был равен 11327 руб/чел. Отсюда видно, что