Экономико-статистические методы поиска хозяйственных резервов повышения эффективности производства
Способ сравнения применяется для подсчета величины резервов интенсивного характера, когда потери ресурсов или возможная их экономия определяется в сравнении с плановыми нормами или с их затратами на единицу продукции на ведущих предприятиях. Резервы увеличения производства продукции за счет недопущения перерасхода ресурсов по сравнению с нормами определяется так: сверхплановый расход ресурсов на единицу продукции умножается на фактический объем ее производства в натуральном выражении (VВПф) и делится на плановую норму расхода (УРпл), или умножается на плановый уровень ресурсоотдачи (RO): материалоотдачи, фондоотдачи, производительности труда и т.д.:
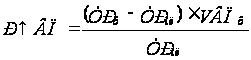 , или
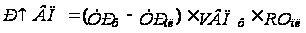 (2)
Аналогичным образом определяется резерв увеличения выпуска продукции за счет уменьшения затрат ресурсов на единицу продукции в связи с внедрением достижений науки и передового опыта: резерв уменьшения удельных затрат ресурсов умножается на фактический выпуск продукции и делится на возможный удельный расход ресурсов на единицу продукции с учетом выявленного резерва его снижения, или умножается на возможный уровень ресурсоотдачи:
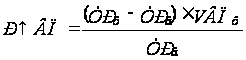 , или
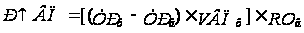 (3)
Для определения
величины резервов
в анализе
финансово-хозяйственной
деятельности
широко используются
способы детерминированного
факторного
анализа: цепной
подстановки,
абсолютных
и относительных
разниц и интегральный
метод. Например,
если объем
валовой продукции
представить
в виде произведения
количества
рабочих и
производительности
труда (ВП=ЧР ГВ),
то резервы
увеличения
объема производства
продукции за
счет увеличения
численности
рабочих, используя
способ абсолютных
разниц, можно
подсчитать
по формуле:
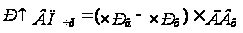 ,(4)
Резерв увеличения выпуска продукции за счет роста производительности труда:
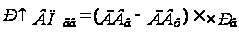 ,(5)
Этот же расчет можно выполнить способом цепной подстановки:
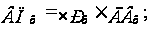
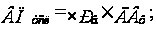
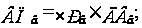
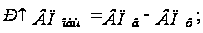
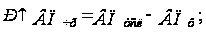 (6)
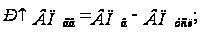
Способ относительный разниц также является наиболее частоупотребляемым приемом в анализе внутрихозяйственных резервов:
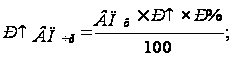
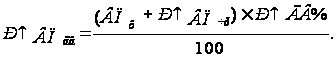 (7)
Метод логарифмирования предполагает использование следующих формул:
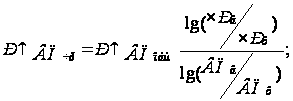 Интегральный
способ:
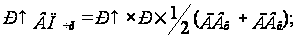
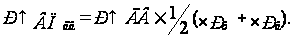 (9)
Результаты корреляционного анализа также широко используются для подсчета хозяйственных резервов. С этой целью полученные коэффициенты уравнения регрессии при соответствующих факторных показателях нужно умножить на возможный прирост последних:
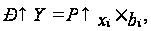 (10)
где
 -
резерв увеличения
результативного
показателя
(
 );
 -
резерв прироста
фактического
показателя
(
 );
 -
коэффициент
регрессии
уравнения
связи.
Большую помощь в определении резервов оказывают способы математического программирования, которые позволяют оптимизировать величину показателей с учетом условий хозяйствования и ограничений на ресурсы и тем самым выявить дополнительные и неиспользованные резервы производства путем сравнения величины исследуемых показателей по оптимальному варианту с фактическим или плановым их уровнем.
Особенно высокоэффективным методом выявления резервов является функционально-стоимостный анализ (ФСА). Использование этого метода позволяет на ранних стадиях жизненного цикла изделия найти и предупредить лишние затраты путем усовершенствования его конструкции, технологии производства, использования более дешевого сырья и материалов и т.д.
Существенную
помощь при
подсчете резервов
оказывает
расчетно-конструктивный
метод. Этот
способ применяется
в тех случаях,
когда исследуемый
результативный
показатель
можно представить
в виде кратной
модели. Например,
производительность
труда (ПТ) определяется
отношением
валовой продукции
(ВП) к количеству
затраченного
на ее производство
труда в человеко-днях
или человеко-часах
(ЗТ). Значит, для
увеличения
производительности
труда необходимо,
с одной стороны,
найти резервы
увеличения
объемов валовой
продукции ( ),
а с другой - резервы
сокращения
затрат труда
(
 )
за счет внедрения
более совершенной
техники и технологии,
механизации
и автоматизации
производства,
улучшения
организации
труда и других
факторов. В то
же время нужно
учитывать, что
для освоения
резервов увеличения
производства
продукции
требуются
дополнительные
затраты труда
(
 ).
В итоге методика
подсчета резервов
роста производительности
труда в формализованном
виде может быть
записана следующим
образом:
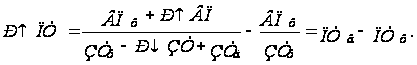 (11)
Аналогичным
способом можно
подсчитать
резервы снижения
себестоимости
продукции ( )
за счет увеличения
объема производства
 и сокращения
затрат по отдельным
статьям (
 ):
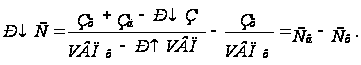 (12)
Резерв увеличения уровня рентабельности определяется так:
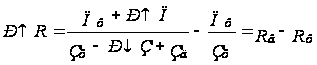 .(13)
где
 -
фактическая
сумма прибыли;
 -
резерв увеличения
суммы прибыли;
 - фактическая
полная себестоимость
реализованной
продукции;
- резерв снижения
себестоимости
проданной
продукции;
 -
дополнительные
затраты, которые
необходимы
для освоения
резервов увеличения
объема продаж.
Все выявленные таким способом резервы должны быть подкреплены соответствующими мероприятиями. Только в этом случае величина резервов будет реальной и обоснованной.
Глава 2 Рекомендации по эффективному использованию ресурсов предприятия на основе выявленных резервов
2.1 Резервы по оптимизации величины и структуры капитала предприятия: расчеты с использованием относительных и средних величин
При имеющемся техническом уровне и структуре капитала увеличение выпуска продукции, снижение себестоимости и рост накоплений предприятий зависят от степени использования основных производственных фондов. В составе имущества Тамбовского ВРЗ наибольший удельный вес за 2004-2007гг. занимают внеоборотные активы. Соответственно по годам: 57,8%; 67,9%; 61,0%; 58,3%. Их структура отличается преобладанием доли основных средств (на 01.01.2008г. она равна 50.2%). В этой связи особенно актуальным становится эффективное использование этого вида активов предприятия. Как известно, одним из главных показателей использования основных фондов является фондоотдача. Ее повышение – важнейшая задача не только для отдельного предприятия, но и для всего народного хозяйства страны. Одним из факторов ее роста является повышение производительности труда в результате технического перевооружения и реконструкции действующих и строительства новых предприятий. С этой целью в 2007г. на заводе проводилась большая работа по реконструкции:
- цех подготовки вагонов оборудован итальянским комплексом для дробеструйной очистки кузовов пассажирских вагонов, окрасочно-сушильной камерой для окрашивания вагонов лакокрасочными материалами повышенной долговечности;
- построена и введена в эксплуатацию трансбордерная тележка между ЦПВ и новым участком РКЦ, что позволило сократить затраты на маневровые работы с участием локомотивов;
- открыт «на проход» тележечный цех с переводом на его площади работ РКЦ по кузову вагона, что позволило увеличить количество позиций ремонта пассажирских вагонов на 8 единиц и произвести перераспределение работ между РКЦ, ВСЦ-1 и ЦПВ;
- для организации ремонта пассажирских вагонов поточным методом выпуск вагонов из ремонта переведен из ЦПВ в ВСЦ-1, а это повлекло перевод производственных участков и перераспределение работ между цехами.
Нами разработаны рекомендации по сокращению расходов на содержание объектов социального назначения предприятия, в том числе за счет:
- передачи объектов в муниципальную собственность (здания общежития завода). Примерная сумма доходов составит в 2008г. 955,0 тыс.руб.;
- реализация путевок в детский оздоровительный лагерь за полную стоимость в количестве 150 шт. за две смены по цене 3000 руб. итого на общую сумму 900.0 тыс.руб.
Одним из факторов роста фондоотдачи является улучшение использования времени и производственных мощностей. Проведенное исследование и данные, представленные в табл. показывают, что только по одному колесному цеху наблюдается недозагрузка мощностей. Так, по ремонтным работам колесных пар без смены и со сменой элементов коэффициент использования оборудования составляет соответственно 67,99% и 32,34%. Резерв увеличения выпуска продукции по нашим расчетам может составить: 612.5 тыс.руб. (4,30 руб/руб х 431608 тыс.руб. х 0.33) – по первой позиции ремонтных работ; 1262,0 тыс.руб. (4,30 руб./руб. х 431608 тыс.руб. х 0,68) – по второй позиции ремонтных работ. Всего на сумму 1874,5 тыс.руб.
Недоиспользованы также мощности по пассажирским вагонам (табл.5.5.(в). В расчете на пр.ед коэффициент использования составляет 70%. По грузовым вагонам ситуация аналогичная. Показатели использования в расчете на вагон и на пр.ед равны 92% и 81%.
Одним из внутрихозяйственных резервов на заводе является устранение простоев при проведении ремонтных работ типа КР-1, КР-2, КВР. Сокращение времени простоя положительно сказывается на ритмичности производства, а значит, позволяет получить экономию рабочего времени, материальных ресурсов и денежных средств (отпадает необходимость уплаты штрафов за несоблюдение сроков проведения ремонта).
Таблица 2.1(а) Показатели использования производственной мощности колесного цеха
| Наименование |
Проектная Мощность цеха на 2007г. |
Проектная Мощность цеха на 1 полугодие 2007г. |
Фактический Выпуск кол. пар за 1 полугодие 2007 г. |
% использования мощности за полугодие 2007 г. |
|
Ремонт колесных пар Без смены элементов |
4 024 | 2 012 | 1 368 | 67,99% |
| Ремонт колесных пар со сменой элементов | 8 314 | 4 156 | 1 344 | 32,34% |
| Новое формирование колесных пар | 6 668 | 3 334 | 8 613 | 258,34% |
| Изготовление осей на линию | ----- | ----- | 465 | ----- |
| Всего: | 19 006 | 9 502 | 11 325 | 119,18% |
Таблица 2.1 (в) Показатели использования основных производственных мощностей
| Вид подвижного | Коэф. | Годовая мощн. | Полугодовая | Использование мощности | |||
| состава | привед. | на 01.01.07г | мощн. завода | ||||
| Пассажирские: | вагон | пр.ед | вагон | пр.ед | вагон | пр.ед | |
| сопр., баг. КР-1 | 1,00 | 0,0 | 0 | 27 | 27,0 | ||
| ЦМЖО КР-1 | 1,25 | 131 | 163,8 | 66 | 81,9 | 107 | 133,8 |
| ЦМЖО КР-2 | 2,40 | 190 | 456,0 | 95 | 228,0 | 114 | 273,6 |
| ЦМЖО КР-2ПС | 5,00 | 0,0 | 0,0 | ||||
| ЦМЖО КВР и КР-2М | 10,00 | 100 | 1000,0 | 50 | 500,0 | 8 | 80,0 |
| ВНС переоборуд. | 10,00 | 5 | 50,0 | 3 | 25,0 | 7 | 70,0 |
| Пассажирских ВСЕГО: | 426 | 1669,8 | 213 | 834,9 | 263 | 584,4 | |
| % использования мощности по пассажирским вагонам | 123 | 70 | |||||
| Грузовые: | |||||||
| Сталевоз | 1,10 | 40 | 44,0 | 0,0 | |||
| Цистерны: 8-и осные | 0,66 | 0,0 | 4 | 2,6 | |||
| 4-х осные | 0,40 | 0,0 | 0,0 | ||||
| изотермические | 0,80 | 79 | 63,2 | 3 | 2,4 | ||
| переоборудование | 1,00 | 71 | 71,0 | 45 | 45,0 | ||
| Хоппер | 0,36 | 570 | 205,2 | 381 | 137,2 | ||
| Платформа | 0,31 | 20 | 6,2 | 0,0 | |||
| ЦМГВ крытый | 0,46 | 181 | 83,3 | 8 | 3,7 | ||
| ЦМГВ переоборудование | 1,00 | 0,0 | 0,0 | ||||
| Грузовые ВСЕГО: | 961 | 472,9 | 481 | 236,4 | 441 | 190,9 | |
| % использования мощности по грузовым вагонам | 92 | 81 | |||||
| ВСЕГО ПО ЗАВОДУ: | 1387 | 2142,6 | 694 | 1071,3 | 704 | 775,2 | |
| % использования мощности завода | 102 | 72 | |||||
Нами сделаны примерные расчеты экономии средств по статье «Расходы на оплату труда» при условии снижения времени простоев ремонта:
- КР-1 (11,5-11,7) х24 х 28,602 = 137,3 тыс.руб.;
- КР-2 (21,2 – 21,6) х 24 х 31,704 = 304,4 тыс.руб.;
- КВР (51,9 – 52,2) х 24 х 29,461 = 212,1 тыс.руб.
Всего на сумму: 653,8 тыс.руб.
Таблица 2.2 Данные о ритмичности производства и времени простоев ремонта по Тамбовскому ВРЗ
|
Наименование |
Простой в ремонте, сутки | |||
|
1 полугодие 2007 года |
1 полугодие 2008 года |
|||
| План | Факт | План | Сумма экономии, тыс.руб. | |
| Пассажирские вагоны | ||||
| КР-1 | 12 | 11,7 | 11,5 | 137,3 |
| КР-2 | 22 | 21,6 | 21,2 | 304,4 |
| КВР | 58 | 52,2 | 51,9 | 212,1 |
Таблица 2.3 (а) Ритмичность выпуска вагонов КР-2 (в %).
| 1 декада | 2 декада | 3 декада | ||||
| План | Факт | План | Факт | план | Факт | |
| 1 полугодие 2006г | 29,4 | 32,21 | 34,5 | 26,92 | 36,1 | 40,87 |
| 1 полугодие 2007г | 29,4 | 18,1 | 34,5 | 35,8 | 36,1 | 46,1 |
Ритмичность выпуска пассажирских вагонов 1 полугодие 2007 года по сравнению с 1 полугодием 2007 года в 1 декаде снизилась на 14,11%, а это негативно влияет на экономку любого предприятия.
Интенсивность использования основных фондов повышается также путем технического совершенствования орудий труда и совершенствования технологии производства. Внедрение в производство ресурсосберегающих технологий способствовали экономии комплектующих деталей, экономический эффект за 2006г. составил около 1,3 млн. рублей. На предприятии не прекращается работа по внедрению и совершенствованию новых технологических процессов, снижению расходов материалов. Нами составлены примерные расчеты ожидаемого экономического эффекта от внедрения намечаемых мероприятий по совершенствованию технологий производства (табл. ).
Таблица 2.4. Данные об ожидаемой величине экономического эффекта от внедрения ресурсосберегающих технологий на Тамбовском ВРЗ на 2008 год
Наименование технологии |
Ожидаемый экономический эффект, тыс. руб. |
|
Внедренные технологии |
|
| Упрочнение деталей ударно-тяговых устройств и тележек пассажирских вагонов газопорошковой наплавкой на пропане, ваг/компл. | 135 |
| Восстановление направляющих поверхностей букс грузовых вагонов, шт. | 267 |
| Восстановление резьбовой части вагонных осей РУ 1, шт. | 99 |
| Восстановление маломерных шеек осей электроимпульсным способом, шт. | 52 |
| Ремонт высоковольтных нагревательных элементов котлов с комбинированным отоплением, шт. | 196 |
| Технология механизированной сварки кузова пассажирского вагона с использованием полуавтоматов «Vario Star-317-2», шт. | 11 |
| Технология ручной плазменной резки кузова пассажирского вагона с использованием установки «Plazma Gut-70», шт. | 11,7 |
| Итого | 771,7 |
| Внедряемые технологии | |
| Улучшение использования старогодных деталей, внедрение более рационального раскроя новых материалов, штамповку заготовок, уменьшение допусков на механическую обработку деталей. | 24 |
| Перевод печей КПЦ на газовый нагрев. | 4,7 |
| Внедрение установки плазменной резки АПР-404 в КПЦ | 2,7 |
| Внедрение моечной машины высокого давления для обмывки пассажирских тележек. | 4,9 |
| Внедрение фрезерного станка с программным управлением для механической обработки корпусов автосцепки и букс после наплавки | 2,6 |
| Итого | 38,9 |
Общая сумма экономического эффекта должна составить 810,6 тыс.руб.
Эффективное использование оборотных средств играет большую роль в обеспечении нормальной работы предприятия, в повышении уровня рентабельности производства. Одним из важных резервов является ускорение оборачиваемости оборотных средств. Эффект их ускорения выражается в высвобождении, уменьшении потребности в них в связи с улучшением их использования. В современных условиях, когда предприятия находятся на полном самофинансировании, правильное определение потребности в оборотных средствах имеет особое значение. Нами составлен расчет потребности в оборотных средствах на первое полугодие 2008г. (табл. ).
Расчет потребности оборотных средств в материальных ресурсах:
Стр.39430 гр.5+6 ф. 7-у / 180 дн. х 45 дн. = 900906 / 180 х 45дн. = 225226 т.р.
День – 5005 тыс.руб.
Расчет потребности оборотных средств в готовой продукции:
Стр. 48575 гр. 12 ф. 7-у / 180дн. х 7дн. = 521072 / 180 дн. х 7 дн. = 20264,т.р.
День – 2895 тыс. руб.
Расчет потребности оборотных средств в незавершенном производстве: (без КВР)
(Стр. 39430 гр. 5+6 ф. 7-у + (Стр. 39430 гр. 12 ф. 7-у – Стр. 39430 гр. 5+6 ф. 7-у) х 0,5) / Стр. 39430 гр. 12 ф. 7-у х Стр. 39430 гр. 12 ф. 7-у / 180дн. х 16,8дн. = 1013592 / 180 х 16,8 = 94602 т.р.
День – 5631 тыс. руб.
Абсолютное высвобождение оборотных средств составит: 366204 – 340092 = 26112 тыс.руб.
Таблица 2.5 Расчет потребности и наличия собственных оборотных средств, в т.ч. запасов ТМЦ на 1 полугодие 2008 г.
| Наименование | Норматив в днях | Потребность, тыс. руб. | Фактическое наличие | |
| Сумма | Дни | |||
| ТМЦ | 45 | 225226 | 243920 | 47 |
| Готовая продукция | 7 | 20264 | 24260 | 10 |
| Незавершенное производство | 16,8 | 94602 | 98024 | 17,4 |
| ИТОГО | 68,8 | 340092 | 366204 | 69,1 |
Качественная подготовка сырья и материалов к его производственному потреблению относится к мероприятия технического направления. На заводе контроль за ценами на приобретаемые товарно-материальные ценности осуществляет планово-экономический отдел. Все счета на ТМЦ поступают вместе с информацией о ценах формы 1Ц экономисту по ценам ПЭО. Если цена удовлетворяет всем требованиям ценовиков, то счет и реестр форма 2Ц передается в бухгалтерию для оплаты. Если предлагаемая цена на ТМЦ превышает допустимый уровень, то счет рассматривается на ценовой комиссии. Ценовая комиссия дает свое заключение. Базой для сравнения уровня цен являются «Информация о сложившихся на рынке цен на материалы, потребляемые предприятиями ж.д. транспорта» получаемая ежемесячно из «Росжелдорснаба» МПС России, справочно-информационный сборник "Цены и рынок", информация печати.
Таблица 2.6(а) Справка об уровне цен на приобретаемые ТМЦ
| Наименование ТМЦ |
Ед. изм. |
Цена, рекомендованная Росжелдорснабом на 1.01.07г. | Цена, рекомендованная Росжелдорснабом на 1.07.07г. | Цена фактического приобретения за 1 пол. 2007 г. |
| 1. Сталь тонколист. 2мм | тн | 23221 | 23221 | 22160 |
| 2. Сталь тонколист. 3мм | тн | 23221 | 23221 | 22350 |
|
3. Электроды сварочные МР-3 4-5мм |
тн | 28250 | 28800 | 27950 |
| 4. Пластик | М2 | 190,11 | 201,52 | 201,52 |
| 5. Винилискожа т/гор | М2 | 91,66 | 91,66 | 91,66 |
| 6. Линолеум огнезащ. | М2 | 217,5 | 255,5 | 208,8 |
| 7. ЭМ ПФ ВЕГА ЖД RAL 6028 зел. | кг | 69,45 | 72,92 | 72,92 |
| 8. Пиловочник | М3 | 1493 | 1695 | 1681 |
| 9. Рама боковая | шт | 20040,91 | 20040,91 | 20040,91 |
| 10. Подшипник 42726 | шт | 1862,25 | 1862,5 | 1560 |
| 11. « 232726 | шт | 1862,25 | 1862,5 | 1560 |
| 12. Колеса ц/к | шт | 16176 | 16872 | 16176 |
| 13. Оси | шт | 11121 | 11481 | 11380 |
| 14. Балка надрессорная | шт | 23621,84 | 23621,84 | 23621,84 |
Закупка ТМЦ в 1 полугодии 2007 года производилась в основном через РЖДС – филиал ОАО «РЖД», поэтому цены не превышали рекомендуемые. В качестве рекомендаций следует закрепить этот положительный опыт работы по управлению закупками ТМЦ на будущее.
2.2 Резервы по рациональному использованию трудовых ресурсов как важнейшая составляющая «экономики бережливого производства»
Одним из существенных резервов по рациональному использованию трудовых ресурсов является снижение трудоемкости выполнения работ на предприятии.
На заводе постоянно проводится работа по выполнению календарного плана снижения трудоемкости. За 2004-2007гг. было пересмотрено 456 действующих нормы труда (или 6,2 % от общего количества норм на начало года – 7321), экономический эффект составил 14257,2 н – час или 342953 руб., при условном высвобождении численности 10 чел. Календарный план по снижению норм времени выполнен на 105,9%.
- за счет внедрения оргтехмероприятий и внедрения новой техники проведено снижение на 903,7 н – час при плане 787,3 н-час, экономический эффект от пересмотра норм составил 22780 руб., условное высвобождение 1 чел.
Данные анализа и приведенные в табл. показатели выполнения норм выработки подтверждают необходимость их пересмотра. Нами сделаны примерные расчеты по возможному снижению трудоемкости продукции предприятия по структурным подразделениям:
- по цеху пассажирских вагонов снижение на 409,4 н-часа возможно в результате использования 26 единиц аккумуляторного инструмента при ремонте внутреннего оборудования пассажирских вагонов: (15,746н/ч х 26 = 409.4 н/ч);
- по вагоносборочному цеху №1 возможно снижение на 167,4 н-часа за счет внедрения в производство быстросохнущей двухкомпонентной шпатлевки производства фирмы «Lankwitzer Lackfabrik» при подготовке наружных поверхностей кузовов на пассажирских вагонах под окраску: ( 13 х 12,878н/ч = 167,41н/ч);
- по вагоносборочному цеху №2 возможно снижение на 139,9 н-часа за счет приобретения сварочных полуавтоматов для сварки в среде углекислого газа на пассажирских вагонах.
- по литейному цеху возможно снижение на 186,0 н-часа за счет снижения трудоемкости производства тонны годного литья и пересмотра расценки по очистке и ремонту горна в