Учет основных средств и нематериальных активов
Учет нематериальных активов
Основные характеристики нематериальных активов:
- срок использования больше 1 года;
- должны приносить доход
1) Поступление НА отражается аналогично поступлению ОС,
через счет 08
Д08 К60
19
Д08 К76 - доведенная НА до возможности эксплуатации
19
Д04 К08 - оприходован объект на
(вместо 01 счета пишем 04)
2) Выбытие НА
- реализация НА через счет 48
- списание НДС как по ОС (Д68 К19)
3) Износ НА
I группа НА (программные продукты)
для отражения износа используется счет 05 "Износ НА"
Нормы амортизации НА рассчитываются предприятием исходя из первоначальной стоимости и срока полезного действия.
Если срок полезного действия установить нельзя он принимается равным 10 лет
|
Сумма ежемесяч |
= |
Первоначальная стоимость |
: |
12 месяцев |
|
-ного износа НА |
Срок полезн. службы (в годах) |
Д20 К05 - начислен износ НА
26
Программный продукт, приобретенный вместе с ПЭВМ включается в стоимость ПЭВМ (через счет 08 на счет 01)
II группа НА
Отражается разница между покупной ценой и оценочной стоимостью приватизир. предприятий
Д20 К04
III группа НА
Нематериальные активы по которым амортизация не начисляется - объекты, стоимость которых во времени не уменьшается (know how; товарные знаки; бессрочное право пользования; право на объекты интеллектуальной собственности; организационные расходы)
Организационные расходы:
1. Организационные расходы учитываются в составе НА как вклад в уставной капитал по сумме затрат на регистрацию предприятия кем-либо из учредителей только по вновь создаваемым предприятиям
Д75 К85 - на сумму вклада в уставной капитал
Д04 К75 - оприходованы по смете затрат организационные расходы по регистрации предприятия
Организационные расходы, связанные с переоформлением документов учредительных текущей деятельности (замена печатей, подписей) а также в связи с изменениями законодательства относятся на затраты
Д26,44,20 К76,71
Организационные расходы, связанные с изменением формы собственности, относится на чистую прибыль Д81 К76,71
Износ по организационным расходам отраженный на счете 04, не начисляется (вклад в уставной капитал)
Документы и регистры учета ОС и НА
1. Поступление оформляется актом приемки-передачи Д01,04 К08,75,87,88/4
2. На объекты ОС заводится инвентарная карточка и оборотная ведомость
3. При приобретении основных фондов (кап. вложения) необходимо составить справку бухгалтерии и отразить в ней источники приобретения.
а) чистая прибыль, фонд накопления
|
Д81 К88/3 "образ" |
на сумму кап. влож. отраженных на счете 08 |
б) смотри счет 87
4. Выбытие ОС оформляется актом ликвидации
5. Синтетический учет по счету 01,08,04,47,48 ведется в ж/о №13
Обороты по кредиту счета 02 "Износ ОС" и счету 05 "Износ НА" отражается в регистрах учета затрат.
Учет затрат на производстве
I По отношению к себестоимости продукции затраты на производство делятся на прямые и косвенные
Прямые затраты (зарплата, материалы и др.) непосредственно относятся на себестоимость того вида продукции, при производстве которого эти затраты были произведены. Для отнесения на себестоимость производственных затрат используются первичные документы.
Косвенные затраты (расходы на содержание помещений, администрации) невозможно отнести на прямую к тому или иному виду продукции.
Косвенные расходы в течении месяца собираются, а в конце месяца сумма этих расходов:
а) распределяется на себестоимость видов продукции и списывается на счет 20
б) списывается на счет 46
Косвенные расходы делятся на:
а) условно-постоянные - расходы которые от месяца к месяцу не меняются (коммунальные платежи, сборы, содержание персонала)
б) условно переменные - расходы которые могут возникнуть редко, непостоянные во времени
II Элементы и статьи затрат
Документы:
"Положение о составе затрат" от 5.08.92 № 552 Письмо ГНС 02-4-07/01 от 16.01.97 Приказ МинФина №8 от 3.02.97Приказ №97 от 12.11.96
Приказ №170 от 26.12.94 "Положение о бухгалтерском учете и отчетности" Указ президента №685 от 8.05.96 с изменениями Указ №283 от 3.04.97
Материальные затраты - по фактической стоимости без НДС с учетом возвратных отходов (материалы, износ, МБП, относимый к производству, работы и услуги сторонних предпринимателей, относящиеся к материальным ресурсам, потери в пределах норм, ТЗР)
Затраты на оплату труда (аренда автомоб. у физ. лица, по договору подряда...)
Отчисления на социальные нужды
Амортизация основных фондов
Прочие затраты
налоги и сборы отчисления в страховые резервы оплата % за кредит командировочные плата за пожарную, сторожевую охрану(оплата госорганизациями) подготовка кадров услуги связи, банков износ НА затраты по ремонту ОС (либо на создание резерва) аренда основных фондов для предприятий материального (письмо ГНС от 16.01.97 №02-4-07/01) коммунальные услуги при наличии прямых договоров с предприятиями-поставщиками услуг по Санкт-Петербургу Распоряжение губернатора №596-Р "Об изменении порядка предоставления коммунальных услуг пользователям нежилого фонда" представительские расходы, командировочные и др.
III Отдельные виды затрат
Нормируемые затраты
а) транспортные расходы
1) затраты по налогу с владельцев транспортных средств относят на себестоимость
Д226,44 К67 - начислен налог
Д67 К51 - уплачен налог
2) Затраты по содержанию а/м производственного назначения - на с/сть
Сбор за парковку с 1.10.96 относится на финансовый результат
Д80 К71 - сначала ГСМ Д10
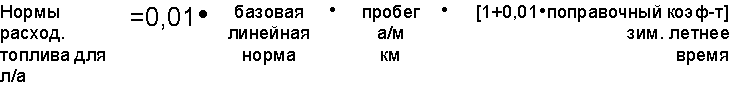
Расход ГСМ рассчитывается по нормам расхода топлива и СМ, утвержденных министром РФ №Р3112199-095-93 от 26.08.93 действующих с 1.10.93 - 1.10.98 на основании путевых листов
Д71 К50 - выдано наличными на ГСМ
Д10/3 К71 - оприходовано топливо
19
а) Д20 К10/3 - дальнейшее списание ГСМ
б) Д71 К56 - выдана карта на бензин
Д10 К71 - приобретено топливо
Компенсация за использование личного транспорта в служебных целях выплачивается 1 раз в месяц по заявлению владельцев легкового автомобиля. Если а/м не использовался какие-то дни, компенсация рассчитывается только за период использования, компенсация выплачивается если должностные обязанности связаны с разъездами. В сумме компенсаций учтены: износ, ГСМ, техобслуживание, ремонт.
Нормы на компенсацию за автомобил.
Письмо МинФина №74 от 9.08.96
ЗАЗ - 48895 руб.
ВАЗ - (кроме 2121) 62652 руб.
АЗЛК, ИЖ - 69741 руб.
ГАЗ, УАЗ, ВАЗ 2121 - 84591 руб.
Руководство вправе устанавливать иной размер компенсации, но для целей налогообложения принимается только сумма в пределах норм
Д20,26,44 К73 - начислена компенсация в пределах норм
Д20,26,44/сверх норм К73 - начислена компенсация сверх норм
Д73 К50 - выплачена компенсация
Сумма компенсации сверх норм облагается подоходным налогом, на нее начисляются страховые взносы в ПФР, она учитывается при расчете прибыли, в составе прибыли.
б) командировочные расходы
В пределах норм учитывается для целей налогообложения, сверх норм присоединяется к налогооблагаемой прибыли. Вся сумма фактически утвержденных расходов относится на затраты
в) представительские расходы
нормативы представительских расходов
Письмо Минфина №56 от 29.04.94
|
Объем реализации |
Предельный размер представительских расходов |
|
до 2 млр. руб. |
0.5% от объема реализ. |
|
2-50 млр. руб. |
10 млн. + 0.1 % от объема |
|
более 50 млр. руб. |
58 млн. + 0.02% от объема |
Представительские расходы оформляются сметой к которой прилагаются оправдательные документы. В состав представительских расходов включаются затраты на
премии; буфетное обслуживание; завтрак, обед; культурную программу;Для целей налогообложения затраты на спиртные напитки не принимаются.
Д26 К50,71,60,76,70,69 - по смете оприходованы представительские расходы.
г) расходы по подготовке и переподготовке кадров
Включаются в состав затрат, если заключен договор с предприятием имеющим лицензию.
Норма в пределах 2 % от расходов на оплату труда включаемых в себестоимость
Д26 К77/3 - принят к оплате счет обучающей организации за переподготовку
Счета учета затрат
Для учета затрат используется система счетов
|
I группа |
сч. 20 - "Основное производство" |
|
сч. 23 - "Вспомогательное производство" |
|
|
сч. 28 - "Брак в производстве" |
|
|
II группа |
счета собирательно-распределительные |
|
сч. 25 - "Общепроизводственные расходы" |
|
|
сч. 28 - "Общехозяйственные расходы" |
|
|
III группа |
счета отчетно-распределительные |
|
сч. 31 - "Расходы будущих периодов" |
|
|
сч. 28 - "Резервы предстоящих расходов и платежей" |
Счет 20 - калькуляционный. Служит для определения себестоимости продукции
Остаток по сч. 20 - незавершенное производство. По Д20 как правило списывается прямые затраты (при раздельном учете затрат) - материалы, з/пл, отчисления.
Счет 23 - "Вспомогательное производство" Служит для учета затрат по сопутствующим основному производству, а также для учета затрат по работам проводимым хоз. способом.
Д23 К10,70,69 - списаны затраты на вспомогательное производство
|
Д10 К23 |
ü ý þ |
оприходованы результаты |
|
хозяйственным способом за счет ранее созданного резерва. |
||
Счет 28 "Брак в производстве"
Д28 К20 - списывается брак продукции
Д28 К10,70,69 - затраты по исправлению брака
Д20 К28 - передано в производство
Д20 К28 - списывается окончательный брак продукции в случае отсутствия виновных
Счет 31 "Расходы будущих периодов"
Используется для распределения затрат между смежными отчетными периодами. Сч 31 отражает фактические затраты в данном отчетном периоде которые будут включены в себестоимость продукции в последующие периоды
Д31 К51,76 - начислено, уплачено вперед за аренду помещения
Д26 К31 - списывается доля ранее уплаченной аренды и прочее относится к отчетному периоду.
Счет 89 "Резервы предстоящих расходов и платежей"
Предназначен для накапливания сумм для последующей оплаты коллективных отпусков, дорогостоящих ремонтов, годовых вознаграждений и т.д.
Резервы создаются на основе предварительных расчетов путем ежемесячного отнесения суммы в резерв.
Д20,26,44 К89
а) резерв на оплату отпусков создается в зависимости от количества работающих, тарифных ставок с учетом страховых взносов и возможной инфляции.
Фактические суммы использованные на цели для которых создавался резерв списываются в тот отчетный период в котором были произведены за счет резервов
Д89 К70 - начислены отпускные
Д89 К69 - страховые взносы
Кредитовое сальдо по сч. 89 показывает остаток неиспользованного резерва. Сумма резерва может переходить на следующий год, если он будет создаваться и в следующем году, иначе остаток списывается: Д89 К80
С 15.11.96 не создается страховой резерв, а затраты по страхованию имущества, транспортных средств, гражданской ответственности, профессиональной ответственности, от несчастных случаев и болезней, добровольное страхование относится на себестоимость продукции в пределах 1% от объема реализации за год
Счет 26 “Общехозяйственные расходы”
Прямая номенклатура статей затрат
А) Для экономического анализа затрат и увеличения производством затраты, группируемой по статьям затрат.
Статьи затрат устанавливаются методологическими отраслевыми рекомендациями в зависимости от рода деятельности (специфика производства)
На счете 26 группируются затраты по управлению производством, общехозяйственные расходы, содержание администрации и т.д.
а) расходы на управление предприятием, з/п, отчисления, командировки, охрана, пожарная и военная, содержание автотранспорта, услуги связи, содержание помещений, оргтехники, аудиторские услуги, прочие (канцтовары)
б) общехозяйственные расходы: аренда помещений, износ ОС общехозяйственного назначения, коммунальные услуги, текущий ремонт, содержание обслуживающего персонала, подготовка кадров, представительские и прочие
в) сборы и отчисления
налог на пользователей автодорог, транспортный налог по счету 26 и др. которые согласно законодательству относятся на себестоимость
Б) Методы списания сч. 26
I Общехозяйственные расходы в конце месяца списываются на счет 20 путем распределения между отдельными видами продукции.
Сумма общехозяйственных расходов в течении месяца отражается в ведомости №15 по Д26 с К02,20,13,12,70,69,71,31,89 ...
в конце месяца общая сумма ведомости 15 списывается:
а) определяется % распределения
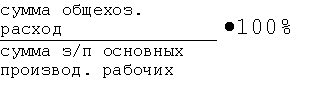
(% распределения желаемого брать до 3, 4 знаков см. задачу)
б) определяется % распределения
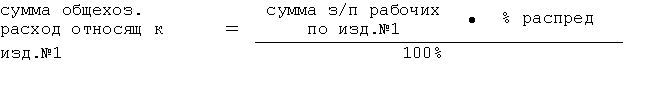
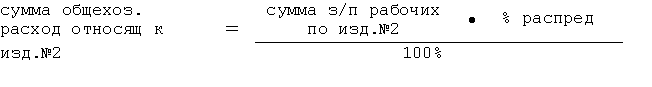 сумма общехозяйственных расходов
Согласно плана счетов, приказа №97, положения о бухгалтерском учете о счете 26; общехозяйственные расходы могут списываться в конце отчетного периода в качестве условия - постоянно (Д46 К26) как правило это удобно использовать предприятиям с коротким циклом производства
Для обоснования применения этого метода необходимо базироваться на методологические отраслевые инструкции или в приказе по учетной политике утвердить перечень статей затрат учитываемых на счете 26 и списываемых ежемесячно Д46 К26
Документы учета затрат, порядок ведения учета
1. Прямые затраты по видам изделий или по отдельным видам деятельности предприятия учитываются в карточках (ведомостях) учета затрат на производство. В карточку заносятся сведения о зарплате (расчет з/пл и отчислений) фактическая стоимость материалов (требования, ведомость №10, акт на списание и т.д.), отчисления на зарплату, сумма общехозяйственных расходов (справка о распределении)
В карточках учета производства рассчитывается себестоимость выпуска по видам продукции.
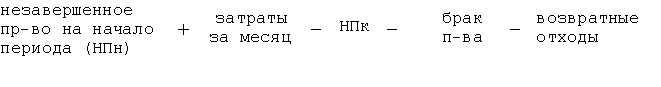
2. Незавершенное производство (НП) рассчитывается по данным инвентаризации НП.
Пример: по данным инвентаризации НП в цехе 50 деталей после 2-й операции; 20 после 1-й; 30 после 3-й. Всего 4 операции
1) расход материалов на 1 ед. - 10000=
|
2) Затрата |
1 операции |
20000= |
|
2 операции |
50000= |
|
|
3 операции |
30000= |
|
|
4 операции |
10000= |
3) отчисления на зарплату
4) % распределения общехозяйственных расходов 200%
(расчет за месяц)
|
Статьи |
Опер. |
Кол-во |
Стоимость |
Всего: |
|
1. Материалы |
все |
100 |
10000= |
1000000= |
|
2. Затрата |
20 |
20000= |
400000= |
|
|
50 |
(20тыс+50тыс) |
3500000= |
||
|
30 |
(70тыс+30тыс) |
3000000= |
||
|
всего зат. |
6900000= |
|||
|
3. Отчислен. |
40% |
2760000= |
||
|
4. Общехоз |
200% |
13800000= |
||
|
Всего: |
24460000= |
На предприятиях с большим ассортиментом, длительным процессом обработки, при технической сложности проведения инвентаризации НП, расчет НП можно вести по прямым затратам.
3. Общехозяйственные расходы группируются в ведомость №15 в разделе статьи затрат, согласно утвержденной номенклатуре статей затрат.
В конце месяца общехозяйственные расходы списываются в порядке распределения
Д20 К26
4. Синтетический учет по счету №20 ведется в журнале ордере №10 с кредита счетов 02,10,70,69,26 ...
Для учета операций, связанных с учетом затрат, но отраженных не по счету Д20 К26 используется журнал-ордер №10/1
начислен больничный лист Д69 К70 готовая продукция переведена на склад Д26 К40 МБП передано со склада в эксплуатацию Д12/2 К12/1 списаны МБП Д13 К12в ж/о №10/1 можно отражать операции с нестандартными проводками, не нашедшие отражения в других ж/о
Выпуск готовой продукции
Готовая продукция передается на склад из производства по сдаточным накладным Д40 К20 - фактическая себестоимость готовой продукции, определенная в карточке учета производства
На основании сдаточной накладной составляется ведомость выпуска готовой продукции.
|
Показатели |
Изд. I |
Изд. II |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |