Богучанская ГЭС
Табл. 5. Источники финансирования
| Годы | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 | |
| Акции | 27,42 | 36,16 | 46,12 | 38,42 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Субсидии, дотации | 0,00 | 0,00 | 0,00 | 0,00 | |||||||||||
| Займы: | 246,78 | 325,42 | 415,08 | 345,77 | 0,00 | ||||||||||
| Займ 1 | 246,78 | ||||||||||||||
| Год начала получения | 1995 | ||||||||||||||
| Срок погашения, в годах | 8 | ||||||||||||||
| Льготный период, в годах | 0 | ||||||||||||||
| Процентная ставка ,% | 10 | ||||||||||||||
| Способ погашения кредита (1 или 2) : | 2 | ||||||||||||||
| 1 - с постоянным аннуитетом (величина ежегодных выплат - постоянна) | |||||||||||||||
| 2 - с переменным аннуитетом (величина погашения основной суммы долга - постоянна) | |||||||||||||||
| Периодические выплаты, млрд. руб. | |||||||||||||||
| Погашение основной суммы долга | 0,00 | 30,85 | 30,85 | 30,85 | 30,85 | 30,85 | 30,85 | 30,85 | 30,85 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Выплаты процентов за кредит | 0,00 | 24,68 | 21,59 | 18,51 | 15,42 | 12,34 | 9,25 | 6,17 | 3,08 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Дебетовое сальдо по ссуде | 246,78 | 215,93 | 185,09 | 154,24 | 123,39 | 92,54 | 61,70 | 30,85 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Займ 2 | 325,42 | ||||||||||||||
| Год начала получения | 1996 | ||||||||||||||
| Срок погашения, в годах | 8 | ||||||||||||||
| Льготный период, в годах | 0 | ||||||||||||||
| Процентная ставка,% | 10 | ||||||||||||||
| Способ погашения кредита (1 или 2) : | 2 | ||||||||||||||
| 1 - с постоянным аннуитетом (величина ежегодных выплат - постоянна) | |||||||||||||||
| 2 - с переменным аннуитетом (величина погашения основной суммы долга - постоянна) | |||||||||||||||
| Периодические выплаты, млрд. руб. | |||||||||||||||
| Погашение основной суммы долга | 0,00 | 0,00 | 40,68 | 40,68 | 40,68 | 40,68 | 40,68 | 40,68 | 40,68 | 40,68 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Выплаты процентов за кредит | 0,00 | 0,00 | 32,54 | 28,47 | 24,41 | 20,34 | 16,27 | 12,20 | 8,14 | 4,07 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Дебетовое сальдо по ссуде | 0,00 | 325,42 | 284,74 | 244,06 | 203,39 | 162,71 | 122,03 | 81,35 | 40,68 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Займ 3 | 415,08 | ||||||||||||||
| Год начала получения | 1997 | ||||||||||||||
| Срок погашения, в годах | 8 | ||||||||||||||
| Льготный период, в годах | 0 | ||||||||||||||
| Процентная ставка,% | 10 | ||||||||||||||
| Способ погашения кредита (1 или 2): | 2 | ||||||||||||||
| 1 - с постоянным аннуитетом (величина ежегодных выплат - постоянна) | |||||||||||||||
| 2 - с переменным аннуитетом (величина погашения основной суммы долга - постоянна) | |||||||||||||||
| Периодические выплаты, млрд. руб. | |||||||||||||||
| Погашение основной суммы долга | 0,00 | 0,00 | 0,00 | 51,88 | 51,88 | 51,88 | 51,88 | 51,88 | 51,88 | 51,88 | 51,88 | 0,00 | 0,00 | 0,00 | |
| Выплаты процентов за кредит | 0,00 | 0,00 | 0,00 | 41,51 | 36,32 | 31,13 | 25,94 | 20,75 | 15,57 | 10,38 | 5,19 | 0,00 | 0,00 | 0,00 | |
| Дебетовое сальдо по ссуде | 0,00 | 0,00 | 415,08 | 363,19 | 311,31 | 259,42 | 207,54 | 155,65 | 103,77 | 51,88 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Займ 4 | 345,77 | ||||||||||||||
| Год начала получения | 1998 | ||||||||||||||
| Срок погашения, в годах | 8 | ||||||||||||||
| Льготный период, в годах | 0 | ||||||||||||||
| Процентная ставка,% | 10 | ||||||||||||||
| Способ погашения кредита (1 или 2) : | 2 | ||||||||||||||
| 1 - с постоянным аннуитетом (величина ежегодных выплат - постоянна) | |||||||||||||||
| 2 - с переменным аннуитетом (величина погашения основной суммы долга - постоянна) | |||||||||||||||
| Погашение основной суммы долга | 43,22 | 43,22 | 43,22 | 43,22 | 43,22 | 43,22 | 43,22 | 43,22 | 0,00 | 0,00 | |||||
| Выплаты процентов за кредит | 34,58 | 30,25 | 25,93 | 21,61 | 17,29 | 12,97 | 8,64 | 4,32 | 0,00 | 0,00 | |||||
| Дебетовое сальдо по ссуде | 0,00 | 0,00 | 0,00 | 345,77 | 302,55 | 259,33 | 216,11 | 172,88 | 129,66 | 86,44 | 43,22 | 0,00 | 0,00 | 0,00 | |
| Краткосрочный банковский кредит | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Всего финансовые средства | 274,20 | 361,57 | 461,20 | 384,19 | 0,00 | ||||||||||
В таблице №5 описываются источники финансирования проекта, которые будут использоваться в процессе его реализации, это, прежде всего, акционерный капитал (10%), субсидии и дотации, а также система займов. Субсидии и дотации на реализацию данного проекта не выделяются. Инвестиции в виде акционерного капитала к заемному капиталу соотносятся как 1:9. Поскольку капитальные вложения производятся в течение первых четырех лет, то соответственно имеем четыре займа с переменным аннуитетом (величина погашения основной суммы долга переменна).
Табл.6. Расчет оборотного капитала
| Коэффициент оборачиваемости, в днях: | ||
| средний период расчета с дебиторами: | 60 | 6 |
| сред.период возоб.запасов вспом.средств | 30 | 12 |
| период оборачиваемости денежн.средств | 30 | 12 |
| средний период расчетов с кредиторами: | 30 | 12 |
Табл.7. Потребность в оборотном капитале
| Годы | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 |
| Текущие активы: | 0,250 | 1,375 | 1,625 | 1,625 | 1,625 | 1,625 | 1,625 | 1,625 | 1,625 | 1,625 | 1,625 | 1,625 | ||
| дебиторская задолженность | 0,167 | 0,917 | 1,083 | 1,083 | 1,083 | 1,083 | 1,083 | 1,083 | 1,083 | 1,083 | 1,083 | 1,083 | ||
| запчасти и вспомогательные материалы | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | ||
| наличность | 0,083 | 0,458 | 0,542 | 0,542 | 0,542 | 0,542 | 0,542 | 0,542 | 0,542 | 0,542 | 0,542 | 0,542 | ||
| Текущие пассивы: | 0,042 | 0,229 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | ||
| кредиторская задолженность | 0,000 | 0,000 | 0,042 | 0,229 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 | 0,271 |
| Итого оборотный капитал | 0,208 | 1,146 | 1,354 | 1,354 | 1,354 | 1,354 | 1,354 | 1,354 | 1,354 | 1,354 | 1,354 | 1,354 | ||
| Прирост оборотного капитала | 0,208 | 0,938 | 0,208 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 |
Дебиторская задолженность - абонентская задолженность потребителей за отпущенную им электроэнергию. Дебиторская задолженность растет по мере реализации производимой продукции, в электроэнергетике она является неотъемлемой частью производства. На стадии эксплуатации, после ввода всех энергоблоков прирост оборотного капитала отсутствует.
Табл.8. Потоки наличности
| Годы | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 |
| Приток наличностей | 274,20 | 361,57 | 471,82 | 514,39 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 |
| Источники финансирования: | 274,20 | 361,57 | 461,20 | 384,19 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Акционерный капитал | 27,42 | 36,16 | 46,12 | 38,42 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Банковский кредит | 246,78 | 325,42 | 415,08 | 345,77 | 0,00 | |||||||||
| Краткосрочный банковский кредит | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Доход от продаж | 0,00 | 0,00 | 10,62 | 130,20 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 |
| Отток наличностей | -274,20 | -361,57 | -464,58 | -426,80 | -304,71 | -287,90 | -271,09 | -254,28 | -237,46 | -200,60 | -160,43 | -117,05 | -71,19 | -71,04 |
| Основные фонды | -204,20 | -233,04 | -250,04 | -172,08 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Текущие затраты в период строит-ва | -70,00 | -73,01 | -85,50 | -0,21 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Функционально-администрат.издержки | 0,00 | 0,00 | -1,00 | -5,50 | -6,50 | -6,50 | -6,50 | -6,50 | -6,50 | -6,50 | -6,50 | -6,50 | -6,50 | -6,50 |
| Выплаты по обязательствам: | ||||||||||||||
| выплаты процентов за кредит | 0,00 | -24,68 | -54,13 | -88,49 | -110,7 | -94,06 | -77,40 | -60,74 | -44,07 | -27,41 | -13,83 | -4,32 | 0,00 | 0,00 |
| погашение банковского кредита | 0,00 | -30,85 | -71,52 | -123,41 | -166,63 | -166,63 | -166,63 | -166,63 | -166,63 | -135,78 | -95,11 | -43,22 | 0,00 | 0,00 |
| погашение краткосрочного кредита | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | |
| Налог на имущество | 0,00 | 0,00 | -1,69 | -10,39 | -12,23 | -12,00 | -11,77 | -11,54 | -11,31 | -11,08 | -10,85 | -10,62 | -10,39 | -10,16 |
| Налог на прибыль | 0,00 | 0,00 | -0,70 | -26,72 | -8,62 | -8,70 | -8,78 | -8,86 | -8,94 | -19,82 | -34,14 | -52,38 | -54,30 | -54,38 |
| Превышение / дефицит | 0,00 | 0,00 | 7,24 | 87,59 | -94,71 | -77,90 | -61,09 | -44,28 | -27,46 | 9,40 | 49,57 | 92,95 | 138,81 | 138,96 |
| Денежные средства нарастающим итогом | 0,00 | 0,00 | 7,24 | 94,82 | 0,11 | -77,79 | -138,88 | -183,15 | -210,61 | -201,21 | -151,64 | -58,69 | 80,12 | 219,07 |
Табл.9. Отчет о чистых доходах
| Годы | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 |
| Отчет о чистых доходах |
|
|||||||||||||
| Доход от продаж | 0,00 | 0,00 | 10,62 | 130,20 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 | 210,00 |
| Производственные издержки | 0,00 | 0,00 | -6,94 | -43,46 | -44,46 | -44,46 | -44,46 | -44,46 | -44,46 | -44,46 | -44,46 | -44,46 | -44,46 | -44,46 |
| Валовая прибыль | 0,00 | 0,00 | 3,68 | 86,74 | 165,54 | 165,54 | 165,54 | 165,54 | 165,54 | 165,54 | 165,54 | 165,54 | 165,54 | 165,54 |
| Налоговые льготы | 0,00 | 0,00 | 0,00 | 0,00 | -128,67 | -128,67 | -128,67 | -128,67 | -128,67 | -97,83 | -57,15 | -5,26 | 0,00 | 0,00 |
| Налогооблагаемая прибыль | 0,00 | 0,00 | 3,68 | 86,74 | 36,87 | 36,87 | 36,87 | 36,87 | 36,87 | 67,72 | 108,39 | 160,28 | 165,54 | 165,54 |
| Налог на имущество | 0,00 | 0,00 | -1,69 | -10,39 | -12,23 | -12,00 | -11,77 | -11,54 | -11,31 | -11,08 | -10,85 | -10,62 | -10,39 | -10,16 |
| Налог на прибыль | 0,00 | 0,00 | -0,70 | -26,72 | -8,62 | -8,70 | -8,78 | -8,86 | -8,94 | -19,82 | -34,14 | -52,38 | -54,30 | -54,38 |
| Погашение кредита - амортизация | 0,00 | 0,00 | 0,00 | 0,00 | -128,67 | -128,67 | -128,67 | -128,67 | -128,67 | -97,83 | -57,15 | -5,26 | 0,00 | 0,00 |
| Выплаты процентов за кредит | 0,00 | 0,00 | 0,00 | 0,00 | -110,73 | -94,06 | -77,40 | -60,74 | -44,07 | -27,41 | -13,83 | -4,32 | 0,00 | 0,00 |
| Чистая прибыль | 0,00 | 0,00 | 1,30 | 49,63 | -94,71 | -77,90 | -61,09 | -44,28 | -27,46 | 9,40 | 49,57 | 92,95 | 100,85 | 101,00 |
| Начисленные дивиденды (в размере 6%) | 0,00 | 0,00 | 3,81 | 6,58 | 8,89 | 8,89 | 8,89 | 8,89 | 8,89 | 8,89 | 8,89 | 8,89 | 8,89 | 8,89 |
| Выплаты дивидендов | 0,00 | 0,00 | 1,30 | 6,58 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 8,89 | 8,89 | 8,89 | 8,89 | 8,89 |
| Чистая прибыль с учетом амортизации | 0,00 | 0,00 | 1,30 | 49,63 | -94,71 | -77,90 | -61,09 | -44,28 | -27,46 | 9,40 | 49,57 | 92,95 | 138,81 | 138,96 |
| Нераспределенная прибыль | 0,00 | 0,00 | 0,00 | 43,05 | -94,71 | -77,90 | -61,09 | -44,28 | -27,46 | 0,51 | 40,68 | 84,07 | 129,92 | 130,07 |
| Аккумулированная нераспредел. прибыль | 0,00 | 0,00 | 0,00 | 43,05 | -51,66 | -129,56 | -190,65 | -234,93 | -262,39 | -261,88 | -221,19 | -137,13 | -7,21 | 122,86 |
Табл.10.. Расчет NPV
| 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 | |
| Чистый поток денежных средств | -27,42 | -67,00 | -38,88 | 49,17 | -94,71 | -77,90 | -61,09 | -44,28 | -27,46 | 9,40 | 49,57 | 92,95 | 138,81 | 138,96 |
| Чистый денеж.поток нарастающим итогом | -27,42 | -94,42 | -133,31 | -84,14 | -178,85 | -256,75 | -317,84 | -362,12 | -389,58 | -380,18 | -330,61 | -237,65 | -98,85 | 40,11 |
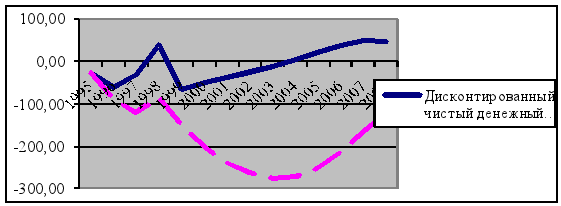
| Дисконтирован. чистый денежный поток | -27,42 | -61,47 | -32,73 | 37,97 | -67,10 | -50,63 | -36,42 | -24,22 | -13,78 | 4,33 | 20,94 | 36,02 | 49,35 | 45,32 |
| Дисконт.чистый ден.поток нараст. итогом | -27,42 | -88,89 | -121,62 | -83,65 | -150,75 | -201,38 | -237,80 | -262,02 | -275,81 | -271,48 | -250,54 | -214,52 | -165,17 | -119,84 |
График 1. Дисконтированный денежный поток и Дисконтированный денежный поток нарастающим итогом.
Показатели финансово – экономической эффективности.
| Чистая текущая стоимость (NPV) | 384,17 |
| Внутренняя норма доходности (IRR) | 15,27% |
| Срок окупаемости | 13 |
| Дисконтированный срок окупаемости | 17 |
Чистая текущая стоимость (NPV) инвестиционного проекта = 384,17 млрд. NPV положителен, следовательно, проект является эффективным (при данной норме дисконта) и может рассматриваться вопрос о принятии проекта.
3.2 Анализ чувствительности проекта
Анализ чувствительности к срокам строительства.
Рассмотрим чувствительность проекта к срокам строительства, т.е. рассчитаем конечные показатели финансово – экономической эффективности, при условии, что срок строительства будет увеличено на 1 год и составит, вместо запланированных 2 лет, 3 года. Такая ситуация весьма вероятна вследствие ошибок во время проектирования или непредвиденных обстоятельств, которые могут возникнуть в период строительства.
Табл.11. Показатели финансово – экономической эффективности при увеличении сроков строительства на 1 год.
| Чистая текущая стоимость (NPV) | 235,15 |
| Внутренняя норма доходности (IRR) | 12,65% |
| Срок окупаемости | 16 |
| Дисконтированный срок окупаемости | 22 |
Таким образом, при увеличении сроков строительства на 1 год внутренняя норма доходности уменьшится на 2,62%. Можно сделать вывод, что увеличение срока строительства существенно скажется на финансово – экономических показателях эффективности проекта. Эффективность проекта снизится.
Анализ чувствительности проекта к изменению налога на прибыль
Рассмотрим 2 варианта изменения налога на прибыль.
1) налог на прибыль вырос на 7%;
2) налог на прибыль уменьшился на 5%
Базовый налог для расчетов 35%.
1) При увеличении на 7% налог составит 42%.
Табл.12.Показатели финансово–экономической эффективности при увеличении налога до 42%.
| Чистая текущая стоимость ( NPV ) | 319,42 |
| Внутренняя норма дохода ( IRR ) | 14,26% |
| Срок окупаемости | 14 |
| Дисконтированный срок окупаемости | 18 |
Как мы видим, внутренняя норма доходности снижается и составляет 14,26%. Снижение произошло на 1,01%. Таким образом можно видеть, что увеличение налога на прибыль на 7% - приводит к снижению ВНД. Дисконтированный срок окупаемости также увеличивается с 17 лет до 18 лет, т.е. на 6,66 %.
2) При уменьшении налога на 5% он составит 30%
Табл.13.Показатели финансово–экономической эффективности при уменьшении налога до 30%.
| Чистая текущая стоимость ( NPV ) | 430,43 |
| Внутренняя норма дохода ( IRR ) | 15,98% |
| Срок окупаемости | 13 |
| Дисконтированный срок окупаемости | 16 |
Этот вариант заключается в возможном снижении ставки налога на прибыль на 5% до 30%. Как видно из таблицы, такое событие оказало бы положительный эффект на проект. Внутренняя норма доходности увеличилась в этом случае на 0,71 % и составила 15,98%. Дисконтированный срок окупаемости при этом варианте сократится на 1 год и составит 16 лет, а рост NPV составил 12%. Но вариант снижения налоговой ставки маловероятен и очень близок к нулю.
Влияние тарифа на электроэнергию на эффективность проекта.
Рассмотрим 2 варианта влияния тарифа:
увеличение тарифа на 15 % до 69 руб/кВт ч;
уменьшение тарифа на 15 % до 51руб/кВт ч.
Тариф на электроэнергию играет роль отпускной цены продукции. Следовательно, увеличение цены продукта приведет к увеличению прибыли, и улучшит финансово-экономические показатели проекта. Уменьшение же цены приведет к сокращению выручки, и как следствие к сокращению прибыли и всех финансово-экономических показателей эффективности проекта. В реальности тариф на электроэнергии с каждым годом растет примерно на 15 % - 20%.
Табл. 19. Показатели финансово–экономической эффективности при увеличении тарифа:
| Чистая текущая стоимость (NPV) | 568,16 |
| Внутренняя норма дохода ( IRR) | 19,10% |
| Срок окупаемости | 12 |
| Дисконтированный срок окупаемости | 14 |
Как видно из таблицы внутренняя норма доходности составит 19,1%, срок окупаемости изменится на 3 года, проект признается эффективным.
Табл. 20. Показатели финансово–экономической эффективности при уменьшении тарифа:
| Чистая текущая стоимость (NPV ) | 200,19 |
| Внутренняя норма дохода ( IRR ) | 12,01% |
| Срок окупаемости | 15 |
| Дисконтированный срок окупаемости | 22 |
Внутренняя норма доходности уменьшится на 3,26% и составит 12,01%.
Изменение тарифа сильно влияет на финансово – экономическую эффективность проекта. 15% изменение тарифа приводит к 48% изменению NPV. Нельзя не отметить и большое увеличение срока окупаемости на 5 лет.
Итоговая таблица
| Показатель эффективности | Базовый вариант | Увелич-е срока стр-ва на год | Налог на прибыль | Тариф на электр. Энергию | ||
| +7% | -5% | +15% | -15% | |||
| Чистая текущая стоимость (NPV) | 384,17 | 235,15 | 319,42 | 430,43 | 568,16 | 200,19 |
| Внутренняя норма дохода (IRR) | 15,27% | 12,65% | 14,26% | 15,98% | 19,10% | 12,01% |
| Срок окупаемости | 13 | 16 | 14 | 13 | 12 | 15 |
| Дисконтированный срок окупаемости | 17 | 22 | 18 | 16 | 14 | 22 |
Заключение
В данном курсовом проекте была рассмотрена стандартная структура бизнес-плана, используемая в отечественных электроэнергетических компаниях. Произведена оценка эффективности инвестиций в регион, инвестиционная привлекательность проекта.
Финансовый раздел бизнес-плана играет существенную роль в оценке инвестиционных проектов и обосновании выбора одного из них. В последней части курсового проекта доказана его привлекательность, рентабельность и эффективность. Будущая ГЭС уже обеспечена большим количеством потребителей, занятых в энергоемких отраслях. Объем выручки по проекту растет, уже начиная с первого года ввода в эксплуатацию оборудования. Внутренняя норма доходности проекта в базовом варианте составляет 15,27%, что при размере ставки банковского займа в 10% говорит о его рентабельности. Чистая текущая стоимость по проекту составит 384,17 млрд. руб. Так же на время действия проекта обеспечивается более 15 тыс. рабочих мест.
Список литературы
Интернет – ресурсы:
www.boges – официальный сайт Богучанской ГЭС
www.gidroogk – официальный сайт ГидроОГК
expert – сайт журнала Эксперт
rusal/invest_4.aspx - Русал. Проект БЭМО
rushydro/company - официальный сайт компании РусГидро
Приложение
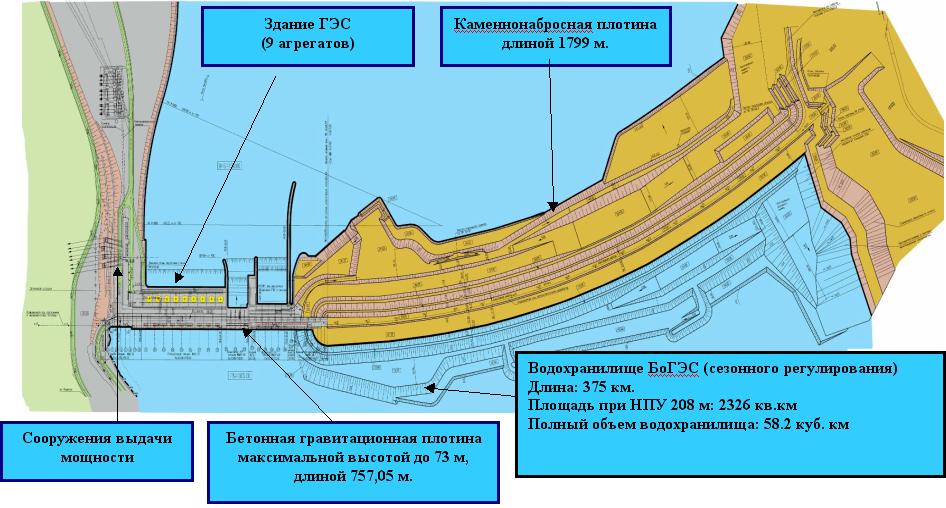
Структура Богучанской ГЭС
Размещено на