Денежное обращение. Закон денежного обращения
Условие о расчетах путем безакцептного списания средств со счета в российской практике может быть включено в договор и в случаях, когда законодательство такой возможности прямо не предоставляет. Предприятия могут предусмотреть такую форму, как наиболее доступное и весьма эффективное средство воздействия на неисправного должника, в договоре поставки либо договоре банковской ссуды (по ее возврату). Предоставляя своему контрагенту право в безакцептном порядке списывать средства со своего счета, плательщик осуществляет свои правомочия по распоряжению собственным счетом и хранящимися на нем средствами. Вместе с тем реализация данного порядка расчетов может быть при условии оформления плательщиком соответствующего соглашения с обслуживающим банком в форме отдельного документа или оговорки в тексте договора банковского счета. Согласно рекомендациям Высшего арбитражного суда желательно указать при этом, какой кредитор вправе списывать с должника суммы в безакцептном порядке и за какую продукцию: товар, оказанные услуги, выполненные работы и т.п. (письмо Высшего арбитражного суда РФ от 20 мая 1993 г. № СП-13/0П-1б7). В практике использования безакцептного списания остается еще много нерешенных вопросов.
Инкассовые поручения с приложением исполнительных документов, а также распоряжения на списание средств со счетов одногородних плательщиков обычно представляются взыскателем на инкассо банку, обслуживающему плательщика, а по иногородним плательщикам – банку, обслуживающему взыскателя, а этот банк, в свою очередь, привлекает для исполнения другой (исполняющий) банк по месту нахождения плательщика.
Открытый счет (плановые платежи)
Расчеты по открытому счету (плановыми платежами) применяются контрагентами, связанными традиционными отношениями, при равномерных и постоянных, в ряде случаев взаимных, поставках. В качестве основного платежного инструмента используется платежное поручение (иногда чек), представляемое на каждый плановый платеж и при окончательном погашении задолженности после выверки.
Сущность расчетов состоит в периодических платежах покупателя поставщику по мере отпуска товара или оказания услуг, например 1 раз в 3 – 5 дней (а не по каждой поставке в отдельности). Учет взаимной задолженности, ее выверка осуществляются самими контрагентами. Длительность расчетных периодов и устанавливаемые в соответствии с ней и плановым объемом договорных поставок на предстоящий месяц (квартал) суммы плановых платежей, сроки их перечисления и уточнения задолженности на основе фактического отпуска товаров за определенный период по его истечении, порядок завершения расчетов предусматриваются в соглашениях.
В связи с последующей оплатой полученных товаров данная форма расчетов совмещается с коммерческим беспроцентным кредитованием покупателей со стороны поставщиков. Отсюда последние несут риск нарушения сроков взноса плательщиками плановых платежей, замедления оборачиваемости оборотных средств.
Плановые платежи могут иметь место во взаимоотношениях по цепочке, например, сельхозпроизводители – с заготовительными организациями, последние – с перерабатывающими предприятиями (молокозаводами, хлебозаводами, мясокомбинатами), а они, в свою очередь, – с торговыми организациями. Также могут рассчитываться металлургические заводы с горнообогатительными комбинатами и угольными шахтами, торфопредприятия – с электростанциями и т.п. Если поставки товаров или услуг являются взаимными, то соответствующие суммы могут отражаться на контокорренте с двусторонним кредитованием и зачетом взаимных требований.
Практика подобных расчетов расширена Указом Президента РФ от 22 сентября 1993 г. № 1401 «Об упорядочении расчетов за сельскохозяйственную продукцию и продовольственные товары». Указ направлен на нормализацию финансового состояния сельскохозяйственных товаропроизводителей, предприятий и организаций пищевой и перерабатывающей промышленности и создание условий для поддержания развития жизнеобеспечивающих отраслей производства.
По своему характеру расчеты плановыми платежами во многом схожи с расчетами по открытому счету, практикуемыми во внутренней и внешней торговле промышленно развитых стран. Данный счет широко используется в расчетах между постоянными контрагентами, фирмами и их филиалами (дочерними предприятиями) для расчетов с брокерами и государственными организациями или при комиссионной продаже в форме консигнации, или многократных поставках однородных товаров, особенно мелкими партиями.
Аккредитив
Аккредитив (от лат. «accredo» – доверяю) – письменное поручение одного кредитного учреждения другому о выплате определенной суммы физическому или юридическому лицу при выполнении указанных в аккредитиве условий.
Аккредитивная форма – одна из основных в международных расчетах. По отдельным оценкам, в России аккредитивами обслуживается не более 10 % товарооборота по импорту и примерно 40 – 50 % по экспорту. Определенное распространение он получил и во внутренних расчетах страны. В первые годы после кредитной реформы 1930 – 1932 гг. удельный вес этого платежного инструмента достигал 25 – 30 %, что объяснялось отсутствием налаженных хозяйственных связей и неуверенностью поставщиков в платежеспособности покупателя. К концу 90-х годов на долю данной формы приходилось от 0,1 до 5 % платежного оборота в различных регионах.
В ходе эволюции расчетов аккредитивами были выработаны разнообразные их типы, 90 % которых составляет документарный аккредитив (в различных формах и разновидностях). Используется также денежный аккредитив – именной документ, который выдается банком лицу, внесшему определенную сумму и желающему получить ее в другом городе страны или за границей. Именно такие аккредитивы существовали в дореволюционной России, причем в нескольких разновидностях: простые, циркулярные, коллективные, выдаваемые на имя нескольких лиц, каждый из которых мог получить всю сумму аккредитива полностью или частично. Иногда банк даже соглашался платить клиенту определенные проценты за неиспользованный остаток капитала.
Унифицированные правила и обычаи для документарных аккредитивов (УОП) разработаны Международной торговой палатой (МТП) и впервые приняты на Венском конгрессе в 1933 г. Эти правила периодически (раз в 8 – 10 лет) пересматриваются, дополняются и изменяются исходя из тенденций развития международной торговли и расчетов, ускорения перевозки грузов и т.п. В частности, они пересматривались в 1951, 1962, 1974, 1983, 1993 гг. Последняя из указанных редакций (УОП 1993 г. – публикация МТП №500) вступила в силу с 1 января 1994 г.
Выпуск и обращение аккредитивов в России регулируются ГК РФ (часть вторая, гл. 46, § 3), Положением о безналичных расчетах в РФ.
В соответствии с публикацией МТП № 500 документарный аккредитив – это соглашение, в силу которого банк (банк-эмитент) должен по просьбе клиента и на основании его инструкций произвести платеж третьему лицу или по его приказу (бенефициару) или должен оплатить или акцептовать переводные векселя (тратты), выставленные бенефициаром, или негоциировать (купить или учесть) документы, или дает полномочия произвести любую из этих операций другому банку (исполняющему банку).
По так называемому «чистому аккредитиву» (clear credit), применяемому в основном банками США и Японии в качестве банковской гарантии, деньги могут быть получены без распорядительных документов.
Отношения, складывающиеся в процессе выставления и исполнения аккредитива, охватываются конструкцией договора комиссии, но с учетом значительной специфики аккредитивных отношений. Клиент банка-эмитента является комитентом, а банк – комиссионером. Однако эти отношения не существуют отдельно от договора банковского счета и включаются в него в качестве одного из элементов.
Аккредитив включает в себя элементы банковской гарантии, прямых переводов предприятия и расчетов векселями.
При осуществлении операций по аккредитиву в его основной форме участвуют: 1) плательщик (покупатель, аккредитиводатель), обращающийся в банк с просьбой об открытии аккредитива; 2) банк-эмитент, открывающий аккредитив; 3) поставщик (бенефициар по аккредитиву). В большинстве случаев в качестве 4-й стороны подключается банк-корреспондент по месту нахождения бенефициара.
Степень обеспечения и момент принятия на себя риска определяют формы аккредитива: отзывные и безотзывные; последние в подтвержденной и неподтвержденной формах.
Отзывный аккредитив может быть в любой момент изменен или аннулирован без предварительного уведомления поставщика. Однако, если платеж уже выполнен, отзыв аккредитива остается без юридической силы. Данная форма применяется редко, так как никогда не подтверждается банком поставщика и не предоставляет обеспечения бенефициару. При отсутствии соответствующих указаний согласно ст. 868 ГК РФ аккредитив считается отзывным.
Безотзывный аккредитив не может быть изменен без согласия бенефициара и ответственных банков, если выполнены условия аккредитива.
Значит, в поручении на открытие следует четко указывать форму аккредитива, имея в виду возможность прекращения аккредитивных отношений до совершения платежа.
Безотзывный неподтвержденный аккредитив лишь авизуется бенефициару и не дает гарантии со стороны банка-корреспондента произвести платеж (акцепт, негоциацию тратты) по представленным документам. Поставщику в этом случае приходится полагаться на проведение всех этих операций банком-эмитентом.
Безотзывный подтвержденный аккредитив означает твердое обязательство банка, которому дается поручение о подтверждении (обычно банка-корреспондента), в дополнение к обязательству банка-эмитента по платежу (акцепту, негоциации, тратты). Важно, что подтверждающий банк гарантирует выполнение своего обязательства независимо от того, может ли банк-эмитент предоставить возмещение.
Таким образом, для поставщика надежным является аккредитив безотзывный и подтвержденный обслуживающим банком. Кроме того, в спорном случае место нахождения подтверждающего банка считается местом судопроизводства, где применяется местное право. При неподтвержденном аккредитиве им является место нахождения банка-эмитента.
Исходя из наличия покрытия аккредитивы могут быть покрытые и непокрытые. Покрытие означает предварительное предоставление в распоряжение банка-корреспондента средств (покрытия) в сумме аккредитива на срок действия обязательств с условием возможного использования этих средств для выплат по аккредитиву. В международной практике преобладают непокрытые аккредитивы.
В российской практике аккредитивная форма расчетов используется главныи образом, когда она определена договором между контрагентами. В договоре предусматриваются: срок действия (число, месяц, год закрытия) и порядок расчетов по аккредитиву; наименования банка-эмитента и банка, обслуживающего получателя средств; вид аккредитива и способ его исполнения; способ извещения поставщика об открытии аккредитива, полный перечень и точная характеристика документов, представляемых поставщиком, сроки их представления, ответственность перед получателем при необоснованном отказе в выплате средств, а перед плательщиком – в случае неправильной выплаты средств вследствие нарушения условий аккредитива.
В условиях разлаженности платежной системы в России применение аккредитивов весьма перспективно и гораздо эффективнее по сравнению с предварительной оплатой, получившей широкое распространение в целях гарантии платежа.
Аккредитивная форма расчетов – наиболее сложная и дорогостоящая. Банки взимают высокую комиссию за выполнение аккредитивных операций в зависимости от суммы аккредитива: авизование, подтверждение, проверку документов, платеж. Достоинства ее для обеих сторон – в определенной гарантии: своевременности и полноты получения платежа поставщиком, если поставка соответствует договору; получения заказанной продукции в соответствии с предусмотренными условиями покупателем, особенно если присутствует его уполномоченный, осуществляющий предварительный контроль за соблюдением условий поставки товаров, их качеством. Она, однако, замедляет оборачиваемость средств и того, и другого, особенно покупателя, иммобилизующего средства на время действия аккредитива. В случаях, когда такая форма расчетов предусмотрена договором, поставщик также не может отгружать изготовленный товар, пока не получит извещение об открытии аккредитива.
Указанный недостаток аккредитивов существенно сглаживается при налаженности надежных, доверительных отношений между банками посредством телекоммуникационного общения и возможности работать в кредит в счет открытых друг другу кредитных линий. При этом банк-эмитент может открывать в исполняющем банке непокрытые аккредитивы (без предварительного депонирования средств покупателями, но гарантированные банком-эмитентом) с предоставлением ему права списывать суммы по аккредитивам с ведущегося у него счета банка-эмитента. В результате покупатель перечисляет средства не заранее, а после отгрузки товара. Поставщик получает определенные преимущества в налогообложении, так как уплачивает налоги реально поступившими средствами после отгрузки товара. Подобная схема с использованием электронного аккредитива разработана отдельными банками. Наиболее приемлемая сфера приложения для данного платежного инструмента – расчеты между странами СНГ, а в России – расчеты между крупными торговыми компаниями. Активно использовали аккредитивы Фундаментбанк, Инкомбанк, банки «Менатеп», «Российский кредит» и др. Большие и пока слабо реализуемые возможности заключаются и в использовании аккредитивов в международных торговых расчетах, а именно исполнении их путем негоциации переводных векселей. Так осуществляется больше половины мировых платежей. В России на них приходится примерно треть от всей массы внешнеторговых аккредитивов.
Инкассо
Инкассо – банковская операция, посредством которой банк (далее – банк-эмитент) на основе расчетных документов по поручению и за счет клиента осуществляет действия по получению от плательщика платежа. В основе инкассовых операций согласно праву большинства стран лежит договор поручения. В соответствии с Унифицированными правилами по инкассо (УПИ), разработанными Международной торговой палатой (г. Париж) в редакции 1995 г. (публикацией МТП № 522), вступившими в силу с 1996 г., указанная операция осуществляется банком на основе полученных от клиента инструкций. При этом банк взимает комиссию, размер которой зависит от вида операции.
Различают несколько видов инкассовых операций.
Простое (чистое) инкассо – операция, по которой банк обязуется получить деньги с третьего лица на основе платежного требования, не сопровождаемого коммерческими документами и выставленного клиентом через банк. Оно применяется при расчетах неторгового характера.
Документарное (коммерческое) инкассо – операция, в результате которой банк должен предъявить третьему лицу полученные от своего клиента документы, как правило товарораспорядительные, и выдать их этому лицу только против платежа наличными (в мировой практике платежом наличными считается денежный перевод в течение 30 дней от даты представления документов) (Д/П) или против акцепта (Д/А). Применяется также инкассо с акцептом – выдача документов только против платежа (acceptance Д/Р), когда банк покупателя (инкассирующий банк) представляет покупателю переводный вексель поставщика для акцепта. Акцептованный вексель остается в этом банке вместе с документами до наступления срока платежа. По его наступлении документы выдаются после осуществления платежа.
Расчеты в форме инкассо широко распространены в международных платежах по контрактам на условиях коммерческого кредита. На инкассо зарубежными банками принимаются различные денежные и товарно-расчетные документы: чеки, векселя, акции, ипотеки, облигации и др.
Порядок инкассирования векселей, чеков, инкассовых поручений рассмотрен выше. Разновидностью инкассовых операций в России являются расчеты платежными требованиями. Последние в обслуживающий банк выставляются на инкассо кредитором (поставщиком) после отгрузки товаров и выписки товарных документов.
Расчеты по инкассо предусмотрены п. 4 главы 46 ГК РФ. К концу 90-х годов на долю таких расчетов приходилось по отдельным регионам от 2 до 13 % платежного оборота.
Банк-эмитент, принимая документы на инкассо, обязан переслать их в банк, обслуживающий плательщика, взыскать с него средства и перечислить на расчетный счет поставщика. При этом к платежным требованиям-поручениям поставщиком прикладывались отгрузочные документы и счета, передаваемые плательщику против акцепта (Д/А). что касается платежного требования, то в нем содержатся все необходимые реквизиты, позволяющие определить, какой товар отгружен, время отгрузки и т.п. Банк плательщика, получив присланные документы, сообщает об этом плательщику и принимает их к оплате только после получения от него предварительного акцепта. Срок для акцептанта – три дня, не считая дня поступления платежного требования-поручения (платежного требования) в банк покупателя. Учитывая, что в договорах обычно указываются сроки оплаты с учетом пересылки документов для акцепта, срока акцепта и срока зачисления средств, часто платежные требования, минуя банк, отправляются непосредственно плательщику для акцепта. Таким способом заранее выясняется возможность акцепта и оплаты товара.
В течение срока ожидания акцепта документы находятся в картотеке № 1. При неполучении в установленный срок отказа от акцепта платежных требований они считаются акцептованными и подлежат оплате.
При использовании платежного требования-поручения согласие оплатить его оформлялось плательщиком подписями лиц, уполномоченных распоряжаться счетом и оттиском печати на всех экземплярах. После этого третий экземпляр указанного документа вместе с отгрузочными документами возвращался плательщику как расписка в приеме к проводу и совершении оплаты.
В случае отсутствия средств у плательщиков акцептованные расчетные документы помещаются в специальную картотеку несвоевременно оплаченных документов (картотеку № 2). Об этом сообщается поставщику, и последним за каждый день просрочки платежа с покупателя взыскивается пеня (от лат. «poena» – наказание) в претензионном порядке в размере, предусмотренном в договоре.
Плательщик вправе отказаться от акцепта рассмотренных платежных документов полностью или частично по мотивам, изложенным в договоре, с обязательной ссылкой на пункт договора и указанием мотива отказа по установленной форме. Отказ оформляется на специальном бланке заявления об отказе от акцепта.
Полный отказ от акцепта заявляется в случаях, если товар: не заказан; не соответствует условиям договора; недоброкачественный; нестандартный; переадресован в пути другому покупателю и т.п. Частичный отказ от акцепта означает согласие на оплату части суммы счета в связи с завышением цен против договорных, отгрузкой, наряду с заказанными, незаказанных товаров, наличием арифметических ошибок и т.п. После уведомления банка об отказе от акцепта платежные документы с извещением об отказе от акцепта возвращаются непосредственно поставщику.
Изложенная форма расчетов предполагает доверительные отношения контрагентов и имеет определенные достоинства для покупателя. Так, ему нет необходимости заранее отвлекать средства из своего оборота. Поставщик же, наоборот, несет риски несвоевременной оплаты счетов покупателями (в связи с ухудшением финансового положения) или вовсе неполучения средств из-за необоснованных отказов от акцепта. Поставщик также несет потери ввиду замедления оборачиваемости средств, обусловленного разрывом во времени между отгрузкой товара и получением выручки.
Первый риск уменьшается посредством получения определенных г7арантий от покупателя в форме предусматриваемых в договоре правовых средств обеспечения обязательств по оплате: поручительства, банковской гарантии, залога, удержания. Для устранения второго недостатка применяются средства связи, ускоряющие доставку документов.
За рубежом инкассовые поручения широко применяются банками в процессе управления ими финансами корпораций – сложнейшего комплекса операций с денежной наличностью, управления ликвидностью, рисками и т.п., подразделяемых на две большие группы контролерскую и казначейскую. В частности, выполняя казначейскую функцию, банки максимально ускоряют инкассацию денег для крупных корпораций, «собирая» их от сотен филиалов, чтобы сосредоточить на едином счете для быстрого и прибыльного инвестирования даже малейших денежных излишков. Банки помогают нейтрализовать риск отказа покупателей от оплаты поставленной им продукции или несвоевременной оплаты. Выигрыш для банков от подобных операций состоит, во-первых, в мобилизации дополнительных пассивов и расширении депозитной базы, во-вторых, в получении дохода в виде оплаты за услуги, в-третьих, в прочном прикреплении клиентуры на обслуживание благодаря тесным взаимоотношениям с ней. Ряд российских банков весьма активно включился в такую деятельность.
Клиринг – прогрессивный способ платежа
Клиринг (англ. «clearing» – расчищать) представляет собой способ безналичных расчетов, основанный на зачете взаимных требований и обязательств юридических и физических лиц за товары (услуги), ценные бумаги. К осуществлению клиринга объективно побудил участников расчетов рос числа сделок и объема перерабатываемой информации еще в середине XVIII в. Клиринг затем получил широкое распространение за рубежом на товарном, фондовых рынках и в банковской сфере.
Концентрация платежей при клиринге позволяет значительно сократить сумму взаимной задолженности, прервать цепочку неплатежей, достичь экономии платежных средств на сумму зачтенного оборота, расширить сферу безналичных расчетов и облегчить управление ими. Как следствие, упрощаются, удешевляются и ускоряются расчеты, сохраняется имеющаяся денежная (кассовая) наличность, и за счет этого повышается уровень прибыльности и ликвидности участников.
Сущность зачета взаимных требований заключается в том, что равновеликие суммы взаимных требований кредиторов и обязательств должников друг к другу погашаются, а платежи осуществляются лишь на разницу. Зачет может быть организован, когда несколько предприятий связаны между собой как встречной, так и последовательной передачей продукции или оказанием услуг.
Зачеты взаимной задолженности могут проводиться между двумя хозяйствующими субъектами, групповые и межотраслевые. По времени проведения они бывают разовые (единовременные) и постоянные. Последние обеспечивают экономичное и своевременное осуществление платежей. Подавляющий объем зачетов происходит с участием банка, но возможна их организация между предприятиями, минуя банки. В последнем случае в банк представляется поручение или чек на незачтенную сумму.
До 1973 г. в нашей стране широко практиковались расчеты путем зачетов: разовые зачеты – парные, групповые между хозорганами, обслуживаемыми одними учреждениями банка; внутриобластные, краевые, республиканские, общесоюзные (внутриминистерские и межминистерские и межотраслевые); постоянные зачеты – через территориальные и отраслевые бюро (отделы) взаимных расчетов (БВР, ОВР); в децентрализованном порядке (децзачеты), а также периодические расчеты по сальдо взаимных требований. В последующем постоянно действующие зачеты (через БВР, ОВР, периодические расчеты по сальдо), обычно минуя банки, долго применялись в строительстве. В целом же по народному хозяйству ежегодно проводился разовый межотраслевой зачет, имевший целью снижение накопившейся взаимной задолженности предприятий. Последний такой зачет был в 1992 г.
Расчеты путем зачетов, минуя банки, осуществляются при постоянных хозяйственных связях по взаимному отпуску товаров или оказанием услуг. Сроки и порядок расчетов устанавливаются соглашением сторон. Зачет встречных требований производится самим предприятиями, а на их счетах в банках отражаются только сальдо: оплата одними участниками и зачисление другим сумм, не зачтенных взаимными претензиями.
Подобного рода зачеты (минуя банки) широко практикуются за рубежом внутри корпораций. Посредством внутрикорпоративных зачетов погашается нередко основная часть долгов предприятий и филиалов. В связи с созданием финансово-промышленных групп в России они должны здесь получить развитие.
На базе зачетов, минуя банки, организуются и бартерные операции. Бартерные сделки – взаимные товарообменные операции с передачей права собственности на товары (натуральный обмен) безденежных (банковских) расчетов за поставленные товары. Они позволяют контрагентам оперативно согласовать номенклатуру, объем, цены и условия взаимных поставок, определяемые договорами. С другой стороны, бартерные и взаимозачетные сделки – своеобразный натуральный обмен в конце XX в. – достаточно сложно реализовать на практике из-за трудностей взаимодействия между предприятиями, распыленными по различным ведомствам, а также согласование цен в связи с различным «возрастом» задолженностей и отсюда необходимостью индексации цен и др. К тому же безденежная форма торговли открывает возможность ухода от налогообложения, а следовательно, приводит к недополучению средств бюджетами.
В условиях платежного кризиса в России широко распространены бартер и взаимозачеты. Например, к концу 90-х годов таким путем проходило около 90 % платежей в энергетике. Большая их доля приходилась на расчеты стран СНГ друг с другом. На западносибирской железной дороге они занимали до 70 %, на угольных предприятиях Кузбасса – до 90 – 100 %.
При проведении разового зачета через банки каждому участнику обслуживающим банком открывается временный (на период зачета) параллельно с расчетным счетом отдельный активно – пассивный счет по зачету. По дебету этого счета списываются суммы, причитающиеся другим участникам зачета, по кредиту зачисляются суммы, поступающие от других участников зачета. Обычно назначается период (один или несколько определенных дней), в течение которого выполняются подобные операции.
К зачету принимаются различные расчетные документы – платежные поручения, чеки, векселя, платежные требования – поручения, платежные требования за товары (услуги), неоплаченные в срок или срочные к оплате в день проведения зачета. В установленный срок лицевого счета по зачету закрываются и выводятся сальдо по зачету каждому участнику. Кредитовые сальдо перечисляются на расчетные счета, дебетовые – погашаются с расчетных счетов, а при отсутствии на них средств могут быть оплачены за счет кредита банка при наличии у него такой возможности. Поступающие после закрытия временных лицевых счетов суммы по зачету направляются на погашение задолженности по кредиту.
Эффективность клиринга определяется как частное отделение зачтенной части платежей к общей сумме оплаченных документов в процентах. Чем выше этот показатель, тем эффективнее зачет.
Разовые (межотраслевые и локальные – в рамках региона или отрасли) зачеты нередко практикуются в Российской Федерации с целью сокращения неплатежей – в ряде случаев по инициативе директивных органов. Наиболее крупным был межотраслевой зачет, проведенный в масштабах всей России согласно Постановлению Президиума Верховного Совета РФ и Правительства РФ от 25 мая 1992 г. № 2837 – 1.Однако для его завершения – погашения дебетового сальдо, возникшего по итогам зачета потребовались огромные централизованные кредитные ресурсы. В результате платы за сокращение неплатежей стал резкий всплеск инфляции. Вот почему впоследствии от таких глобальных зачетов отказались.
1.2 Наличное денежное обращение
Наличное денежное обращение – это движение наличных денег в сфере обращения и выполнение ими (на сегодняшний день) двух основных функций: средства обращения и средства платежа. Наличные деньги используются для кругооборота товаров и услуг.
Рынок денег характеризуется спросом на деньги и предложением денег. Спрос на деньги предъявляется в том случае если отдается предпочтение наличным деньгам по сравнению с другими видами активов (ценными бумагами, недвижимостью и т.п.). Когда хозяйствующие субъекты выбирают, куда вложить денежные средства, они руководствуются доходностью, ликвидностью, степенью риска, нормой ссудного процента. Деньги обладают универсальной ликвидностью, но степень ликвидности высока и у ценных бумаг, к тому же ценные бумаги приносят доход. Но у ценных бумаг велик риск. Хозяйствующие субъекты руководствуются нормой ссудного процента: если процент высок, то выгодно отдавать деньги в кредит, менее выгодно покупать ценные бумаги или недвижимость. Если ссудный процент низок, то нет смысла отдавать деньги в кредит, лучше купить ценные бумаги или другие активы.
Спрос на деньги подвержен влиянию многих факторов. Представители классической количественной теории денег считали, что такими факторами являются уровень цен, объем производства, скорость обращения денег (М = PQ /V). Дж. М. Кейнс создал свою теорию спроса на деньги, которая получила название «теория предпочтения ликвидности». Согласно этой теории три мотива побуждают хозяйствующего субъекта хранить свои активы в виде денег:
грансакционный (потребность в деньгах для покупки-продажи товаров и услуг);
мотив предосторожности;
спекулятивный (хозяйствующие субъекты выбирают, куда вложить деньги, руководствуясь критериями доходности, ликвидности, риска).
Спрос на деньги (m) определяется по формуле
m = (l /h)·PY + L (r),
где h - скорость обращения денег;
Y - доход;
L - ликвидность;
r- - норма ссудного процента.
Другими словами, спрос на деньги есть функция от дохода и нормы ссудного процента: m = ƒ (Y, r).
Современные теории спроса на деньги выделяют дополнительные факторы, влияющие на спрос: богатство, изменения в ожиданиях, инфляцию и т.д. Эти теории определяют общий спрос на деньги как сумму спроса на деньги для сделок купли-продажи товаров и услуг и спроса на деньги со стороны активов. Спрос на деньги (D) для сделок купли-продажи товаров и услуг определяется по формуле: m = PQ/V.
Предложение денег (m) можно определить по формуле
m = m·H,
где m - денежный мультипликатор;
H - денежная база.
Денежный мультипликатор зависит от норматива обязательных резервов (α), норматива кассовых остатков коммерческих банков (β), доли наличных денег в общей сумме кредитов коммерческих банков (γ) и рассчитывается по формуле
m =
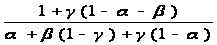
Денежный мультипликатор показывает на сколько больше в стране будет денег, если денежная база увеличится на единицу. За 9 мес. 2001 г. его величина возросла с 1,59 до 1,73.
Количество денег в стране увеличивается, если, во-первых, увеличивается денежная база, во-вторых, снижается норма обязательных резервов, в-третьих, уменьшаются кассовые остатки коммерческих банков и, в-четвертых, сокращается доля наличных денег в общей сумме кредитов коммерческих банков.
Денежная база и норма обязательных резервов определяются политикой Центрального банка Российской Федерации, кассовые остатки и доля наличных денег зависят от изменения процентной ставки.
Точка пересечения кривой спроса и кривой предложения денег есть точка равновесия рынка денег. Точка равновесия определяет рыночную цену денег(r), которая измеряется в единицах номинальной нормы ссудного процента, и равновесное количество денег m = m
Если предложение денег увеличивается, то норма ссудного процента снижается, кредит охотно берут предприниматели, инвестируют его в производство, и темпы развития экономики повышаются. Таким образом, государство может преднамеренно нарушать равновесие на рынке денег с целью ускорения развития экономики. Однако процентная ставка не может снижаться бесконечно, есть минимальная норма, ниже которой она не может снизиться. Эта минимальная норма определяется издержками банка. Точка касания кривой спроса и кривой минимальной нормы ссудного процента получила название ликвидной ловушки.
За этой точкой равновесие денежного рынка невозможно, так как при дальнейшем росте предложения денег норма ссудного процента снижаться не будет, количество денег в обороте будет увеличиваться, что означает инфляцию. Поэтому условием краткосрочного равновесия на рынке денег является неравенство:
m < m
Уравнение долгосрочного равновесия на рынке денег предложено М. Фридменом:


-------------------------------------------------------- D ликвидная