Формирование и распределение финансовых результатов деятельности предприятия
Абсолютное изменение физического объема продукции вычисляется по формуле:
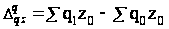
 11232000 – 8985600 =2246400 руб.
Вывод: затраты на производство продукции в отчетном периоде по сравнению с базисным увеличились на 2246400 руб.
3.6.3 Анализ динамики затрат на производство за счет изменения себестоимости единицы продукции
Агрегатный индекс затрат на производство продукции за счет изменения себестоимости единицы продукции вычисляется по следующей формуле:
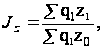
где q1z1 – фактические затраты на производство продукции отчетного периода;
q1z0 – условные затраты на производство продукции в отчетном периоде.
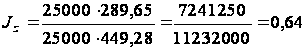
Абсолютное изменение затрат в денежном выражении в результате изменения себестоимость единицы продукции определяют по формуле:
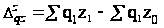
 7241250
– 11232000 = - 3990750 руб.
Вывод: в результате снижения себестоимости единицы продукции на 36% затраты на производство уменьшились на 3990750 руб.
3.6.4 Анализ динамики объема произведенной продукции за счет изменения численности персонала и производительности труда
Агрегатный индекс объема произведенной продукции за счет изменения численности персонала и производительности труда рассчитывается по формуле:
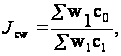
где w0c0 – объем произведенной продукции в базисном периоде;
w1c1 – объем произведенной продукции в отчетном периоде;
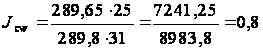
Абсолютное изменение объема произведенной продукции в денежном выражении рассчитывается по формуле:
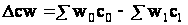
 7241,25–
8983,8= - 1742,55 тыс. руб.
Вывод: объем произведенной продукции уменьшился на 1742,55 тыс. руб.
3.6.5 Анализ динамики объема готовой продукции за счет изменения численности персонала
Агрегатный индекс объема произведенной продукции за счет изменения численности персонала рассчитывается по следующей формуле:
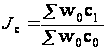 ,
где с0 – численность работников в базисном периоде;
с1 – численность работников в отчетном периоде;
w0 – базисная (фиксированная) производительность труда.
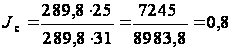
Абсолютное изменение объема произведенной продукции в денежном выражении в результате изменения численности персонала определяется по формуле:
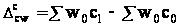
 7245–
8383,8 = - 1738,8 тыс.руб.
Вывод: за счет уменьшения численности персонала на 20% объем произведенной продукции уменьшился на 1738,8 тыс. руб.
3.6.6 Анализ динамики объема произведенной продукции за счет изменения производительности труда
Агрегатный индекс объема произведенной продукции за счет изменения производительности труда рассчитывается по формуле:
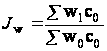 ,
где с0 – численность работников в базисном периоде;
w0 – производительность труда в базисном периоде;
w1 – производительность труда в отчетном периоде.
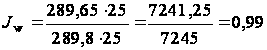
Абсолютное изменение объема произведенной продукции в денежном выражении в результате изменения производительности труда рассчитывается по формуле:
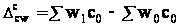
 7241,25 – 7245 = - 3,75 тыс.
руб.
Вывод: в результате понижения производительности труда на 0,1% объем произведенной продукции уменьшился на 3,75 тыс.руб.
ЗАКЛЮЧЕНИЕ
1. Совокупные затраты в отчетном периоде по сравнению с базисным уменьшились на 1744,45 тыс. руб. Это произошло за счет:
уменьшения материальных затрат на 983,09 тыс. руб.
понижения затрат на оплату труда на 281,02 тыс. руб.
понижения единого социального налога на 73,07 тыс. руб.
роста амортизационных отчислений на 55,2 тыс. руб.
уменьшение доли прочих затрат на 352,07 тыс. руб.
а) Уменьшение материальных затрат в отчетном периоде по сравнению с базисным произошло за счет увеличения общего выпуска продукции и уменьшения количества сырья и материалов.
б) В результате уменьшения численности персонала в отчетном периоде по сравнению с базисным затраты на оплату труда уменьшились.
в) В результате снижения заработной платы единый социальный налог уменьшился.
г) Вследствие увеличения нормы амортизации амортизационные отчисления увеличились.
д) Уменьшение прочих затрат произошло из-за снижения материальных затрат, затрат на оплату труда, цеховых расходов и расходов на содержание и эксплуатацию оборудования.
2. Совокупные затраты на единицу продукции в отчетном году по отношению к базисному уменьшилось на 159,63 руб.
а) Материальные затраты в отчетном периоде по сравнению с базисным уменьшились на 74,93 руб. Это произошло из-за увеличения общего выпуска продукции с одной стороны и уменьшения количества сырья и материалов с другой стороны.
б) Затраты на оплату труда на единицу продукции уменьшились на 26,97 руб. в отчетном периоде по сравнению с базисным в результате увеличения общего выпуска продукции с одной стороны и уменьшения численности персонала с другой.
в) Размер единого социального налога на единицу продукции в отчетном периоде по сравнению с базисным уменьшился на 7,01 руб. в результате снижения заработной платы на единицу продукции.
г) Амортизационные отчисления на единицу продукции уменьшились на 5,48 руб. вследствие непропорционального увеличения общего выпуска продукции и нормы амортизации.
д) Прочие затраты на единицу продукции уменьшились на 54,75 руб. по причине уменьшения материальных затрат, затрат на оплату труда, цеховых расходов и расходов на содержание и эксплуатацию оборудования с одной стороны и увеличения общего выпуска продукции с другой.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Грузинов В.П. Экономика предприятия. М., 2002.
Зайцев Б.Ф. Механизм создания российских региональных ФПГ. – М., 2003.
Волков О.И. Экономика предприятия. – М., 2004.
Райзберг Б.А. Курс экономики. – М., 2001.
Сафронов Н.А. Экономика организации (предприятия). – М., 2006.
Ильин М.С. Финансово – промышленная интеграция и корпоративные структуры. – Ростов н/Д, 2003.
Скрипнюк Д.Ф. Финансово – промышленные группы в РФ // Финансы -2004. - №3.- С.37.
Цветков В.А. ФПГ и государственная поддержка // Экономист. - 2004.-№3. - С.16.
Косачев Ю.В.Экономико–математические модели эффективности финансово – промышленных структур. – М., 2005.
Методические указания по выполнению курсовой работы по дисциплине «Экономика предприятия» для студентов экономических специальностей. – Ростов н/Д: РГСУ, 2006.
Приложение 1
Финансовые показатели деятельности предприятия
Приложение 2
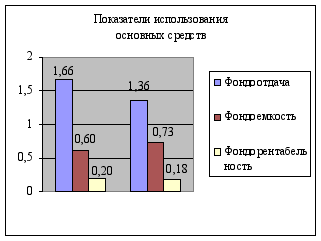
Показатели использования основных средств