Статистические наблюдения




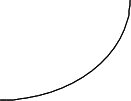
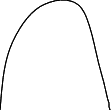
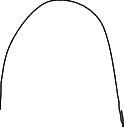
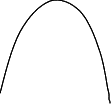
 нелинейная
позитивная
связь
нелинейная
связь
Рис. 9.1. Виды связей между двумя переменными
Основными показателями корреляции являются:
коэффициент Фехнера;
коэффициент ассоциации;
коэффициент контингенции;
критерий согласия - χІ;
коэффициент корреляции рангов;
коэффициент корреляции;
коэффициент детерминации;
корреляционное отношение.
Рассмотрим все эти показатели подробнее.
Коэффициент Фехнера (Fechner-Koeffizient, Fechner coefficient):

nс – число совпадений знаков отклонений индивидуальных величин от средней;
nн - число несовпадений знаков отклонений индивидуальных величин от средней.


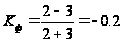
Пример (см. табл.9.1.):.
Вывод: существует слабо выраженная негативная связь между X и Y.
Коэффициент Фехнера изменяется от -1 до +1.
В общем случае, если показатели корреляции:
0 ≤ П ≤ 0,3 , то существует слабая связь;
0,3 ≤ П ≤ 0,7 – умеренная связь;
0,7 ≤ П ≤ 1 – сильная связь.
Таблица 9.1.
Данные для расчета коэффициента Фехнера
| Носитель признака |
Факторный признак X |
Результативный признак Y |
| 1 | 5 (+) | 5 (+) |
| 2 | 4 (-) | 5 (+) |
| 3 | 4 (-) | 4 (-) |
| 4 | 5 (+) | 4 (-) |
| 5 | 5 (+) | 3 (-) |
По номинально измеряемым признакам можно рассчитать лишь коэффициенты ассоциации (Assoziationskoeffizient, Association coefficient) и контингенции (Kontingenzkoeffizient, Contingent coefficient) .
Таблица 9.2
Данные для расчета коэффициентов ассоциации и контингенции
| Участники мероприятия | Спортсмены | Не спортсмены |
| Мужчины | 20 (а) | 60 (в) |
| Женщины | 15 (с) | 80 (d) |
Существует ли зависимость между двумя качественными признаками – полом и отношением к спорту?
по коэффициенту ассоциации
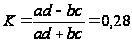
Вывод: вряд ли существует такая зависимость, т.е. степень зависимости невелика.
по коэффициенту контингенции:
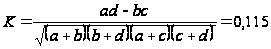
Вывод: связь еще слабее.
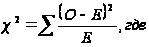
Более точным по сравнению с рассматриваемыми коэффициентами является критерий согласия - χІ Пирсона (χІ Anpassungstest nach Pearson, Pearson χІ-test of goodness of fit), отражающий связь между двумя и более признаками.
О – реальные значения признаков;
Е – теоретически выровненные значения признаков.
Пример .По данным таблицы 9.3. нужно ответить на вопрос: зависит ли частота несчастных случаев от смены? Предварительная гипотеза: связь отсутствует.
Таблица 9.3
Данные о несчастных случаях по предприятию N
| Номер смены | Число несчастных случаев | |
| Реальное | Теоретически выровненное | |
| 1 | 1 | 5 |
| 2 | 7 | 5 |
| 3 | 7 | 5 |
| Итого: | 15 | 15 |
Вычислим критерий согласия - χІ:
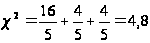
Чем больше χІ, тем больше вероятность того, что между О и Е есть существенные различия, т.е. наша гипотеза (связь отсутствует) неверна. Напротив, чем меньше χІ, тем несущественнее, случайнее различия между О и Е, т.е. тем больше вероятность верности гипотезы.
По специальным таблицам находим критериальное значение χІ с вероятностью 95 % и числом степеней свободы 2 (равно числу строк таблицы-1, т.е. 3-1=2):
χІ = 5,99
Таким образом, в нашем примере χІ небольшой (4,8 < 5,99), различия между О и Е случайны, фактическое распределение несчастных случаев по сменам не отличается существенно от теоретически выровненного. Вывод: с 95 % вероятностью можно утверждать, что наша гипотеза верна.2
Для ординально измеряемых признаков применяется коэффициент корреляции рангов по Спирмену r (Spearmanscher Rangkorrelations-koeffizient, Spearman's rank correlation coefficient).
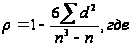
d – разность порядковых номеров (рангов) факторного и результативного признаков;
n – число наблюдений.
Пример: (см. табл. 9.4):
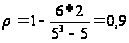
Вывод: существует сильная положительная зависимость между стажем и производительностью
Таблица 9.4
Стаж и производительность труда по 5 работникам предприятия N
| № работника | Стаж | Производительность | X*Y | XІ | YІ | d | dІ | ||
| X | Ранг | Y | Ранг | ||||||
| 1 | 1 | 1 | 2 | 1 | 2 | 1 | 4 | 0 | 0 |
| 2 | 2 | 2 | 4 | 2 | 8 | 4 | 16 | 0 | 0 |
| 3 | 3 | 3 | 8 | 4 | 24 | 9 | 64 | -1 | 1 |
| 4 | 4 | 4 | 6 | 3 | 24 | 16 | 36 | 1 | 1 |
| 5 | 5 | 5 | 10 | 5 | 50 | 25 | 100 | 0 | 0 |
| Итого | 15 | 30 | 108 | 55 | 220 | 2 | |||
Наиболее точным показателем корреляции является коэффициент корреляции (Korrelationskoeffizient, Coefficient of correlation ). Он позволяет учесть не только знаки отклонений значений признака от их средних, но и саму величину отклонений. Его можно рассчитать в два шага:
расчет показателя ковариации (kovarianz, covariance)
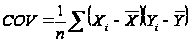
Однако полученные абсолютные величины нельзя сравнивать между собой, т.к. сами признаки X и Y могут быть выражены в разных единицах измерения или средние `Х и`Y могут быть различны по величине. Поэтому отклонения значений признаков от средних нормируют по среднему квадратическому отклонению, т.е. выражают в долях от sx и sy .
расчет коэффициент корреляции
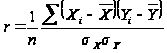
На практике применяют другую формулу:
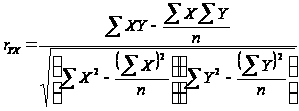
По данным табл. 9.4 рассчитаем коэффициент корреляции:
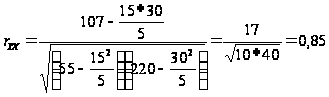
Вывод: между стажем и производительностью труда существует сильная положительная связь.
Коэффициент детерминации (Bestimmtheitskoeffizient, coefficient of determination):
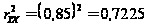
Он имеет очень простой смысл: какая часть колебаний результативного признака вызвана факторным признаком. В нашем примере 72.25% изменений в производительности труда вызван влиянием стажа работника.
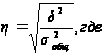
Все эти коэффициенты применяются без ограничений при прямолинейной зависимости. При криволинейной зависимости (параболической) они не годятся. Здесь применяются показатель, называемый корреляционным отношением h (Korrelationsverhдltnis, Correlation ratio).
δІ - межгрупповая дисперсия;
σобщІ - общая дисперсия совокупности.
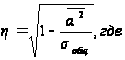
Учитывая правило сложения дисперсии, можно написать видоизмененную формулу корреляционного отношения

 - средняя
из групповых
дисперсий.
Различают эмпирическое (фактическое) корреляционное отношение и теоретическое корреляционное отношение. В последнем для расчета δІ берут выровненные (т.е. рассчитанные по уравнению регрессии) значения результативного признака y. Теоретическое корреляционное отношение еще называют индексом корреляции.
В целом корреляционное отношение является универсальным показателем корреляции и используется при прямо- и криволинейной зависимости. При строго прямолинейной зависимости коэффициент корреляции и корреляционное отношение совпадают, но чем больше кривизна, тем сильнее они отличаются друг от друга.
Для этого коэффициента существует аналогичный предыдущему коэффициент детерминации - ηІ.


Для проверки значимости показателей корреляции рассчитывают их ошибки. Средние квадратические ошибки показателей корреляции имеют вид:

При количестве наблюдений менее 30 в знаменателе под корнем лучше брать n-1.
Показатель корреляции должен в 2-3 раза превосходить ошибку, чтобы с вероятностью 0,95 (0,997) говорить о связи между явлениями.
9.3 Регрессия
Регрессия (Regression)– это определение формы взаимосвязи 2-х или более признаков (определение тенденции развития явления).
Этапы регрессионного анализа:
определение функций, которыми характеризуется наша зависимость (прямая, парабола, гипербола и т.д.);
определение параметров (коэффициентов) выбранной функции
 Y
 aX+b


 Yi
(Xi;Yi)
Yi=(aXi+b)
Коэффициенты
 aXi+b
b

Xi X
Рис. 9.2. Графическое изображение метода наименьших квадратов
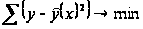
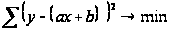
Используют метод наименьших квадратов:
Его сущность заключается в нахождении таких параметров (коэффициентов) уравнения регрессии, при которых минимизируется сумма квадратов отклонений эмпирических (фактических) значений результативного признака от теоретических (выровненных) значений.
Формулы для расчета коэффициентов в случае линейной зависимости:

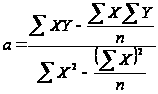
 В
нашем примере
(см. данные табл.
9.4):
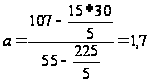
b = 6 – 1,7*3 = 0,9
определение
функции регрессии:
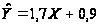

Y
10
 9
8 Ŷ=1.7X+0.9
7
6
5
 4
3 a=tg α
2

 1
0 1 2 3 4 5 X
найдя
уравнение
регрессии
можно продолжить
зависимость
за известные
пределы или
найти дополнительные
показатели
внутри их, т.е.
экстраполировать
или интерполировать
значения
 .
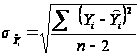
При этом нужно учитывать среднюю квадратическую ошибку уравнения регрессии.

Последняя формула более точна и удобна.
.ТЕМА 10. РЯДЫ ДИНАМИКИ
Zeitreiheanalyse The analysis of time series
10.1 Понятие рядов динамики
Ряд динамики (или временной, или хронологический ряд) – это ряд чисел, характеризующих развитие явления во времени. Ряд динамики следует отличать от ряда распределения.
В общем виде ряд динамики обозначается, как

У каждого ряда динамики имеются два элемента: уровень ряда y и момент (период) времени t. Уровень ряда – это показатель, характеризующие объект исследования.
Различают два вида рядов динамики:
моментный ряд дает сведения о развитии явления на какие-то последовательные моменты времени (например, численность населения на 1.01.2000);
интервальный ряд дает сведения о развитии явления за определенные периоды времени (например, выпуск продукции предприятия за квартал).
В уровнях моментного ряда содержится повторный счет, следовательно, их не имеет смысла суммировать (можно найти только изменение - разность). По интервальным рядам можно определять суммы и нарастающим итогом – конечный показатель.
Компоненты ряда динамики:
тренд (Trend, trend) – это основная тенденция развития явления (в долгосрочном плане) – T(t);
циклическая (конъюнктурная) компонента (zyklische Komponente, cyclical component) показывает влияние конъюнктурных колебаний (периодически повторяющихся в среднесрочном плане) – Z(t);
сезонная компонента (die Saisonkomponente, season component )отражает влияние сезонных или краткосрочных колебаний – S(t);
остаточная компонента (die Restkomponente, rest component)отражает влияние прочих факторов, объяснимых и нет – R(t).

 Z(t)