Оцінка ефективності дивідендної політики підприємства в умовах розвитку
Один із важливих моментів даної дивідендної політики, який визначає його специфіку, — наявність сезонних аномалій у прибутках корпорацій залежно від специфіки їхньої операційної діяльності. Це пов'язано, перш за все, із сезонністю їхнього продажу. Чистий прибуток та сума, призначена для дивідендних виплат, виступають тісно пов'язаними величинами з продажами компанії, тобто вони переважно коливаються відповідно до сезонності продажу. Як результат, сезонні аномалії продажу відображаються в сезонних аномаліях дивідендів, коли здійснюється політика виділення на дивіденди фіксованого відсотка з прибутку.
6. Прогресивна дивідендна політика
Прогресивна дивідендна політика — одна з найпопулярніших серед акціонерів. Перш за все тому, що вона передбачає поступове постійне збільшення дивідендних виплат із розрахунку на одну акцію. Дуже часто це поступове збільшення дивідендів проявляється постійним темпом приросту дивідендних виплат. Практика країн із розвинутими ринковими економічними системами показує, що більшість акціонерних корпорацій здійснюють поквартальну виплату дивідендів. Із причин, наведених вище, квартальні дивідендні виплати відображають сезонні аномалії продажу корпорації. Отже, для запровадження прогресивної дивідендної політики, треба забезпечувати приріст стосовно дивідендних виплат аналогічного кварталу попереднього року. Отже, якщо акціонерна корпорація дотримується прогресивної дивідендної політики, то, перш за все, в процесі визначення величини поточних дивідендних виплат варто:
встановити величину дивідендних виплат на одну акцію в аналогічному кварталі минулого року;
прийняти рішення стосовно темпу приросту поточних дивідендних виплат порівняно з аналогічним кварталом минулого року;
на основі встановленого темпу приросту, визначити поточні дивідендні виплати на одну акцію;
визначити, яка сума грошей потрібна для забезпечення даних поточних дивідендних виплат, для цього треба поточні дивідендні виплати на одну акцію перемножити на кількість звичайних акцій в обігу;
визначити, який відсоток чистого прибутку становить сума потрібна для забезпечення поточних дивідендних виплат;
вирішити остаточно, чи може акціонерна корпорація виділити цю частину прибутку на дивідендні виплати.
Якщо дана частина чистого прибутку може бути виділена на дивідендні виплати, то переходять до реалізації дивідендної політики, а якщо ні, то зменшують темп приросту поточних дивідендних виплат та повторюють наведену вище послідовність дій, або навіть відмовляються від прогресивної дивідендної політики.
7. Регресивна дивідендна політика
Регресивна дивідендна політика — фактично це антипод прогресивної дивідендної політики, оскільки передбачає стале та поступове зменшення дивідендних виплат, що еквівалентно їх приросту з від'ємним темпом. Це найменше популярний вид дивідендної політики серед акціонерів. Застосування даної політики часто приводить до того, що акціонери вирішують продати акції даної корпорації. Якщо прогресивна дивідендна політика часто приводить до зростання курсу акцій, то регресивна — до падіння. Тим не менше акціонерні товариства часто бувають змушені застосовувати дану дивідендну політику в силу об'єктивних обставин. Зростання конкуренції часто приводить до зменшення величини чистого прибутку. На початку ринкових перетворень в Україні деякі вітчизняні акціонерні товариства отримували значні прибутки викликані низьким рівнем конкуренції та неефективністю вітчизняного ринку. В ті часи вони встановлювали невиправдано великі дивідендні виплати за своїми акціями. З часом рівень конкуренції суттєво вплинув на прибутки таких компаній, проте задавши значний темп високих дивідендних виплат, тепер ці акціонерні товариства змушені запровадити непопулярну регресивну дивідендну політику.
8. Політика негрошових виплат
Деколи, за браком потрібних фінансових ресурсів акціонерні корпорації вдаються до політики негрошових дивідендних виплат. У цьому випадку замість прямих грошових дивідендних виплат використовують, як правило, найближчі грошові замінники. Заслуговує на увагу політика виплати дивідендів випуском нових цінних паперів, наприклад, акцій чи облігацій. Оскільки найцінніші папери володіють цілим спектром специфічних фінансових характеристик, то політика негрошових витрат може далеко виходити за рамки даного дослідження та звестися до пояснення характеристик цінних паперів взагалі.
9. Політика нагромаджених кумулятивних дивідендів
Деколи, не бажаючи застосовувати політику негрошових виплат та не маючи достатніх фінансових ресурсів для грошових дивідендних виплат, корпорація вирішує застосувати політику нагромаджених грошових дивідендів. У цьому випадку дивіденди оголошуються, проте виплата їх відкладається до кращих часів.
Практика та теорія реалізації дивідендної політики знають багато прикладів реалізації дивідендних виплат до зазначених вище політик, чи навіть відповідно до певних специфічних обставин, у яких перебуває дана корпорація. Науковці роблять спроби розкласифікувати теоретичні засади, відповідно до яких здійснюється на практиці та чи інша дивідендна політика. Так, відповідно до класифікації наведеної І.О. Бланком, теорії, котрі пробують пояснити, як «правильно» застосовувати дивідендну політику, висовують гіпотези стосовно поведінки інвесторів залежно від дивідендної політики. Це перш за все теорії: про незалежність дивідендів, про надання переваги дивідендам, про мінімізацію дивідендів, сигнальна теорія дивідендів (теорія сигналізування), теорія відповідності дивідендної політики складу акціонерів (теорія клієнтури).
Як бачимо, серед теорій, згаданих вище, часте суперечливих, жодна не може остаточно та вичерпно пояснити, як «правильно» застосовувати різні види дивідендної політики. На думку автора, абсолютну відповідь можна знайти у сфері практичного застосування дивідендної політики українськими корпораціями.
1.4 Стабільність дивідендної політики підприємства
Через велику кількість факторів, а також через зміну відносної значимості цих факторів у часі й на окремих підприємствах неможливі розробка й застосування загальної моделі для формування дивідендної політики. Тому здійснюється вибір із трьох можливих типів політики визначення коефіцієнта дивідендних виплат, виходячи з оцінки фінансових потреб підприємства й підтримки його ліквідності. Оцінюючи фінансові потреби, варто брати до уваги прогнози грошових потоків підприємства, довгострокових інвестицій і інші фактори, що впливають на стан грошових залишків підприємства. Основне в цій оцінці - визначення можливих потоків коштів і можливого їхнього стану з урахуванням зміни дивідендних ставок і ризику. Інакше кажучи, аналізується здатність фірми підтримувати стабільний рівень дивідендів у зв'язку із імовірним розподілом майбутніх потоків коштів. З позицій другого критерію - ліквідності - необхідно враховувати ризик зменшення запасу ліквідності при визначенні розміру дивідендних виплат, особливо при його зростанні. Корпорації прагнуть використати один із трьох типів політики виплати дивідендів:
Стабільний або безупинно зростаючий дивіденд на акцію.
Низький регулярний дивіденд плюс додаткові виплати, які залежать від річного прибутку.
Постійний коефіцієнт виплат.
Політика низького регулярного дивіденду плюс додаткові виплати є в даному ряді політикою компромісної. А оскільки прибутки й рух готівки підприємств непостійні, то представляється, що ця політика повинна бути базової. Ухвалення рішення підприємством (радою директорів) щодо дивідендних виплат може складатися з наступних етапів:
Визначення довгострокової політики відносно частки виплати (відсоток від прибутку).
Зосередження уваги на змінах дивідендів: чи виправдані ці зміни обставинами?
Оцінка доцільності зміни дивідендів слідом за змінами норми прибутку.
Збереження розміру дивідендів на колишньому рівні.
Доведення фактичного розміру дивіденду до запланованого.
Стабільність подібної дивідендної політики є кращою характеристикою акціонерного товариства в плані його надійності й фінансової стабільності. Але на практиці вона найчастіше не витримується, оскільки в окремі моменти спрацьовують ті або інші доводи в захист високих або низьких дивідендів:
Підприємства з високими дивідендними виплатами більше цінуються ринком, тому що багато акціонерів уважають, що краще дивіденди сьогодні, чим ріст курсової вартості акцій у майбутньому (свого роду "синиця в руках").
Виплата низьких дивідендів допомагає уникнути додаткових витрат на залучення нових інвестицій. Політика високих дивідендних виплат збільшує вартість обслуговування акціонерного капіталу.
Низькі дивіденди зменшують податкові зобов'язання інвесторів, оскільки податки на приріст капіталу в розвинених країнах, як правило, набагато менше, ніж податки на дивіденди. Мінімізація дивідендів означає мінімізацію податкових зобов'язань і ріст ринкової вартості підприємства
Як уже вказувалося вище, не може бути єдиної для підприємств теоретичної моделі, що підтримує конкретну дивідендну політику. У певні моменти перевага віддається політиці високих дивідендів, в інші низькі. Підприємства, як правило, прагнуть платити високі дивіденди, хоча імовірно, що переважніше політика стабільних дивідендів.
При рішенні питання про розподіл прибутку між дивідендними виплатами й реінвестуванням дуже важливе проведення обґрунтованої дивідендної політики не тільки на рівні підприємства, але й в аспекті руху ринкових курсів акцій на фондових біржах. Це пов'язане з тим, що зміна курсів акцій служить для інвестора основною інформацією про роботу конкретного емітента. При наявності в суспільства достатньої кількості об'єктів для інвестування, що забезпечують високу норму прибутковості, привабливість грошових дивідендів буде прагнути до нуля: чим більшу прибутковість можуть принести інвестиції, тим більше інвестори будуть схилятися до одержання прибутку не за рахунок дивідендів, а за рахунок росту курсової вартості акцій. Інакше кажучи, чим більше передбачувана прибутковість інвестицій АТ стосовно необхідної ринкової норми прибутковості по акціях, тим дивіденд, що нараховує менше. Звичайно, необхідно враховувати, що курс акцій підвищується не тільки в результаті інвестування, але й при збільшенні коштів, що направляють на виплату дивідендів акціонерам. Крім того, на ринкову вартість акцій вплив роблять внутрішні й зовнішні фактори: внутрішні - прибуток, фінансова стабільність, популярність АТ; зовнішні - стан ділової активності в країні, рівень інфляції (поточна й очікуваний), законодавча й податкова зміни, ріст кількості акціонерних товариств, ефективність ринку цінних паперів.
У кожному разі, дивідендна політика акціонерного товариства - це активний спосіб впливу на курсову вартість акцій. Тому модель дивідендної політики необхідно будувати із прив'язкою до курсу акцій, вартості підприємств.
При росту ринкових цін на акції може наступити момент, коли в чинність їхньої високої ціни попит на акції починає падати, а виходить, падає їхня ціна, знижується вартість підприємства. Як правило, для підтримки курсової вартості акціонерні товариства в цьому випадку прибігають до членування акцій на менші акції: число акцій в обігу збільшується, а прибуток і дивіденди на акції, а також ціна на акцію знижуються. Попит у чинність більшої доступності акцій для інвесторів зростає. Важливо в цьому процесі правильно визначити розміри дроблення. Доходи на загальне число акцій після дроблення не повинні зменшити доходи акціонерів до членування акцій на менші акції, а більш бажано, щоб відбулося деяке збільшення доходів акціонерів. Членування акцій на менші акції застосовується з метою підтримки ціни акцій.
Застосовується на практиці й такій формі підтримки ліквідності й ринкової ціни акцій, як збільшення номінальної вартості акцій (консолідація).
Альтернативою виплаті дивідендів є власні акції в портфелі - звичайні акції, що купують самим емітентом. При покупці корпорацією частини своїх акцій число акцій в обігу зменшується, ринкова ціна акцій підвищується, оскільки дивіденди на, що перебувають на балансі суспільства акції не виплачуються. При покупці власних акцій необхідно правильно визначити обсяг їхньої покупки для того, щоб нова ринкова ціна акцій залишилася б оптимальної, тобто устраивающей корпорацію, що діють і потенційних акціонерів. За допомогою покупки власних акцій корпорації міняють структуру свого капіталу. Акції можуть бути продані, якщо підприємству необхідні додаткові кошти для рішення вартих перед ним завдань.
Для реалізації комплексної дивідендної політики необхідна правильна оцінка реального рівня дивідендів. Положення більшості російських акціонерних товариств не дозволяє їм витратити значну частину прибутку на дивіденди акціонерам, тому вони застосовують некоректні прийоми при розрахунку й виплаті дивідендів:
затримують виплату дивідендів, і інфляція знецінює їхню більшу частину;
завищують отриманий прибуток;
виплачують дивіденди акціями, не задіючи реальний прибуток.
Оцінка реального рівня дивіденду в нашій країні, в умовах високої інфляції й несумлінної реклами, не може й не повинна бути побудована на результатах порівняння абсолютних величин типу відносини оголошених дивідендів до номінальної вартості акцій. Оцінка дивідендів за поточною ціною акцій різко знижує прибутковість акцій. Але й така оцінка не відображає зниження вартості грошей за час від покупки акцій до виплати дивідендів. Поточна прибутковість акцій (відношення дивіденду до ринкової вартості акцій) істотно нижче ставки дивіденду (розраховується щодо номінальної вартості). Реальна оцінка може бути досягнута тільки у випадку використання дисконтованої ціни акції й дисконтованої величини дивіденду, обліку їхньої різночасності. Але в цьому випадку при виборі ставки дисконтування є проблеми при визначенні індексу інфляції, насамперед складності визначення змін купівельної спроможності рубля на дату покупки акцій і дату виплати дивідендів. Проте, використовуючи такий підхід і дані офіційної статистики, цілком можливо визначити відношення фактичної й оголошеної прибутковості і її динаміку. Таке зіставлення можна використати для порівняння з динамікою цього показника в інших емітентів. При розрахунку даного показника варто враховувати оподатковування дивідендів і витрати по придбанню акцій.
Дивідендна політика повинна бути зрозуміла всім, тому будувати її необхідно виходячи з тієї посилки, що дивідендна політика є певна система передачі інформації. На українському ринку така інформація практично відсутня: дивіденди не містять належної інформації про політиці, що проводиться підприємствами, а курси акцій - про очікування інвесторів. Це, безумовно, відображається на інвестиційному процесі й стримує формування ефективного ринку цінних паперів - ринку, на якому цінні папери з тим самим рівнем ризику приносять однаковий доход. При проведенні дивідендної політики акціонерні товариства (ради директорів) повинні враховувати, що:
регулярно виплачувані дивіденди зменшують невизначеність інвесторів;
виплата дивідендів свідчить про гарний стан суспільства;
інвесторів цікавить стабільність величини дивідендних виплат, скоректованої з урахуванням інфляції;
підвищення дивідендів за певний період варто проводити тільки при наявності розрахунків, що свідчать про можливості підтримки їхнього розміру в майбутньому. Якщо такої впевненості ні, то доцільно заявити про виплату екстрадивідендів.
Раціональна дивідендна політика дозволяє максимізувати добробут акціонерів підприємства й одночасно забезпечити фінансування його діяльності.
Розділ 2. Дивідендна политика закритого акціонерно товариства «Барошник»
2.1 Характеристика підприємства ЗАТ «Барошник»
Розвиток ринкових відносин в економіці України опиралося на процеси масової приватизації, що забезпечує перехід власності в приватні руки в різній формі.
Перехід підприємств у приватну власність за допомогою акціонування повинен був, по ідеї реформаторів, забезпечити ріст ефективності виробництва. Однак замість підйому економіки протягом 90-х років спостерігається спад промислового виробництва.
Через цього дослідження діяльності підприємств, що акціонувалися, пошук причин погіршення їхньої діяльності й банкрутства представляється винятково актуальним у сформованій економічній ситуації.
Основною метою Закритого Акціонерного Товариства «Барошник» є витяг прибутку, забезпечення безперервного забезпечення населення області якісним борошном по нижче ринковій ціні.
Суспільство здійснює наступні види діяльності:
заготівля, зберігання й переробка зерна, випуск борошна й комбікормів їхня реалізація.
виробництво макаронних виробів і їхня реалізація.
У цей час перетворене Акціонерне Товариство зберегло свій профіль, тобто основне заняття - переробка зернових культур і продаж їх.
АТ «Барошник» уведено в експлуатацію в 1977р. Діяльність Акціонерного Товариства визначається як промислова. У промисловість входять цеху:
млин трьох сортного млива, продуктивністю – 220 т/доба.
комбікормовий завод – 315 т/доба.
елеватор місткістю 30тис. тонн зерна.
ТОВ «КІТЛАП» - 15 тонн у добу
Закрите Акціонерне Товариство «Барошник» укомплектований виробничими кадрами відповідно до виробничої необхідності. Чисельність робітників на підприємстві 375 чоловік, у тому числі ІТП 92 чіл, робітників 240. Середня заробітна плата 1000 грн.
Виробнича діяльність на підприємстві здійснюється промислово-виробничим персоналом основної діяльності й допоміжним персоналом.
До промислово-виробничого персоналу відносяться: працівники основних і допоміжних цехів; млина, комбіцеху, цеху попередньої суміші, складу готової продукції, тароремонтних майстерень, електроцеху, мех. цеху, котельні.
До непромислового персоналу ставляться: залізниця, житлово-комунальний відділ, будівельна група, підсобне господарство, ОРС.
До керівників ставляться : голова Ради Директорів і його членів, Голова Правління.
У правлінні 7 чоловік. З фахівців : головний механік, головний інженер, головний енергетик, головний бухгалтер а також працівники, зайняті в інженерно-технічних, економічних і інших відділах.
В Акціонерному Товаристві випускаються на сьогоднішній день борошно вищого, першого й другого сортів. Є потужності по випуску комбікормів у різноманітному асортименті. Комбікорми можуть бути 2х видів: у розсипному й гранульованому виді. Відбувся спад виробництва по всій товарній продукції. У зв'язку з порушенням економічних зв'язків із країнами СНД випуск борошна скоротився в 3 рази в 1998 р., в 2004м в 5 разів скоротився.
Спочатку 1990-х років значно знижувався випуск комбікормів. А с 2005 року випуск припинився. Рік за роком попит на комбікорми відсутній. На ЗАТ «Барошник» відбувається загальне зниження випускаємої продукції, по всіх асортиментах. Для цього є об'єктивні причини. Ріст цін на сировину, руйнування зв'язку з постачальниками, загальне зниження купівельної спроможності населення у зв'язку інфляцією, появі конкурентів, міні млина, загальна криза неплатежів в економіці України.
2.2 Формування капіталу ЗАТ «Барошник»
Власний капітал підприємства включає різні по економічному змісті, принципам формування й використання джерел: статутний капітал, додатковий капітал, резервний капітал, фонди нагромадження, нерозподілений прибуток.
Статутний капітал - зареєстрована в уставі підприємства частина власного капіталу. Головним джерелом поповнення статутного капіталу виступає прибуток (це якщо державне підприємство).
У ЗАТ «Барошник» статутний капітал являє собою об'єднання внесків власників підприємства в грошовому вираженні в розмірах, обумовлених установчими документами (малюнок 2.1).
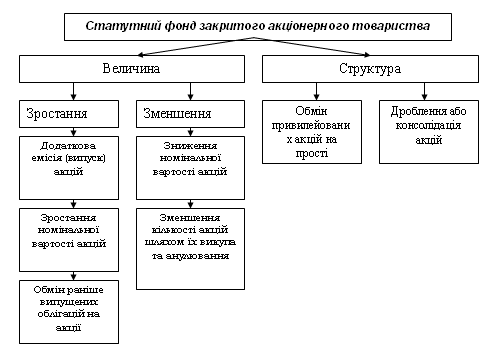
Малюнок 2.1 - Зміна статутного фонду акціонерного товариства.
Статутний фонд ЗАТ «Барошник» становить 1694070 гривень. Він розділений на 6776280 штук простих іменних акцій номінальною вартістю 0.25 гривень кожна.
Акції ЗАТ «Барошник»можуть бути придбані за рахунок споруджень, устаткування, інших матеріальних цінностей, цінних паперів, передачі майнових і немайнових прав.
Вартість майна, що акціонери передають у статутний фонд ЗАТ «Барошник» у натуральній формі, визначається незалежним експертом, що призначається правлінням суспільства (малюнок 2.2)
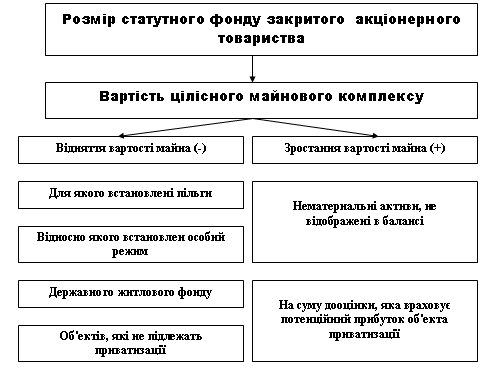 .
Малюнок 2.2 - Формування статутного фонду акціонерного товариства, створюваного шляхом приватизації або корпоратизації державного підприємства.
Суспільство має право міняти розмір статутного фонду.
Розмір статутного фонду після повної оплати всіх раніше випущених акцій може бути збільшений у зв'язку з:
випуском нових акцій;
обміном облігацій на акції;
збільшенням номінальної вартості випущених акцій.
Розмір статутного фонду може бути зменшений шляхом:
зменшення номінальної вартості випущених акцій;
зменшенням кількості акцій шляхом викупу частини акцій у їхніх власників з метою анулювання цих акцій.
Додатковий капітал - це емісійний доход акціонерного товариства (суми, отриманих понад номінальну вартість розміщених акцій суспільством за мінусом витрат по їхньому продажі), суми від дооцінки необоротних активів, кошти асигнувань із бюджету, використані на фінансування довгострокових вкладень, кошти, спрямовані на поповнення оборотних коштів, а також інших надходжень у власний капітал підприємства.
Резервний капітал включає ту частину власного капіталу підприємства, що призначена для покриття непередбачених втрат (збитків), а також для виплати доходів інвесторам, коли недостатньо прибутку на ці мети. Основним джерелом утворення резервного капіталу служить прибуток.
Фонди нагромадження: у цих фондах акумулюється значна частина власного капіталу підприємства, зарезервована або спрямована на будівництво й придбання основних коштів, тобто на створення нового майна. Головним джерелом формування фондів нагромадження служить чистий прибуток, що залишається в розпорядженні підприємства.
Важливою особливістю обліку фондів нагромадження є те, що в міру уведення об'єктів основних коштів, придбання нематеріальних активів і інших фінансових вкладень суми фінансування не зменшуються, тому що являють собою джерела утворення майна підприємства.
Нерозподілений прибуток характеризує частину власного капіталу, що є джерелом фінансування певних напрямків поточної діяльності підприємства. Збільшення частки власних коштів сприяє посиленню фінансової стабільності підприємства.
2.3 Фінансові показники діяльності підприємства.
Аналіз фінансового становища ЗАТ «Барошник» зроблений по фактах 2008-2009року. При цьому розраховувалися різні коефіцієнти, що відображають певні співвідношення між окремими статтями балансу, що дають подання про фінансово-економічне положення підприємство, у т.ч. коефіцієнт ;
ліквідності, що дозволяють визначити здатність підприємства оплачувати свої зобов'язання;
фінансової стабільності;
рентабельність
Про вкрай низький рівень ліквідності свідчить готовий фонд, що кредиторська заборгованість перевищує дебіторську заборгованість.
Абсолютно відсутні оборотні кошти. Якщо взяти динаміку зниження оборотних коштів по роках, то вони склали до рівня 1995 року:
в 2004р. - склали 80%
в 2005р. - склали 20%
в 2007р. - склали 5%
в 2008р. - 0%, тобто оборотні кошти АТ були відсутні повністю
На початок 2008 року дебіторська заборгованість становила 11 млн. грн. сума, що утворилася, кредиторської заборгованості по колгоспах і радгоспам становила 18 млн.грн. З них :
Довгострокові кредити й позики - 4 млн.грн.
Короткострокові позики й кредити - 4,8 млн.грн.
Держрезервів основний борг - 6,4 млн.грн.
Інші заборгованості - 2,8 млн.
Підприємство перебувало в передкризовому стані. Дані аналізу показують, що необхідно було вживати стабілізуючих заходів по стягненню дебіторської заборгованості, реалізації зайвих запасів, залученню інвестицій і прискоренню оборотності оборотних коштів.
Таблиця 2.1 Інформація про фінансово-господарську діяльність, що публікується емітентом у друкованих виданнях
|
Найменування емітента |
Закрите акціонерне товариство “Борощник” |
| Код за ЭДРПОУ | 05393116 |
| Номер свідоцтва про державну реєстрацію емітента | 10059-АТ |
| Дата видачі свідоцтва про державну реєстрацію | 28 грудня 1994р. |
| Кількість акціонерів | 10097 |
| Чисельність працівників в емітента на кінець звітного періоду | 11807 |
| Статутний капітал (тис. грн.) | 5 388.5 |
| Номінальна вартість простої акції (грн ) | 0.25 |
| Кількість простих акцій (шт.) | 32 331 000 |
| Частка простих акцій у статутному капіталі (%) | 150 |
| Дата проведення останніх зборів акціонерів (для ВАТІВ) | 26 грудня 2004р. |
Таблиця 2.2 Інформація про фінансово-господарську діяльність, що публікується емітентом у друкованих виданнях
| Юридичні особи, послугами яких користується емітент | Найменування | Місцезнаходження |
Номер ліцензії |
| Реєстратор емітента | АБ “Кредит-Дніпро” | Україна, 49600, м. Дніпропетровськ, вул. Леніна, 17 | № 003-Р |
| Юридичні особи, уповноважені емітентом продавати (купувати) його цінні папери | “Фондова торговельна система ПФТС” | Україна, 01001, м. Київ, вул. Щорса, 31 | |
| Аудитори (аудиторські фірми), які надають аудиторські послуги емітент | “Інсайдер” |
Україна, 49600, м.Дніпропетровськ, вул.Набережна В.І.Леніна 29-АЯ |
АБ № 000417 |
Таблиця 2.3 Основні показники фінансово-господарської діяльності
| Найменування показника | Період | |
| Звітний | Минулий | |
| Чистий доход (виторг) від реалізації продукції (товарів, робіт, послуг) (тис. грн.) | 934 000 | 797 575 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) (тис. грн.) | 686 344 | 662 191 |
| Чистий прибуток (збиток) (тис. грн.) | 154 337 | 46 006 |
| Необоротні активи (тис. грн.) | 486106 | 497 650 |
| Оборотні активи (тис. грн.) | 377 051 | 271 467 |
| Довгострокові зобов'язання (тис. грн.) | 24 637 | 24 997 |
| Поточні зобов'язання (тис. грн ) | 256 820 | 302 752 |
Таблиця 2.4 Ідентифікаційні реквізити, місцезнаходженні й кошти зв'язку емітента
| Повне найменування |
Закрите акціонерне товариство “Барошник” |
| Скорочене найменування | ЗАТ “Барошник” |
| Організаційно-правова форма | Відкрите акціонерне товариство |
| Код за ЭДРПОУ | 05393116 |
| Область | Запорізька обл. |
| Район | Запорізький р-н. |
| Поштовий індекс | 49081 |
| Населений пункт | г. Запоріжжя |
| Вулиця, будинок | пр.Леніна, 121 |
| Міжміський код і телефон | (0612) 127-301 , |
| Факс | (0612) 349-099 |
Таблиця 2.5 Інформація про державну реєстрацію емітента
| Номер свідоцтва | 05393116 |
| Дата видачі | 28 грудня 1994 р. |
| Орган, що видав свідоцтво | Виконком Запорізької міської ради народних депутатів |
| Зареєстрований статутний капітал (грн.) | 5 388 500 |
|
Банківські установи, які обслуговують емітента |
|
| Найменування банку (відділення банку), що обслуговує емітента за основним поточної | АБ “Аваль” |
| МФО банку | 305749 |
| Найменування банку (відділення банку), що обслуговує емітента за валютним рахунком | АБ “Аваль” |
| МФО банку | 305749 |
Таблиця 2.6 Інформація про власників іменних цінних паперів емітента
| Кількість акціонерів (засновників) - юридичних осіб | 78 |
| Частка акцій, які належать юридичним особам, від їхньої загальної кількості (відсотків) | 13.77 |
| Кількість акціонерів (засновників) – фізичних осіб | 10019 |
| Частка акцій, які належать фізичним особам, від їхньої загальної кількості (відсотків) | 86.23 |
| Кількість замовлених бланків сертифікатів цінних паперів (штук) | 32 331 000 |
|
у тому числі: - сертифікатів акцій |
32 331 000 |
| - сертифікатів облігацій | 0 |
| Кількість виданих власникам сертифікатів цінних паперів (штук) | 25 554 000 |
|
у тому числі: - сертифікатів акцій |
25 554 000 |
| - сертифікатів облігацій | 0 |
Таблиця 2.7 Інформація про обличчя, які володіють 5 % і більше акцій емітента
| Найменування юридичної особи | Код ЄДРПОУ | Місцезнаходження |
Дата внесення до реєстру |
Кількість акцій (шт.) | Від загальної кількості |
Кількість по видах акцій |
|||
| прості іменні | прості на пред’явника | Привілейовані іменні | Привілейовані на пред’явника | ||||||
| “ALLIED STEEL HOLDING B.V.” | 10.02.96 | 5 246 244 | 24,34 | 5 246 244 | |||||
| Приватне мале впроваджувальне підприємство “Інтертайп” | 14.07.96 | 4 481 523 | 20,79 | 4 481 523 | |||||
| “WOOD & COMPANY C.R.O.” | 30.01.97 | 1 619 142 | 7,51 | 1 619 142 | |||||
| АБ “ІНГ Банк Україна” | 12.04.97 | 1 941 231 | 9,01 | 1 941 231 | |||||
|
Ф.И.О. Фізичної особи |
Дата внесення до реєстру | Кількість акцій (шт.) | Від загальної кількості | Кількість по видах акцій | |||||
| прості іменні | прості на пред’явника | Привілейовані іменні | Привілейовані на пред’явника | ||||||
| Усього: | 13 288 140 | 61,65 | 13 288 140 | ||||||
Таблиця 2.8 Інформація про володіння посадовими особами емітента акціями емітента
| Посада | ПІБ посадової особи | Дата внесення до реєстру | Кількість акцій (штук) | Від загальної кількості акцій (%) |
Кількість по видах акцій |
|||
| прості імені | прості на пред'явника | привілейовані імені | привілейовані на пред'явника | |||||
| Голова правління | Козловський А.І. | 10.02.96 | 78400 | 15.2 | 78400 | |||
| Заступник голови правління | Осавулів Г.О. | 10.02.96 | 65001 | 12.6 | 65001 | |||
| Член правління | Воробйов М.О. | 15.12.96 | 57009 | 11 | 57009 | |||
| Член правління | Шифрін Е.І. | 19.01.97 | 46500 | 9 | 46500 | |||
| Член правління | Горб Е.В. | 19.01.97 | 42100 | 8 | 42100 | |||
| Член правління | Дерюгін О.О. | 11.02.96 | 37600 | 7.3 | 37600 | |||
| Член правління | Гроденський М.О. | 30.02.98 | 36420 | 7.1 | 36420 | |||
| Член правління | Троян О.С. | 12.12.97 | 35208 | 6.8 | 35208 | |||
| Член правління | Черкашенко Ю.В. | 10.02.96 | 33005 | 6.4 | 33005 | |||
| Член правління | Ахременко В.О. | 22.01.97 | 32020 | 6.2 | 32020 | |||
| Голова Наглядацької ради | Киричко О.І. | 11.12.98 | 25805 | 5.1 | 25805 | |||
| Голова ревізійної комісії | Мелікідзе О.О. | 04.11.96 | 15704 | 3.1 | 15704 | |||
| Головний бухгалтер, член правління | Поганий М.В. | 12.07.97 | 10012 | 1.9 | 10012 | |||
| Усього: |
514 784 |
100 | 514 784 | |||||
Таблиця 2.9 Інформація про випуски акцій
|
Дата реєстрації емісії |
Номер свідоцтва про реєстрацію емісії |
Найменування органа, що зареєстрував емісію |
Вид акцій |
Форма випуску |
Номінальна вартість (грн.) |
Кількість акцій (штук) |
Сума за номіналом (грн.) |
Частка в статутному капіталі ( %) |
| 4 січня 1995р. | № 2/1/95 | Державна комісія цінних паперів і фондового ринку |
Іменні прості |
Докумен-тарна | 0.25 | 21 554 000 | 5 388 500 | 100 |
| 16 липня 1998р. |
№ 142/04/1/98 |
Запорізьке територіальне керування Державної комісії цінних паперів і фондового ринку |
Іменні прості |
Докумен-тарна |
0.25 |
32 331 000 |
8 082 750 |
150 |
| 2006 | Іменні прості | Документарна | 0.25 | 43 108 000 | 10 777 000 | 200 |
Показники рентабельності характеризують відносну прибутковість або прибутковість, обмірювану у відсотках до витрат коштів або майна.
Показники рентабельності - це важливі характеристики факторного середовища формування прибутку й доходу підприємств. Із цієї причини вони є обов'язковими елементами порівняльного аналізу й оцінки фінансового стану підприємства. При аналізі виробництва показники рентабельності використаються як інструмент інвестиційної політики й ціноутворення.
Аналіз рентабельності укладається в дослідженні рівнів і динаміки різноманітних фінансових коефіцієнтів рентабельності, які є відносними показниками фінансових результатів діяльності підприємства.
Розглянемо найбільш важливі фінансові коефіцієнти рентабельності (R).
1R) Рентабельність продажів.
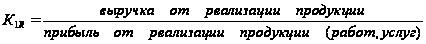 (2.1)
2008 рік
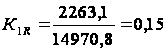
2009 рік
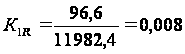
ДО1R показує, скільки прибутку доводиться на одиницю реалізованої продукції. Зменшення ДО1R свідчить про зниження цін при постійних витратах на виробництво або про ріст витрат на виробництво при постійних цінах. Ріст ДО1R є слідством росту цін при постійних витратах на виробництво реалізованої продукції (робіт,послуг) або зниженні витрат на виробництво при постійних цінах.
2R) Рентабельність усього капіталу ЗАТ «Борошник».
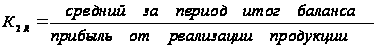 (2.2)
2008 рік
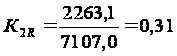
2009 рік
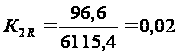
ДО2R показує ефективність використання всього майна підприємства.
3R) Рентабельність основних коштів і інших внеоборотных активів.
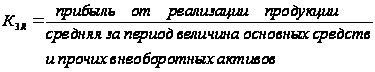 (2.3)
2008 рік
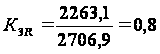
2009 рік
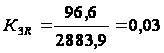
ДО3R відображає ефективність використання основних коштів і інших внеоборотных активів, вимірювану величиною прибутку, що перебуває на одиницю вартості коштів.
4R) Рентабельність власного капіталу.
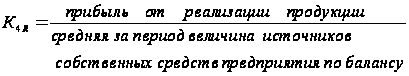 (2.4)
2008 рік
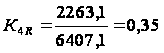
2009 рік
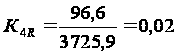
ДО4R показує ефективність використання власного капіталу.
5R) Рентабельність перманентного капіталу.
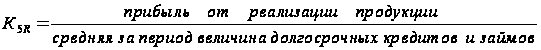 (2.5)
2008 рік
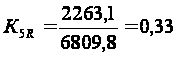
2009 рік
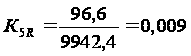
ДО5R відображає ефективність використання капіталу,