Анализ финансово-хозяйственной деятельности предприятия
БАЛАНС
(всего имущества) (строка 399)
Пассивная часть баланса сведена в таблицу 2 и имеет следующий вид:
Таблица 2. Собственные и заемные средства предприятия (ПАССИВ), рублей.
| Показатели | 2000 | 2001 | Отклонение 2000 | Отклонение 2001 | ||||
| на начало года | на конец года | на начало года | на конец года | Абсолют. | % | Абсолют. | % | |
| 1. Собственные средства предприятия (строка 490); | 35445620 | 36670760 | 36670760 | 36670760 | 1225140 | 103,5 | 0 | 100,0 |
| -то же в % к имуществу | 73,1 | 87,1 | 87,1 | 56,3 | 14,0 | ---- | -30,8 | ---- |
| 1.1.Наличие собственных оборотных средств (строки 490-190-390) | -2654510 | 2265650 | 2265650 | 4598560 | 4920160 | -85,4 | 2332910 | 203,0 |
| -то же в % к собственным средствам. | ---- | 6,18 | 6,18 | 12,5 | 6,18 | ---- | 6,32 | ---- |
| 2. Заёмные средства (строки 590+690) | 13028740 | 5416710 | 5416710 | 28471650 | -7612030 | 41,6 | 23054940 | в 5 раз |
| -то же в % к имуществу; | 26,9 | 12,9 | 12,9 | 43,7 | -14,0 | ---- | 30,8 | ---- |
| 2.1.Краткосрочные кредиты и займы (строка 610); | 2000000 | ---- | ---- | 9297600 | -2000000 | ---- | 9297600 | ---- |
| - в % к заёмным средствам. | 15,4 | ---- | ---- | 32,7 | -15,4 | ---- | 32,7 | ---- |
| 2.2.Кредиторская задолженность (строка 620); | 11028740 | 5416710 | 5416710 | 19174050 | -5612030 | 49 | 13757340 | в 3,75 раза |
| - в % к заёмным средствам. | 84,6 | 100,0 | 100,0 | 67,3 | 15,4 | ---- | -32,7 | ---- |
|
БАЛАНС (всего средств предприятия) (строка 699) |
48474360 | 42087470 | 42087470 | 65142410 | -6386890 | 86,8 | 23054940 | 154,8 |
Пассивная часть баланса увеличилась за счет роста заемных средств на 23 054 940 рублей, в том числе за счет увеличения по следующим статьям:
- «Кредиторская задолженность» увеличилась на 13 757 340 рублей (в 3,75 раза);
- «Краткосрочные кредиты и займы» на начало периода равные 0, а концу 2001 года составили 9 297 600 рублей.
Удельный вес собственных средств довольно значительный в структуре баланса на начало года и составляет 87,1%, а к концу периода произошло значительное уменьшение их доли до 56,3%. Причиной такого снижения доли собственных средств явился рост кредиторской задолженности с 5 416 710 рублей до 19 174 050 рублей или на 354% и как следствие увеличение ее доли в валюте баланса на 16,5%.
Также значительное влияние на снижение доли собственных средств оказало появление к концу периода такой статьи как «Краткосрочные кредиты и займы», которая к концу отчетного периода стала равна 9 297 600 рублей и составила 14,27% к валюте баланса. Данную направленность увеличения заемных средств, даже при не уменьшаемой стоимости собственных средств, нужно назвать негативной.
Одной из самых «больных» статей на хлебозаводе, является кредиторская задолженность. Наибольший вес в ней имеет задолженность поставщикам и подрядчикам (67,3% от суммы заемных средств) по неоплаченным в срок расчетным документам, и не отгруженной продукции в счет полученных авансов. Это свидетельствует о финансовых затруднениях.
Таким образом, на основании проведенного предварительного обзора баланса ЗАО "Хлебозавод №2" за 2000-2001 года, можно сделать вывод о неудовлетворительной работе предприятия и росте «больных» статей в 2001 году.
2.2 Характеристика имущества предприятия
Актив баланса позволяет дать общую оценку имущества, находящегося в распоряжении предприятия, а также выделить в составе имущества оборотные (мобильные) и внеоборотные (иммобилизованные) средства. Имущество это основные фонды, оборотные средства и другие ценности, стоимость которых отражена в балансе. Данные аналитических расчётов приведены в таблице 2.
Анализируя в динамике показатели, можно отметить, что общая стоимость имущества предприятия увеличилась за отчетный год на 23 054 940 рублей или на 54,8%, в то время как за предыдущий год данный показатель уменьшился на 6 386 890 рублей или на 13,2%. Увеличение имущества предприятия в 2001 году можно охарактеризовать как негативное, т. к. их рост произошел не за счет роста собственных средств, а за счет роста заемных средств.
В составе имущества к началу отчетного года оборотные средства составляли 18,3%. За прошедший период они возросли на 25 387 850 рублей, а их удельный вес в стоимости активов предприятия поднялся до 50,8%.
Доля наиболее мобильных денежных средств и краткосрочных финансовых вложений возросла на 2,6% (выросли на 1 616 120 рублей) в структуре оборотных средств. Но несмотря на рост в 8 раз, доля их в структуре оборотных средств составила лишь 5,6% на конец 2001 года, при 3% на конец 2000 года.
В то же время менее ликвидные средства – дебиторская задолженность составила на начало года 11,3% оборотных средств, а на конец года 9,9%, такое снижение можно охарактеризовать позитивно. Ее абсолютное увеличение на 2 395 190 рублей (в 3,75 раз), способствовало росту оборотных средств лишь на 9,4% (2 395 190 / 25 387 850 х 100%). На ЗАО "Хлебозавод №2" данная задолженность является краткосрочной (платежи по которой ожидаются в течение 12 месяцев после отчетной даты), что уменьшает риск не возврата долгов. Но наличие непогашенной дебиторской задолженности на конец года в сумме 3 265 550 рублей свидетельствует об отвлечении части текущих активов на кредитовании потребителей готовой продукции (работ, услуг) и прочих дебиторов, фактически происходит иммобилизация этой части оборотных средств из производственного процесса.
Большими темпами росли материальные оборотные средства, которые увеличились на 19 965 440 рублей в 2001 году или в 4 раза, при их уменьшении в 2000 году на 1 099 780 рублей или 14,3% (100-6 583 240/7 683 020*100). Доля их в общей стоимости оборотных средств в 2000 году возросла с 74% до 85,7%, а 2001 году доля материальных оборотных средств несмотря на их абсолютный рост упала с 85,7% до 80,3% (-5,4%). Необходимо отметить что доля запасов в составе имущества на конец 2001 года составила 50,8%, т. е. имеет значительный вес. Это говорит о том, что у предприятия слишком много запасов. Причиной такого положения являются затруднения со сбытом продукции, которые обусловлены тем, что на рынке продуктов жесткая конкуренция. Готовые изделия при длительном хранении теряют свои качества, после чего цена их реализации значительно снижается. Кроме того, на предприятии не отлажены каналы сбыта продукции, нет постоянных заказчиков.
Поэтому необходимо наиболее эффективно управлять запасами, а для этого нужно рассчитать оптимальный объем запасов необходимый для удовлетворения потребностей рынка и нормального обеспечения производственного процесса.
С финансовой точки зрения структура оборотных средств улучшилась по сравнению с предыдущим годом, т. к. доля наиболее ликвидных средств возросла (денежные средства и краткосрочные финансовые вложения), а доля менее ликвидных активов (дебиторская задолженность) уменьшилась. Это повысило их возможную ликвидность. Эффективность использования оборотных средств характеризуется, прежде всего, их оборачиваемостью.
Таким образом, перейдем к анализу оборачиваемости всех оборотных средств и их составляющих. Оценка оборачиваемости производится путём сопоставления её показателей за несколько хронологических периодов по анализируемому предприятию. Показателями оборачиваемости являются:
Коэффициент оборачиваемости, показывающий число оборотов анализируемых средств за отчётный период и равный отношению выручки от реализации без НДС к средней стоимости оборотных средств.
Время оборота, показывающее среднюю продолжительность одного оборота в днях и определяемое отношением средней стоимости к выручке от реализации и умноженное на число календарных дней в анализируемом периоде.
Рассчитанные показатели оборачиваемости оборотных средств приведены в таблице 3.
Таблица 3. Показатель оборачиваемости оборотных средств за 2000-2001 годы.
| № | Показатели | Значения показателей по годам |
Отклонение % к 2000 |
|
| 2000 | 2001 | |||
| 1 | Средняя стоимость материальных оборотных средств, руб. | 7133130 | 16565960 | 232,2 |
| 2 | Средняя дебиторская задолженность, руб. | 1314010 | 2067955 | 157,4 |
| 3 | Средняя стоимость оборотных средств, руб. | 9028295 | 20376285 | 225,7 |
| 4 | Выручка от реализации без НДС, руб. | 56494320 | 75044920 | 132,8 |
|
Расчетные показатели |
||||
| 5 | Коэффициент оборачиваемости материальных оборотных средств (стр. 4/стр. 1). | 7,9 | 4,5 | 57,2 |
| 6 | Время оборота матер. обор. Средств, дней (365 дней/стр. 5) | 46 | 81 | 174,8 |
| 7 | Коэффициент оборачиваемости дебиторской задолженности. | 43,0 | 36,3 | 84,4 |
| 8 | Время оборота дебиторской задолженности, дней | 8 | 10 | 118,5 |
| 9 | Коэффициент оборачиваемости оборотных средств. | 6,3 | 3,7 | 58,9 |
| 10 | Время оборота оборотных средств, дней. | 58 | 99 | 169,9 |
Из данных таблицы видно, что произошло снижение оборачиваемости всех приведённых показателей. Оборачиваемость дебиторской задолженности уменьшилась по сравнению с 2000 годом с 43 оборотов в год до 36,3 оборотов, то есть по сравнению с предыдущим годом погашение дебиторской задолженности происходило более медленными темпами. Время оборота дебиторской задолженности составляет 8 дней в 2000 и 10 дней в 2001 году. Это говорит о том, что дебиторская задолженность погашается достаточно быстро.
Более существенно уменьшилась оборачиваемость материальных оборотных средств с 7,9 оборотов в 2000 году до 4,5 оборотов в 2001 году. Соответственно время оборота увеличилось до 81 дня. Уменьшение оборачиваемости в 2001 году произошло за счёт затруднений со сбытом продукции, которые в свою очередь вызваны неэффективностью управления запасами, недостаточным исследованием фирмой рынков сбыта своей продукции и возможностей расширения каналов сбыта.
Величина внеоборотных активов в течение 2-х лет непрерывно снижалась. В 2000 году это уменьшение составило 6 194 140 рублей, а в 2001 году 2 936 910 рублей или 9,2%. Их доля в имуществе также снижалась. Так в 2001 она упала с 75,8 до 44,5%. В то же время, как уже отмечалось, оборотные средства выросли в 4 раза. Таким образом, темп прироста оборотных средств был в 4,74 раза выше, чем внеоборотных средств (430% / 90,8%). Такую тенденцию можно было бы охарактеризовать положительно, если бы не факторы повлиявшие на их рост, а именно, резкое увеличение количества запасов, которые заморозили часть оборотных средств.
Снижение стоимости внеоборотных активов обусловлено сокращением такого элемента, как «Основные средства», которые за год уменьшились на: 3 424 530 рублей или на 12,4% при их удельном весе во внеоборотных активах на конец года 83,5%. Снижение внеоборотных активов в 2000 году также связано с уменьшением статьи «Основные средства» за год на 6 694 140 рублей или на 19,6 %, их удельный вес за 2000 год сократился на 3,4 % (с 90 до 86,6 %). Статья «Незавершенное строительство» на протяжение двух лет постепенно растет. В 2000 году она возросла на 500 000 рублей или 13,9%, ее доля в внеоборотных активах увеличилась с 9,4% до 12,8% (+3,4%). В 2001 году «Незавершенное строительство» увеличилось на 487 620 рублей или 12%, при ее росте в доле внеоборотных активов с 12,8% до 15,8% (+3,0%). Поскольку эта статья не участвует в производственном обороте и, следовательно, увеличение ее доли в структуре внеоборотных активов отрицательно сказывалось на результативности финансово-хозяйственной деятельности предприятия.
Долгосрочные финансовые вложения в составе внеоборотных активов составляют незначительную долю, к началу 2000 года они составляли 0,53%, в начале 2001 года 0,63%, а в начале 2002 года 0,7%. Их удельный вес незначительно увеличивается (при неизменной абсолютной величине равной 201 420 рублей) за счет изменения доли других статей внеоборотных активов. Это указывает на не инвестиционную направленность вложений предприятия.
В структуре внеоборотных активов наибольшую долю составляют основные средства, а наименьшую долю долгосрочные финансовые вложения.
В целом по активу можно отметить некоторое улучшение финансового состояния ЗАО "Хлебозавод №2", увеличение доли оборотных средств, сокращение доли дебиторской задолженности, и в то же ухудшение коэффициентов оборачиваемости, отвлекающих денежные средства из оборота. Существенным негативным моментом является наличие непокрытого убытка прошлого года в сумме 2 499 120 рублей и непокрытого убытка отчетного года в сумме 604 000 рублей.
2.3 Оценка ликвидности
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности предприятия, то есть его способности своевременно и полностью рассчитываться по всем своим обязательствам.
Ликвидность баланса определяется как степень покрытия обязательств организации её активами, срок превращения которых в деньги соответствует сроку погашения обязательств. От ликвидности баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. Анализ ликвидности баланса приведён в таблице 4 и таблице 5.
Таблица 4. Анализ ликвидности баланса на 2000 год, рублей.
| АКТИВ | Расчет | На начало года |
На конец года |
ПАССИВ | Расчет | На начало года | На конец года | Платежный излишек | |
| на начало года |
на конец года |
||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9=3-7 | 10=4-8 |
| 1.Наиболее ликвидные активы (А1) |
стр. 250+ стр. 260 |
933550 | 228760 | 1.Наиболее срочные обязательства (П1) | стр.620 | 11028740 | 5416710 | -10095190 | -5187950 |
| 2.Быстро-реализуемые активы (А2) | стр.240 | 1757660 | 870360 | 2.Кратко-срочные пассивы (П2) | стр.610 | 2000000 | 0 | -242340 | 870360 |
| 3.Медленно-реализуемые активы (А3) | стр.210+ 220+230+270 | 8500330 | 6681930 | 3.Долго-срочные пассивы (П3) |
стр.590+630+ 640+650+660 |
0 | 0 | 8500330 | 6681930 |
| 4.Трудно-реализуемые активы (А4) | стр.190 | 38100130 | 11905990 | 4.Постоян-ные пассивы (П4) | стр.490 | 35445620 | 36670760 | 2654510 | -4764770 |
| БАЛАНС | стр.399 | 48474360 | 42087470 | БАЛАНС | стр.699 | 48474360 | 42087470 | - | - |
Таблица 5. Анализ ликвидности баланса на 2001 год, рублей.
| АКТИВ | Расчет | На начало года |
На конец года |
ПАССИВ | Расчет | На начало года | На конец года | Платежный излишек | |
| на начало года |
на конец года |
||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9=3-7 | 10=4-8 |
| 1.Наиболее ликвидные активы (А1) |
стр. 250 +стр. 260 |
228760 | 1844880 | 1.Наиболее срочные обязательства (П1) | стр.620 | 5416710 | 19174050 | -5187950 | -17329170 |
| 2.Быстро-реализуемые активы (А2) | стр. 240 | 870360 | 3265550 | 2.Кратко-срочные пассивы (П2) | стр.610 | 0 | 9297600 | 870360 | -6032050 |
| 3.Медленно-реализуемые активы (А3) |
стр.210 +220+230+270 |
6681930 | 27959780 | 3.Долго-срочные пассивы (П3) |
стр.590+630+ 640+650 +660 |
0 | 0 | 6681930 | 27959780 |
| 4.Трудно-реализуемые активы (А4) | стр.190 | 11905990 | 28969080 | 4.Постоян-ные пассивы (П4) | стр.490 | 36670760 | 36670760 | -4764770 | -7701680 |
| БАЛАНС | стр.399 | 42087470 | 65142410 | БАЛАНС | стр.699 | 42087470 | 65142410 | - | - |
Баланс считается абсолютно ликвидным, если выполняются следующие условия (таблица 6.).
Таблица 6. Абсолютная ликвидность баланса.
|
Абсолютно Ликвидный баланс |
Соотношение активов и пассивов баланса ЗАО "Хлебозавод №2" |
|||
| 2000 год | 2001 год | |||
| на начало года | на конец года | на начало года | на конец года | |
|
А1іП1; А2і П2; А3 іП3; А4 ЈП4. |
А1<П1; А2<П2; А3 >П3; А4 >П4. |
А1< П1; А2 > П2; А3 > П3; А4 < П4. |
А1< П1; А2 >П2; А3 > П3; А4 < П4. |
А1< П1; А2 < П2; А3 >П3; А4 < П4. |
А1іП1 – наиболее ликвидные активы равны наиболее срочным обязательствам или перекрывают их (А1- денежные средства; П1- кредиторская задолженность);
А2іП2 – быстрореализуемые активы равны краткосрочным пассивам или перекрывают их (А2- ДЗ платежи по которой ожидаются в течении 12 месяцев; П2- краткосрочные кредиты и займы);
А3іП3 – медленнореализуемые активы равны долгосрочным пассивам или перекрывают их (А3 – запасы; П3- долгосрочные кредиты и займы);
А4ЈП4 – постоянные пассивы равны труднореализуемым активам или перекрывают их (А4 - труднореализуемые активы, итог раздела 1 актива баланса; П4- собственные средства (капитал и резервы)).
Исходя из этого, можно охарактеризовать ликвидность ЗАО "Хлебозавод №2" как недостаточную. Сопоставление итогов А1 и П1 отражает соотношение текущих платежей и поступлений. На анализируемом предприятии это соотношение не удовлетворяет условию абсолютно ликвидного баланса, что свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации не удастся поправить свою платежеспособность. Причём, за отчётный год возрос платёжный недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств с 5 187 950 рублей до 17 329 170 рублей. В начале анализируемого года соотношение А1 и П1 было 0,042:1 (228 760 руб./ 5 416 710 руб.), а на конец года 0,096:1. Хотя теоретически значение данного соотношения должно быть 0,2:1. Таким образом, в конце года предприятие могло оплатить ликвидными средствами лишь 9,6% своих краткосрочных обязательств, что свидетельствует о существенном недостатке ликвидных средств.
Сравнение итогов А2 и П2 в сроки до 6 месяцев показывает тенденцию изменения текущей ликвидности в недалёком будущем. Текущая ликвидность свидетельствует о платежеспособности (+) или неплатежеспособности (-) организации на ближайший к рассматриваемому моменту промежуток времени.
Текущая ликвидность на конец года = (А1+А2)-(П1+П2) = (1 844 880 +3 265 550) - (19 174 050 +9 297 600) = -23 361 220 рублей.
То есть на конец года текущая ликвидность предприятия отрицательна. Так как второе неравенство не соответствует условию абсолютной ликвидности баланса (А2<П2), то даже при погашении ЗАО "Хлебозавод №2" краткосрочной дебиторской задолженности, предприятие не сможет погасить свои краткосрочные обязательства и ликвидность не будет положительной. Можно отметить, что по сравнению с 2000 годом ситуация кардинально изменилась, т. е. в конце 2000 года при условии погашения краткосрочной дебиторской задолженности, предприятие смогло бы погасить свои краткосрочные обязательства.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным.
2.4 Оценка финансовой устойчивости
В рыночных условиях, когда хозяйственная деятельность предприятия и его развитие осуществляется за счёт самофинансирования, а при недостаточности собственных финансовых ресурсов - за счёт заёмных средств, важной аналитической характеристикой является финансовая устойчивость предприятия.
Финансовая устойчивость - это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность. В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может остаться неизменным, либо улучшиться, либо ухудшиться. Поток хозяйственных операций, совершаемых ежедневно, является как бы «возмутителем» определённого состояния финансовой устойчивости, причиной перехода из одного типа устойчивости в другой. Знание предельных границ изменения источников средств для покрытия вложения капитала в основные фонды или производственные запасы позволяет генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости.
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности.
На практике применяют разные методики анализа финансовой устойчивости. Проанализируем финансовую устойчивость предприятия с помощью абсолютных показателей.
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств и величины запасов и затрат. Общая величина запасов и затрат равна сумме строк 210 и 220 актива баланса. Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников:
Наличие собственных оборотных средств (490-190-390);
Наличие собственных и долгосрочных заёмных источников формирования запасов и затрат или функционирующий капитал (490+590-190);
Общая величина основных источников формирования запасов и затрат (490+590+610-190). В виду отсутствия краткосрочных заёмных средств (610) данный показатель суммарно равен второму.
Рассчитанные показатели приведены в таблице 7.
Таблица 7. Определение типа финансового состояния предприятия, рублей.
| Показатели | 2000 | 2001 | ||
| на начало года | на конец года | на начало года | на конец года | |
| 1.0бщая величина запасов и затрат (таблица 2 стр. 2.1+стр. 2.4) (33) | 7683020 | 6583240 | 6583240 | 27959780 |
| 2.Наличие собственных оборотных средств (СОС) | -2654510 | 2265650 | 2265650 | 4598560 |
| 3.Функционирующий капитал (КФ) | -2654510 | 4764770 | 4764770 | 7701680 |
| 4.0бщая величина источников (ВИ) | -654510 | 4764770 | 4764770 | 16999280 |
| Расчетные показатели | ||||
| 1.Излишек (+) или недостаток (-) СОС (Фс = СОС-ЗЗ) | -10337530 | -4317590 | -4317590 | -23361220 |
| 2.Излишек (+) или недостаток (-) собственных и долгосрочных заёмных источников ( Фт = КФ-33) | -10337530 | -1818470 | -1818470 | -20258100 |
| 3.Излишек (+) или недостаток (-) общей величины основных источников (Фо = ВИ-ЗЗ) | -8337530 | -1818470 | -1818470 | -10960500 |
То есть не одного из вышеперечисленных источников не хватало ни на начало, ни на конец года.
С помощью
этих показателей
определяется
трёхкомпонентный
показатель
типа финансовой
ситуации
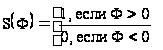
Возможно выделение 4-х типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости и отвечает следующим условиям: Фс іО; Фт іО; Фо і0; т.е. S= {1,1,1};
2. Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: Фс< 0; Фті0; Фоі0; т.е. S={0,1,1};
3. Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором всё же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов: Фс<0; Фт<0;Фоі0; т.е. S={0,0,1};
4. Кризисное финансовое состояние, при котором предприятие на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности: Фс<0; Фт<0; Фо<0; т.е. S={0,0,0}.
На ЗАО "Хлебозавод №2" трёхкомпонентный показатель финансовой ситуации S={0;0;0} как в 2000, так и в 2001 году. Таким образом, финансовую устойчивость в начале и в конце отчётного периода можно считать критической.
Теперь можно сделать выводы о финансовой устойчивости предприятия в целом.
1. Коэффициент независимости на ЗАО "Хлебозавод №2" на конец 2001 года составляет 0,56, что близко к рекомендуемой норме, следовательно, предприятие имеет собственных средств больше, чем заемных и что говорит о его финансовой независимости. Но нужно отметить снижения данного коэффициента по сравнению с 2000 года на 0,31.
2. Значение коэффициента соотношения заёмных и собственных средств свидетельствует, что в начале отчётного периода предприятие привлекало на каждый 1 рублей собственных средств, вложенных в активы 15 копеек заёмных средств. В течение отчётного периода заёмные средства выросли до 78 копеек на каждый 1 рубль собственных вложений. Тенденция резкого увеличения заёмных средств может в будущем усилить зависимость предприятия от привлечённых средств. На ЗАО "Хлебозавод №2" это выражается в постоянном росте кредиторской задолженности с одновременным падением доли собственных средств.
3. Коэффициент реальной стоимости основных и материальных оборотных средств начиная с конца 1999 года постепенно снижается, так на конец 1999 года он составлял 0,7, а к концу 2001 года составил лишь 0,4. Такое резкое снижение негативно влияет на финансовое положение предприятия, т. к. имущество произвольного назначения составило лишь 40 % в имуществе предприятия.
4. Коэффициент реальной стоимости основных средств на конец периода также ниже нормативного и составляет 0,37, что свидетельствует о слишком малой доли основных средств в имуществе предприятия.
2.5 Оценка платежеспособности
Ликвидность предприятия - это способность возвратить в срок полученные в кредит денежные средства, или способность оборотных средств превращаться в денежную наличность, необходимую для нормальной финансово-хозяйственной деятельности предприятия.
Для комплексной оценки ликвидности баланса в целом следует использовать общий показатель ликвидности (LI), вычисляемый по формуле, приведённой в таблице 8. С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности. Данный показатель применяется также при выборе наиболее надёжного партнёра из множества потенциальных партнёров на основе отчётности.
Различные показатели ликвидности не только дают характеристику устойчивости финансового состояния организации при разной степени учёта ликвидности средств, но и отвечают интересам различных внешних пользователей аналитической информации. Например, для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности. Покупатели и держатели акций предприятия в большей мере оценивают платежеспособность по коэффициенту текущей ликвидности.
Исходя из данных баланса на ЗАО "Хлебозавод №2" коэффициенты, характеризующие платежеспособность, имеют следующие значения (таблицу 8).
Проанализируем коэффициенты L2, L3, L4 и их изменение.
1. Коэффициент абсолютной ликвидности на конец 2001 года составил 0,06, при его значении на начало года 0,04. Это значит, что только 6% (из необходимых 20%) краткосрочных обязательств предприятия, может быть немедленно погашено за счёт денежных средств и краткосрочных финансовых вложений. Этот показатель практически в 3 раза ниже нормативного, что может вызывать недоверие к данной организации со стороны поставщиков (сумма задолженности поставщикам составляет 65% от общей суммы кредиторской задолженности). Хотя можно отметить рост данного показателя за отчётный период в 1,5 раза, что является позитивным моментом.
2. Значение промежуточного коэффициента покрытия с 0,2 на начало 2001 года уменьшилось до 0,18 на конец года и стало ниже нормативного значения на 0,052. То есть за счёт дебиторской задолженности, в случае её выплаты, ЗАО "Хлебозавод №2" сможет погасить 18 % кредиторской задолженности. Но в целом значение данного коэффициента можно назвать прогнозным, так как предприятие не может точно знать, когда и в каком количестве дебиторы погасят свои обязательства. То есть практически соотношение можно считать на конец 2001 года не удовлетворительным, и в действительности может ещё более ухудшиться вследствие зависимости от таких факторов, как: скорости платёжного документооборота банков; сроков дебиторской задолженности; платежеспособности дебиторов.
3. Общий текущий коэффициент покрытия L4 сократился за отчетный период на 0,3 и составил на конец года 1,1 (при норме >2). Смысл этого показателя состоит в том, что если предприятие направит все свои