Анализ хозяйственной деятельности
Таблица 3.2 Анализ пассива бухгалтерского баланса за 9 месяцев 2008 года
| Наименование статей баланса организации | Показатели структуры актива в валюте (итоге) баланса | |||||
| На начало периода | На конец периода | Прирост(+), Снижение(-) | ||||
| Абсолютная величина, тыс. грн. | Удельный вес, % | Абсолютная величина, тыс. грн. | Удельный вес, % | Абсолютная величина, тыс. грн. | Удельный вес, % | |
| Капитал и резервы | 5191 | 61,89 | 5315 | 62,48 | 124 | 0,58 |
| Уставный фонд (с | 300 | 3,58 | 300 | 3,53 | 0 | -0,05 |
| Добавочный фонд | 4897 | 58,39 | 4992 | 58,68 | 95 | 0,29 |
| Чистая прибыль отчетного периода | 0,00 | 28 | 0,33 | 28 | 0,33 | |
| Нераспределенная прибыль (непокрытый убыток) | -5 | 0,06 | -5 | 0,06 | 0 | 0,00 |
| Целевое финансирование ( | -1 | -0,01 | 0,00 | 1 | 0,01 | |
| Долгосрочные обязательства (с | 21 | 0,25 | 56 | 0,66 | 35 | 0,41 |
| Долгосрочные кредиты и займы | 21 | 0,25 | 56 | 0,66 | 35 | 0,41 |
| Краткосрочные обязательства | 3175 | 37,86 | 3136 | 36,86 | -39 | -0,99 |
| Краткосрочные кредиты и займы | 99 | 1,18 | 11 | 0,13 | -88 | -1,05 |
| Кредиторская задолженность | 3076 | 36,68 | 3125 | 36,73 | 49 | 0,06 |
| Баланс | 8387 | 100 | 8507 | 100 | 120 | х |
Примечание. Источник: собственная разработка
Добавочный фонд увеличился на 95 тыс. грн., что является положительным для организации. Непокрытый убыток остался на прежнем уровне в размере 5 тыс. грн., что в балансе составляет 0,06%. Отрицательным является увеличение долгосрочных обязательств на 35 тыс. грн. Краткосрочная кредиторская задолженность также увеличилась. Ее удельный вес на конец периода – 36,73%, что в сумме составляет 3125 тыс. грн.
4. Оценка перспектив дальнейшего развития организации и Прогнозирование основных показателей хозяйственной деятельности
Определим ожидаемый товарооборот за текущий год по ООО "Фудсервис", используя метод поквартального темпа роста товарооборота исходя из следующих данных.
Таблица 17. Динамика розничного товарооборота по ООО"Фудсервис"
| Кварталы | 2007 год | 2008 год |
| 1 квартал | 5728,4 | 7708,6 |
| 2 квартал | 6317,6 | 8146,5 |
| 3 квартал | 6711 | 8832,3 |
| 4 квартал | 7306,1 | 9622,9 |
| Итого за год: | 26063,1 | 34310,3 |
Примечание. Источник: собственная разработка
Определим средний темп роста товарооборота:
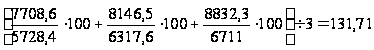 (тыс. грн.).
Определим ожидаемый товарооборот за IV квартал 2008 года:
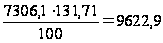 (тыс. грн.).
Определим ожидаемый товарооборот 2008 года:
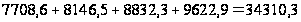 (
тыс. грн.).
Рассчитанный объем розничного товарооборота может быть уточнен после определения необходимой организации на планируемый период суммы прибыли. В этом случае производится комплексная увязка основных показателей хозяйственной деятельности торговой организации: прибыли, расходов, доходов, объема товарооборота.
Определим критические (предельные) характеристики организации, обеспечивающие безубыточную работу. Точка безубыточности (Тб) показывает, такую величину товарооборота, которая обеспечивает получения дохода, полностью покрывающего расходы. Эта зависимость выражается формулой:
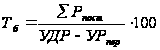 ,
(9)
где ∑Рпост – сумма постоянных расходов на реализацию, УДР – уровень дохода от реализации, %, УРпер – уровень переменных расходов на реализацию, %.
Отсюда точка безубыточности по ООО "Фудсервис" будет равна:
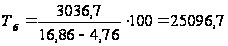 тыс. грн.
Критическая величина дохода (Д) определяет ту сумму доходов, которые покрывают расходы, и рассчитывается по формуле:
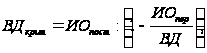 (10)
где ИОпост – сумма постоянных издержек обращения; ИОпер – сумма переменных издержек обращения; ВД – валовой доход.
Критическая величина дохода для ООО "Фудсервис" должна составлять:
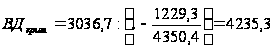 тыс. грн .
Критическая величина валового дохода, т.е. порог рентабельности, составляет 4235,3 тыс. грн., если сумма валового дохода опустится ниже этой критической точки, то у предприятия появятся убытки.
Чем выше разность между фактической выручкой организации и выручкой в критической точке, тем выше запас финансовой прочности.
Запас финансовой прочности (ЗФП) в относительном выражении (%) показывает, на сколько процентов допустимо снижение дохода и определяется с помощью следующей формулы:
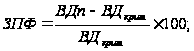 (11)
где ВДп – плановая сумма дохода от реализации.
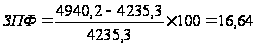 %.
Это означает, что предприятие может выдержать снижение суммы валового дохода по сравнению с его прогнозируемой величиной на 16,64%, иначе у предприятия наступят финансовые убытки.
А запас финансовой прочности (ЗФП) в абсолютном выражении показывает, насколько в натуральном выражении допустимо снижение дохода.
ЗФП= Дп – Дкрит (12)
ЗФП = 4940,2 – 4235,3 = 704,9 (тыс. грн.).
товарооборот учет рентабельность доход
Вывод
По итогам всех разделов ООО "Альт" показало неплохие результаты по всем экономическим показателям. Это говорит о хорошо поставленной организационной деятельности ООО "Фудсервис" в целом и о хорошем взаимодействии его структурных подразделений. Среди положительных моментов можно выделить: рост товарооборота, валового дохода, снижение уровня издержек обращения. Предприятие постоянно проводит акции по стимулированию сбыта товаров с замедленной оборачиваемостью или по группам, по которым образовались сверхнормативные запасы.
У данного торгового предприятия, как и любого другого, есть как внутренние, так и внешние проблемы (конкуренция, административные барьеры). Поэтому для обеспечения более эффективной работы предприятия и получения более высокой прибыли необходимо добиться повышения квалификации персонала, снизить текучесть кадров, более чётко организовать работу склада предприятия, ввести в ассортимент новые товарные группы, расширить рынки сбыта продукции.
В заключении можно сделать вывод, что ООО "Альт" продолжает развиваться, превращаясь в стабильную и эффективную организацию, способную конкурировать на рынке в области продажи продуктов народного потребления, ориентированную на требования клиентов и высокое качество продукции.
Размещено на