Прибыль предприятия ООО "СпецТехТранс", ее распределение и пути ее роста
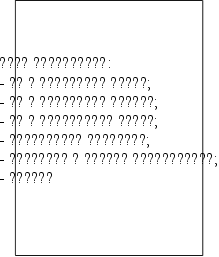
Рисунок 2 Распределение чистой прибыли предприятия
Выделим следующие основные задачи анализа:
- изучение состава и структуры прибыли в динамике;
-выявление и количественное измерение влияния факторов, формирующих прибыль;
- выявление резервов роста прибыли;
- влияние на прибыль нарушений договорной, технологической и финансовой дисциплин;
- проведение анализа использования прибыли;
- разработка рекомендаций по наиболее эффективному росту прибыли с учетом перспектив развития предприятия. //28//
Для эффективного управления использованием полученной прибыли проведем анализ ее использования. Методика анализа аналогична вышеизложенной методике формирования прибыли, т.е. исследуем структуру использования прибыли в динамике и влияние каждого направления использования на общую величину прибыли.
Сумма чистой прибыли зависит от установленных законодательством Российской Федерации льгот и ставки налога на прибыль. После уплаты налога на прибыль в бюджет предприятие самостоятельно определяет направления использования прибыли, основная часть которой распределяется согласно учредительным документам и желанию собственников. //21//
Наличие значительных отчислений в фонды потребления можно рассматривать как одну из характеристик избранной предприятием стратегии в осуществлении финансовой деятельности.
В условиях неплатежеспособности предприятия данную часть использования прибыли предлагается рассматривать как потенциальный резерв собственных средств, которые при изменении соотношения в распределении прибыли между фондами потребления и накопления можно было бы направить на пополнение оборотных средств. //22//
Фонд потребления является источником средств предприятия, зарезервированных для осуществления мероприятий по социальному развитию и материальному поощрению коллектива предприятия:
- безвозмездная материальная помощь на необходимые нужды работников;
- выдача беспроцентных ссуд;
- оплата медицинской помощи, медикаментов, путевок в места
оздоровления и отдыха;
- оплата питания работников;
- оплата проезда работников к месту работы городским транспортом общего пользования, а также пригородными электричками и автобусами и др.
Фонд накопления является источником средств предприятия, аккумулирующим прибыль для создания нового имущества. Созданный фонд накопления показывает рост имущественного состояния предприятия, увеличение собственных средств. //22//
Факторы, влияющие на чистую прибыль, подразделяются на факторы первого, второго и третьего уровней влияния:
- к факторам первого уровня относятся - сумма прибыли сложившаяся за отчетный период, и размер налоговых отчислений;
- к факторам второго уровня относятся факторы, влияющие на величину налоговых отчислений: размер налогооблагаемой прибыли и ставка налога на прибыль;
- факторы третьего уровня — это факторы, влияющие на размер налогооблагаемой прибыли.
Факторный анализ формирования чистой прибыли, позволяет определить выгоды от увеличения прибыли от финансово-хозяйственной деятельности, снижения налога на прибыль расширения перечня и увеличения размера льгот. //22//
Распределение прибыли оказывает существенное влияние на финансовое состояние предприятия.
Направление средств на накопление увеличивает экономический потенциал, способствует повышению платежеспособности и финансовой независимости предприятия, способствует росту объема выпуска, реализации и прибыли без увеличения размера заемных средств.
Использование прибыли на потребление ограничивает возможности роста прибыли.
Расширение деятельности предприятия требует дополнительного привлечения заемных средств, что при высокой ставке ссудного процента особенно опасно, так как значительно увеличивает финансовые риски.
Анализ использования фонда накопления проводится параллельно с анализом движения и эффективности использования основных средств.
Использование фонда потребления является эффективным, если сопровождается ростом производительности труда, сокращением текучести кадров, повышением уровня квалификации персонала. //22//
Совокупность издержек (затрат, расходов) организации (предприятия) представляет собой:
— уменьшение экономических выгод в результате выбытия активов и (или) возникновение обязательств, приводящее к уменьшению капитала организации (предприятия);
— обоснованные и документально подтвержденные затраты, осуществленные организацией (предприятием) в соответствии с частью 2 Налогового кодекса Российской Федерации.
Моментом реализации продукции, работ, услуг и товаров является момент перехода прав собственности от одного владельца к другому. В российском законодательстве предусмотрено несколько вариантов перехода прав собственности: по отгрузке, оплате, обмену и, соответственно, выручкой (доходом) организации (предприятия) признается увеличение экономических выгод в результате поступления активов и погашения обязательств, приводящих к увеличению капитала этой организации (предприятия), за исключением вкладов участников (собственников имущества). Выручка признается только при наличии условий; права на получение выручки по договору; определения суммы выручки; уверенности увеличения экономических выгод организации (предприятия); перехода права собственности. //11//
Выручка в экономической литературе определяется по-разному:
- выручка от продаж;
- доход;
- выручка от реализации товаров, продукции, работ и услуг.
Исходя из этого, по-разному определяются структура выручки и ее объем.
Выручка (доход) в соответствии с правилами ведения бухгалтерского учета (без выделения выручки от реализации продукции, работ и услуг) состоит из следующих групп доходов:
Поступления, не относимые к выручке (доходу). Поступления от других юридических и физических лиц: сумм налога на добавленную стоимость, акцизов, налога с продаж; экспортных пошлин и иных аналогичных платежей; авансов в счет оплаты продукции, товаров, работ, услуг; задатка; в залог; в погашение кредита, займа.
Доходы от обычных видов деятельности. Выручка от продажи продукции и товаров, поступления, связанные с выполнением работ, оказанием услуг.
Прочие операционные доходы. Поступления платы за временное пользование активами, правами; от участия в уставных капиталах других организаций; прибыль от совместной деятельности; от продажи основных средств и иных активов; процентов.
Прочие внереализационные доходы. Штрафы, пени, неустойки за нарушение условий договоров; безвозмездно полученные активы; поступления в возмещение ущерба; прибыль прошлых лет; суммы кредиторской и депонентской задолженности, по которым истек срок исковой давности; курсовые разницы; дооценка; прочие доходы.
Таким образом, к выручке от реализации продукции (работ, услуг) относятся лишь доходы от обычных видов деятельности и часть внереализационных и чрезвычайных доходов, связанные с производством и реализацией продукции, работ и услуг.
В соответствии с требованиями части 1 Налогового кодекса Российской Федерации для целей налогообложения рассчитывается выручка от реализации товаров, работ или услуг, которой признается передача на возмездной и безвозмездной основах права собственности или возмездное оказание услуг. Стоимость реализованной продукции (работ, услуг) определяется по рыночным ценам.
Во второй части Налогового кодекса Российской Федерации указывается, что доходом от реализации признается выручка от реализации товаров (работ, услуг) как собственного производства, так и ранее приобретенных, выручка от реализации имущества и имущественных прав.
Выручка (доход) в соответствии с требованиями 2 части Налогового кодекса РФ включает в себя следующие группы доходов:
- суммы, исключаемые из доходов. К ним относятся суммы налогов, предъявляемые покупателю (приобретателю) товаров, работ, услуг, имущественных прав;
- доходы от реализации товаров (работ, услуг) и имущественных прав. Признается выручка от реализации товаров, работ, услуг, как собственного производства, так и приобретенных, выручка от реализации имущества и имущественных прав;
- внереализационные доходы. Такими доходами признаются, в частности, доходы:
- от долевого участия в других организациях;
- от операций купли-продажи иностранной валюты;
- в виде штрафов, пеней, иных санкций за нарушение договорных обязательств и сумм возмещения убытков;
- от аренды и предоставления прав собственности; в виде процентов по договорам займа, кредита, вклада и др.;
- в виде безвозмездно полученного имущества;
в виде дохода прошлых лет и т.д.
- доходы, не учитываемые при определении налогооблагаемой базы для расчета налога на прибыль. Перечень таких доходов включает в себя:
- авансы (предоплату) товаров организациями, определяющими доходы и расходы по методу начисления;
- залог или задаток в качестве выполнения обязательств;
- безвозмездная помощь полученная;
- возврат первоначальных взносов в хозяйственные общества или товарищества; кредиты и займы полученные;
- бюджетные средства и другие.
Перечень выручки (доходов) четко определен, а, следовательно, производится корректировка величины полученного дохода для целей налогообложения.
Выручка от реализации продукции (работ, услуг) определяется по методам: начисления (по мере отгрузки) и по оплате (по поступлению денежных или иных средств). Выбор метода учета производится организацией (предприятием) самостоятельно в соответствии с учетной политикой.
Выручка в бухгалтерском учете принимается в сумме, исчисленной в денежном выражении, равной величине поступления денежных средств и иного имущества и (или) величине дебиторской задолженности в части, не покрытой поступлением.
Доходы (выручка) в соответствии с Налоговым кодексом Российской Федерации признаются двумя вариантами:
- при методе начисления в том отчетном (налоговом) периоде, в котором они имели место, независимо от фактического поступления денежных средств, иного имущества, имущественных прав, а датой получения дохода признается день отгрузки (передачи) товаров, работ, услуг, имущественных прав. Особенности определения даты признания доходов имеются в определении суммы внереализационных доходов; дата подписания акта приема-передачи, дата расчета или предъявления документов, дата начисления процентов, последний день отчетного (налогового) периода, совершения операций, дата поступления средств на расчетный счет, в кассу и некоторые другие;
- при кассовом методе в том отчетном (налоговом) периоде, в котором произошло поступление средств на счета в банках и (или) в кассу, поступления иного имущества и (или) имущественных прав. Организации имеют право применять этот метод определения даты получения дохода, если в среднем за предыдущие четыре квартала сумма выручки от реализации товаров (работ, услуг) без учета налога на добавленную стоимость и налога с продаж не превысила одного миллиона рублей за каждый квартал.
При расчете выручки по оплате в состав остатков на начало года дополнительно включаются: выручка в товарах на ответственном хранении; выручка в товарах отгруженных, срок оплаты которых истек. Выручка в остатках на начало планируемого года обязательно пересчитывается в плановые рыночные цены планируемого года и условия реализации с учетом уровня инфляции, состояния рынка и т. п.
Основными факторами, влияющими на величину выручки от реализации продукции (работ, услуг), на которые можно воздействовать в процессе управления, являются: величина издержек; объем производства и реализации продукции (работ, услуг). Эти два фактора объединяют в себе влияние всех остальных менее значимых факторов и являются факторами первого порядка. Все остальные факторы не зависят от организации управления или их влияние на величину выручки незначительно. Величина влияния факторов зависит от организационной структуры организации (предприятия).
Совокупность выручки от реализации продукции (работ, услуг) и других доходов организации (предприятия) представляет собой совокупный доход, облагаемый налогом на прибыль и налогом на доходы в соответствии с требованиями налогового законодательства. Указанная совокупность доходов в бухгалтерском учете отражается в полном объеме и для целей налогообложения корректируется в связи с законодательно установленными лимитами, нормами и нормативами.
В смете затрат на производство и реализацию продукции (работ, услуг) собираются все издержки, и на их основе в финансовых расчетах определяются издержки в выручке от продаж (доход, выручка от реализации продукции). В смете затрат также рассчитывается выручка в плановых рыночных ценах реализации и другие поступления доходов, не связанных с реализацией продукции (работ, услуг). Таким образом, смета затрат представляет собой свод издержек, затрат и расходов организации (предприятия) и свод доходов на планируемый период деятельности по всем направлениям.
Одновременно с планированием величины выручки предусматривается и планирование распределения (использования) полученных сумм денежных и иных средств организацией и собственником. //5//
В процессе планирования самой величины выручки все затраты и расходы подразделяются на текущие и капитальные, то есть происходит распределение затрат на себестоимость продукции, работ и услуг или на прибыль организации. В процессе планирования распределения (использования) выручки такое распределение подтверждается. Использование денежных средств на капитальные затраты в процессе планирования согласовывается с собственником организации (предприятия).
Выручка уменьшается на величину косвенных налогов: налога на добавленную стоимость, акцизов, таможенных пошлин и т. п., и таким образом формируется величина валовой выручки. Затем вычитается полная себестоимость реализованной продукции, работ и услуг и формируется валовая прибыль (доход).
Для целей налогообложения полученная величина валовой прибыли по всем видам деятельности корректируется (уменьшается или увеличивается) в связи с законодательно установленными нормами, нормативами и лимитами и уменьшается на величину используемых организацией льгот по налогу на прибыль. Из налогооблагаемой прибыли (дохода) вычитается сумма налога на прибыль и налога на доходы по законодательно установленным ставкам.
Полученная величина прибыли (за минусом уплачиваемых штрафов, пеней, неустоек и налогов и отчислений, производимых за счет финансовых результатов) представляет собой чистую (нераспределенную) прибыль, которая остается в распоряжении организации (предприятия) и распределяется по усмотрению собственника. Распределение чистой прибыли законодательно не регламентируется, однако в связи с делением расходов на текущие и капитальные и требованиями принципов управления финансами в организациях (предприятиях) формируются такие основные фонды, как фонды накоплений, фонды потребления, резервные фонды.
Фонды предприятия могут включать в себя:
- фонды накопления: финансирование капитальных вложений в основные фонды, финансирование капитальных вложений в оборотные фонды; все капитальные вложения в социальную сферу;
- финансовые вложения в другие предприятия и финансовые структуры; возврат долгосрочных ссуд, все резервные фонды; благотворительные взносы; прочие;
- фонды потребления: все премии работникам; содержание социальной сферы организации; удешевление; покупка спецодежды; все ссуды работникам; негосударственное пенсионное страхование работников;
- сверхлимитное использование средств в части потребления и прочие. //5//
Прибыль является экономической категорией товарного хозяйства. Экономическая сущность прибыли, ее объем и границы использования в рамках предпринимательских структур во многом зависят от воздействия стимула выгоды в условиях рынка. Сам же факт собственности позволяет владельцам принимать меры по увеличению величины прибыли.
2.4 Основные способы увеличения прибыли и эффективности его использования
Прибыль как главный результат предпринимательской деятельности обеспечивает потребности самой организации и государства в целом. На величину прибыли влияет совокупность многих факторов, зависящих и независящих от предпринимательской деятельности.
Важными факторами роста прибыли, зависящими от деятельности предприятий, являются увеличение объема реализации продукции, снижение ее себестоимости, повышение качества товарной продукции, реализация ее на более выгодных условиях и т.д.
К факторам, не зависящим от деятельности организаций, относятся изменения государственных регулируемых цен на реализуемую продукцию, влияние природных, географических и транспортных и технических условий на производство и реализацию продукции и др. По результатам анализа разрабатываются рекомендации по изменению пропорции в распределении прибыли и наиболее рациональному ее использованию:
На каждом предприятии порядок распределения прибыли, остающейся после налоговых платежей в бюджет и перечень создаваемых фондов определяется учредительными документами.






Рисунок 3 Блок-схема источников резервов увеличения прибыли от реализации продукции
Основная часть прибыли используется на выплату дивидендов акционерам предприятия, на расширение производства, материальное поощрение работников, пополнение собственного оборотного капитала и т.д.
Для повышения эффективности производства очень важно, чтобы при распределении прибыли была достигнута оптимальность в удовлетворении интересов государства, предприятия и работников. Государство заинтересовано получать как можно больше прибыли в бюджет. Руководство предприятия стремится направить большую сумму прибыли на расширенное воспроизводство. Работники заинтересованы в повышении оплаты труда.
Таким образом, прибыль - это основной источник формирования финансовых ресурсов предприятия. Она служит критерием экономической эффективности хозяйственной деятельности, используется при расчёте эффективности использования всех видов экономических ресурсов предприятия, создаёт экономическую заинтересованность всех участников хозяйственной деятельности, выступает важнейшим источником формирования доходной части бюджета.
На основании учетной политики в ООО «СпецТехТранс» доходами от обычных видов деятельности признается выручка от продажи работ и услуг.
Все остальные доходы признаются прочими доходами.
Расходами по обычным видам деятельности признаются расходы, связанные с основной деятельностью предприятия.
Все остальные расходы признаются прочими расходами.
Признание выручкой осуществляется на основе заключенных договоров, контрактов, соглашений и т.п.
Состав доходов организации в отчетном периоде формируется из:
- выручки от реализации работ, услуг;
- арендной платы за предоставленное в аренду имущество;
- выручки от внереализационных операций путем продажи основных средств, нематериальных активов и других видов имущества;
- других источников (выявленных по результатам инвентаризации неучтенных ценностей и т. п.).
Вид деятельности предприятия закреплен в его уставе. Выручка (доход) учитывается в сумме, равной величине поступления денежных средств и иного имущества и/или размеру дебиторской задолженности. При этом не считаются доходом следующие поступления:
- обязательные платежи, полученные предприятием в виде сумм налога на добавленную стоимость и т. п.;
- предварительная оплата под ожидаемое поступление материально-производственных запасов и иных видов имущества, выполнение отдельных видов работ или оказание услуг;
- авансы в счет оплаты продукции (работ, услуг) и т.д.
Перечень расходов включает:
- затраты на производство реализованной продукции (работ, услуг);
- затраты на оплату труда аппарата управления;
- амортизационные отчисления;
- другие расходы (убытки прошлых лет, выявленные в отчетном году, и т. п.).
Текущие расходы предприятия представлены в виде:
- расходов по обычным видам деятельности;
- операционных расходов;
- внереализационных расходов.
Выручку от продаж формирует платеж, поступивший от покупателя в оплату за оказанную работу, услугу.
Выручка от продажи работ, услуг принимается к учету по мере оплаты.
Статьи «Прочие операционные доходы» и «Прочие операционные расходы» формируют показатели от продажи основных средств и нематериальных активов.
Внереализационные расходы представлены издержками, непосредственно не связанными с процессом производства продукции. В их состав включаются различные убытки прошлых лет, признанные в отчетном году; штрафы, пени, неустойки как результат нарушения договорных обязательств; возмещение причиненных предприятием убытков; суммы непогашенной дебиторской задолженности с истекшими сроками исковой давности.
В состав расходов от внереализационных операций входят также убытки от списания дебиторской задолженности, безнадежной к получению из-за пропуска срока исковой давности.
Внереализационные доходы формируются в виде арендной платы.
К внереализационным доходам относятся также присужденные или признанные должником штрафы, пени, неустойки и другие виды санкций за нарушение условий хозяйственных договоров, а также доходы от возмещения причиненных убытков.
Кроме того, размер внереализационных доходов увеличивается на сумму кредиторской задолженности свыше трех лет с момента ее возникновения. К ним относятся заработная плата, невостребованная отдельными работниками в силу форс-мажорных или иных обстоятельств, непогашенная кредиторская задолженность и т. п.
Состав внереализационных расходов образуют также убытки от списания в установленном порядке ранее присужденных долгов по недостачам и хищениям, которые не компенсированы в связи с возвратом исполнительных документов с утвержденным судом актом о несостоятельности ответчика и невозможности обращения взыскания на его имущество, а также аналогичных долгов по недостачам и хищениям, списанных по прочим причинам (если по этой задолженности своевременно не был создан резерв по сомнительным долгам и т. п.).
3. АНАЛИЗ И ОСНОВНЫЕ НАПРАВЛЕНИЯ МАКСИМИЗАЦИИ ПРИБЫЛИ
3.1 Характеристика финансового состояния предприятия
Финансовое состояние предприятия – это совокупность показателей, отражающих его способность погасить свои долговые обязательства.
Основная цель проведения анализа - повышение эффективности функционирования хозяйствующих субъектов и поиск резервов такого повышения. Для достижения этой цели проводится анализ финансового состояния предприятия за прошедшие периоды.
Задачи анализа финансового состояния предприятия определяются главной целью и предметом исследования экономического состояния предприятия, они связаны с поиском причин, обусловивших реальное экономическое состояние исследуемого субъекта.
Анализ финансового состояния проводится на основе бухгалтерской отчетности и включает:
- анализ финансовой устойчивости;
- анализ финансовых коэффициентов;
- анализ ликвидности баланса;
- анализ платежеспособности.
Таблица 5 - Оценка финансовой устойчивости предприятия за 2003 г., в руб.,%
| Показатель | На начало периода | На конец периода | Абсолютное отклонение | Темп роста |
| 1 | 2 | 3 | 4 | 5 |
| 1.Источники собственных средств | 1900768 | 2450261 | +549493 | 128,9 |
| 2. Внеоборотные активы | 1317306 | 1659880 | +342574 | 126,0 |
| 3.Собственные оборотные средства | 583462 | 790381 | +206919 | 135,5 |
| 4.Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат | 583462 | 790381 | +206919 | 135,5 |
| 5. Краткосрочные и займы | 207367 | 478221 | +270854 | 230,6 |
| 6.Общая величина основных источников формирования запасов и затрат | 790829 | 268602 | +477773 | 160,4 |
| 7. Величина запасов и затрат | 606402 | 1064812 | +458410 | 175,6 |
| 8. Излишек (недостаток) собственных оборотных средств для формирования запасов и затрат (стр.3 - стр.7) | -22940 | -274431 | -251491 | 1196 |
| 9. Излишек (недостаток) собственных оборотных средств и долгосрочных заемных средств для формирования запасов и затрат (стр.4 - стр.7) | -22940 | -274431 | -251491 | 1196 |
| 10. Излишек (недостаток) общей величины основных источников формирования запасов и затрат (стр.5 - стр.7) | 184427 | 203790 | +19363 | 110,5 |
Таблица 6 - Оценка финансовой устойчивости предприятия за 2004 г., в руб.,%
| Показатель | На начало периода | На конец периода | Абсолют. отклонение | Темп роста |
| 1 | 2 | 3 | 4 | 5 |
| 1.Источники собственных средств | 2450261 | 3289024 | +838763 | 134,2 |
| 2. Внеоборотные активы | 1659880 | 2285811 | +625931 | 137,7 |
| 3.Собственные оборотные средства | 790381 | 1003213 | +212832 | 126,9 |
| 4.Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат | 790381 | 1003213 | +212832 | 126,9 |
| 5. Краткосрочные и займы | 478221 | 669008 | +190787 | 139,9 |
| 6. Общая величина основных источников формирования запасов и затрат | 1268602 | 1672221 | +403619 | 131,8 |
| 7. Величина запасов и затрат | 1064812 | 1312091 | +4247279 | 123,2 |
| 8. Излишек (недостаток) собственных оборотных средств для формирования запасов и затрат (стр.3 - стр.7) | -274431 | -308878 | -34447 | 35,4 |
| 9. Излишек (недостаток) собственных оборотных средств и долгосрочных заемных средств для формирования запасов и затрат (стр.4 - стр.7) | -274431 | -308878 | -34447 | 35,4 |
| 10. Излишек (недостаток) общей величины основных источников формирования запасов и затрат (стр.6 - стр.7) | 203790 | 360130 | +156340 | 176,7 |
Таблица 7 - Оценка финансовой устойчивости предприятия за 2005 г., в руб.,%
| Показатель | На начало периода | На конец периода | Абсолют. отклонение | Темп роста |
| 1.Источники собственных средств | 3289024 | 3520969 | 231945 | 107,05 |
| 2. Внеоборотные активы | 2285811 | 2908695 | 622884 | 127,25 |
| 3.Собственные оборотные средства | 1003213 | 1830902 | 827689 | 182,50 |
| 4.Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат | 1003213 | 1830902 | 827689 | 182,50 |
| 5. Краткосрочные и займы | 669008 | 1317094 | 648086 | 196,87 |
| 6.Общая величина основных источников формирования запасов и затрат | 1672221 | 1929368 | 257147 | 115,38 |
| 7. Величина запасов и затрат | 1312091 | 1825079 | 512988 | 139,10 |
| 8.Излишек (недостаток) собственных оборотных средств для формирования запасов и затрат (стр.3 - стр.7) | -308878 | 5823 | 314701 | 1,89 |
| 9.Излишек (недостаток) собственных оборотных средств и долгосрочных заемных средств для формирования запасов и затрат (стр.4 - стр.7) | -308878 | 5823 | 314701 | 1,89 |
Анализируя данные таблиц 5-7 можно сказать, что финансовое состояние предприятие неустойчивое все три года.
Негативным моментом является неудовлетворительное использование предприятием внешних заемных средств. Долгосрочные кредиты и займы не привлекаются, краткосрочные обязательства представлены лишь кредиторской задолженностью. К концу исследуемого периода предприятию не хватает собственных источников для формирования запасов и затрат. Есть возможность улучшить ситуацию за счет сокращения дебиторской задолженности.
Анализ относительных коэффициентов финансовой устойчивости проведем посредством сравнения полученных значений коэффициентов с базовыми величинами.
К финансовым коэффициентам, применяемым для оценки финансовой устойчивости, относятся:
- коэффициент автономии, характеризует независимость от заемных средств. Показывает долю собственных средств в общей сумме всех средств предприятия. Чем выше значение, тем больше финансовая независимость предприятия, тем больше возможности привлечения средств со стороны;
- коэффициент соотношения заемных и собственных средств, показывает, сколько заемных средств привлекло предприятие на один рубль вложенных в активы собственных средств. Превышение верхней границы означает зависимость предприятия от внешних источников средств, потерю финансовой устойчивости;
- коэффициент обеспеченности собственными средствами, показывает наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости;
- коэффициент маневренности, показывает способность предприятия поддерживать уровень собственного оборотного капитала и пополнять оборотные средства за счет собственных источников. Чем выше значение, тем больше возможность финансового маневра у предприятия;
- коэффициент соотношения мобильных и иммобилизованных средств, показывает, сколько оборотных средств приходится на 1 рубль внеоборотные активов. Чем выше значение, тем больше средств предприятие вкладывает в оборотные активы;
- коэффициент имущества производственного назначения, показывает долю имущества производственного назначения в общей стоимости всех средств предприятия. При снижении показателя ниже рекомендуемой границы целесообразно привлечение долгосрочных заемных средств для увеличения имущества производственного назначения;
- коэффициент прогноза банкротства, показывает долю чистых оборотных активов в стоимости всех средств предприятия. Снижение показателя свидетельствует о том, что предприятие испытывает финансовые затруднения.
Составим таблицы 8-13 для расчета относительных коэффициентов финансовой устойчивости.
Таблица 8 – Расчетные данные для коэффициентов финансовой устойчивости за 2003 г., в руб.,%
| Показатель | На начало года | На конец года | Абсолют изм. | Темп роста |
| 1. Имущество предприятия | 2108135 | 2928482 | +820347 | 138,9 |
| 2. Источники собственных средств | 1900768 | 2450261 | +549493 | 128,9 |
| 3. Краткосрочные пассивы | 207367 | 47822 | +270854 | 230,6 |
| 4. Итого заемных средств | 207367 | 478221 | +270854 | 230,6 |
| 5. Внеоборотные активы | 1317306 | 1659880 | +342574 | 126,0 |
| 6. Оборотные активы | 790829 | 1268602 | +477773 | 160,4 |
| 7.Собственные оборотные средства, (стр.2 - стр.5) | 583462 | 790381 | +206919 | 135,5 |
Таблица 9 - Коэффициенты финансовой устойчивости за 2003 г., %
| Коэффициент | Интервал оптимальных значений | На начало года | На конец года | Абсолют. изм | Темп роста |
| Коэффициент автономии | >0,5 | 0,9 | 0,84 | -0,06 | 93,3 |
| Коэффициент соотношения заемных и собственных средств | < 0,7 | 0,11 | 0,19 | 0,08 | 172,7 |
| Коэффициент обеспеченности собственными средствами | і 0,1 | 0,74 | 0,62 | -0,12 | 83,8 |
| Коэффициент маневренности | і 0,2 - 0,5 | 0,31 | 0,32 | 0,01 | 103,2 |
| Коэффициент соотношения мобильных и иммобилизованных средств | - | 0,60 | 0,76 | 0,16 | 126,6 |
| Коэффициент имущества производственного назначения | і 0,5 | 0,91 | 0,93 | 0,02 | 102,2 |
| Коэффициент прогноза банкротства | - | 0,28 | 0,27 | -0,01 | 96,4 |
Таблица 10 - Показатели для расчета относительных коэффициентов финансовой устойчивости за 2004 г. , в руб., %
| Показатель | На начало года | На конец года | Абсолютные изменения | Темп роста |
| 1. Имущество предприятия | 2928482 | 3958032 | +1029550 | 135,16 |
| 2.Источники собственных средств | 2450261 | 3289024 | +838763 | 134,2 |
| 3. Краткосрочные пассивы | 47822 | 669008 | +621186 | 1398,9 |
| 4. Итого заемных средств | 478221 | 669008 | +190787 | 139,9 |
| 5. Внеоборотные активы | 1659880 | 2285811 | +625931 | 137,7 |
| 6. Оборотные активы | 1268602 | 1672221 | +403619 | 131,82 |
| 7. Запасы и затраты | 1064812 | 1312091 | +247279 | 123,22 |
| 8.Собственные оборотные средства, (стр.2 - стр.5) | 790381 | 1003213 | +212832 | 126,93 |
Таблица 11 - Коэффициенты финансовой устойчивости за 2004 г. , %
| Коэффициент | Интервал оптим. значений |
На нач. года |
На конец года | Абсолют. изм. | Темп роста |
| Коэффициент автономии | >0,5 | 0,84 | 0,83 | -0,01 | 98,8 |
| Коэффициент соотношения заемных и собственных средств | < 0,7 | 0,19 | 0,2 | 0,01 | 105,2 |
| Коэффициент обеспеченности собственными средствами | і 0,1 | 0,62 | 0,6 | -0,02 | 96,8 |
| Коэффициент маневренности | і 0,2 - 0,5 | 0,32 | 0,31 | -0,01 | 96,9 |
| Коэффициент соотношения мобильных и иммобилизованных средств | - | 0,76 | 0,73 | -0,03 | 96,1 |
| Коэффициент имущества производственного назначения | і 0,5 | 0,93 | 0,91 | -0,02 | 97,8 |
| Коэффициент прогноза банкротства | - | 0,27 | 0,28 | 0,01 | 103,7 |
Таблица 12 - Показатели для расчета относительных коэффициентов финансовой устойчивости за 2005 г. , в руб., %
| Показатель | На начало года | На конец года | Абсолют. изменения | Темп роста |
| Имущество предприятия | 3958032 | 4838063 | 880031 | 122,23 |
| Источники собственных средств | 3289024 | 3520969 | 231945 | 107,05 |
| Краткосрочные пассивы | 669008 | 1317094 | 648086 | 196,87 |
| Итого заемных средств | 669008 | 1317094 | 648086 | 196,87 |
| Внеоборотные активы | 2285811 | 2908695 | 622884 | 127,25 |
| Оборотные активы | 1672221 | 1929368 | 257147 | 115,38 |
| Собственные оборотные средства | 1003213 | 612274 | -390939 | 61,03 |
Таблица 13 - Коэффициенты финансовой устойчивости за 2005 г., %
| Коэффициент | Интервал оптим. значений | На начало года | На конец года | Абсол.измен | Темп роста |
| Коэффициент автономии | >0,5 | 0,83 | 0,73 | -0,10 | 87,95 |
| Коэффициент соотношения заемных и собственных средств | < 0,7 | 0,2 | 0,46 | +0,26 | 230 |
| Коэффициент обеспеченности собственными средствами | і 0,1 | 0,6 | 0,32 | -0,28 | 53,33 |
| Коэффициент маневренности | і 0,2 - 0,5 | 0,31 | 0,17 | -0,14 | 54,84 |
| Коэффициент соотношения мобильных и иммобилизованных средств | - | 0,73 | 0,60 | -0,13 | 82,19 |
| Коэффициент имущества производственного назначения | і 0,5 | 0,91 | 0,98 | +0,07 | 107,69 |
| Коэффициент прогноза банкротства | - | 0,28 | 0,13 | -0,15 | 46,42 |
Исходя из данных таблиц 9;11; 13 можно сделать выводы, что:
- показатель коэффициента автономии высокий - от 0,73 до 0,9;
- коэффициент соотношения заемных и собственных средств изменился от 0,11 до 0,46. Это означает, у предприятия к концу исследуемого периода появилась зависимость от внешних источников средств;
- коэффициент обеспеченности собственными средствами снизился от 0,6 до 0,32, но находится в пределах нормы;
- коэффициент маневренности снизился от 0,32 до 0,17, что ниже нормы, т.е. предприятие не способно пополнять оборотные средства за счет собственных источников;
- высокие коэффициенты соотношения мобильных и иммобилизованных средств, а также имущества производственного назначения показывают, что предприятию не требуется привлечение долгосрочных заемных средств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания их ликвидности, с обязательствами по пассиву, сгруппированных по срокам их погашения и расположенных в порядке возрастания сроков. В зависимости от степени ликвидности активы предприятия разделяются на следующие группы:
А1 - наиболее ликвидные активы (денежные средства и краткосрочные финансовые вложения); А2 - быстро реализуемые активы (дебиторская задолженность сроком погашения в течение 12 месяцев и прочие оборотные активы); А3 - медленно реализуемые активы (запасы за