Основные показатели макроэкономического развития
Регулируемые оптовые цены на газ природный для населения увеличатся в 2011 г. на 17,1%, в 2012 г.–на 19,2%, в 2013 г. – на 15% и превысят среднегодовой прогнозируемый уровень потребительских цен на 9,2 процент. пункта, на 13,5 процент. пункта и на 9,6 процент. пункта соответственно.
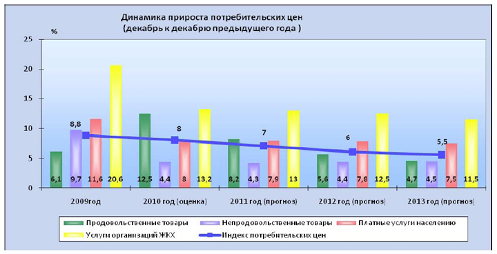
1.8. В соответствии с базовым сценарием прогноза социально-экономического развития Российской Федерации до 2013 г. индекс-дефлятор ВВП в 2011 г. составит 107,1%, в 2012 г. – 106,9%, в 2013 г. – 105,9%. По мнению Счетной палаты, прогнозируемые значения индекса-дефлятора ВВП согласуются с динамикой индексов цен по показателям, оказывающим значительное влияние на индекс-дефлятор ВВП.
Динамика изменения цен по показателям, оказывающим значительное влияние на индекс-дефлятор ВВП, представлена на следующем графике.
1.9. Согласно прогнозу экспорт товаров в 2011–2013 гг. по сравнению с 2010 г. увеличится по стоимости на 14,2% и будет составлять ежегодно 389,2–432 млрд. $ США. При этом темп прироста физического объема экспорта товаров уменьшится с 2,6% в 2011 г. до 2,2% в 2013 г., рост цен экспортных поставок существенно замедлится в 2011 г. – до 0,3%, вырастет в 2012 г. до 4,1%, а в 2013 г. составит 2,7%.
Импорт товаров, после значительного сокращения в 2009 г., в 2010 г. по стоимости вырастет на 25,7% и увеличится за период 2011–2013 гг. на 38,6%.
Более быстрый рост импорта товаров по сравнению с экспортом приве-дет к тому, что сальдо торгового баланса снизится с 111,7 млрд.$ США в 2011 г. до 98 млрд. $ США в 2013 г. Это может создать риски для устойчивого социально-экономического развития в среднесрочной и долгосрочной перспективе.
Таблица 2.
|
2008 |
2009 |
2010 |
2011 |
2012 |
2013 |
|
| Среднегодовой курс доллара США, рублей за 1 доллар США | 24, | 31,7 | 30,4 | 30,5 | 30,7 | 31,0 |
| Мировая цена на нефть марки «Юралс», долларов США за 1 баррель | 94,4 | 61,1 | 75 | 75 | 78 | 79 |
| Экспорт товаров, млрд. долларов США | 471,6 | 303,4 | 378,2 | 389,2 | 411,8 | 432,0 |
| Импорт товаров, млрд. долларов США | 291, | 191,8 | 241,0 | 277,5 | 303,1 | 334,0 |
| Сальдо торгового баланса, млрд. долларов США | 179,7 | 111,6 | 137,2 | 111,7 | 108, | 98,0 |
В структуре внешней торговли России остаются чрезмерно высокой доля в экспорте топливно-энергетических товаров и металлов и очень незначительным удельный вес машин, оборудования и транспортных средств. По итогам 2010 г. в структуре экспорта доля минеральных продуктов, металлов и изделий из них составили в общем объеме экспорта – 80% (по оценке). Доля машин, оборудования и транспортных средств в структуре экспорта составила в 2010 г. 5,1% (по оценке).
Прогнозируемое снижение в структуре экспорта доли минеральных продуктов с 67,8% в 2011 г. до 66,2% в 2013 г. и увеличение удельного веса металлов с 11,4% до 11.6% предусматривают сохранение доли этих групп товаров в общем объеме экспорта на высоком уровне (79,2% – в 2011 г. и 77,8% – в 2013 г.), т.е. фактически закрепляется сырьевая направленность экспорта. В то же время удельный вес машин, оборудования и транспорт-ных средств, по прогнозу, должен вырасти только на 0,3 процентного пункта (с 5,3% в 2011 г. до 5,6% в 2013 г.).
1.10. Определенный риск для макроэкономической стабильности создает высокая степень неопределенности тенденций изменения курса национальной валюты в планируемом периоде.
В предлагаемом прогнозе на 2011 г. и на плановый период 2012 и 2013 гг. намечается ослабление среднегодового номинального курса рубля к доллару США (среднегодовой номинальный курс доллара США к рублю в 2011 г. 30,5 рубля за 1 $ США, в 2012 г. – 30,7 рубля за 1 $ США и в 2013 г. – 31 рубль за 1 $ США (по оценке, 30,4 рубля за 1 доллар США в 2010 году).
Прогнозируемые серьезные изменения в курсовой политике оказывают существенное влияние на доходную часть бюджетной системы, а также затрудняют возможность хозяйствующим субъектам выстраивать долгосроч-ные прогнозы своего развития. При этом в случае возможного снижения цен на нефть на мировом рынке и увеличения оттока капитала вероятность ослабления курса рубля к доллару США существенно возрастает.
Для бюджетной системы РФ ослабление курса рубля к доллару США будет означать, с одной стороны, получение дополнительных доходов, в том числе и из-за курсовой разницы, а с другой усиление инфляции, замедление роста реальных располагаемых доходов населения, повышение процентных ставок, включая ставки по кредитам, что приведет к ограничению возможностей активизации инвестиционной деятельности. В конечном итоге не исключена вероятность замедления экономического роста в целом.
В то же время нельзя исключить риски укрепления курса рубля к доллару США в рассматриваемом перспективном периоде. Вероятность такого развития событий связана с возможным ростом цен на нефть на мировых рынках сверх планируемого в прогнозе уровня в случае более динамичного выхода из кризиса мировой экономики и обусловленного этим увеличения спроса на нефть на мировых рынках. Укреплению курса рубля к доллару США может способствовать увеличение притока иностранного капитала в Россию.
Кроме того, необходимость обеспечения достижения целевых уровней инфляции в 2011–2013 гг. потребует реализации более жесткой денежно-кредитной политики, что также будет способствовать укреплению рубля.
1.11. Анализ прогноза показывает, что наблюдается сдержанная динамика по основным показателям, характеризующим уровень жизни населения.
Реальные располагаемые доходы (РДН) увеличатся в 2011 и в 2012 гг. – на 3,6% ежегодно, в 2013 г. – на 4,2%. Реальная заработная плата увеличится в 2011 г. – на 3,5%, в 2012 г. – на 4%, в 2013 г. – на 4,7%, т.е. прогнозируются более низкие темпы роста данного показателя по сравнению с 2010 г., что будет сдерживать активизацию внутреннего потребительского спроса в плановом периоде.
Предлагаемые в прогнозе меры по дальнейшему повышению уровня материального обеспечения лиц, получающих трудовые и социальные пенсии, позволят в целом за 2011–2013 гг. увеличить средний размер трудовой пенсии на 2 390 руб., или на 31% (с 7710 руб., по оценке, в 2010 г. до 10100 руб. в 2013 г.), а прожиточный минимум пенсионеров – на 1292 руб., или на 28,9% (с 4473 руб. в 2010 г. до 5765 руб. в 2013 г.). В то же время прогнозируется, что коэффициент замещения (соотношение среднего размера пенсии и заработной платы) снизится к 2013 г. до 35,8% по сравнению с 37% в 2010 г.
В среднесрочном периоде рост прожиточного минимума в среднем на душу населения будет опережать рост потребительских цен на 2,5 процент. пункта. Предлагаемая в прогнозе относительно медленная динамика восстановления доходов населения будет препятствовать более активному сокращению численности малообеспеченного населения. В результате численность населения с доходами ниже величины прожиточного минимума снизится с 12,5% общей численности населения в 2010 г. до 11,3% в 2013 г., т.е. лишь на 1,2 процентного пункта.
Прогнозируется уменьшение общей численности безработных (в среднем за период) с 5,6 млн. человек в 2010 г. до 4,9 млн. человек в 2013 г.
В условиях необходимости реализации программно-целевого принципа планирования и исполнения бюджета, принципов бюджетного планирования, ориентированного на результат, повышаются требования к качеству прогноза социально-экономического развития на очередной финансовый год и на плановый период. Этот прогноз должен не только с большой степенью надежности определять исходные условия для разработки проекта феде-рального бюджета, но и иметь целевой характер, то есть отражать результаты реализации поставленных целей и задач в среднесрочной перспективе.
По мнению Счетной палаты, подготовка прогнозов должна осуществляться в тесной взаимной увязке с концепцией, долгосрочной стратегией социально-экономического развития страны и бюджетной стратегией. Для этого необходимы, во-первых, синхронизация и четкое согласование между собой стратегий и концепций, с отраслевыми программными документами и, во-вторых, разработка комплекса мер и плана действий по реализации намеченных в прогнозе на ближайший плановый трехлетний период индикаторов. В случае отклонения прогнозируемых индикаторов от целевых Правительством РФ должны быть предприняты соответствующие меры.
1.12. Проведенный Счетной палатой сопоставительный анализ прогноза развития экономики страны на период до 2013 г. и Концепции долгосрочного социально-экономического развития РФ период до 2020 г. (далее–Концепция) подтвердил наличие имеющихся проблем при прогнозировании, так как предлагаемый прогноз не обеспечивает достижения целевых экономических индикаторов, предусмотренных в Концепции.
Например, на 1 этапе реализации Концепции (2012 г. к 2007 г.) темпы роста ВВП должны были составить 137–138%, на 2 этапе (2020 г. к 2012 г.) – 164–166%, что позволило бы к 2020 г. по сравнению с 2007 г. увеличить ВВП в 2,25–2,3 раза. Однако существенное снижение макроэкономических показателей в 2009 г. вследствие финансово-экономического кризиса и последующее прогнозируемое относительно медленное восстановление экономики не позволят достичь намеченного на первом этапе реализации Концепции целевого индикатора роста ВВП. Так, по данным прогноза, темп роста ВВП составит в 2012 г. по сравнению с 2007 г. лишь 109,1%. Таким образом, для достижения целевого значения Концепции объем ВВП должен в 2020 г. относительно 2012 г. увеличиться ≈ в 2,1 раза, а среднегодовые темпы роста ВВП в 2013–2020 гг. должны быть не ниже 109,5–109,8%.
Аналогичные риски содержатся в достижении и некоторых других целевых макроэкономических индикаторов, представленных в таблице 3, характеризующей темпы роста макроэкономических показателей.
Таблица 3.
|
2012 г. к 2007 г. |
2020 г. к 2012 г. |
2020 г. к 2007 г. |
2020 г. к 2012 г. |
2013–2020 гг. среднегодовые темпы роста (расчетно) |
||
|
Концепция (I этап) |
Прогноз на 2011–2013 гг. |
Концепция (II этап) |
Концепция |
расчетно |
||
|
Валовой внутренний продукт |
137–138 | 109,1 | 164–166 | 225–229 | 206,7–211,3 | 109,5–109,8 |
|
Производительность труда |
140–141 | 110,1 | 171–178 | 239–251 | 219,1–228,8 | 110,3–110,9 |
|
Инвестиции в основной капитал |
180–185 | 107,5 | 215–223 | 387–412 | 360,9–381 | 117,4–118,2 |
|
Реальные располагаемые доходы населения |
153–154 | 117,3 | 164–172 | 251–265 | 214,4–225,5 | 110–110,7 |
Имеющиеся риски, связанные с достижением намеченных в Концепции целевых макроэкономических индикаторов, могут потребовать их корректировки, обусловленной изменившимися условиями социально-экономического развития страны и высокой степенью неустойчивости развития мировой и российской экономики.
1.13. Темпы прироста мировой экономики (оценка на 2010 г. и прогноз на 2011–2013 гг. Минэкономразвития России) представлены в таблице 4.
Таблица 4. Темпы прироста мировой экономики (в% к предыдущему году)
|
вариант |
2009 год |
2010 год |
2011 год |
2012 год |
2013 год |
||
|
Мир |
базовый | -0,6 | 4,3 | 3,8 | 4 | 4,2 | |
| консервативный | 3,2 | 3 | 2,8 | ||||
| оптимистичный | 4,3 | 4,6 | 4,8 | ||||
|
США |
базовый | -2,4 | 3 | 2,4 | 2,4 | 2,5 | |
| консервативный | 1,5 | 1,4 | 1,8 | ||||
| оптимистичный | 2,9 | 3 | 3,2 | ||||
|
Еврозона |
базовый | -4,3 | 1,2 | 1,4 | 1,6 | 1,6 | |
| консервативный | 1 | 1 | 0,8 | ||||
| оптимистичный | 1,8 | 1,9 | 2 | ||||
|
Япония |
базовый | -5,3 | 3 | 1,2 | 1,2 | 1 | |
| консервативный | 1 | 0,8 | 0,5 | ||||
| оптимистичный | 1,8 | 2,2 | 2 | ||||
|
Китай |
базовый | 8,7 | 10 | 8,5 | 8,6 | 8,5 | |
| консервативный | 8 | 6 | 7,2 | ||||
| оптимистичный | 9,5 | 9,8 | 9,7 | ||||
|
СНГ (без России) |
базовый | -6,6 | 4,7 | 4,7 | 5,3 | 4,9 | |
| консервативный | 4,5 | 4,5 | 4,2 | ||||
| оптимистичный | 5,2 | 6,3 | 5,8 | ||||
|
Россия |
базовый (2b) | -7,9 | 4 | 4,2 | 3,9 | 4,5 | |
| консервативный (1b) | 3,6 | 3,2 | 3 | 3,3 | |||
| консервативный (1а) | 3,6 | 2,9 | 2,3 | 2,2 | |||
| оптимистичный (2с) | 4 | 4,5 | 4,3 | 4,9 | |||
Анализ динамики показателей, характеризующих социально-экономическое развитие Российской Федерации, свидетельствует о том, что, по прогнозу, в 2010–2013 гг. предполагается некоторая стабилизация экономического роста на относительно невысоком уровне по сравнению с зарубежными странами, особенно на фоне более глубокого спада в 2009 г. российского ВВП по сравнению с большинством стран мира.
Базовый вариант прогноза предполагает, что в 2010–2013 гг. темпы роста российской экономики будут превышать невысокие показатели роста экономик развитых стран при существенном отставании от экономической динамики развивающихся стран, в частности, крупнейшей – Китая. В 2010–2013 гг. (по базовому варианту прогноза) среднегодовой темп прироста российской экономики составит 4,1%, США – 2,6%, Еврозоны – 1,4%, Японии -1,6%, Китая – 8,9%, СНГ (без России) – 4,9%. В результате в 2013 г. ВВП превысит уровень 2008 г. в России – на 8,4%, в США – на 8%, в Китае – на 52,9%, в СНГ (без России) – на 13,1%.
При рассмотрении тенденций мировой экономики необходимо отметить неустойчивый характер общего экономического развития в 2010 г., по оценкам международных экспертов. Таким образом, существуют риски снижения темпов роста мировой экономики.
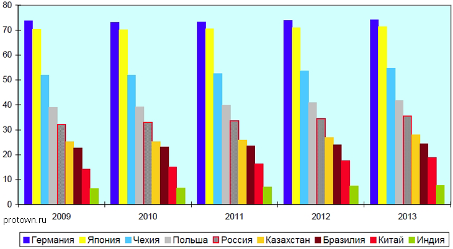
По показателю ВВП на душу населения по паритету покупательной способности валют в 2010–2013 гг. сохранится существенное отставание России не только от экономически развитых, но и от ряда других стран. При этом наилучший к настоящему времени показатель ВВП на душу населения от уровня США, достигнутый Россией в 2008 г. – 33,6% (по оценке МВФ), может быть восстановлен к 2011 г., в 2013 г. он может составить 35,5% уровня США.
Динамика соотношений среднедушевого ВВП в России и странах с различным уровнем экономического развития со среднедушевым уровнем в США представлена на следующей диаграмме.
ВВП на душу населения (по ППС), США=100%
Динамика уровня инфляции в России и ряде зарубежных стран представлена на следующей диаграмме.
макроэкономический показатель развитие экономический
Изменение потребительских цен (декабрь к декабрю), %
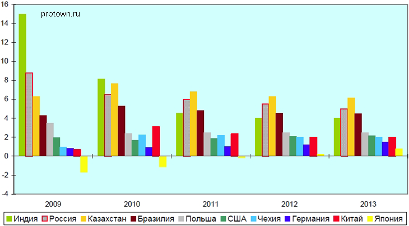
В целом сопоставление прогнозов Минэкономразвития России и ведущих международных экономических организаций свидетельствует о том, что позиции России относительно экономически развитых стран по важнейшим макроэкономическим параметрам в ближайшей перспективе качественно не улучшатся. Кроме того, Россия заметно уступает по динамике макроэкономических показателей ряду развивающихся стран, в том числе и некоторым странам СНГ.
Список используемой литературы
Агапова Т.А. Серегина С.Ф. Макроэкономика – Москва: Издательство Инфра-М, 2004 г.
Ивашковский С.Н. Макроэкономика: Учебник. – М.: Дело, 2002.
Лемешевский И.М. Макроэкономика: социально-экономический аспект: курс лекций для студентов экономических специальностей высших учебных заведений / И.М. Лемешевский. – Минск: ФУАинформ, 2007.
Макроэкономика. Теория и российская практика: Учеб. для студентов, обучающихся по экон. специальностям / А.Г. Грязнова, Н.Н. Думная, А.Ю. Юданов и др. – М.: КноРус, 2004.
Макроэкономика: учебное пособие для экономических специальностей / Под редакцией Н.И. Базылева, С.П. Гурко, М.Н. Базылевой. – Москва: Инфра-М, 2004.
Федеральный портал Protown – Режим доступа: www.protown/information/hide/6364.html
Росстат, Минфин, Банк России, расчеты ИКСИ – Режим доступа: www.marketing.rbc www.icss.ac
Размещено на