Механизм ценообразования на рынке энергетических ресурсов
Существенное влияние на объемы производства нефти оказывает государственная политика нефтедобывающих стран в отношении нефтегазового сектора, в частности, политика регулирования объемов добычи, политика лицензирования, налоговая политика, политика в отношении доступа к экологически уязвимым районам, перспективным на нефть и газ. В странах ОПЕК, добыча нефти в которых осуществляется государственными компаниями. Государственная политика в этом случае фактически является основным фактором, определяющим текущий уровень производства нефти в стране и поставок нефти на мировой рынок (Табл.Б.9.).
Как показывает практика последних лет, в определенные периоды действия стран ОПЕК по согласованному ограничению объемов добычи нефти странами – членами организации были достаточно эффективными. При этом в целях обеспечения своевременной реакции на изменение рыночных условий конференции ОПЕК стали проводиться достаточно часто 4-5 раз в год. В 2004г., однако, в условиях быстро растущего спроса на нефть, несмотря на определенные усилия ОПЕК, цена корзины ОПЕК вышла за верхнюю границу целевого ценового диапазона, а в 2005 г. ОПЕК фактически отказалась от его поддержания.
На предложение энергоресурсов влияют также многие другие факторы, прежде всего уровень мировых цен, поведение нефтяных и газовых компаний, технологические факторы, а также ряд факторов случайного характера, включая военные действия в регионах добычи энергоресурсов. Одним из важных факторов, определяющих уровень предложения, являются цены. Цены влияют на добычу через решения предприятий. Уровень цен влияет на размер получаемых предприятием доходов и соответственно на финансовые возможности для осуществления инвестиций. Например, 90% добычи и экспорта газа в России принадлежит ГАЗПРОМу, вследствие этого, ведутся постоянные переговоры Евросоюза с Россией по сдерживанию роста цены на газ как результат ценовой политики этого предприятия. Важную роль при принятии решений об инвестициях играют геологические условия, налоговая система, политические факторы.
2.3 Анализ конъюнктуры энергетического рынка в период с 2000-2007 гг.
Среднегодовой рост средневзвешенных экспортных цен на газ составил приблизительно 5 долл. в год или около 10% ежегодно. Цены на газ в секторах потребления в Западной Европе приводятся, как правило, на единицу тепловой энергии, т. е. в Евро/ГДж. Цена импорта газа в среднем по Европе менялась от 2,35 в начале 1997г. до 2,25 в конце, после чего оставалась при мерно постоянной в течение полугода, далее понижалась до 1,55 к середине 1999г. и возрастала до 3,90 к началу 2001г.( Табл. 2.10.)
Таблица 2.10. Изменение средневзвешенных экспортных цен на газ, долл./тыс. куб. м, поставленный в страны дальнего зарубежья.
| 1996 | 1997 | 1998 | 1999 | 2000 | 2001 |
| 82 | 89 | 82 | 60 | 102 | 120 |
Источник: Госкомстат
Фундаментальными факторами, определяющими уровень мировых цен на нефть, являются факторы, формирующие спрос и предложение нефти на мировом рынке в конкретный момент времени. На протяжении большей части 1990-х годов мировые цены на нефть были относительно стабильны. В 1991–1997 гг., за исключением 1996г., среднегодовая мировая цена на нефть, рассчитанная по методике МВФ, колебалась в пределах 15,9–19,4 долл./барр., а ее годовые изменения не превышали 16%. Период же 1998–2001 гг. характеризуется чрезвычайно резкими колебаниями нефтяных цен. В 1998г. мировая цена на нефть упала до минимального за рассматриваемый период уровня 13,1 долл./барр., при этом снижение цены по сравнению с предыдущим годом составило 32%. Однако уже в 2000г. мировая цена на нефть поднялась до 28,2 долл./барр., при этом годовой прирост данного показателя составил более 55% .(Табл. Б.11., Рис. Б.1.)
В 2000–2003 гг. среднегодовая мировая цена на нефть находилась в пределах 24–29 долл./барр. Период 2004–2005гг. характеризуются значительным ростом нефтяных цен и их устойчивым сохранением на чрезвычайно высоком уровне. Во II квартале 2005г. средняя мировая цена на нефть превысила 50 долл./барр.
Высокий уровень мировых цен на нефть в 2000г. был обусловлен устойчивым ростом мировой экономики (прирост мирового ВВП в 2000г. составил 4,7%) и активными действиями ОПЕК по регулированию объемов добычи нефти странами – членами данной организации. Основными факторами падения мировых цен на нефть в 2001г. явились резкое замедление роста мирового спроса на нефть и его прямое сокращение в некоторых крупных промышленно развитых странах при продолжающемся росте производства нефти и накоплении достаточных промышленных запасов. Ослабление мирового спроса на нефть стало следствием заметного замедления темпов роста мировой экономики, наблюдавшегося в 2001г. По данным МВФ, темпы роста мирового ВВП сократились с 4,7% в 2000г. до 2,4% в 2001г. При этом в крупнейших странах – потребителях нефти сокращение темпов экономического роста было еще более значительным.
Рост мирового спроса на нефть в 2002г., в отличие от ситуации 2001г., сопровождался заметным снижением мирового производства нефти. При этом страны – члены ОПЕК с целью поддержания желаемого уровня мировых цен на нефть произвели реальное и значительное сокращение производства нефти, в то время как в ряде других стран наблюдалось заметное увеличение добычи. В то же время наблюдался значительный рост производства нефти за пределами ОПЕК, прежде всего в России, где имел место наибольший прирост добычи нефти. Заметное увеличение добычи наблюдалось также в Канаде, Китае, Бразилии и Анголе.
В 2003г. вследствие сокращения производства нефти в Ираке в результате военных действий и ограничения производства нефти странами ОПЕК цены на нефть на мировом рынке находились на весьма высоком уровне. Cредняя цена корзины нефти стран составила 28,13 долл./барр. (Табл. Б.12.). Высокий уровень мировых цен на нефть в IV квартале 2003г. в значительной степени был обусловлен реализацией решения сентябрьской конференции ОПЕК о сокращении добычи нефти странами – членами организации на 900 тыс. барр. в сутки начиная с 1 ноября 2003г.
В 2004г. вследствие высоких темпов роста мировой экономики, ограничения производства нефти странами ОПЕК и падения производства нефти в Ираке цены на нефть на мировом рынке находились на чрезвычайно высоком уровне. Поддержанию высоких цен способствовали снижение добычи нефти в Мексиканском заливе в результате сентябрьского урагана, а также забастовки в Нигерии, Норвегии и Бразилии. В результате в октябре 2004г. цена нефти сорта достигла 49,6 долл./барр (Табл. Б.13.).
В 2005г. мировые цены на нефть находились на чрезвычайно высоком уровне, превышающем 50 долл./барр. Во втором полугодии 2005г. цены на нефть достигли исторического максимума в номинальном выражении. Цена нефти сорта Brent в 2005г. на 87,5% превышала средний уровень предыдущих 5 лет. (Табл. Б.14.) Основными причинами такой ситуации явились высокие темпы роста мировой экономики, в частности, экономики США и Китая, и низкий уровень свободных производственных мощностей для добычи нефти, не позволивший быстро увеличить добычу для удовлетворения растущего спроса на нефть. Мировые свободные производственные мощности для добычи нефти в последнее время значительно сократились. Они достигли максимума 5,7 млн. барр. в сутки в 2002г., а затем резко снизились до 1,1 млн. барр. в сутки в 2004г.
За пределами ОПЕК существенное влияние на динамику производства нефти оказало снижение темпов роста добычи нефти в России и падение производства в регионе Мексиканского залива в результате прошедших ураганов. Геополитические риски, такие как нестабильность в Ираке и возможные проблемы в Нигерии и Венесуэле, сохраняли уровень неопределенности на мировом нефтяном рынке высоким. Как результат, цена нефти сорта Brent в 2005г. составила в среднем 54,4 долл./барр., а цена российской нефти Urals – 50,8 долл./барр. (Табл. Б.14.). Цена нефти в 2006 году продолжала повышаться вследствие очередного конфликта США с Ираком и достигла 74,64 долл./барр. сорта Brent и 68 долл./барр. сорта Urals, при этом страны ОПЕК не принимали ни каких попыток снижения этого уровня. Увеличение поставок нефти из России также не смогли снизить уровень цен, однако уже в начале 2007 года по данным EuroNews цены начали снижаться: на 21.02.07 цена на сорт Brent составила 59,37 долл./барр.
РАЗДЕЛ 3. ПРОГНОЗЫ РАЗВИТИЯ МИРОВОГО РЫНКА ЭНЕРГОРЕСУРСОВ В УСЛОВИЯХ ГЛОБАЛИЗАЦИИ
Степень важности рассматриваемого рынка в мировой экономике обуславливает необходимость прогнозирования. Оценки будущего энергопотребления рассматривают в зависимости от сценария экономического роста (от низкого – двух кратного роста валового мирового продукта в 2000г. к 2100г., до высокого тридцатикратного роста). Часть этих прогнозов основывается на предположении о неисчерпаемости ископаемых запасов, другая напротив, на том, что сроки их исчерпания измеряются десятилетиями.
Однако не зависимо от сценария прогнозирования предполагается, что мировой спрос на нефть будет устойчиво расти, при этом нефть останется основным источником энергии, а ее доля в мировом потреблении энергии снизится незначительно. Согласно прогнозу Министерства энергетики США, мировое потребление нефти увеличится до 103 млн. барр. в сутки в 2015г. и 119 млн.барр. в сутки в 2025г., при этом доля нефти в мировом потреблении энергии понизится до 38% в 2025г. (Табл. В.1.)
Наиболее заметные изменения в структуре мирового энергопотребления связаны с увеличением доли природного газа с 23,1 до 25,1% и сокращением удельного веса ядерного топлива с 6,5 до 5,3%. Прогнозы мирового потребления энергоресурсов различных зарубежных организаций, таких как EIA, PIRA, PEL, представлены в Табл. В.2.
В базовом варианте прогноза Министерства энергетики США предложение нефти за пределами ОПЕК будет продолжать увеличиваться и в 2025г. достигнет 66,2 млн.барр. в сутки. Предложение нефти странами ОПЕК будет расти более медленными темпами и достигнет 52,7 млн.барр. в сутки. Прогноз предложения при более высоких и более низких ценах относительно базового показателя приведены в Табл. В.3.
Цена на нефть по прогнозу МЭА в период до 2030г. в среднем будет составлять 35 долл./барр. (в долл. 2000г.). Долгосрочный прогноз Министерства энергетики США представлен в Табл. В.4. Прогнозы ряда других зарубежных организаций предполагают, что в конечном итоге фундаментальные факторы спроса и предложения сбалансируют рынок нефти, в результате чего цены на нефть существенно снизятся.
Спрос на природный газ до 2025г. будет расти ежегодно на 1,5%. Наибольший рост потребления природного газа в ближайшее время будет наблюдаться у развивающихся стран, и к 2025г. потребление этого топлива возрастет в два раза. По прогнозу Минэнерго США, импорт природного газа в США к 2025г. составит от 6 трлн. до 8 трлн.куб. футов, в Европе импорт газа возрастет с 15 трлн. до 24 трлн.куб. футов. В Азии за счет роста потребления природного газа импорт возрастет до 2 трлн. куб. футов, а страны Ближнего Востока в связи с ростом добычи газа увеличат его экспорт. мировой рынок сжиженного природного газа невелик, но он ежегодно растет, в частности, за счет роста цен на природный газ, снижения издержек, роста спроса на СПГ (Табл. В.5.).
В целом важно отметить, что динамика разведанных запасов нефти и газа в решающей степени зависит от уровня инвестиций в данную область, от соответствия инвестиций растущему спросу и фактическому уровню цен на мировом рынке.
Серьезные структурные изменения рынка энергоносителей и высокие цены можно рассматривать как следствие начала очередного инвестиционного цикла. Не исключено, что за этим последует период относительной стабилизации цен, который вновь может смениться очередным повышательным циклом (волной) и соответственно высокой инвестиционной активностью в третьем десятилетии XXI в.
К числу стран, надежно обеспеченных природными запасами нефти примерно на 100 и более лет, относятся Саудовская Аравия, Россия, Ирак, Иран, ОАЭ, Кувейт, Нигерия, Бразилия и Казахстан. На их долю приходится более 56% суммарных запасов нефти, в том числе на Россию - более 13%.
При наиболее вероятных в рассматриваемой перспективе темпах роста мировой добычи и потребления нефти порядка 1,5 – 1,7% в год пик ее добычи может наступить в начале-середине 2040-х годов, после чего наиболее вероятна их относительно продолжительная стабилизация с постепенно нарастающей тенденцией к понижению ближе к 2080г. Предполагается, что уже приблизительно к 2040г. мировые цены на нефть достигнут такого уровня (порядка 60 - 70 долл. за баррель в ценах 2003г.), который вполне обеспечит экономическую рентабельность и целесообразность широкой разработки самых бедных, относительно малых и до сих пор, не эксплуатируемых старых и новых месторождений и создаст стимулы и реальные технические возможности для более эффективного извлечения нефти из недр и активного использования альтернативных источников энергии. [6, С. 3-4]
Ряд стран, ныне крупных мировых производителей нефти, обладающих относительно невысокими запасами, - США, Китай, Индонезия, Мексика, Норвегия и Великобритания - уже в ближайшие 10 - 20 лет из-за скорой исчерпаемости запасов будут вынуждены постепенно перейти к роли импортеров этого сырья.
Особое место в ряду поставщиков нефти на мировой рынок в долгосрочной перспективе по-прежнему будут занимать страны ОПЕК и в первую очередь Саудовская Аравия, Кувейт, Ирак, Катар, Объединенные Эмираты, Нигерия и Ливия с их исключительно крупными разведанными запасами этого сырья. Вместе с тем неуклонный рост мирового спроса на нефть и нефтепродукты, объективная угроза истощения природных ее запасов в ряде регионов мира потребуют масштабных инвестиций в поиски и разведку новых месторождений, особенно в Западной Африке и Центральной Азии.
Китай, где при ежегодном росте ВВП около 8 - 9% потребление нефти увеличивается на 10 - 14%, стал вторым в мире ее импортером. Наиболее вероятно, что и эта тенденция сохранится. Аналогичная ситуация складывается и в Индии. Правда, уже к 2030 - 2040гг. можно ожидать уменьшения темпов развития этих стран до 4 - 5%, что при одновременном снижении нынешней крайне высокой энерго- и материалоемкости их экономик снизит темпы роста их спроса на нефть.
Пока по месту в общем энергетическом балансе Природный газ несколько уступает нефти и углю, но уже к 2020г. ожидается, что его доля возрастет до 28 - 30%, главным образом за счет сокращения доли угля и атомной энергии. Газ является наиболее эффективным с экономической точки зрения и, что особенно важно, экологически наиболее чистым энергоносителем. Основные факторы, способствующие росту его потребления, - повсеместное увеличение числа работающих на нем электростанций, расширение использования в жилищном хозяйстве, а также явное снижение привлекательности ядерной энергетики и обострение экологических проблем.
В отличие от нефти, активная промышленная добыча которой ведется уже более 100 лет, природный газ - относительно молодой энергоноситель. Мировая обеспеченность запасами природного газа по состоянию на 2004г. составляет примерно 60 лет, что существенно выше обеспеченности нефтью. Несомненным мировым лидером по его разведанным геологическим запасам является Россия (30,5% общемировых запасов), на втором месте стоит Иран (14,8%). В России обеспеченность разведанными природными запасами составляет около 85 лет, в странах Ближнего Востока в целом - почти 240 лет, в Нигерии - порядка 200 лет. В США, Канаде, Норвегии, Голландии и других промышленно развитых странах эти запасы относительно невелики и скорее всего будут исчерпаны уже в ближайшие 20 - 30 лет. [17, С. 41]
Среднегодовые темпы прироста мировой добычи природного газа в последние десятилетия составляют около 2,7% и в среднем близки к многолетним темпам развития всей мировой экономики. Первое место по добыче занимает Россия (около 22% мирового объема), за ней с небольшим отрывом следуют США, однако там вследствие постепенного истощения природных запасов газа его добыча снижается. Значительный уровень добычи сохраняется в Великобритании, Норвегии и Алжире, но их доля в мировой добыче не превышает 5%.
Использование природного газа требует создания дорогостоящей инфраструктуры. Вследствие географической удаленности основных газовых месторождений от крупнейших потребителей чрезвычайно высоки расходы на его транспортировку: необходимы протяженные газопроводы, заводы по сжижению газа, специализированные суда для транспортировки и т.п. К основным направлениям поставок газа следует отнести экспорт из Северной Африки, России, Туркмении и Казахстана в Западную Европу, а также из Канады в США.
По мнению Р. Приддла1, исполнительного директора Мирового энергетического агентства (МЭА), для долгосрочных перспектив мировой энергетики характерны: более чем полуторакратное увеличение потребления энергии до 2030г., причем почти 2/3 ожидаемого прироста придется на развивающиеся страны; преобладание жидкого топлива в структуре энергопотребления; повышение роли государственной политики при выборе приоритетных для финансирования проектов в энергосфере; резкий рост масштабов торговли энерготоварами; наиболее высокие темпы роста потребности в природном газе по сравнению с другими видами углеводородного сырья; интенсификация использования возобновляемых источников энергии; доминирующая доля транспорта в приросте нефтепотребления; наиболее высокие темпы роста потребления электроэнергии по сравнению с другими энергоносителями, обеспечивающими конечное потребление; быстрый рост выбросов углекислоты в результате энергоиспользования (если не изменится соответствующая государственная политика); появление новых энерготехнологий, которые смогут оказать свое доминирующее влияние на процессы энергообеспечения лишь в отдаленной перспективе.
В начале XXI в. научно-техническая революция создала возможности обеспечения высоких темпов экономического роста и развития, масштабного увеличения добычи и использования природных, в том числе топливно-энергетических ресурсов, необходимых для быстрорастущего населения. Технологические достижения в отраслях топливно-энергетического комплекса (ТЭК) снижают также и затраты на добычу и транспортировку энергосырья. Однако переход к эксплуатации месторождений в более сложных горно-геологических и природно-климатических условиях2, доставка энерготоваров из новых, отдаленных источников практически всегда высокозатратны, что в итоге приводит к росту цен на энерготовары.
Рост ВВП любой страны на 1% нуждается в росте энергетических мощностей на 0,5%. С этим же теснейшим образом связана и проблема энергетической безопасности как отдельных стран (особенно лидеров мирового и регионального масштаба), так и межгосударственных объединений, например ЕС. Ситуация с этим, видимо, в дальнейшем будет еще более обостряться, что связано, во-первых, с очагами существующей (и потенциальной) нестабильности в ряде стран - экспортеров углеводородов; во-вторых, со стремлением США поставить под свой контроль основные нефтедобывающие регионы; в-третьих, со стремительным ростом экономических гигантов XXI в., таких, как Китай, Индия, Бразилия.
Исследования показали, что сейчас вырисовываются два пути решения кризиса поставок энергоресурсов на мировой рынок: поиск альтернативных источников энергии, избранный практически всем миром, и метод силового контроля, который США наглядно продемонстрировали в ходе агрессии против Ирака.
Однако для мобильных транспортных средств (авиация, автотранспорт, корабли и суда) реальной альтернативы жидкому, основанному на нефтепродуктах топливу пока не существует. Положительные моменты разработки - это восстанавливаемость ресурсного потенциала, его масштабность, а также отработанность технологий. К сожалению, насколько рентабельным и экологичным окажется это топливо в XXI в., пока не известно.
Таким образом, для мирового энергопотребления XXI в. можно отметить четыре качественные тенденции: продолжающийся его рост, опережающий возможности экономии энергии; сохраняющаяся высокая доля углеводородного сырья в балансах потребления топливно-энергетических ресурсов (ТЭР); более высокие, чем для нефти, темпы роста производства и потребления газа; опережающее увеличение потребления как ТЭР в целом, так и углеводородов в частности, вне зоны Организации экономического сотрудничества и развития (ОЭСР), особенно в странах Азии.
К этому добавляется нестабильность темпов роста мировой экономики, сложная политическая ситуация на Ближнем Востоке, ухудшение природно-климатических и погодных условий в Северном полушарии, неопределенность с ценами на природный газ и внутренней политикой стран ОПЕК. Высокая цена на нефть активизирует ее независимых производителей, стимулирует использование альтернативных энергоносителей, в том числе получаемых из природного газа жидких углеводородов.
ВЫВОДЫ
Исследования, проведенные в курсовой работе, позволяют сделать следующие выводы и обобщения. Положение на мировом рынке энергоресурсов является наиболее значимым внешним фактором, определяющим состояние экономики любого государства. Рынки ресурсов представляют собой особый вид рынков в системе рыночной экономики. В отличие от рынков готовых товаров и услуг фирмы на рынке факторов производства являются не продавцами готовых благ и услуг, а покупателями рабочей силы, природных ресурсов, земли и капитала. Соотношение спроса и предложения на мировом рынке, уровень мировых цен на энергоресурсы непосредственно влияют на государственные доходы, торговый баланс, развитие энергетического сектора и сопряженных отраслей экономики. Важное значение с точки зрения формирования государственной политики, соответствующей условиям будущего развития, имеет оценка перспектив развития мирового рынка энергоресурсов.
Развитие мирового рынка энергоресурсов определяется многими факторами, так спрос определяется прежде всего темпами роста мировой экономики, а также энергоемкостью экономики, климатическими (погодные) условия, уровнем эффективности энергопотребляющих технологий и относительная конкурентоспособность различных видов топлива. Предложение энергоресурсов на мировом рынке определяется мировым спросом, геолого-технологическими факторами, структурными характеристиками мирового производства и экспорта, политикой нефте- и газодобывающих государств, а также рядом других факторов, включая факторы случайного характера, такие как военные действия в регионах добычи энергоресурсов.
Для рынка энергоресурсов характерным является наличие естественной монополии, обусловленной природными и технологическими факторами. С целью устранения этих негативных явлений используется механизм государственного регулирования. Цены оптовых закупок газа в экспортно-импортных взаимоотношениях традиционно строятся на ценовых формулах, учитывающих цену «корзины» энергоресурсов, в том числе мазута, как производной от цены нефти и угля. Цены на нефть формируются на основе сложного баланса интересов и сил, включающего в себя механизмы квотирования добычи. Поэтому антимонопольное регулирование цен продукции естественных монополий наталкивается на мощное противодействие заинтересованных сил и не способно изменить ценовую конъюнктуру и общую рыночную ситуацию. Это приводит к ценовым диспропорциям между топливно-энергетическими отраслями и крупнейшими потребителями топлива и энергии, например, сельским хозяйством.
В то же время среди основных негативных тенденций, сложившихся в топливно-энергетическом комплексе и влияющих на ценообразование, можно выделить: ухудшение сырьевой базы, связанное с выработкой наиболее продуктивных месторождений и сокращением объемов геологоразведочных работ; снижение физического и платежеспособного спроса на продукцию данного комплекса на внутреннем рынке; растущие неплатежи за топливно-энергетические ресурсы; высокий моральный и физический износ основных фондов; дефицит инвестиционных ресурсов.
Нефтяные цены в последние 30 лет характеризовались высокой изменчивостью, и периоды ценовых колебаний могут иметь место и в будущем, главным образом вследствие непредвиденных политических и экономических обстоятельств. Вместе с тем рыночные силы могут сыграть свою роль в восстановлении баланса лишь в течение относительно продолжительного периода времени. Высокие реальные цены на нефть сдерживают потребление и приводят к возникновению ощутимой конкуренции со стороны значительных маргинальных источников нефти, использование которых при более низких ценах экономически неэффективно, а также со стороны других видов топлива. Устойчиво низкие цены приводят к противоположным результатам. Ограничения для долгосрочного подъема нефтяных цен включают замещение нефти другими видами топлива (например, природным газом), а также совершенствование технологий разведки и добычи.
Исследование показало, что становление мирового рынка газа происходит только в настоящее время. Для полноценного его функционирования предполагается создание базовых структурных элементов и рыночных институтов в главных регионах производства газа, системы связанных между собой крупнейших товарных газовых бирж, а также формирование единой коммерческой цены на трубопроводный и сжиженный природный газ. Развитие системы страховых компаний, обеспечивающих гарантиями сделки купли-продажи, и других структур, которые могут с помощью рыночных инструментов управлять рисками, связанными с непредвиденными ситуациями на рынке газа.
Степень важности рассматриваемого рынка в мировой экономике обуславливает необходимость прогнозирования. Для долгосрочных перспектив мировой энергетики характерны: более чем полуторакратное увеличение потребления энергии до 2030г., причем почти 2/3 ожидаемого прироста придется на развивающиеся страны; преобладание жидкого топлива в структуре энергопотребления; повышение роли государственной политики при выборе приоритетных для финансирования проектов в энергосфере; резкий рост масштабов торговли энерготоварами; наиболее высокие темпы роста потребности в природном газе по сравнению с другими видами углеводородного сырья; интенсификация использования возобновляемых источников энергии; доминирующая доля транспорта в приросте нефтепотребления; наиболее высокие темпы роста потребления электроэнергии по сравнению с другими энергоносителями, обеспечивающими конечное потребление; быстрый рост выбросов углекислоты в результате энергоиспользования (если не изменится соответствующая государственная политика).
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Бобылев Ю.Н., Четвериков Д.Н. – «Факторы развития рынка нефти» - М.: ИЭПП, 2006. – 179с.: ил.
Вечканов Г.С., Вечканова Г.Р. – «Микроэкономика» - СПб.: Питер, 2003. – 256с.: ил.
Годин Ю. - «Россия: экономика, политика. Геополитическая роль внешней торговли энергоресурсами для России» - МЭ и МО, №002, 2006, С. 103-109.
Долан Р.Дж., Саймон Г. – «Эффективное ценообразование» - М.: Издательство «Экзамен», 2005. – 416с.
Комаров М., Белов Ю. – «Реализация права собственности государства на недра через изъятие природной ренты» - Вопросы экономики, №8, 2000.
Кошкарев А. – «Новая нефтяная реальность» - Эксперт, №19, 2004.
Кузьмин В. – «Мировой рынок на грани перегрева» - МЭП, №007, 2003, С. 32-34.
Мазин А. – «Ресурсы и конфликты» - МЭ и МО, № 008, 2006, С. 3-9.
Накиценович Н. - «Мировые перспективы природного газа» - М.:, 2001. – 189с.
Петров В.В., Артюшкин В.Ф.- «Поведение цен на мировом рынке нефти» - М.: Фазис, 2004. – 232с.
Петров В.В., Поляков Г.А., Полякова Т.В., Сергеев В.М. - «Долгосрочные перспективы российской нефти» - М.: Фазис, 2003. - 213с.
Пиндайк Роберт С., Рубинфельд Д.Л. – «Микроэкономика»: пер. с англ. - М.: Дело, 2000. – 808с.
Плотницкий М.И., Корольчук А.К., Лемешевская Л.В., Радько М.К. - «Микроэкономика»: учеб.пособие. – 2-е изд. – Мн.: Новое издание, 2003. – 427с.
Поляков В. – «Страны и регионы. Обеспеченность мировой экономики энергоносителями в XXI веке» - МЭ и МО, №009, 2004, С. 106-112.
Прогноз секретариата ОПЕК «Нефть: перспективы до 2020 года» - МЭ и МО, №006, 2005, С. 35-37.
Разовский Ю. – «Горная рента. Экономика и законодательство» - М.: Бонд, 2000. – 256с.
Приддл Роберт - «Природного газа хватит на 170-200 лет» - МЭП, №002, 2002, С. 41-44.
Сергеев П. «Страны и регионы. Тенденции и проблемы мирового газообеспечения» - МЭ и МО, №008, 2004, С. 82-90.
Столяров Ю. «В условиях дефицита сырьевых ресурсов» - МЭП, №001, 2003, С. 45-46.
Тарасов В.И. – «Ценообразование» - Мн.: Книжный дом, 2005. – 256с.
Шафраник Ю. «Новый мировой энергетический порядок» - МЭП, №010, 2003, С. 50-53.
Официальный сайт ОАО "Газпром" – «Проект Концепции развития рынка газа в Российской Федерации» - www.gazprom
Официальный сайт ОПЕК – www.opec
ПРИЛОЖЕНИЯ
Приложение 1
ФАКТОРЫ ЦЕНООБРАЗОВАНИЯ: СПРОС, ПРЕДЛОЖЕНИЯ И ЭКОНОМИЧЕСКАЯ РЕНТА
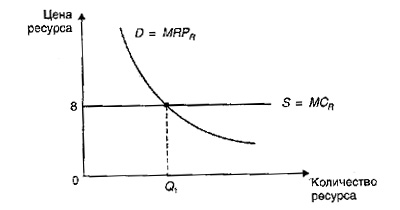
Рис. 1.1. Кривая спроса и предложения на ресурсы при совершенной конкуренции
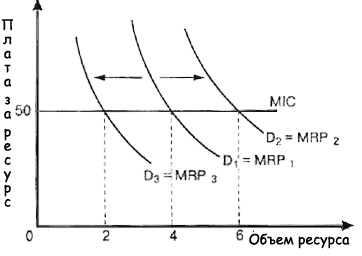
Рис. 1.2. Изменения в спросе фирмы на ресурсы
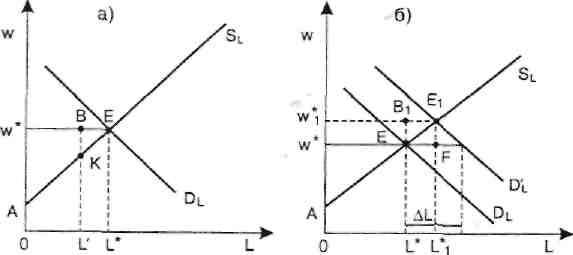
Рис. 1.3.Рента ресурса с эластичным предложением
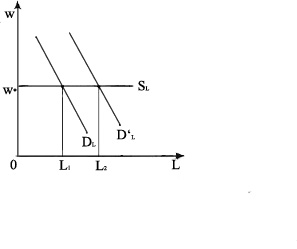
Рис. 1.4. Рента ресурса при совершенно эластичном предложении