Феноменология анализа финансовой устойчивости коммерческого банка
По результатам факторного анализа представленной трехфакторной модели определяются направления дальнейшего углубленного анализа, как правило, по местам возникновения негативных тенденций.
Структура активов была изучена в рамках методики анализа качества активов банка. Здесь только уточняется влияние управления качеством активов на прибыльность деятельности банка.
В процессе текущей деятельности необходимо обеспечить превышение темпов роста доходов банка над темпами роста его активов. Только при соблюдении этого условия достигается рост банка и его развитие. Доходы анализируются по источникам их получения. Подход может быть традиционным: процентные доходы (в разрезе их видов, например по кредитам, по ценным бумагам и т.д.), инвестиционные доходы, прочие (непроцентные) доходы. Расходы учитывают кроме процентных расходы, связанные с поддержанием деятельности банка (т.н. операционные), расходы по выплате налогов и других обязательных платежей. Анализ расходов использует результаты внутрибанковского (операционного) анализа в части анализа исполнения сметы расходов (по заработной плате, затратам на содержание помещений и оборудования и т.п.).
Уровень чистой прибыли в доходах банка анализируется, как правило, на постоянной основе, вплоть до ежедневного мониторинга. Такая периодичность анализа обеспечивает процесс контроля плановых показателей. Уровень прибыльности деятельности лимитируется, с ним сравниваются показатели доходности еще не осуществленных операций с целью принятия решения.
Два последних фактора приведенной выше модели характеризуют показатель рентабельности активов: .
Анализ рентабельности деятельности должен учитывать сложившийся уровень прибыльности деятельности банка и планы его развития.
Зарубежная статистика позволяет представить себе уровень факторов рассматриваемой модели. Так, у американских банков в среднем рентабельность собственного капитала составляет около 8%, рентабельность активов около 1% при доле собственного капитала в активах банка 6-7%. Материалы сайта Федеральной резервной системы (ФРС) США (www.bis). При этом с увеличением размера банка показатели рентабельности снижаются при одновременном росте мультипликатора капитала.
6) Методика управления рисками основана на взаимосвязи и взаимообусловленности показателей деятельности банка, в частности рентабельности собственного капитала и рентабельности активов, и рисков, принимаемых на себя банком по разным направлениям деятельности. Например, риски могут рассматриваться как факторы, влияющие на уровень чистой прибыли на собственный капитал.
Классификация рисков и методика анализа их уровня рассматривалась автором данной статьи в материале "Анализ кредитного риска: рейтинговая оценка клиентов". Журнал "Финансы и кредит" № 17 за 2004 г.
Анализ проводится по следующим видам рисков.
Балансовый (портфельный) риск.
Риск внебалансовой деятельности.
Риск, связанный с внешним регулированием банковской деятельности.
Технологический риск.
Риск текущей эффективности деятельности.
Риск рыночной стратегии.
Риск дочерних компаний.
Портфельный риск косвенно изучается в составе других рассмотренных нами методик (анализа качества активов и ресурсной базы).
Риск внебалансовой деятельности связан с принятием на себя гарантий и выдачей поручительств. Каждая из таких операций изучается отдельно, отслеживается в течение всего времени действия гарантии (поручительства).
Риск регулирования чрезвычайно высок в России, где законодательство в области банковской деятельности претерпевает в настоящее время огромные изменения.
Технологический компонент банковского риска связан с изменением технологии предоставления банковских услуг. Особенно уязвимы банки, использующие отсталые технологии.
Риск текущей эффективности связан прежде всего с управлением затратами, их минимизацией по всем статьям. Здесь же анализируется влияние на эффективность деятельности банка других организаций, создаваемых в рамках холдинга, риск деятельности которых может служить предметом самостоятельной методики анализа.
Риск рыночной стратегии тесно связан с иными, отличными от банковского направлениями деятельности в рамках холдинга, центром которого является банк.
В рамках разрабатываемой автором данной статьи комплексной методики анализа качества деятельности банка акцент делается на анализе и оценке портфельного риска (рис. 2).
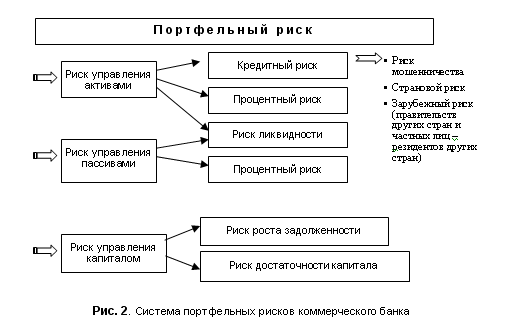
Анализ рисков наряду с анализом качества банковского менеджмента является завершающим этапом анализа деятельности банка, поскольку большая часть рисков изучаются в рамках методик анализа качества активов и ресурсной базы банков. Дополнительно оценивается уровень риска, связанного с операциями банка на зарубежных рынках капитала.
7) Методика анализа качества менеджмента банка разрабатывается совместно представителями высшего органа управления банком и сотрудниками службы внутреннего контроля. Качество менеджмента оценивается также специалистами Банка России.
Предлагаются следующие основные направления анализа качества менеджмента.
Уровень компетентности руководства банка.
Соблюдение действующего законодательства в области банковской деятельности (в частности, количественным показателем может быть факт нарушения законодательства и привлечения руководства банка к ответственности; эта информация доступна также и в рамках проведения внешнего анализа деятельности банка, поскольку согласно российскому законодательству относится к сведениям, на которые не распространяется коммерческая тайна). О коммерческой тайне: Федеральный закон № 98-ФЗ от 29.07.2004 г.
Организационная структура банка, степень коллегиальности принимаемых решений.
Наличие внутренних правил деятельности (документов, описывающих процедуры принятия управленческих решений, осуществления основных операций и т.п.) и практика их реализации.
Существование системы непрерывного обучения кадров (программ повышения квалификации, договоров о сотрудничестве с ведущими учебными центрами, материалы проведения семинаров и "круглых столов").
Наличие документов об участии банка в реализации экономической политики региона, в котором он работает (соглашений с местной администрацией о предоставлении услуг категориям населения, договоров с учебными заведениями о стажировках учащихся и т.п.).
Рейтинг банка по оценке российских и мировых экспертов.
Рейтинг банка в системе Банка России.
Анализ качества менеджмента оперирует в основном качественными, субъективными характеристиками. Отсутствие формализованных критериев затрудняет включение результатов анализа в комплексную оценку устойчивости банка.
Комплексный анализ финансовой устойчивости коммерческого банка, проводимый по выделенным в данной статье направлениям, предоставляет менеджменту систему показателей для оценки качества банковской деятельности. Периодичность анализа должна обеспечивать систему управления оперативной информацией и данными для разработки и корректировки стратегических планов развития и роста.