Определение оптимального объёма производства промышленного предприятия
Важным условием успешного управления производственными мощностями в процессе функционирования предприятия является установление периодов относительно стабильного и нестабильного их использования, а также установление критических моментов времени для изменения их состава и структуры путём выбора продукта. В методическом плане постановка и решение данной задачи возможно на основе технико-экономического анализа и изучения предыстории текущего состояния использования производственных мощностей с применением статистических методов, в частности критерия согласия К. Пирсона '' хи-квадрат''. При помощи данного критерия можно решить по меньшей мере две задачи. Первая задача будет заключаться в сопоставлении распределения товарного выпуска продукции с распределением производственных мощностей по отдельным продуктам. Вторая задача решается на основе сопоставления реализованной и товарной продукции. При постановке и решения первой задачи в качестве теоретического распределения можно принять соотношения нормативов производственных мощностей по отдельным продуктам. В качестве эмпирического распределения принимается соотношения фактических выпусков товарной продукции. При постановке и решении второй задачи в качестве теоретического распределения принимается соотношение товарного выпуска по отдельным продуктам. В качестве эмпирического распределения принимается соотношение фактической реализации продукции по отдельным продуктам из имеющегося товарного выпуска.
Анализ состояния рынка и производств с помощью критерия К. Пирсона «хи-квадрат» позволяет обосновать пределы устойчивых объёмов продукции для принятия решений по управлению производственными мощностями. Если при анализе состояния рынка в течение определённого периода наблюдается с повторениями критическое несоответствие структур производственной мощности и реализованной продукции, следовательно, необходимо принимать неотложные меры по изменению состава производственных мощностей путём их перепрофилирования, вывода в резерв, частичной или полной ликвидации, ввод новых мощностей [11, с. 60–64].
1.3 Оптимальное краткосрочное планирование выпуска продукции
В краткосрочном периоде предприятие располагает неизменным оборудованием и пытается максимизировать прибыль и минимизировать свои убытки, приспосабливая свой объём производства посредством изменений в величине переменных ресурсов (материалов, труда), которые она использует. Существуют два подхода к определению уровня производства, при котором предприятие будет получать максимальные прибыли или минимальные убытки. Первый включает сравнение валового дохода и валовых издержек; второй ― сравнение предельного дохода и предельных издержек. Оба эти подхода применимы не только к чисто конкурентному предприятию, но также и к предприятиям, функционирующим в условиях любой из трёх рыночных структур.
Метод сравнения валового дохода и валовых издержек
При фиксированной рыночной цене перед конкурентным производителем стоит три взаимосвязанных вопроса: Следует ли производить? Если да, то какое количество продукции? Какая прибыль будет получена?
В краткосрочном периоде часть валовых издержек фирмы является переменными издержками, а остальные – постоянными издержками. Последние должны быть оплачены из кармана, даже когда фирма закрывается.
Ответ на вопрос «Следует ли производить?» – таков: фирме следует производить в краткосрочном периоде, если она может получить либо
экономическую прибыль, либо
убыток, который меньше, чем ее постоянные издержки.
Теперь рассмотрим два случая, которые продемонстрируют обоснованность этих двух обобщений.
Случай максимизации прибыли.
Сравниваем валовой доход и валовые издержки. Валовые издержки возрастают (не планомерно) с ростом производства, а валовой доход возрастает планомерно. Степень увеличения валовых издержек меняется в зависимости от эффективности фирмы. В частности данные об издержках отражают действие закона убывающей отдачи, согласно которому с течением времени темп роста валовых издержек становится все меньше и меньше, т. к. фирма использует свои постоянные ресурсы более эффективно. Потом через некоторое время, валовые издержки начинают увеличиваться все более возрастающим темпом вследствие не эффективности, которая сопровождается чрезмерным использованием оборудования фирмы.
Случай минимизации убытков. Предполагая что издержки остаются неизменными, фирма не может получить экономической прибыли, если рынок снизит цену. В этом случае фирма сведет к минимуму свои убытки, произведя меньшее количество продукции, и получит валовой доход достаточный для того чтобы возместить все переменные издержки.
Вообще говоря, всегда, когда валовой доход превышает совокупные переменные издержки, фирма будет осуществлять производство.
Метод сравнения предельных издержек с предельным доходом
Альтернативным подходом к определению объемов продукции, которые конкурентная фирма захочет предложить на рынок по любой возможной цене, является определение и сравнение сумм, которые каждая дополнительная единица продукции будет добавлять к валовому доходу, с одной стороны и к валовым издержкам с другой. Иначе говоря фирме следует сравнить предельный доход и предельные издержки каждой последующей единицы продукции. Любую единицу продукции, предельный доход от которой превышает ее предельные издержки, следует производить.
Правило равенства предельного дохода и предельных издержек. На начальных стадиях производства, когда объем выпуска относительно небольшой, предельный доход будет превышать предельные издержки. Следовательно, прибыльно производить в пределах этого объема производства. Но на следующих стадиях производства когда объем выпуска относительно велик, повышающиеся предельные издержки вызовут обратное действие. Предельные издержки будут превышать предельный доход. Очевидно, что следует избегать производства продукции попадающей в этот интервал, в интересах максимизации прибыли. Разделять эти интервалы производства будет особая точка, в которой предельный доход равен предельным издержкам. Эта точка ключ к правилу, определяющему объем производства: фирма будет максимизировать прибыль или минимизировать убытки, производства в той точке, где предельный доход равен предельным издержкам.
Три отличительных черты этого правила.
Ограничение: правило предполагает, что фирма предпочитает производить, нежели закрыться. Короче, мы заметим, что предельный доход должен быть равен или превышать средние переменные издержки, или фирма предпочтет закрыться, чем производить продукции, при котором предельные издержки будут превышать продельный доход.
Нужно подчеркнуть, что правило равенства предельного дохода и предельных издержек является точным ориентиром максимизации прибыли для всех фирм.
Третий момент состоит в том, что правило равенства предельного дохода и предельных издержек можно сформулировать в несколько иной форме. Вспомним, что цена продукции широкими рыночными силами предложения и спроса. Кривая спроса конкурентного продавца совершенно эластична при текущей рыночной цене. В результате цена продукта и предельный доход; то есть каждая проданная дополнительная единица продукции добавляет точно свою цену к валовому доходу. Таким образом в условиях чистой конкуренции – и только при чистой конкуренции – мы можем заменить цену предельным доходом в правиле, так что оно будет звучать следующим образом: чтобы максимизировать прибыль или минимизировать убытки, конкурентной фирме следует производить в точке, где цена равна предельным издержкам.
Уровень экономической прибыли, полученный фирмой, может быть легко подсчитан на основе данных о количестве единиц и издержках. Умножая цену на объем производства, мы находим валовой доход. Валовые издержки вычисляются путем умножения средних валовых издержек на объем производства. Разность валового дохода и валовых издержек является экономической прибылью. Альтернативным способом вычисления экономической прибыли служит определение прибыли на единицу продукции путем вычитания средних валовых издержек из цены продукта и умножения разности на объем производства.
Следует заметить, что фирма стремится максимизировать свои совокупные прибыли, а не прибыли на единицу продукции. Фирма легко согласится на более низкие прибыли на единицу продукции, если в результате дополнительно проданные единицы более чем компенсируют понижение прибыли на единицу продукции [2, c. 454–463].
После того как фирма сосредоточила свое внимание на технологически эффективных способах производства, она должна выбрать экономически эффективный способ, с тем, чтобы минимизировать издержки, т. к. издержки должны быть как можно более низкими для того чтобы максимизировать прибыль.
Экономически эффективный способ производства какого-либо заданного объема продукции – это такой способ, минимизирует альтернативную стоимость используемых в процессе производства видов затрат.
Чтобы добиться экономической эффективности, фирма должна рассматривать стоимость всех видов затрат которые она могла бы использовать.
Развитие экономики, совершенствование отраслевой структуры, увеличение масштабов и темпов роста в решающей степени осуществляется на основе повышения эффективности производства.
Экономическая эффективность в общем виде определяется как отношение результатов к затратам ресурсов (материальных, трудовых, финансовых), которые были необходимы для их достижения:
Еобщ = Р – max / B – min, (1.7)
где Еобщ – эффективность хозяйственной деятельности;
Р – результаты хозяйственной деятельности;
В-суммарные затраты ресурсов всех видов.
После того как фирма сосредоточила свое внимание на технически эффективных способ производства, она должна выбрать экономически эффективный способ, с тем чтобы минимизировать затраты, так как затраты должны быть как можно более низкими для того, максимизировать прибыль.
Экономически эффективный способ производства, какого либо заданного объема продукции – это такой способ, который минимизирует альтернативную стоимость используемых в процессе производства видов затрат.
Чтобы добиться экономической эффективности, фирма должна рассматривать стоимость всех видов затрат, которые она могла бы использовать.
Процесс прогнозирования экономической эффективности находится в виде всех факторов, которые влияют на динамику затратных и результатных показателей, в максимально полном перечни учета степени их влияния [8, стр. 92–97].
Алгоритм оптимального краткосрочного планирования выпуска продукции:
Определим экономико-математическую модель валовых издержек предприятия;
Определим предельный доход и предельные издержки предприятия;
Воспользуемся аналитическими методами расчёта оптимального объёма производства продукции, а именно: методом сравнения валовых издержек с валовым доходом и предельных издержек с предельным доходом;
Воспользуемся графическими методами расчёта оптимального объёма производства: методом сравнения валовых издержек с валовым доходом и предельных издержек с предельным доходом;
Сравним полученные данные из аналитических и графических методов. Показатель оптимального объёма производства продукции должен быть одинаковым.
2. Разработка оптимальной производственной программы предприятия на краткосрочный период
2.1 Анализ технико-экономических показателей работы предприятия за отчётный год
Для анализа технико-экономических показателей необходимо рассчитать помесячно, поквартально и за год:
1) по основным фондам:
а) среднемесячную, среднеквартальную и среднегодовую стоимость ОФ;
б) фондоотдачу и фондоёмкость ОФ;
в) фондовооружённость труда;
2) по оборотным средствам:
а) среднемесячные, среднеквартальные и среднегодовые остатки ОС;
б) коэффициент оборачиваемости, закрепления и длительность одного оборота;
3) по трудовым ресурсам:
а) среднеквартальную, среднегодовую списочную численность работников предприятия;
б) производительность труда и трудоёмкость работ;
4) финансовые показатели:
а) налогооблагаемую и чистую прибыль предприятия;
б) чистые денежные поступления;
в) уровень рентабельности производства.
Определим среднемесячную, среднеквартальную и среднегодовую стоимость ОФ по следующим формулам:
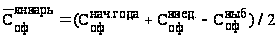 ,
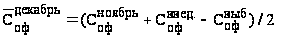 ,
(2.1)
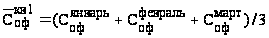 ,
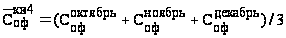 ,
(2.2)
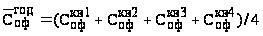 ,
(2.3)
где

 -
стоимость ОФ
в январе – декабре,
тыс. грн;

 -
средняя стоимость
ОФ в январе –
декабре, тыс.
грн;
 -
стоимость ОФ
на начало года,
тыс. грн;
 – стоимость
введённых ОФ,
тыс. грн;
 -
стоимость
выбывших ОФ,
тыс. грн;
 – стоимость
ОФ за 1–4 кварталы,
тыс. грн;
 – средняя
стоимость ОФ
за 1–4 кварталы,
тыс. грн;
 -
средняя стоимость
ОФ за год, тыс.
грн.
Определим
фондоотдачу
( ),
фондоёмкость
(
 )
и фондовооружённость
(
 )
определим по
следующим
формулам:
 ,
(2.4)
 ,
(2.5)
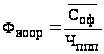 ,
(2.6)
где
 – объём продукции
за определённый
календарный
период, тыс.
ед.;
 -
средняя стоимость
ОФ за определённый
период времени,
тыс. ед.;
 – среднесписочная
численность
работников
предприятия
за определённый
период времени,
человек.
Результаты по формулам (2.1) – (2.6) приведены в таблице 2.1.
Таблица 2.1 ― Наличие и движение основных фондов предприятия в отчётном году
| Месяц | Средняя стоимость ОФ помесячно, тыс. грн | Средняя стоимость ОФ за квартал, тыс. грн | Средняя стоимость ОФ за год, тыс. грн |
Фондоотдача |
Фондоёмкость |
Фондоворужённость труда,
|
Объём производства, тыс. ед. |
||
|
|
|
|
|
||||||
Январь Февраль Март Апрель Май Июнь Июль Август Сентябрь Октябрь Ноябрь Декабрь |
4073,3 4097,6 4032,8 4032,9 4032,8 4070,7 4193,8 4193,8 4131,5 4180,8 4204,2 4204,2 |
8135,8 8090,9 8346,2 8392,8 |
8241,4 |
0,0118 0,0106 0,0100 0,0113 0,0115 0,0113 0,0116 0,0100 0,0099 0,0106 0,0111 0,0112 |
0,8874 0,7887 0,7513 0,8517 0,8629 0,9008 0,8065 0,7563 0,7442 0,8017 0,8349 0,8420 |
84,5 95,1 99,8 88,1 86,9 83,2 92,9 99,1 100,7 93,5 89,8 89,1 |
1,12 1,27 1,33 1,17 1,15 1,10 1,23 1,32 1,34 1,24 1,19 1,18 |
1,76 1,78 1,75 1,74 1,74 1,75 1,81 1,80 1,77 1,79 1,79 1,80 |
48,2 43,1 40,4 45,8 46,4 48,9 45,1 42,3 41,0 44,7 46,8 47,2 |


Среднемесячные
( ),
среднегодовые
(
 )
и среднеквартальные
(
 )
остатки оборотных
средств определяются
по формулам:
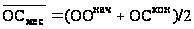 ,
(2.7)
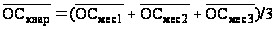 ,
(2.8)
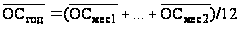 ,
(2.9)
где
 – оборотные
средства предприятия
на начало года,
тыс. грн;
 – оборотные
средства предприятия
на конец года,
тыс. грн;
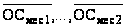 -
средние оборотные
средства предприятия
за каждый месяц,
тыс. грн.
Определим
коэффициент
оборачиваемости
( ),
коэффициент
закрепления
(
 )
и период оборачиваемости
(
 )
оборотных
средств по
следующим
формулам:
 ,
(2.10)
 ,
(2.11)
 ,
(2.12)
где Р – объём реализованной продукции, тыс. ед.;
Т – длительность анализируемого периода, дней;
 – средний
остаток оборотных
средств предприятия,
тыс. грн.
Результаты по формулам (2.7) – (2.12) приведены в таблице 2.2.
Таблица 2.2 ― Наличие и движение оборотных средств предприятия в отчётном году
Месяцы |
Объём производства, тыс. грн | Среднемесячная стоимость ОС, тыс. грн | Среднеквартальная стоимость ОС, тыс. грн | Среднегодовая стоимость ОС, тыс. грн | Коэффициент оборачиваемости, оборотов | Коэффициент закрепления, тыс. грн / тыс. ед. | Период оборачиваемости, дней |
Январь Февраль Март Апрель Май Июнь Июль Август Сентябрь Октябрь Ноябрь Декабрь |
3618 3232 3030 3435 3480 3667 3383 3173 3075 3353 3510 3540 |
2007,3 2006,4 1949,4 1931,9 1944,6 1930,0 1929,0 1935,0 1961,6 1980,4 1958,0 1913,0 |
1987 1936 1942 1950 |
1954 |
1,80 1,61 1,55 1,77 1,78 1,90 1,75 1,63 1,57 1,69 1,79 1,85 |
0,55 0,62 0,64 0,56 0,55 0,52 0,57 0,6 0,67 0,59 0,56 0,54 |
16,6 18,7 19,3 16,9 16,8 15,7 17,1 18,4 19,1 17,8 16,8 16,2 |
Далее
определим
среднеквартальную
( )
и среднегодовую
(
 )
численность
работников
предприятия,
а также производительность
труда ( и
 ),
трудоёмкость
работ в натуральном
и стоимостном
выражении по
нижеприведенным
формулам:
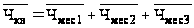 ,
(2.13)
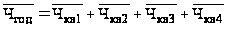 ,
(2.14)
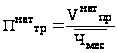 и
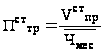 ,
(2.15–2.16)
 и
 (2.17–2.18)
где
 ,
 ,
 – среднесписочная
численность
работников
по месяцам,
тыс. человек;
 -
объём производства
в натуральном
выражении, тыс.
ед.;
 -
объём производства
в стоимостном
выражении, тыс.
грн;
 – трудоёмкость
в натуральном
выражении,

 -
трудоёмкость
в стоимостном
выражении,

Результаты по формулам (2.13) – (2.18) приведены в таблице 2.3.
Таблица 2.3 ― Трудовые ресурсы предприятия
Месяц |
Объём производства |
Среднесписочная численность работников помесячно, чел. | Среднесписочная численность работников за квартал, чел. | Среднесписочная численность работников за год, чел. |
Производитель-ность труда |
Трудоёмкость |
|||
|
|
|
|
|
|
||||
Январь Февраль Март Апрель Май Июнь Июль Август Сентябрь Октябрь Ноябрь Декабрь |
48,2 43,1 40,4 45,8 46,4 48,9 45,1 42,3 41,0 44,7 46,8 47,2 |
3618 3232 3030 3435 3480 3667 3383 3173 3075 3353 3510 3540 |
2314 2300 2291 2307 2315 2320 2312 2322 2334 2337 2341 2338 |
2302 2314 2323 2339 |
2320 |
20,8 18,1 17,3 19,2 21,1 21,0 19,4 18,1 17,5 19,8 19,9 20,1 |
1560 1400 1300 1480 1500 1580 1460 1370 1310 1430 1490 1510 |
0,048 0,053 0,056 0,050 0,049 0,047 0,051 0,054 0,056 0,052 0,050 0,049 |
0,00063 0,00071 0,00076 0,00067 0,00067 0,00063 0,00068 0,00073 0,00076 0,00070 0,00067 0,00066 |


Далее
определим
налогооблагаемую
( )
и чистую (
 )
прибыль, а также
чистые денежные
поступления
(
 )
и уровень
рентабельности
производства,
используя
нижеприведённые
формулы:
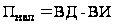 ,
(2.19)
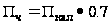 ,
(2.20)
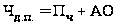 ,
(2.21)
где
 -
валовые издержки,
тыс. грн;
 -
валовой доход,
тыс. грн;
АО – амортизационные отчисления, тыс. грн;
Для того, чтобы определить амортизационные отчисления помесячно, используем формулы:
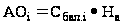 ,
(2.22)
 группа
–
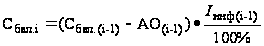 ,
 группа
–
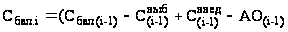 ,
где
 – балансовая
стоимость ОФ
в рассматриваемый
период, тыс.
грн;
 – балансовая
стоимость ОФ
за предыдущий
период, тыс.
грн;
 –
амортизационные
отчисления
в настоящий
период;
 – амортизационные
отчисления
за предыдущий
период, грн;
 -
норма амортизации
ОФ предприятия,
%;
 – индекс
инфляции, %;
 ,
